
Llevamos un tiempo de turra continúa con la crisis de deuda y ahora con los peligros de la IA –que ya les digo que no hagan mucho caso, es para sacarnos los cuartos–. ¿Nos tenemos que alarmar con la deuda global? No lo sé, vamos a reflexionar un poco sobre ello.
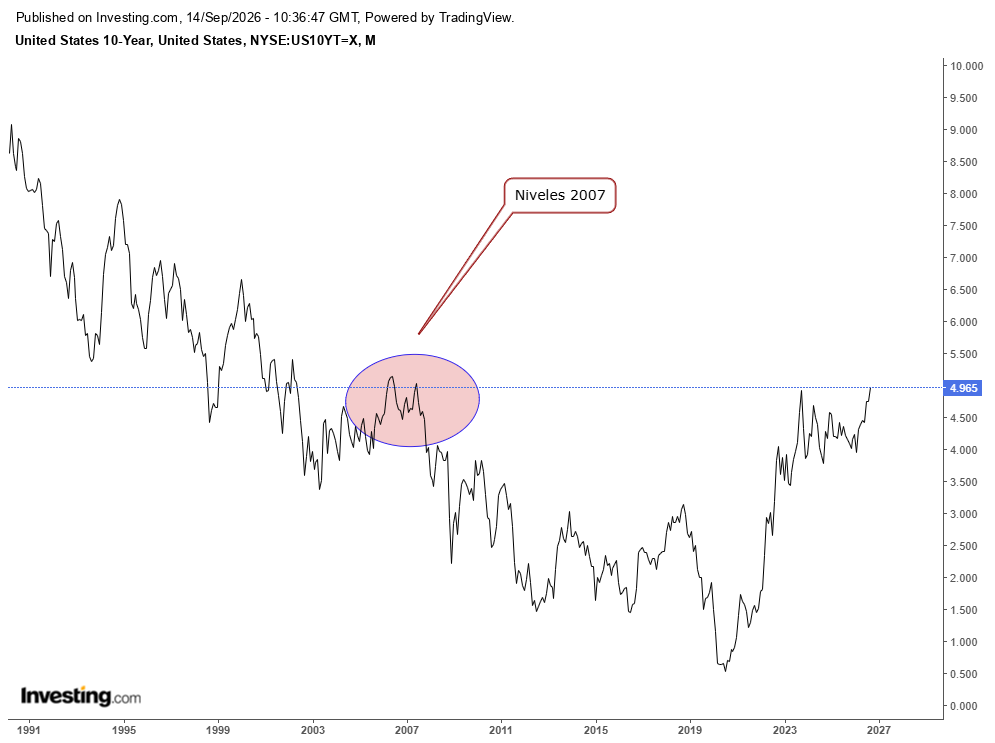
Fuente: elaboración propia. Gráfico realizado con http://www.Investing.com a 14/9/2026
Evolución del bono americano a 10 años. Tocando el 5 %. Mismos niveles previos a la crisis del 2008….¡que es broma hombre! Pero haberlas, haylas. 🙂
Nos gusta la bolsa (y los entretenimientos) pero quien manda de verdad son los bonos.
La bolsa es divertida. Y también nos gustan los entretenimiento: crypto, oro, mercados privados y todas las modas del momento. La verdad de la buena, la verdad eterna es que los tipos de interés son los que mandan en la economía. Todo (y todo es todo) depende de los tipos de interés: la bolsa y el resto de entretenimientos. También la economía real: coste de la deuda para empresas, familias y gobiernos. Cuando los tipos de interés bajan, es una alegría para la economía, pero cuando suben –y los bonos muestran que están subiendo– es una mala noticia. Cuando suben y queremos valorar una acción cotizada (o una compañía en private equity), el valor presente de los flujos cae, por muy buena que sea la historia de crecimiento (que para el vendedor siempre lo es). Por eso, aunque la bolsa acapare la atención, quien marca el ritmo es la deuda pública. Y hay un cambio estructural que lo confirma: entre 2000 y 2019 acciones y bonos se movían en sentido contrario —el bono cubría a la bolsa—; hoy tienden a caer a la vez, porque el detonante ya no es el crecimiento sino la inflación y los tipos. El FMI lo documenta: la correlación se ha vuelto positiva y las caídas conjuntas se amplifican vía fondos de risk parity y de volatilidad objetivo, instalando la sensación de que «solo el efectivo es seguro». Cuando eso ocurre, la diversificación clásica 60/40 deja de proteger y es la TIR la que manda en las carteras.
Lo que dicen el FMI y la OCDE: el problema es fiscal
Como yo soy un simple curriqui de los mercados me he ido a consultar a los que saben (IMF Global Financial Stability Report 2026 y Global Debt Report 2026 OECD) y más o menos nos cuentan algo que llevamos mucho tiempo sabiendo: las tasas actuales no son un accidente puntual; son la factura de años de gasto público financiado con deuda.
Según el Global Debt Report 2026 de la OCDE:
– La deuda soberana viva de la OCDE marca un récord de 61 billones de dólares (55 en 2024); la emisión bruta llegó a 17 billones en 2025 y rozará los 18 en 2026.
– Gobiernos y empresas captarán 29 billones en 2026, un 17% más que en 2024.
– La deuda pública/PIB de la OCDE sube al 85% en 2026, 39 puntos más que antes de 2008.
– El pago de intereses ya pesa un 3,3% del PIB, cerca de máximos de la década. Y el dato decisivo: en 2026 los intereses sumarán 2,5 puntos a la ratio deuda/PIB, mientras la inflación solo restará 2,4. El coste de la deuda ha dejado de diluirse con inflación y empieza a crecer por sí solo.
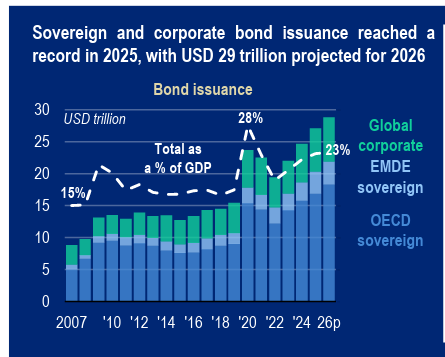
Fuente: OECD Global Debt Report 2026. Este gráfico detalla la evolución de la emisión anual bruta de bonos globales (soberanos y corporativos) entre 2007 y la proyección para 2026, expresada en billones de dólares (USD trillions) y como porcentaje del PIB mundial
- Volumen Absoluto Récord (2026p): La emisión total alcanzará un máximo histórico proyectado de 29 billones de dólares ($29 Trillion), superando el pico previo registrado durante el shock pandémico de 2020.
Intensidad sobre el PIB (linea punteada en el gráfico):
- 2007 (Pre-Crisis Financiera): La emisión representaba el 15% del PIB global.
- 2020 (Pico Estímulo COVID): Saltó al 28% del PIB por la expansión fiscal y monetaria de emergencia.
- 2026p (Consolidación Elevada): Se sitúa en el 23% del PIB, lo que confirma un nivel de deuda mucho más alto que el de la era anterior a la pandemia.
Implicaciones para la estabilidad financiera
- Poderoso Efecto Rollover: Gran parte del crecimiento acumulado hasta los 29 billones no financia nueva inversión real, sino la refinanciación de tramos de deuda emitidos a tipos cero o negativos que ahora vencen y deben renovarse a los tipos actuales (higher for longer).
- Tensión de Absorción en el Mercado (Post-QT): Dado que la banca central (FED, BCE) ya no actúa como comprador de última instancia mediante expansión cuantitativa, este volumen récord debe ser absorbido en su totalidad por el sector privado e inversores institucionales, lo que fuerza un repunte estructural en la prima de término (term premium).
- Riesgo de Crowding-Out: La voracidad emisora de las tesorerías públicas de la OCDE drena liquidez de los mercados primarios, elevando el coste marginal de emisión para el sector corporativo y los mercados emergentes.
Acojona eh…para mi lo más bestia es que la deuda no se paga nunca. Es una idea que me explota en mi cabeza de austriaco. Se trata de ir emitiendo deuda de forma continua para cubrir los vencimientos de la que vence. Es un círculo vicioso que no tiene fin. Y si lo tiene… mejor no pensar cuál es. Porque no es bonito.
Y el FMI otro tanto: con más deuda y una base inversora más sensible al precio —los bancos centrales se han retirado con el QT—, el mercado exige más rentabilidad para absorber cada subasta. El US10Y se mueve ya 11 pb en días de subasta, frente a 6 pb en 2020–22, con la misma demanda relativa (bid-to-cover estable en 2,5). Traducido: el comprador marginal exige pagar menos por el mismo bono. Y los Tesoros, para abaratar hoy, emiten más corto (las letras son ya el 48% de la emisión), lo que multiplica el riesgo de refinanciación mañana.
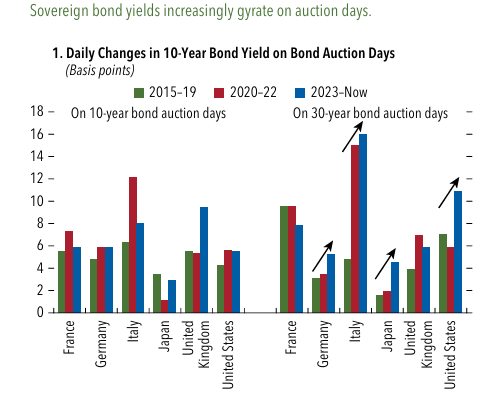
Sources: IMF Global Financial Stability Report 2026
Si no se le pone fin a esta situación qué podría suponer
Si no le gustan las malas noticias sáltese este apartado. Me lo agradecerá. Son conclusiones de los informes vistos:
– Valoración de las acciones: con la TIR al 5% las valoraciones bajan. El FMI estima que, para volver a sus múltiplos medios de diez años, el BPA del S&P 500 y del Nasdaq tendría que crecer al 30% y 35% anual: poco creíble. Bolsa cara más tipo de descuento alto deja escaso margen de error.
– Hipotecas (matiz importante): en EE. UU. no están «indexadas» a un índice como nuestro Euribor. La hipoteca fija a 30 años se referencia sobre la TIR del Treasury a 10 años más un diferencial. Por eso hoy ronda el 7% y bloquea el acceso a la vivienda. Cuando sube el US10Y, sube la hipoteca. Y si sigue subiendo, el inmobiliario USA volverá a tener una situación muy interesante.
– Financiación empresarial: por primera vez desde 2016, la mitad de los bonos investment grade pagan más del 4%. A medida que venza la deuda barata y haya que refinanciar a estos tipos, el margen se estrecha y el crédito privado más apalancado (energía, promotores) empieza a mostrar impagos.
– Efecto bola de nieve: más intereses, más déficit, más emisión, más presión sobre la TIR. Es la trampa de deuda. Estaba advertido: ya le sugerí que no leyese este bloque.
Algunas ideas para gestionar las cartera de renta fija (OJO solo ideas):
Por raro que suene, el entorno podría ser favorable para el inversor en bonos: por primera vez en años hay rentabilidad real positiva y el cupón hace el trabajo, aportando colchón frente a caídas de precio.
– Duración: con la curva empinándose por el term premium, el tramo corto-medio (2–7 años) captura casi toda la TIR con mucho menos riesgo de duración. Evitar sobreponderar el muy largo (30 años) salvo apuesta explícita por recesión o bajadas de tipos.
– Estructura: escalera de vencimientos (laddering) para reinvertir cupones y vencimientos a tipos altos, o barbell (liquidez más algo de largo de calidad por convexidad).
– Calidad: los diferenciales corporativos están en mínimos y no reflejan mejor calidad crediticia (OCDE), así que remuneran mal el riesgo. Preferir deuda pública e IG de calidad frente a high yield y crédito privado.
– Cobertura: ante el riesgo inflacionista, reservar una parte a bonos ligados a inflación (linkers/TIPS).
Idea base: cobrar TIR real hoy, controlar la duración y no pagar por un riesgo de crédito que no se está remunerando.
Y volviendo a la pregunta del título de este post, desconozco si estos repuntes de los tipos anuncian una catástrofe económica. Lo que sí sé es que la economía se mueve por ciclos y a un ciclo alcista –y llevamos seis años desde la crisis Covid19– le sucede un ciclo bajista. También sé que manipular el mercado de bonos es, prácticamente, imposible, por lo que si no hay medidas reales de recorte del déficit, va a ser difícil que los tipos bajen, por mucho que Kevin Warsh intente hacer malabares y, desgraciadamente, no veo mucho interés ni en Estados Unidos ni en Europa de reducir déficits.
Pero el fondo del mercado sigue siendo alcista y seguramente ante las Mid Term nos querrán dar alguna alegría. Y luego…ya habrá tiempo para el luego…
Buena inversión.
PD: ya saben que si quieren un descuento de los amigos de Investing para suscribirse a sus servicios profesionales, con la palabra mágica angelfaustino, tendrán un buen descuento.
Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.
RGPD: A través de este sitio web no se recaban datos de carácter personal de los usuarios, ni se ceden a terceros
 El blog de Ángel Faustino
