
Ya les dije en la última entrada que, mientras la bolsa sigue con su fiesta particular, los verdaderos dueños de la pista son los tipos de interés y la macro de fondo. Septiembre ha venido a confirmarlo con la delicadeza de un portazo.
La inflación no nos estaba dando ningún respiro: llevaba subiendo desde marzo, cuando el conflicto con Irán puso el petróleo a hacer escalada. Lo que ha hecho septiembre es pisar el acelerador. Y los bancos centrales, que hace un año nos vendían una bajada tras otra, han cambiado de canción: el BCE ya ha subido tipos dos veces este año (junio y septiembre, con la facilidad de depósito en el 2,50%) y la Fed de Warsh ha subido por primera vez en tres años. Así que olvídense del higher for longer. Esa era la versión optimista. Lo que tenemos ahora es higher and higher, al menos mientras la energía no afloje.
Como las opiniones son lo que son y valen lo que valen, vamos con el cardiograma habitual del mercado.
Inflación: la gasolina manda
La zona euro ha escalado hasta el 3,8% interanual en septiembre, frente al 3,2% de agosto. Es el dato más alto desde 2023. En España nos vamos al 4,9% según el IPC adelantado del INE (5,0% en armonizado, para comparar peras con peras), con la subyacente en el 3,1%. Y al otro lado del charco la inflación americana sigue clavada en el 3,4% (dato de agosto; el de septiembre sale el 14 de octubre).
Ahora el matiz que importa, porque ni me gusta asustar a la peña ni ser alarmista: es una inflación de oferta. La energía sube un 18,8% en la eurozona, pero si la quitas de la ecuación la inflación se queda en un 2,3%. En EE. UU. la subyacente está en el 2,4%, la más baja en años. Traducido: el problema es el barril, no que los precios se hayan vuelto locos por todas partes (aunque cuando ves lo que ha subido la cesta de la compra te parezca que lo de la subyacente es directamente cachondeo. A mi me lo parece). Y a los bancos centrales todo esto les da igual. Ya se quemaron en 2021 diciendo que la inflación era «transitoria» y no piensan repetir el ridículo. Prefieren pasarse de duros que de blandos.
Tipos de interés: el 5% ya no es un rumor
El bono americano a 10 años ha roto un largo periodo de estancamiento y cotiza ya entre el 5,2% y el 5,3%, tras tocar picos que no veíamos desde antes de la crisis financiera. El 5% es una cifra importante, tanto a nivel efectivo como psicológico. Si sigue subiendo tendrá consecuencias. Siempre las tiene. Otra cosa es cuándo se entere la bolsa.
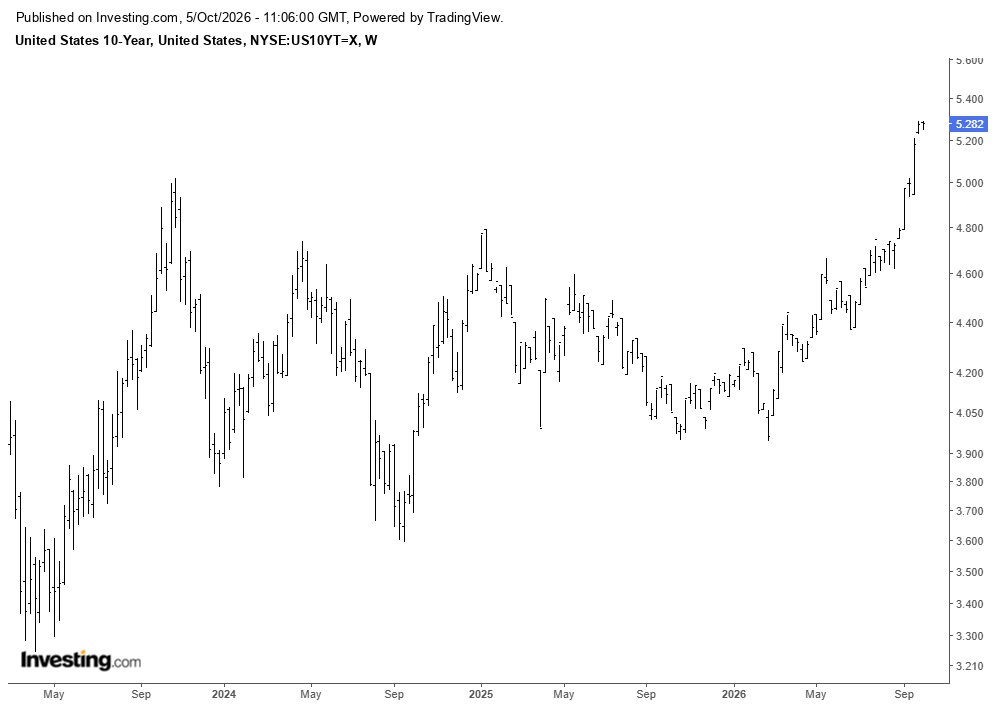
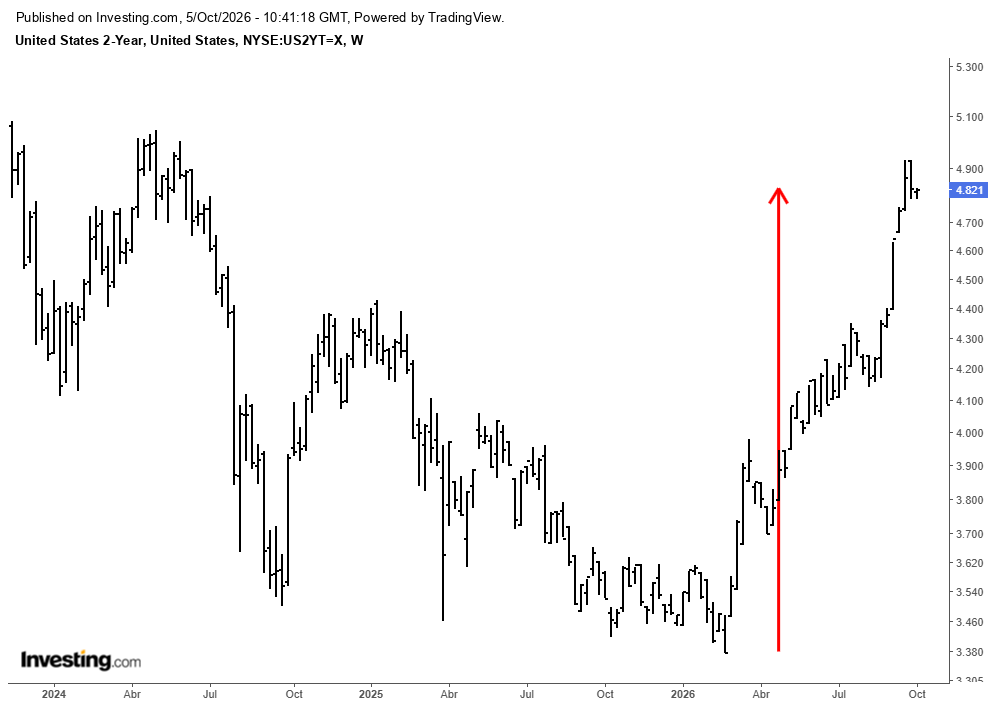
El chivato de siempre, las notas a dos años, ha pasado del entorno del 3,5% a principios de año a rondar el 4,8%. Son unos 130 puntos básicos de subida, y también parece que tiene obsesión con el 5%. Detalle técnico para los frikis: la curva 10-2 años está en positivo (unos +45 pb) y empinándose por arriba. Es decir, el largo plazo sube más que el corto. Eso ya no es el mercado descontando una recesión, es el mercado pidiendo más prima por prestarle dinero a un Estado a diez años. Y eso, créanme, es peor.
En España el bono a 10 años ha superado el 4% por primera vez desde 2013. Nuestra prima de riesgo, eso sí, se porta: ha subido, pero sigue en niveles moderados. Hace tiempo que el enfermito de Europa no somos nosotros. El nuevo enfermito fiscal es Francia. Su bono a 10 años ha rozado el 4,93% y está a nada de la cota psicológica del 5%, tras subir unos 80 puntos básicos desde finales de agosto. Su prima de riesgo frente al Bund ha superado los 150 puntos básicos, máximos desde 2011. Que Francia pague más que España ya no es noticia (pasa desde finales de 2024); lo fuerte es que en septiembre ha llegado a pagar más que Italia. Sí, que Italia.
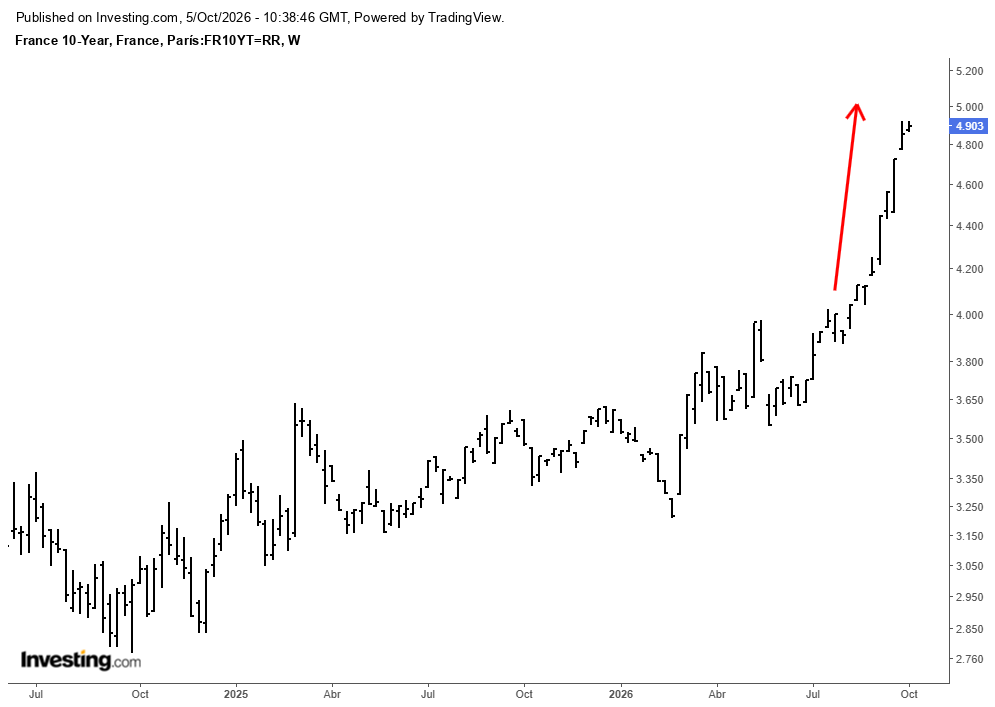
Las cifras de los vecinos galos impresionan por lo malo. Prevén cerrar 2026 con un déficit del 5,4% del PIB y una deuda del 119,3%, que subirá al 121,7% en 2027. El ajuste de 54.000 millones para 2027 tiene que pasar por un Parlamento partido en mil pedazos, así que genera más dudas que certezas. La factura de intereses rondará los 79.000 millones este año y los 91.000 el que viene, y en 2027 necesitan colocar unos 340.000 millones en deuda. Cuando refinanciar esa bola de nieve cuesta casi un 5%, los intereses se comen cualquier intento de estabilización. El mercado no perdona. Nunca lo ha hecho. Y por lo que se ve en las noticias, la calle tampoco. Hay lio gordo y por ahí pueden surgir imprevistos. Imagínense a Marine Le pen y al guaperas de Bardella, toda una vida esperando tocar poder y cuando te llega te cae un marronazo histórico. Por esto digo que pueden surgir imprevistos. ¿Cómo se regularizan décadas de despilfarro?
Bolsas: bienvenidos a Matrix
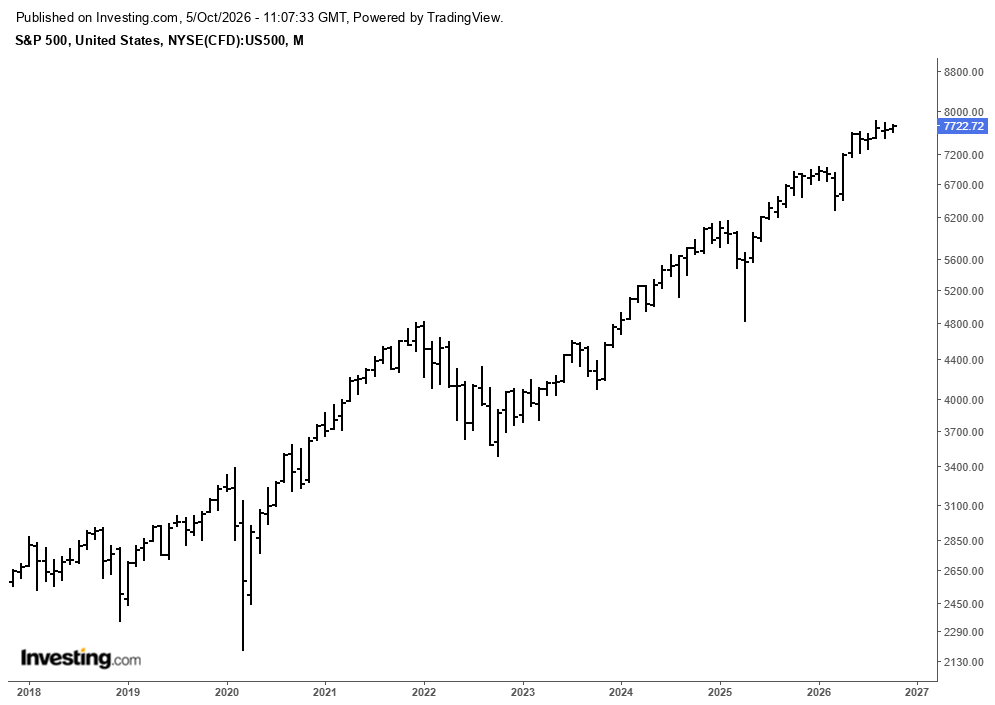
Esto no es fácil. Ya lo saben. Los tipos de interés son, con diferencia, el mejor termómetro de la economía, pero la bolsa es otra cosa. Cada vez estoy más convencido de que la bolsa es Matrix. Le resbala todo. Bonos al 5%, bancos centrales subiendo, petróleo desbocado… y el S&P 500 a menos de un 1% de máximos históricos, en los 7.722 puntos. Podremos decir misa (y en un momento la diré), pero el índice rector del mundo es alcista. Va «parriba» y no hay más que hablar.
O sí. La misa a la que me refería es esta, gentileza de Barchart: la ratio del S&P 500 sobre la masa monetaria M2 (efectivo, depósitos a la vista, ahorro fácilmente liquidable y poco más) acaba de superar los máximos de la burbuja puntocom. Está en 0,330, frente al 0,308 de agosto de 2000. Por si alguien necesita refrescar la memoria: después de aquello el S&P cayó casi un 50% y tardó siete años en recuperar el máximo.
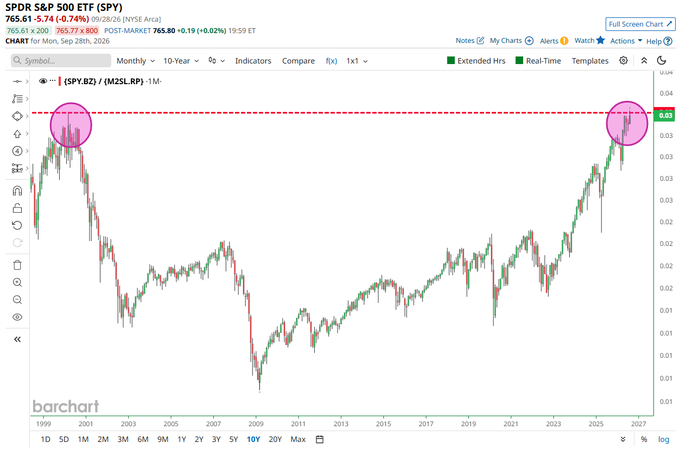
Ahora, con frialdad. Esto no es una profecía de colapso ni un «venda todo y huya». La ratio tiene sus críticos, y con razón: compara un índice de multinacionales que facturan en medio mundo con el dinero que circula solo en EE. UU. Pero es un chivato de valoración que no conviene ignorar, sobre todo porque no viene solo: el PER ajustado de Shiller está en 41x, el nivel más alto desde la puntocom. Lo que nos dice es que se están pagando múltiplos muy exigentes y que el margen de error del mercado es hoy reducidísimo.
Y luego está lo de la concentración, que es donde se entiende de verdad todo esto. A 2 de octubre, el S&P 500 sube alrededor de un 13% en el año, pero el valor mediano del índice apenas sube un 4,4%, y más de 4 de cada 10 valores están en negativo. Es decir: la chicha está en la tecnología y en la IA, sí, pero es una chicha muy concentrada. El índice está de fiesta; casi la mitad de los invitados se ha quedado en la puerta y los pocos más que han podido entrar se han quedado sin gambas.
Amplitud de mercado: las tripas no acompañan
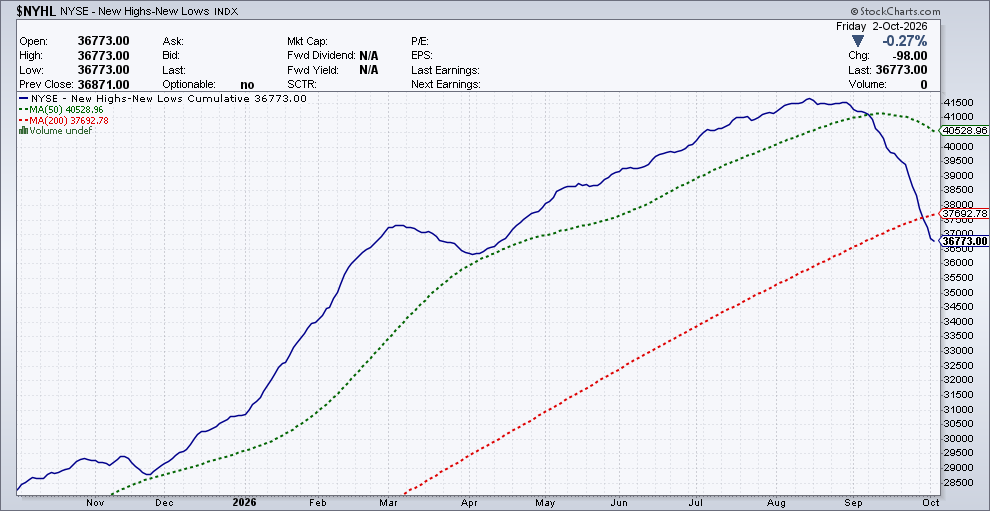
$NYHL (nuevos máximos netos). Esto ya pinta mal. En versión acumulada hay un declive claro: ganan los nuevos mínimos por goleada. Incluso ha roto la media móvil de 200 sesiones. No es grave (todavía). No es un giro de mercado. Pero es un aviso.
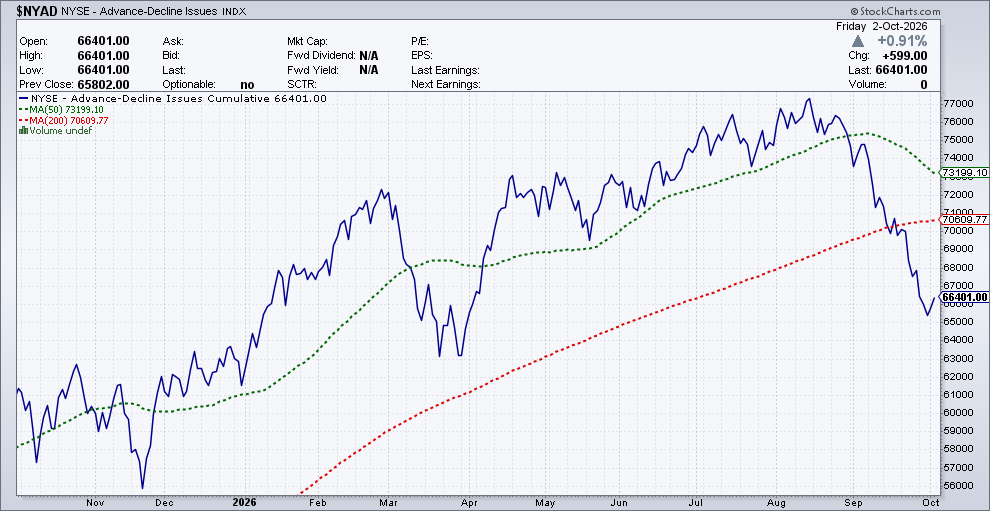
$NYAD (valores que suben menos valores que bajan). No solo hay más nuevos mínimos anuales que máximos: la suma de todo el mercado es negativa. Hay más valores que bajan que valores que suben. Al igual que el anterior, ha perdido la media de 200.
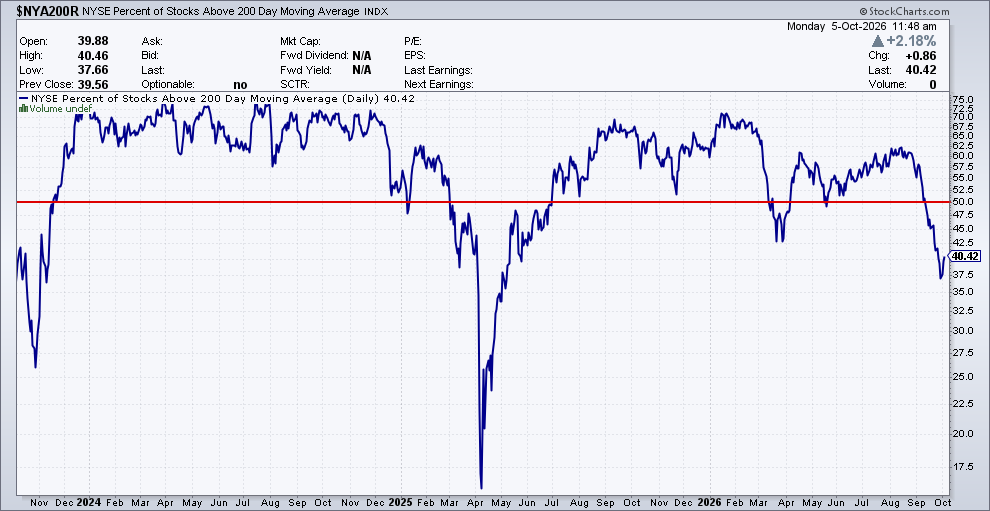
Y un dato que lo resume todo: más de la mitad de los valores americanos cotizan por debajo de su media de 200 sesiones mientras el índice está más cerca de máximos que de mínimos. Es un mensaje de debilidad de fondo importante.
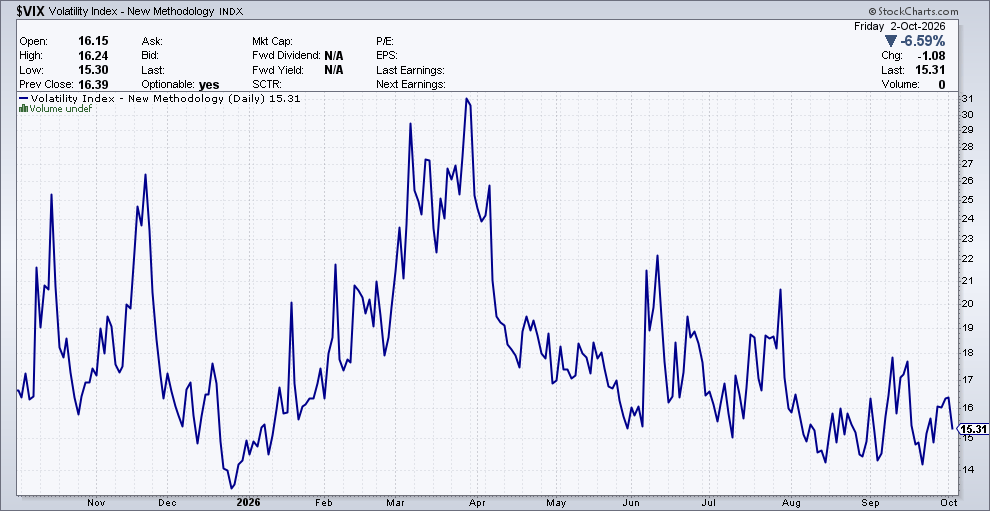
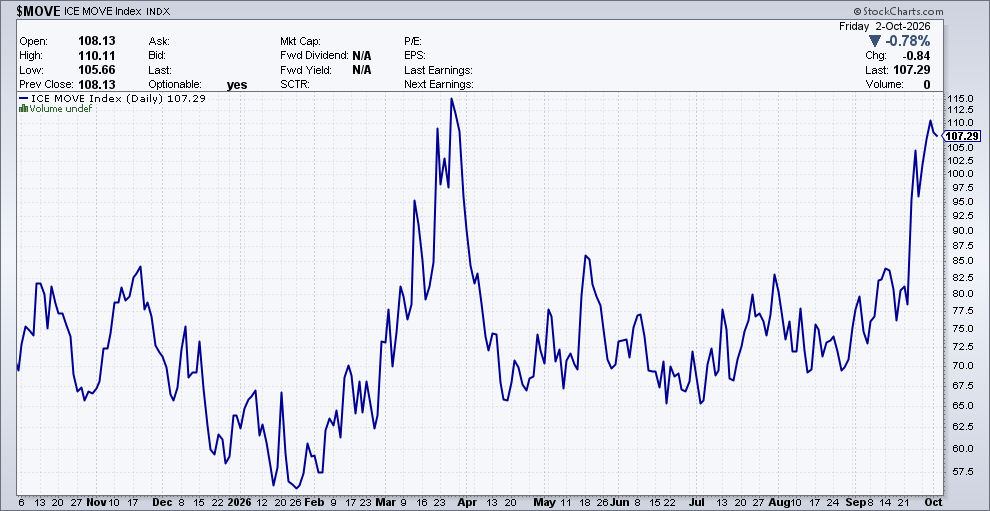
$VIX (el indicador del miedo). Pero, on the other hand… miedo ninguno. El VIX está en torno a 15, muy tranquilo. Lo curioso es que su primo de la renta fija, el índice MOVE (la volatilidad de los bonos), está por encima de 100, en el percentil 98 de su historia reciente, mientras el VIX está en el 15. Los bonos gritan y la bolsa duerme. Esa disonancia, por sí sola, es para atarse los machos. Hay momentos para el coraje, momentos para la prudencia e incluso momentos para la imprudencia. Pero este es un momento de ver los toros desde la barrera más bien.
Oro, Bitcoin y petróleo
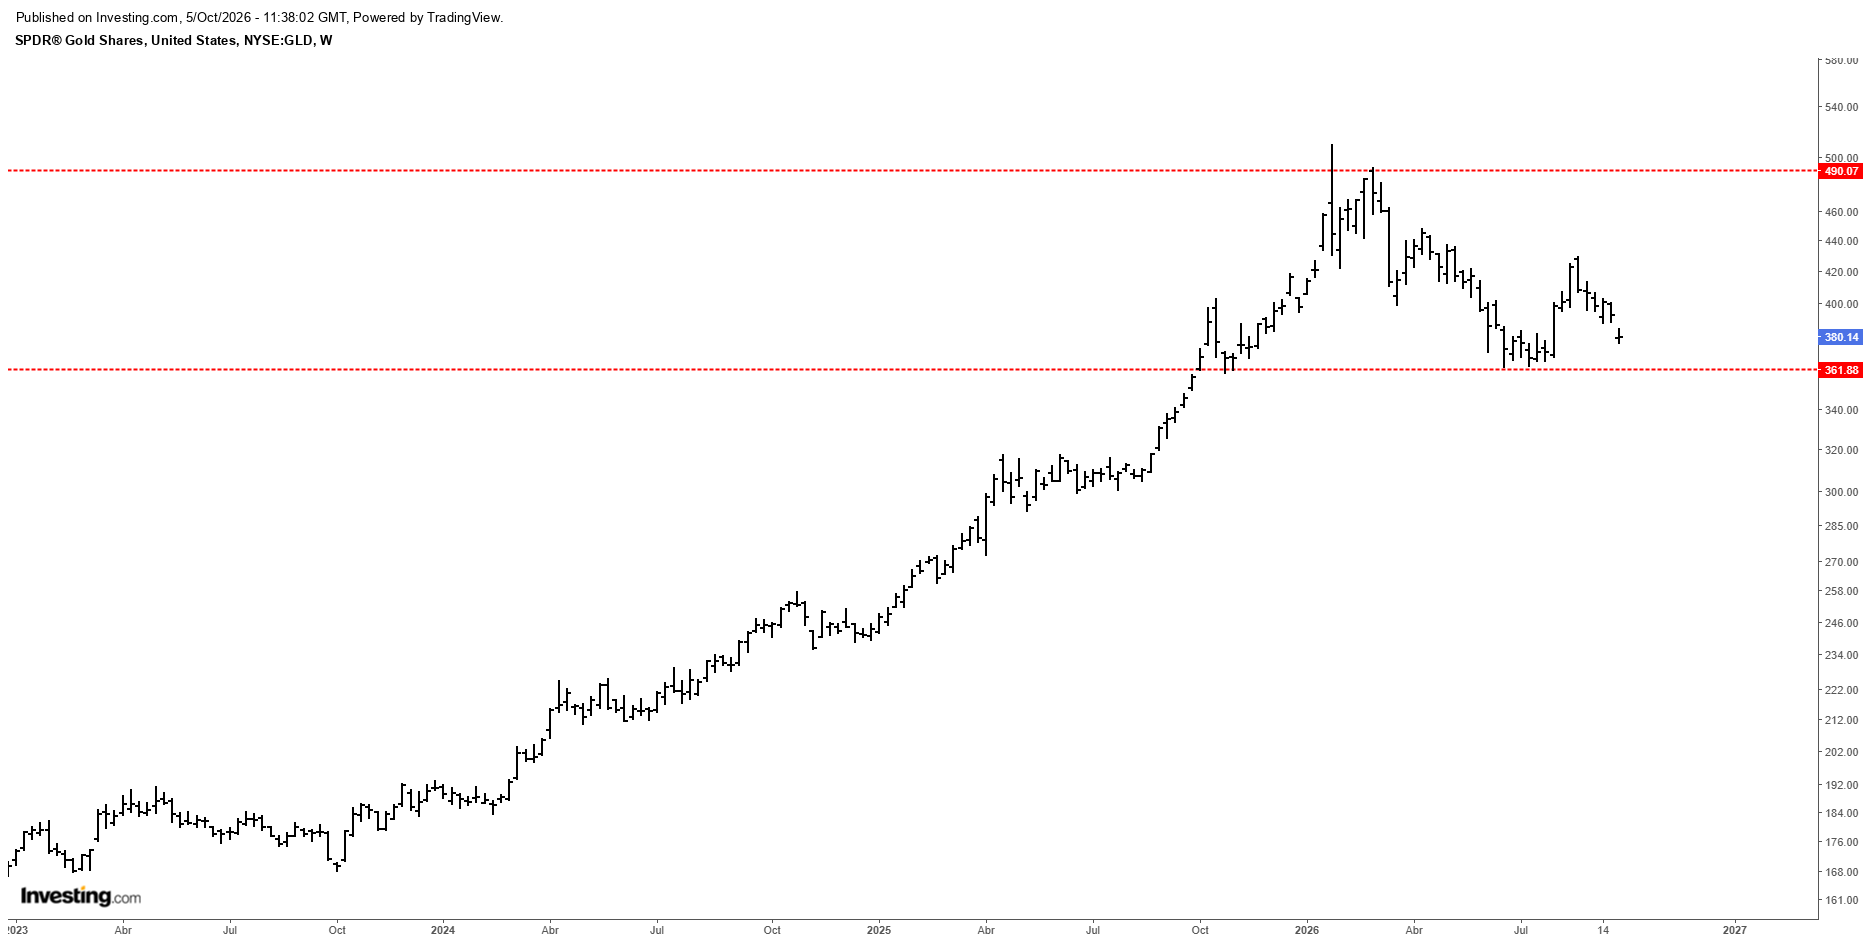
Oro. El oro no ha dicho su última palabra. Ronda los 4.160 dólares, tranquilo, respetando su resistencia y listo para subir si la cosa se tuerce.
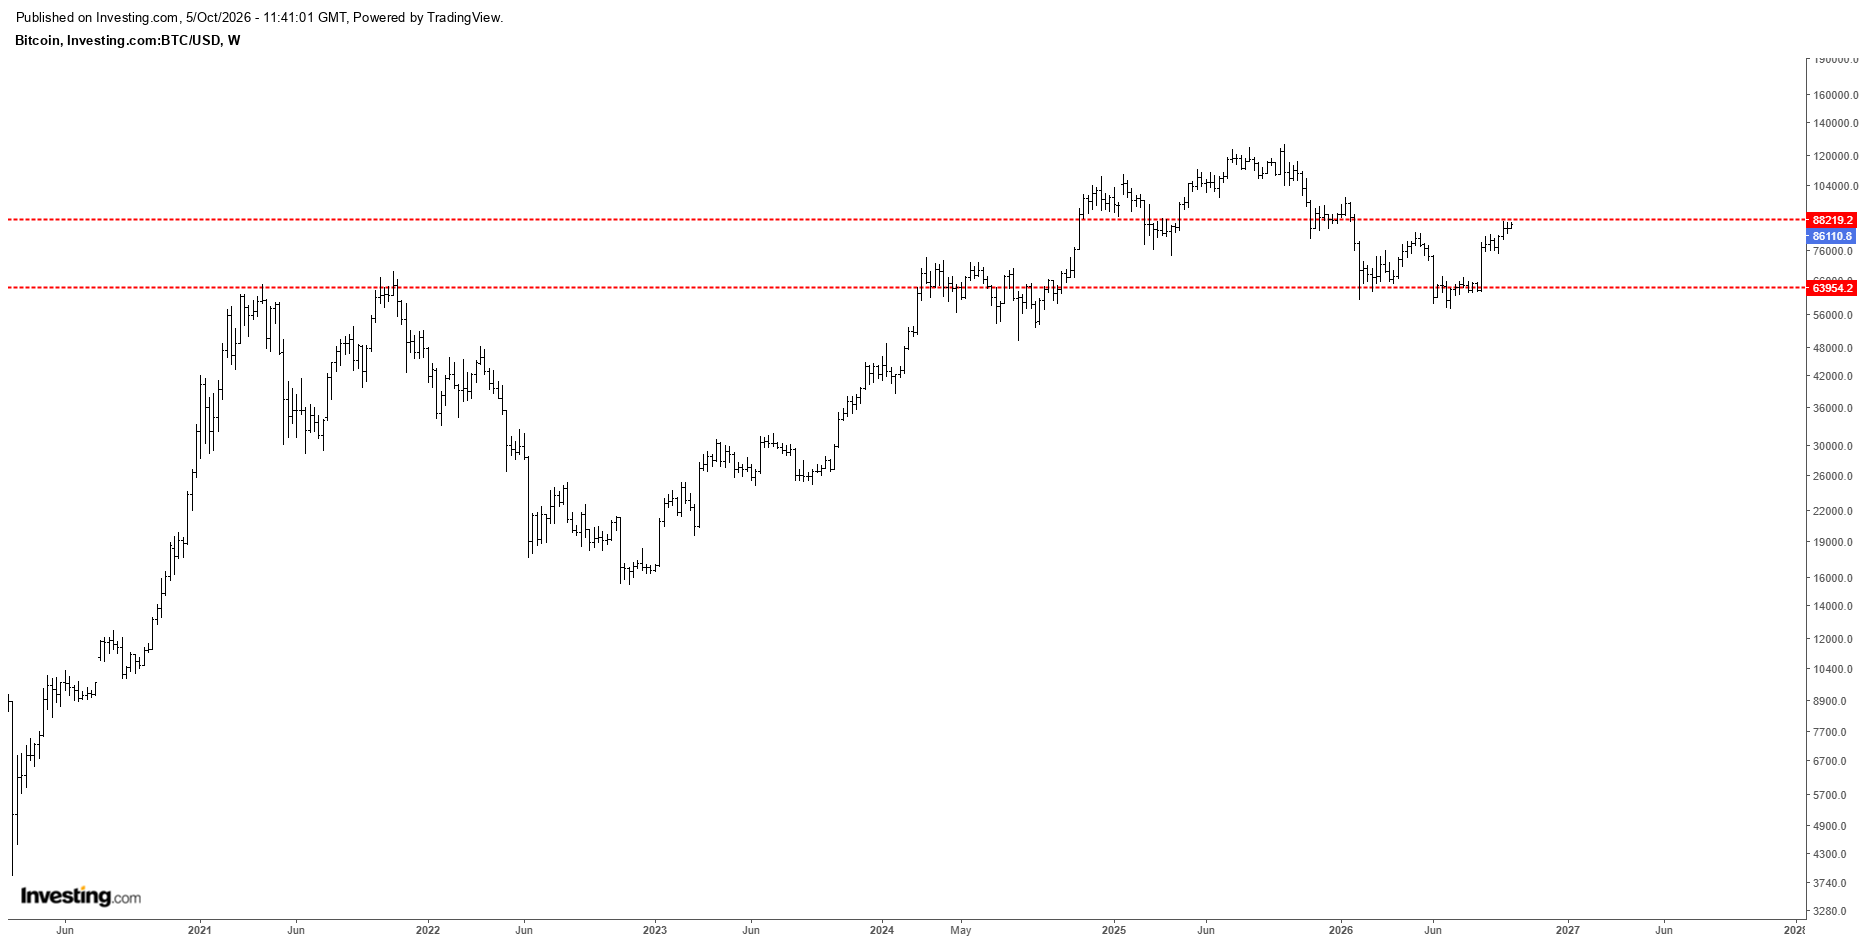
Bitcoin. Está bien, en torno a los 84.000 dólares, pero en zona de resistencia. El gran soporte de fondo sigue estando en los 64.000, que es fortísimo, pero queda lejos. A partir de aquí la velocidad de subida puede no ser tan alegre.
Petróleo. Del petróleo no digo nada, porque depende del humor de un señor tintado de naranja, que suele llevar una corbata roja larguísima, muy por debajo de la hebilla del cinturón, con el fin de disimular la barriga. Seguro que no saben de quien hablo. Según el día va a firmar un acuerdo y según el día va a borrar a Irán de la faz de la tierra. Según el día, por Ormuz pasan petroleros enormes y, según el día, no pasa ni una barca de pescadores. Eso no es analizable. Lo único que sé es que a mediados de septiembre el barril ya estaba por encima de los 108 dólares, y que de ahí sale buena parte de todo lo que les he contado arriba.
En resumen
Tenemos unos bonos exigiendo más rentabilidad y unos bancos centrales que han vuelto a subir tipos. Tenemos una inflación de oferta que pisa el acelerador al ritmo del petróleo. Tenemos una bolsa que cotiza más cara que en el año 2000 respecto a la liquidez que circula, y unas tripas de mercado que piden cautela. Y, aun así, un índice rector que se niega a caer y una volatilidad que duerme el sueño de los justos.
En estos escenarios, querer adivinar techos o ser el más listo de la clase suele salir caro. Ponerse corto en un mercado alcista como Michael Burry solo lo puede hacer él. Pero cargar más riesgo ahora tampoco me parece una idea brillante (soy amarrategui, por si no se habían dado cuenta).
La clave no está en salir corriendo a la liquidez ni en apostar por la IA pase lo que pase. Está en vigilar la duración en la renta fija y filtrar bien la calidad crediticia. Y en la renta variable, en elegir empresas capaces de digerir unos tipos altos durante más tiempo: que la tecnología tire del carro no significa que todo el carro sea a prueba de bombas.
Buena inversión.
Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.
RGPD: A través de este sitio web no se recaban datos de carácter personal de los usuarios, ni se ceden a terceros.

