Vamos a contar mentiras


Me fastidia ponerme de mal humor  después de ver un gol como el de CR ayer en Roma (y lo dice un culé), pero estoy tan saturado de leer frases vacías de tipos que confunden el asesoramiento financiero con un bote de gomina que mire usted: me voy a poner pelín borde.

Hoy mismo he leido en un medio digital a un señor (que no conozco de nada y seguro  que es un estupendo profesional) que dice que le gusta el Popular “porque solo se paga a 0.6 veces sus fondos propios”…..

Insisto con esto, nada en contra del profesional que hace esta  afirmación; yo mismo las pocas veces que me han entrevistado he dicho lo primero que me pasaba por la cabeza (ya sabe usted, los focos, las azafatas, el ir maquillado….lo ponen difícil).

El problema es que Juan Inversor se confunde y puede tomar al pie de la letra estos mantras e invertir sin ton ni son “porque está bien por valor en libros”.

Lo de comprar por un bajo valor en libros me gusta. Lo compro. Pero ¿de verdad tiene el Popular (o cualquier otro banco) un “bajo valor en libros”?  ¿Sabemos analizar un banco o al menos tenemos una idea intuitiva del negocio bancario?

Les voy a explicar el racional del asunto. Vamos a hacerlo fácil y no voy a poner balances ni cuentas de resultados. Solo imaginen un banco que en su activos tiene inversiones crediticias por 200.000, inversiones en títulos (bonos gobierno y corporativos) por 80.000 y  que en el pasivo los fondos propios son por 77.000. Por supuesto el balance tendría más partidas y hasta lo hariamos cuadrar. para nuestro ejemplo nos vale con que se queden con las principales inversiones del activo (inversión en crédito a clientes y en cartera de bonos) y con los fondos propios. Repito: 200.000 en créditos, 80.000 en cartera de bonos y 77.000 en fondos propios (no pongo ceros, quédense con la idea).

Sabemos que el valor en libros se define como el precio que pagamos por acción dividido entre el valor teórico contable (por acción). Como es lógico y de forma generalizada cuanto menos paguemos mejor estamos comprando. Si la acción cotiza a 2 euros y el valor teórico contable o valor en libros es de 3 euros, estaría comprando a 0.6x veces valor en libros, la acción vale menos que su valor teórico. Un chollo. ¿Sí?
rato y blesa

Foto: EFE

Imaginen que el banco anterior (pónganle el nombre que quieran) está cotizando a 0.6x veces su valor en libros. Supongamos que el capital está dividido en 10.000 acciones y que con fondos propios de 77.000 euros el valor teórico contable son 7.70 euros  y que está cotizando a 4.62 euros, lo cual nos lleva al ratio de P/BV (Precio/valor libros) de 0.6x veces. Hasta aquí me siguen. Tenemos un banco que sobre el papel cotiza a 0.6x veces valor en libros. Vamos bien.

¿Parece una buena operación no? Compro a 4.62 la acción de un banco que cotiza a 7.70… ni las Black de Caja Madrid…

No obstante, como llevamos tiempo leyendo el blog de un tio zumbao que aunque forma parte del propio sistema nos invita a pensar un poco; este sujeto nos decía que no nos creyésemos (todas) las noticias y recomendaciones de los asesores financieros a pies juntillas y como tenemos alguna duda de la salud de los bancos nos haremos  algunas preguntas.

1.Qué pasa con el ratio de cobertura. Oh¡¡¡ suponemos que nuestros amigos que gastan más en gomina que en libros han revisado antes la evolución del ratio de cobertura. Este ratio es fundamental cuando analizamos la salud financiera de un banco. Relaciona el total de las provisiones por morosidad con el volumen de créditos impagados.

Mi banco tiene 200.000 en préstamos y veo que tiene contabilizada una tasa de morosidad del 8%, esto es 16.000 y un ratio de cobertura del 40%, esto es, ha provisionado 6.400 millones para futuras contingencias. Me explico, los 16.000 millones no quiere decir que se vayan a impagar al 100% y además, si han provisionado “solo” un 40% es porque el banco ha tomado colaterales; hipotecas de bienes inmuebles de todo tipo, prendas sobre bienes (valores, barcos, existencias etc), avales….y cree que con eso tiene suficiente (o no puede dotar már porque se carga la cuenta de resultados, no reparte dividendo y se lia parda, ya saben).

Hasta aquí y con estos números mi banco tiene unos fondos propios netos de 77.000 euros.

Pero la vida es dura.

Supongamos que no han calculado bien, y que al final la mora real a la que se tiene que hacer frente no es del 8% sino del 20%. Ha sido un banco que no ha dado bien los créditos (y ya no entro en otros motivos vistos en España como la compra de bancos en Florida a precios interesantes o promociones inmobiliarias en el Caribe) y a veces pasan estas cosas. La mora real es de 40.000 y como solo ha dotado 6.400 tiene que dotar 33.600.

Al dotar 33.600 los fondos propios se reducen en ese importe (a mayores pérdidas menores fondos propios) y se nos quedan en 77.000 – 33.600= 43.400

Tenemos pues un valor en libros de 43.400/10.000 acciones= 4.34 que frente a una cotización de 4.26 nos da un P/BV del 0.98x. Distinto verdad.

Pero ahí no acaba la juerga. El banco invierte en sus clientes (prestamos) pero también en bonos de todo tipo y resulta que se liaron a comprar bonos de Grecia como locos (que le pregunten a algún banco alemán muy nombrado estos días) y bonos de bancos italianos  y portugueses porque parecían muy buena opción. Ya no se trata de que esos bonos puedan impagarse, sino  de su valoración, del mark to market diario. Supongamos que de la cartera de títulos de 80.000 nuestro banco tiene 30.000 que han caído un 25%, es decir, tienen que valorarse a 22.500 con una pérdida latente de 7.500.

Entonces nuestros fondos propios serian de 43.400 – 7.500= 35.900, esto es 3.59 euros de valor teórico contable por acción,  que con una cotización en el mercado de 4.26 pasaríamos a un valor en libros de 1.19x veces …..glups….y yo que pensaba que a “0.6x veces valor en libros compraba bien”.

Nota 1: me interesa que se queden con el ejemplo y no con los detalles. Si el banco funciona a nivel comercial tendría capacidad para absorber parte o toda de esa mora.

Nota 2: si siguen la prensa económica verán que aunque el ejemplo esté pensado para respaldar el racional que les quiero plantear estas cosas pasan (moras elevadas). Si a alguien le parece que una mora del 20% es imposible que haga el ejercicio de ver qué partidas se han traspasado al Sareb y que haga el ejercicio de ver que importes se están refinanciando en operaciones tipo Pescanova o tipo Abengoa…a lo mejor con el 20% ni le llega…

Nota 3: el único mensaje que me gustaría transmitirles si ustedes me lo permiten es que si van a invertir por fundamentales o bien hacen cuatro números (ni que sea a palmos) para ver si los fundamentales aguantan la prueba del algodón o bien siguen a analistas que analizan y no a vendedores de humo que como decía el gran Gekko «confunden una preferente con un detergente»…

Buena inversión ¡¡


El año de la Kung-Fu sion

Primer post del año y voy y les suelto un chascarrillo de chaval de primaria.

El juego de palabras “Kung-Fu síon” sirve  para hacer referencia a los vaivenes que nos está trayendo China (los descerebrados amantes de Kill Bill como yo ya saben que el Kung Fu es el arte marcial originario de China, como el Karate lo es de Japón, el Taekwondo de Corea y tomar una caña con pincho –en  barra de bar abarrotá y camarero con camisa blanca llena de lamparones- es lo más parecido que tenemos en España a un arte marcial).

bolsa_china1.jpg_140380115

Ahora en serio. Voy a intentar aclarar un poco la situación ante la avalancha de informes de las distintas casas de inversión, los titulares de prensa, los análisis sesudos y mil informaciones más contradictorias que circulan por ahí que nos confunden y nos impiden hacer lo más importante que puede (y debe) hacer un inversor: pensar.

La estructura que les presento es la siguiente:

  1. Qué está pasando
  2. Qué dicen los analistos
  3. Mi mini análisis
  4. Mis sugerencias

Here we go.

  1. Qué está pasando

Rentabilidades Ytd (desde el 1 de enero) de índices y activos relevantes.

-Ibex -6.58

-Eurostoxx 50 -5.95%

-CAC 40 -5.29%

-DAX 30 -7.05

-Bund + 1.12% (en precio, sube el precio baja la Tir –la rentabilidad-)

-T Note 10y: 1.53% (bono americano)

-Euro/Dólar spot: -0.10%

-S&P 500 -7.52% 

-Russell 2000 -10.87%

-IBB (Indice Nasdaq de Biotech) -17.20%

-Petroleo Brent (USO) -17.36%

-Oro lingote (GLD)  3.21%

-China (FXI) -12.67%

Fuera de interpretaciones subjetivas la realidad es una caída generalizada de la renta variable. De toda. Y toda es toda del mundo mundial. El fostio de hoy en Estados Unidos da que pensar.

Subidas de la renta fija de calidad (bonos soberanos) y sube –por fin- el oro aunque el resto de materias primas (cobre, soja, maíz, carbón, acero etc) siguen cayendo de lo lindo.

  1. Qué dicen los analistos

Por un lado tenemos a  los radicales.

…los que dicen que viene el fin del mundo…

A propósito les adjunto un artículo publicado ayer en The Guardian que incluye el enlace a un informe de RBS (Royal Bank of Scotland) demoledor. La frase más destacada hoy por lo medios patrios extraida del informe citado es la siguiente:

«Véndanlo todo salvo los bonos de mayor calidad. Se trata de recuperar el capital, no de obtener rentabilidad. En una sala abarrotada, las puertas de salida son pequeñas».

“Creemos que los inversores deben tener miedo por la amenazante perspectiva para el mundo en este año”.

Si se manejan con el inglés y quieren acojonarse –pero acojonarse de verdad – ahí va:

http://www.theguardian.com/business/2016/jan/12/sell-everything-ahead-of-stock-market-crash-say-rbs-economists

… y los que dicen que marica el  último, que esto es un chollo

“Deutsche Bank: el objetivo del Ibex en 2016 está en 11.000 / 11.500 puntos. A 8.800 es un regalo” publicado en http://www.estrategiasdeinversion.com.

Fíjense que difícil si seguimos al pie de la letra los dictados de los gurús: dos casas de inversión prestigiosas y de primer nivel dicen cosas muy distintas. Uno me dice que venda todo (salvo bonos de calidad) porque viene la madre de todas las crisis. El otro me dice que aproveche, que el mercado está regalando dinero y no aprovecharlo es de tontos”…

Por otro lado tenemos al resto:

  • La economía americana está en pleno empleo con unos datos recientes de empleo no agrícola de record
  • Las economías desarrolladas, especialmente Estados Unidos y Eurozona van a seguir creciendo con vigor, con un crecimiento algo menor que el previsto pero sano y con buenos fundamentales
  • Se espera que el BCE continúe apoyando el crecimiento y que la Fed eleve tipos pero de forma cautelosa (además siempre nos dicen que la subida de tipos ratifica la fortaleza de la economía USA)
  • El petróleo va a estabilizarse, dando lugar a una normalización etc etc

Pongan el nombre de la casa que quieran porque estas cosas “vigor de la economía”, “petróleo estabilizándose”, “buenos fundamentales”, son las muletillas que se utilizan en el mundo financiero para llenar páginas y páginas con afirmaciones vacías de contenido y que absolutamente todo el mundo financiero utiliza en uno u otro momento (hasta los que tenemos un blog)… es que mire usted…esto de pronosticar el futuro es tan difícil.

El lio viene con China. De golpe todo el mundo se ha convertido en experto en la economía china y en los 13 dias que llevamos de año se habrán publicado…..13 millones de análisis de la situación china. La última moda  está en comparar el diferencial entre el Mainland Yuan o Yuan onshore (el que cotiza en el continente) y el Yuan offshore (el que cotiza en Hong Kong).

3 Mi mini análisis

Respire, respiración abdominal me refiero, porque después de pensar que el diferencial onshore-offshore del yuan puede determinar la bondad de su cartera de inversión entiendo que esté en estado de shock.

Lo primero: de verdad de la buena sabemos poco de China, más allá que sus mercados son un casino donde señores con gorra, como el de la foto de hoy, se pasan el dia especulando sin tener ni idea de qué va la cosa y el gobierno interviene en absolutamente todos los negocios del país.

Lo que a mi no me gusta de China es que está haciendo las mismas tontadas que el resto del mundo ¿Qué la economía se ralentiza? Pues nada, le metemos un incremento de deuda del 160% al 240% del PIB en 8 años y fuera (2007-2015) ¿Qué exportamos menos? Pues nada, depreciamos el yuan (les juro que no sé si deprecian el onshore, el offshore, o los dos)  y a exportar más….y yo digo ¿y la deuda con una moneda más débil como la pagarás guapito?

¿Saben que peso tiene China en las exportaciones de España? Menos del 1.5%  Es cierto que todo está interrelacionado y que Alemania si va a sufrir mucho más que nosotros con China y de rebote el impacto en Alemania también nos llegará. Es cierto que Latam (latinoamerica) tiene una altísima dependencia del precio de las materias primas y ahí si que nos da…..pero todo en su justa medida y nuestras ventas directas a China no son nada relevantes para nuestra economía.

China es un black box (una caja negra) y realmente la información que nos llega es sesgada y poco fiable, por lo tanto, sí que nos tenemos que preocupar si China se constipa, pero no llegando a la obsesión de controlar el dia a dia chino para decidir nuestras inversiones y centrémonos más en la calidad de nuestros activos y en el timing ¿hay que estar siempre invertidos?

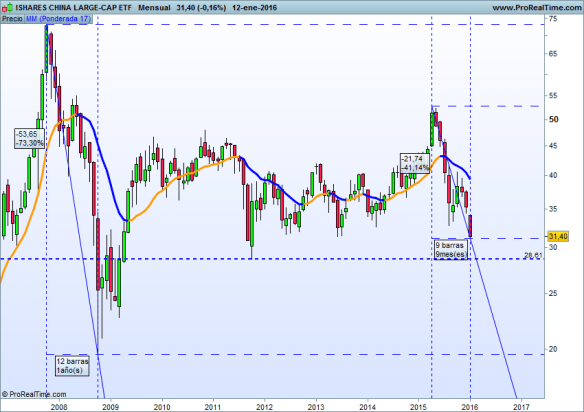
Les adjunto el gráfico del rey del manbo -S&P- (cierre ayer, no incorpora el batacazo de hoy) y del FXI (ETF de los más importantes del mundo para invertir en China).

Dos reflexiones. El SP está en lateral-bajista en espacio temporal mensual y perdiendo momento. Pero ojo, les he marcado tres puntos de inflexión. En el espacio A el mercado corrigió un 17% para seguir subiendo. En el espacio B corrigió un 22% y siguió subiendo y en el C lleva una corrección del 12% -incluida castaña de hoy- y podría seguir cayendo perfectamente hasta el importante soporte de 1580/1600 y sabe qué, que estaría dibujando –en visión largoplacista- una “saludable” corrección del 38% que le permitiría volver a subir con renovados brios (tenia ganas de poner «renovados brios» que se le va a hacer)

sp

En cuanto al FXI muestra que China es un mercado chungo que cuando cae lo hace rápido y fuerte. En 2008 cayó un 73% (ojo al dato) y esta última corrección ya es del 42% (gorda gorda).

FXI4. Mis sugerencias

La primera ya se la he dado. No pretenda convertirse en un analista macroeconómico estudiando lo que pasa en China  para gestionar su cartera. Céntrese más que nunca en lo que puede controlar que es invertir en activos de calidad y a largo plazo.

Lo segundo. No tenga miedo a la liquidez. Ningún banco le va a recomendar que tenga el dinero en liquidez (pa’entendernos: en  cuenta corriente) si usted tiene el dinero en fondos de inversión el banco genera ingresos si lo tiene en liquidez no. He estado revisando un montón de carteras modelo este año y apenas he visto que se recomiende un porcentaje alto en liquidez y ¿saben qué? Es muy, pero que muy importante ponderar fuerte  hoy la liquidez pase lo que pase. Why?

Supongamos escenario Royal Bank: estaré dándole una buena protección a mi cartera. Si paso de estar 100% invertido a estar 50/50, solo con eso ya estoy haciendo muchísimo más que buscar “lo que sí suba”.

Supongamos escenario Deutsche: me espero a que el mercado de signos claros de recuperación y ahí entro con toda la liquidez disponible. No habré comprado en el momento más bajo pero si a precios más atractivos que en los picos de noviembre y reduciendo el riesgo de timing.

Lo tercero: activos buenos.  Si finalmente decide invertir (o seguir invertido) céntrese en bonos soberanos y en  crédito de muy alta calidad y huya del High Yield. Y por favor, no me diga respecto al High Yield “¿y si luego sube qué listillo?” Pues si luego sube no pasa nada señor mio, hoy estamos hablando de controlar el riesgo ante un panorama incierto. En cuanto a acciones más de lo mismo. Las pequeñas compañías en crisis sufren más que las grandes (el Russell 2000 cae bastante más que el S&P).

Lo cuarto: habrán sorpresas. Siempre las hay. Las elecciones USA son el 8 de noviembre ¿alguien se cree de verdad que en 6 meses la Sra Yellen va a subir los tipos cuatro veces? Yo creo que no. Si los suben dos ya me parecerá una hazaña. Y ¿si no suben los tipos como el mercado espera qué pasará con el dólar? Pues que quizá no suba lo que el mercado descuenta y se nos aprecie el euro. ¿Y si se nos aprecia el euro que pasa con la economía europea ahora que va tan bien? Pues que ya no irá tan bien….y no sigo porque esto es un no parar.

Buena inversión ¡¡

Bolsas europeas: comprar, vender, esperar (o todo lo contrario)

Esta semana no puedo (ni quiero) escaquearme de opinar sobre el impacto del asunto heleno en las bolsas europeas.

Empiezo por el final: mi recomendación es esperar.

Si está invertido en bolsa europea recomiendo mantener la posición, es decir, esperar. Y si no está invertido en bolsa europea y está pensando ser un audaz especulador que se adelanta a los mercados, le recomiendo lo mismo: esperar.

Mi análisis hoy no es tanto cuantitativo como si cualitativo. Vamos a ver algunos “que”:

Que Grecia está fastidiada (sé que “fastidiada” suena muy cursi, pero -odida suena basto) es un hecho. Muy fastidiada.  En estos años de crisis su economía ha disminuido en más de un 20%. Eso es una burrada. Por comparar, en la Gran Depresión americana de los años 30 el PIB cayó poco más del 27%…y hemos visto muchas películas de lo terrible que fue (no se pierda Las uvas de la ira). Otra cosa, y aquí entraríamos en juicios morales que como especuladores no nos corresponde es de quién es la responsabilidad de dicha situación ¿de Angela Merkel? ¿de España que nos deben 25.000 millones? ¿de los hedge funds? ¿de los mercados financieros?….mi opinión ya se la imaginan.

Que en 2010 Grecia era un marrón que se llevaba el sistema bancario por delante (y con él todas las finanzas europeas) es un hecho. Qué hoy la realidad es otra: también. Con la mayor parte de la deuda griega en manos del BCE y no de bancos privados, una traca final del sex symbol Varou-fucker es perfectamente asumible por el sistema. Otra cosa, y  ojo al dato, es que un default de Grecia se llevaría por delante los fondos propios del BCE y se tendría que recapitalizar.

Que en 2010 el presidente del BCE era un muermo como el Sr.Jean Claude Trichet era una cosa, que en 2015 tenemos a Super Mario (para mi el  italiano más importante tras il Cavaliere y Andrea Pirlo) es otra. Y Super Mario  tiene un misil Patriot que se llama PSPP (Public Sector Purchase Program) que está fabricando pasta todos los meses; 60.000 millones oiga, que no es cosa baladí.

Que en 2010 en PIB de España fue del -0.3% era una cosa, hoy va a ser superior al 3.00% con la tasa de paro más baja desde 2011 y prácticamente todos los indicadores macro marcando claramente ciclo expansivo.

En fin;  que se pueden dar dos situaciones (la realidad es tozuda y los escenarios múltiples e inimaginables, pero por algo hay que empezar).

  1. El domingo sale NO. Pues a fabricar “New Dracma” porque Doña Ángela y su guardia de corps en silla de ruedas no van a aflojar la mosca. A corto plazo para Europa malo, a largo: muy bueno. Para los griegos la hecatombe económica a corto plazo y a largo aspirar a ser la Cuba de Europa: sol, fiesta, hospitales sin medicinas y cartilla de racionamiento.
  2. El domingo sale SI. A corto plazo asunto arreglado y mercados arriba y no tanto por causas financieras; a fin de cuentas el problema de fondo va a seguir existiendo: un país en bancarrota, sino porque la imagen mundial y prestigio del BCE aumentarían de forma considerable. Euro reforzado, activos de riesgo arriba.

Y al final, como inversores/especuladores ¿qué hacemos?  Lo que he dicho al principio: esperar el desenlace. Salga el que salga va a ser bueno para Europa la diferencia es si a corto plazo vamos a llorar y a largo a reír o a corto a reír y a largo….ya veremos.

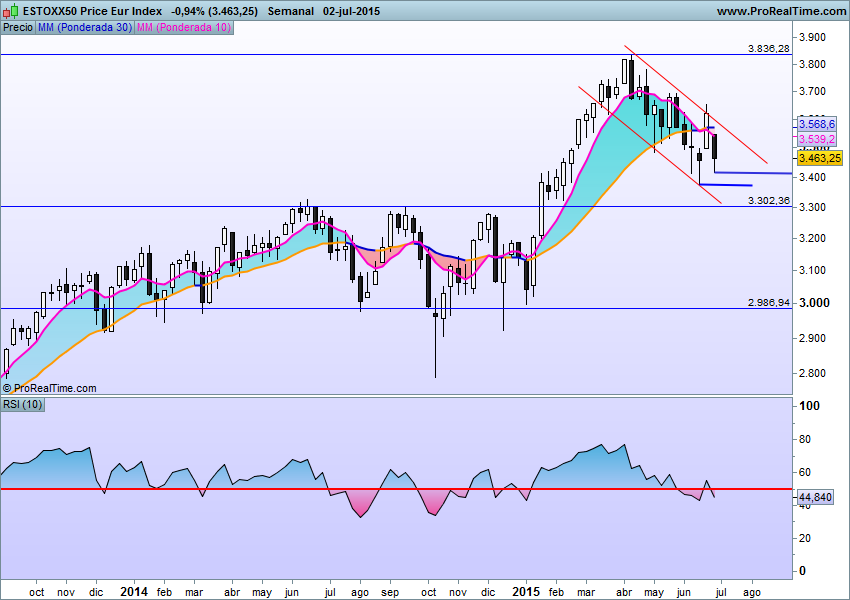
Les adjunto el gráfico del Eurostoxx donde claramente estamos en un canal correctivo bajista y el segundo marca exclusivamente los retrocesos de Fibonacci.  El índice ha retrocedido un 50% del movimiento desde inicios de año. Si a partir de aquí remonta se podría decir que la tendencia alcista se ha reanudaría pero si cayese con fuerza entraríamos en una zona más preocupante. Lo dicho: hay que esperar porque la caída no es un crash pero tampoco estamos seguros de que remonte el vuelo (a corto).

Puede ampliar clickando

Eurostoxx 1

Retrocesos de Fibonacci:

eurostoxx 2

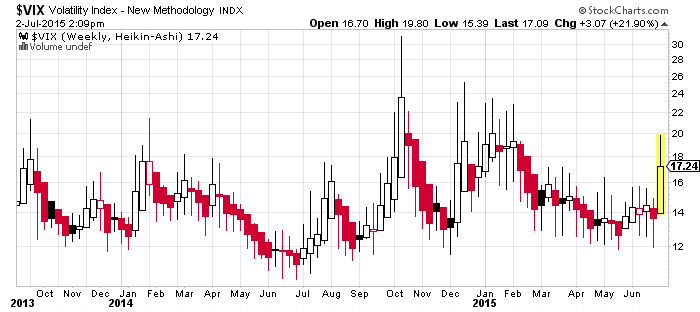
Por último les dejo el VIX (volatilidad). OJO con el velón que ha desplegado (velas heikin -ashi) ¿de verdad el aumento de la volatidad USA tiene que ver con Grecia? Con las juergas que se pegan Tsipras y Varou-fucker no nos estamos enterando de lo que pasa con la bolsa China, ni lo que pasa con ¿la burbuja? de bonos, ni de lo que pasa con los emergentes, ni de lo que pasa con las materias primas, ni si la subida de tipos USA va ser como la canción de ABBA «chiquitita» o va a ser rock duro. Algún gurú piensa que en poco tiempo podria llegar a ser de hasta 125/150 puntos básicos. Ojo al dato que sacar buenas rentabilidades está cada vez más caro.

vix semana heikin

Buena inversión ¡¡

INDRA. De distressed a oportunidad

La mayor parte de ustedes saben de mí como asesor de inversiones  (al final del post tienen el link de una entrevista reciente que me han hecho en La 2 en esa faceta)  y me conocen menos por una de mis especialidades profesionales que es el restructuring o reestructuración de empresas en dificultades, e Indra es un caso claro de restructuring.
Pero de restructuring de lujo porque es una empresa – una empresaza diaria yo- con una potencialidad brutal.

Vayamos primero a lo mollar ¿Qué hace Indra? Es el líder español en consultoria tecnológica y en algunos apartados –simuladores aeronaúticos- uno de los líderes mundiales. La verdad es que hace un montón de cosas que se me escapan. En un proceso de restructuración real lo primero seria enterarnos a fondo de lo que hacen en todas sus areas de negocio y qué peso sobre ventas y márgenes aporta cada unidad de negocio….pero nosotros a lo nuestro. Y lo nuestro hoy es llevar la gorra de especuladores medioplacistas (lo del daytrading es, para el gran público, un cuento chino, algún dia les hablaré de ello) por lo que no precisamos un nivel tan profundo de conocimiento de la compañía como el de un restructurador de empresas profesional. Aunque si tiene interés se va a sorprender de todo lo que le ofrece la estupenda web de Indra, para mi un ejemplo de transparencia y facilidad de uso (siendo consultores de tecnología…tiene su lógica) http://www.indracompany.com
Vamos a seguir con lo segundo mollar. Nos vamos a quedar en la superficie. Simplemente que nos suene la música. Quien quiera hacerlo bien tiene toda la información contable que requiera y más en la web de la compañía. Y ¿qué es lo segundo mollar? Los números; balance y cuenta de resultados, deuda, expansión de ventas, Nof, working capital, costes financieros , etc etc….lo que siempre deberíamos hacer antes de invertir y pocas veces hacemos.
A destacar:
– Ventas estancadas. En 2012 vendió 2941 millones, 2013 fueron 2914 y 2015 2937, en el primer trimestre del 2015 caen un 5% respecto del mismo periodo del 14 aunque la compañía hace referencia, entre otros a “la estacionalidad del negocio de procesos electorales”. En general y más allá de la bondad de la afirmación de la compañía suelo ser escéptico cuando una empresa en dificultades habla de “estacionalidad”, “extraordinarios o atípicos” o “causas ajenas”. Piensa mal y …
– Lo bueno en relación a las ventas es que más del 60% de la facturación son exportaciones.
– Los márgenes se han ido al garete. El EBIT (beneficio antes de intereses e impuestos) ha pasado del 7.4%  en 2012 al 6.8% en 2013 y -1.4% en 2014
-A pesar del estancamiento en ventas y caída de márgenes el anterior equipo gestor siguió contratando personal (que en una consultoría es, normalmente, el mayor coste) y cerró 2014 con más de 39.000 empleados. Luego volveré sobre esto porque mucho me temo que es la madre del cordero.
-Mu’chungo, la deuda neta (deuda menos la caja) pasó de -274.9 millones en 2010 –ojo aquí el signo menos es bueno, tenían pasta- a 663 millones en 2014 que en el primer trimestre de 2015 ha pasado a 741 millones. Además el coste medio de la deuda en 2014 fue del 4.3%, prácticamente al nivel de una pyme cuando es una empresa top. Malo y requetemalo. En términos de EBITDA, sacando la proyección del EBITDA 2015, que se nos podria ir a 136 millones si sigue una evolución lineal tendríamos una deuda sobre Ebitda de 5.4x veces. Be careful, es alto. insisto es una aproximación muy de brocha gorda. Quédense con que la deuda sube y el coste financiero es muy alto para ser un Ibex.
-El propio informe del primer trimestre 2015 da otro dato malo, generación de caja de -79 millones frente a +21 mismo periodo 2014 y vuelve a hacer referencia a extraordinarios.
Si en este punto están aburridos de números les dejo la “visión” de Indra. En el IESE intentaron enseñarme lo de la “dirección por misiones” ypero soy un caso recalcitrante y nunca lo acabé de entender. Por si ustedes son más agudos que yo (que lo son) ahí va la visión de Indra:

“Ser una empresa innovadora y del conocimiento en las relaciones con nuestros públicos internos y externos (accionistas, profesionales, clientes, etc.), así como con las instituciones que lo cultivan y desarrollan, y con las comunidades en las que actuamos.”

Visto lo mollar y la visión, vayamos a las conclusiones. Algunas magnitudes fundamentales de la compañía no evoluciónan bien pero sigo pensando que nuestro prota puede pasar de casi distressed (chunga) a oportunidad ¿Why?
a) Porque son buenos y operan en un sector de actividad con barreras de entrada. Indra lleva años haciéndose un hueco en el mercado y, hasta donde yo se, tiene buen prestigio, buena imagen de marca y no es un chiringo de venta de pisos: es un sector complejo.
b) Porque, a botepronto y esto es un restructuring de tres al cuarto tiene un problema de exceso de personal. Lo siento, esto no es humanismo, son finanzas y hay formas y formas de acometer un reajuste de plantilla. Si llevas años vendiendo algo menos de 3.000 millones y tienes casi 40.000 empleados, estás con una venta unitaria de 75.000 euros por persona. Cierto es que habría que comparar con la competencia, con la evolución histórica etc etc. Pero recuerden que hablamos de ventas y no de márgenes y vender 75.000 euros por persona y año, sea el negocio que sea, es poco menos que nada.
c) Porque tienen el apoyo del estado (y con él al de la banca). La SEPI compró en 2013 el 20.1% de Indra por 337 millones. A la cuenta de la vieja y siguiendo la valoración de la SEPI Indrá debería capitalizar 1.685 millones frente a los 1.515 reales. Esto da un recorrido teorico de más del 11%.
d) Porque ya han contratado al restructurador. Indra tiene como Presidente a Don Fernando Abril Martorell, un manager de prestigio con amplio bagage financiero. Estuvo en Credit Suisse y tambien en JP Morgan. Ha puesto a un financiero en primera linea por lo que le mensaje es claro: la empresa es buena, la empresa vende pero la empresa tiene problemas de costes y financieros (aumento deuda y coste elevado) y ¿Quién solucionará mejor los problemas financieros que un banquero de prestigio?
e) Porque la bolsa es un mecanismo de descuento y en la caída del 2014 –casi un 50% de nada- ya descontó lo malo pero….en el 52% que llego a subir desde mínimos tambien descontó la entrada de Abril Martorell….
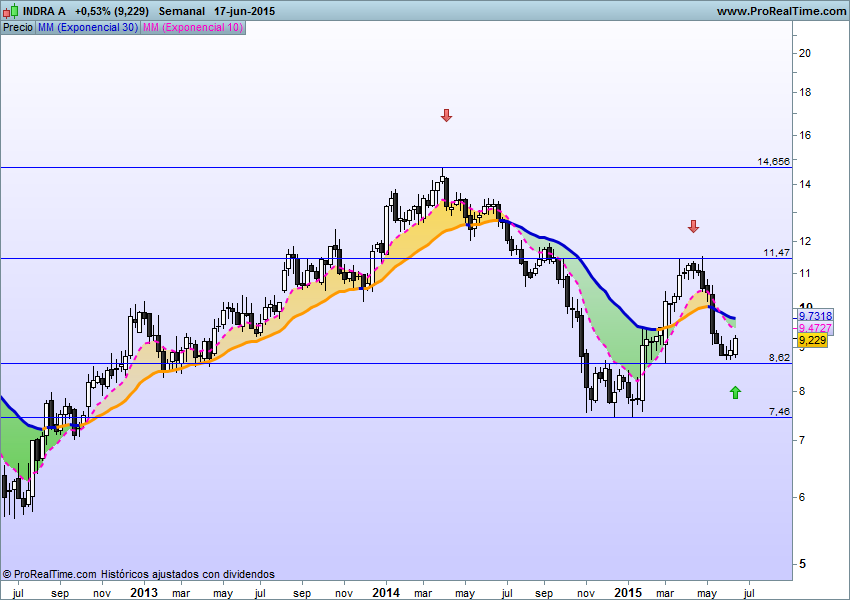
Les dejo el gráfico semanal que como siempre pueden ampliar. A mi juicicio está pidiendo a gritos una entrada y casi les diría que si alguien piensa hacerlo, lo haga antes del Investors Day del 8 de Julio…no vaya a pasar como Gamesa que después de presentar el plan estratégico subió más de un 6%.

indra

Buena inversión ¡¡
NOTA MUY IMPORTANTE. Como siempre les digo. NO se les ocurra invertir su dinero por una recomendación de un blog o de un artículo de prensa. Ni siquiera por el consejo del director de su oficina bancaria que quizá hasta sepa menos que usted. Haga sus análisis e invierta siempre dentro de su círculo de competencia y con prudencia. Si compra Indra y sube no será gracias a este post….pero si cae tampoco, es SU responsabilidad.
Y MAS IMPORTANTE AUN ( al menos para mi 🙂 ): y hablando de círculo de competencia les dejo el link de una entrevista que recientemente me hicieron en La 2 a raíz de la publicación de “Invertir tus ahorros y multiplicar tu dinero para Dummies” que espero que ya se lo hayan comprado http://www.rtve.es/alacarta/videos/para-todos-la-2/para-todos-2-entrevista-angel-faustino/3170456/

Cómo crear una cartera VALUE sobre el Ibex 35

Aunque llevamos un par de días tranquilos estamos viviendo unas semanas muy agitadas con el asunto griego.
Todos los que nos dedicamos a la inversión, tanto pros como amateurs sabemos que cuando se producen las caídas hay que comprar. Es así ¿no? Comprar barato y vender caro. «Compra cuando haya sangre en las calles». «Compra cuando nadie quiere comprar». «Se contrarían y compra cuando todos venden»…etc etc hay cientos de máximas sobre comprar cuando los precios caen.
¿Tu has comprado aprovechando las caídas recientes? ¿el del banco te recomendaba comprar? ¿los analistas recomendaban bolsa estos días? En general no. Nadie recomienda comprar cuando se debe comprar pura y simplemente porque somos humanos y nos dominan las emociones. De eso va invertir y por eso el análisis técnico (bien entendido) funciona tan bien.
El post de hoy va a dar cuatro pinceladas sobre qué acciones del Ibex 35 deberíamos estudiar para formar una cartera de valor ahora que los precios han caído un poco. Recordar que valor es sinónimo de comprar barato pero ojo, comprar empresas buenas baratas, no comprar empresas malas baratas que probablemente acaben siendo más baratas (trampas de valor). Como no vamos a estudiar ningún balance vamos a valorar únicamente PER (cuantas veces pagamos beneficios con datos esperados 2015), incrementos de BPA (aumentos de beneficios esperados en 2015), rentabilidad sobre fondos propios (ROE 2015) Deuda neta (deuda – caja respecto de la deuda financiera) y P/BV (relación entre el precio y el valor en libros o bool value).
No es un análisis profundo –tendria que currarme cuentas anuales; balance de situación, cuenta de perdidas y ganancias, variacionanes del circulante, variaciones patrimoniales etc- pero es mejor que lanzarse a comprar en bolsa porque “es una buena empresa” o “seguro que esta sube”.
Vamos allá:
Mejores PER 2015 esperados: BAnkia, Mapfre, Indra y OHL, el grupo de los segundo mejores estaría formado por ACS, IAG, Santander y Sacyr
Mejores BPA 2015 esperados (aumento porcentual): Bankinter, Caixabank, Mediaset y Gamesa, el grupo de los segundos mejores, Bankia, OHL, Indra y Sacyr
Mejores ROE 2015: Abertis, Amadeus, BME, DIA, FCC, IAG
Mejores DN / FP: BME, Gamesa, Mediaset, Técnicas Reunidas e Inditex con datos negativos (tienen más caja que deuda, el siguiente grupo de empresas muy poco endeudadas son: Amadeus, Ferrovial, Gas Natural, Grifols, IAG, Iberdrola, Indra, Repsol (omito a Jazztel, Endesa y Mapfre por sus peculiaridades).
Mejor P/BV: Gas Natural, Iberdrola, Indra, OHL, Popular, Repsol, Sabadell, Santander y Sacyr
Para hacer tu cartera, de estas escogidas, tendrías que ponderar por criterios y estarías haciendo una selección cuantitativa. Así a lo burro, las más repetidas son las que, a priori son mejores opciones, es decir, pagas menos veces beneficios, tienen mejor rentabilidad sobre fondos propios, tienen poca deuda y no están cara sobre valor en libros.

Una de las más repetidas es Indra. IAG y Gamesa también están por ahí. A mi juicio dos de estas tres pueden hacerlo muy bien en los próximos meses y la otra, dependiendo de lo que haga el petróleo, también (te lo he puesto fácil para saber quién es quien). Ahora bien, si lo quequieres son empresas donde ir a la quiebra sea casi imposible tu elección deberia estar entre Gamesa, Mediaset, Técnicas o Inditex. Cuando tienes más caja que deuda es muy difícil que presentes concurso. La elección es tuya.Te dejo un gráfico en marco temporal mensual muy limpito que es como más me gusta trabajar. Tendencia alcista: si. Resistencia cercana: si. Hay que estar invertido en bolsa europea: si. Y si rompe los 12.000 con consistencia cómprate cuernos y ponte toro (sin segundas lo de los cuernos 🙂 )

Ibex mes
Y te preguntarás por qué no he incluido la rentabilidad por dividendo….pues porque el dividendo no deja de formar parte de los beneficios y ya ha valorado el incremento de beneficios…eso si no sacan el cupón a través de más deuda o de una ampliación de capital (el famoso script dividend) que casos de este tipo hemos visto (y veremos) muchos.
Buena inversión ¡¡

Inmobiliaria Colonial: oportunidad especulativa a corto

Esta semana os voy a mostrar un posible swing sobre Colonial.

Primero de todo y como soy de la vieja escuela, por especulativa que sea la operación me gusta saber donde estoy.

Colonial es una de las grandes empresas patrimonialistas europeas, tiene una cartera inmobiliaria de 5.582 millones de euros y, a priori, está formada por activos de calidad. Ubicaciones en Barcelona, en Madrid y en Paris y cuando ves las direcciones pues malo no es; nombres como Avenida Diagonal o Vía Augusta en Barcelona y Alcalá  y Ortega y Gasset en Madrid entre otras ubicaciones.

Vamos, que por negocio no compite con el Pocero de Seseña. La estructura accionarial tampoco es mala con Villar Mir a la cabeza con el 24% de la compañía (aunque está vendiendo algún paquete), el fondo soberano de Qatar en segundo lugar con el 13%, el banco andorrano Morabanc con el 7% y el grupo Santos de Colombia con casi otro 7%. Por aquí seguimos yendo bien: a estos no les gusta perder ni al parchis y cuando te subes al mismo tren que los que ganan…

En cuanto a números…pues que quieren que les diga, una gran empresa que se está rehaciendo pero con cosas muy interesantes, la cartera de activos tiene cargas por menos del 50% de su valor de tasación (LTV 45.2%) y la empresa está cotizando por debajo de su valor en libros (2.817 millones  fondos propios con capitalización bursátil 1.700 aprox).

Si me creo la recuperación de España y que los activos de calidad van a subir….casi casi que me la tendría que mirar como inversión. Pero hoy no va de eso, hoy va de lanzar un swing con objetivo rentabilidad 7%  y stop del 3.5% (risk to reward 2/1), el stop se puede ajustar más si se quiere … pero cuando los stops van muy pelaos ya se sabe lo que pasa: te salta el stop y luego pasa lo que habías planeado. Si la estrategia funciona, como siempre, se puede aplicar trailing stop.

Les adjunto gráfico que pueden ampliar clickando. La estrategia consistiría en abrir si solo si rompe resistencia más cercana en 0.546 con objetivo en 0.58/0.59 aprox. Insisto en lo de abrir si rompe la resistencia más cercana de forma consistente (o nos esperamos que la rompa o abrimos con stop de compra) estamos especulando con una small no perdamos eso de vista.

 colonial

Let´s be careful out there ¡¡