Análisis técnico: IBEX 35

Vamos a ver el Ibex 35 desde la perspectiva de tres inversores distintos: largo plazo (inversor tradicional de fondos  de inversión y planes de pensiones), medio (position trading) y corto (swing trading).

En el post de hoy no entraré en razones de análisis fundamental, simplemente veremos, a través del análisis técnico que aspecto tiene nuestro índice HOY. Recuerden los menos avezados que velas verdes son alcista y rojas bajistas. Solo utilizaré un oscilador y en el marco temporal mensual por su importancia (el Macd) y velas Heikin Ashi en marco temporal diario por su veracidad validando tendencias.

Como bien saben el análisis técnico tiene una mezcla de ciencia y arte. Esta es mi interpretación.

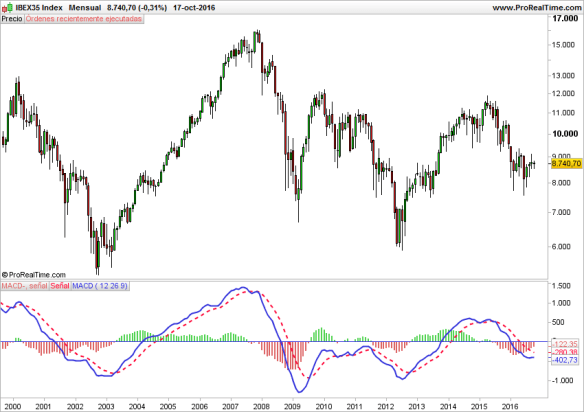
Largo plazo: Ibex en marco temporal mensual con Macd. Escala logarítmica

Desde máximo de abril 2015 es bajista. De momento ha detenido las caídas pero no da muestras de fuerza para volver a subir. El Macd está por debajo de cero y por debajo de la señal. A largo plazo es bajista-lateral. No está bajando más, pero ningún signo de rebote, aunque (ya saben que siempre hay un aunque), aunque está ganando momento y el Macd apunta (solo apunta) a cercano cruce alcista.
ibex-mes

Medio plazo. Ibex en marco temporal semanal. Escala logarítmica

A mi juicio hay un nivel clave que es la zona de los 9.500 (siempre zonas aunque las concretemos en un número concreto). Desde octubre 2013 es una zona testeada en varias ocasiones y desde que la rompió a inicios de 2016 no ha dejado de ser bajista y moverse siempre por debajo de ese nivel.

En visión medioplacista nuestro Ibex está como el gallego que te encuentras en el rellano, no parece que quiera bajar mucho más, pero tampoco invita a subirnos a su chepa.

ibex-semana

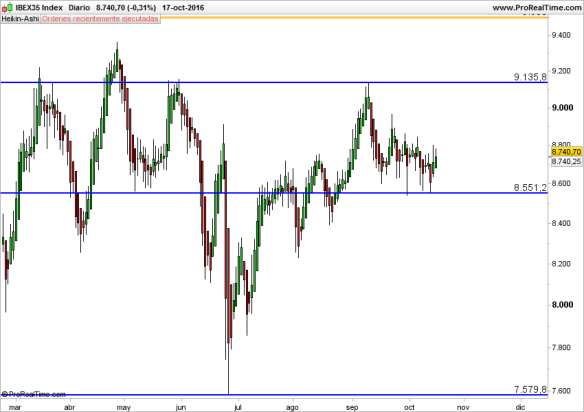
Corto plazo: Ibex en marco temporal diario. Velas Heikin Ashi. Escala logarítmica

Las Heikin Ashi le quitan inmediatez al gráfico pero nos dan una idea mucho más clara y convincente de la tendencia….cuando hay tendencia.

Una de las características de estas velas es que en tendencias sostenidas tienen el mismo color. Fíjense la alternancia de color (verde/rojo) que hay en los últimos días. No sabe donde va.
ibex-dia

Veamoslo con zoom (idem anterior ampliado):

zomm

Vean que desde mediados de septiembre es verde-rojo-verde-rojo sin moverse a ningún lado en un canal de un 7% de amplitud. Poco margen para el swing trading (estupendo para el day trading)

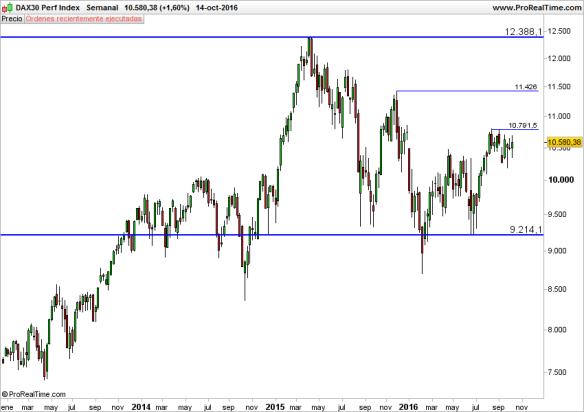
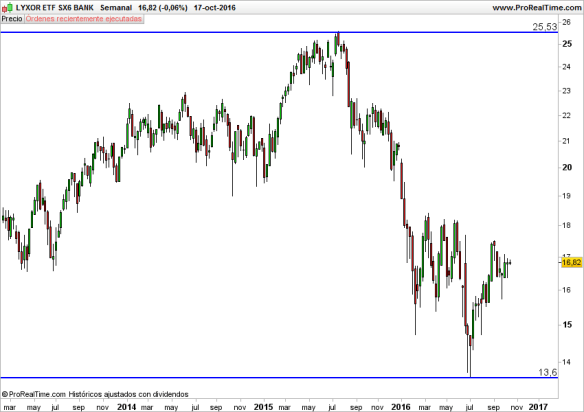
Para cerrar el círculo vamos a ver dos índices que influyen en el Ibex. El kaiser (DAX 30) y los bancos que son el sector que con diferencia pesa más en nuestro índice. Los bancos los veremos a través del sectorial europeo.

DAX 30: máximo cada vez más bajos, pero mínimos cada vez más altos. Mercado lateral sin tendencia pero a la vez secado de volatilidad. Una disminución fuerte de la volatilidad puede ser (suele ser) la antesala de un movimiento mayor ¿hacia donde? Hasta que no rompa por un lado o por otro no lo sabremos.
dax-semana

Bancos europeos: sobran las palabras. Les voy a repetir debajo de este gráfico el de nuestro Ibex en semana y me ahorro el comentario. La coincidencia es casi total. Invito a algún lector fuerte en mates que saque un R cuadrado o cualquier otra medida de correlación.  Alguno de ustedes podrá pensar  que ha encontrado la piedra filosoal y que el sectorial de bancos puede ser un indicador anticipatorio de nuestro Ibex. A mi juicio son totalmente coincidentes. La única conclusión que puedo sacar (y me voy del técnico) es que si lo del Deutsche acaba mal el Ibex va a sufrir más que cualquier otra bolsa europea. Y si acaba bien, champán y a romper resistencias. En Ibex se puede decir aquello de «bancos mandan».
bancos-semana

ibex-semana

La conclusión, por análisis técnico, es que hoy estamos sin dirección clara. Puede que esta información no le diga mucho pero yo creo que si si está de acuerdo con el razonamiento que viene a continuación.

Es difícil para un valor escaparse de su índice, sobre todo de un índice pequeño y estrecho.Es cierto que siempre habrá dos o tres valores que lo harán muchísimo mejor pero ¿cuáles son sus probabilidades de acertar esos dos o tres?

Lo lógica probabilista nos dice que casi cualquier valor del índice subirá si el índice sube, bajará si el índice baja y no sabe no contesta si el indice no sabe hacia donde va.

En el mercado hay una claro secado de volatilidad que suele preceder a grandes movimientos, a lo que añadimos que octubre es el mes de los suelos (y de los sustos). Por si acaso tenga el dedo en el disparador….pero no dispare antes de hora.

¡Buena inversión!


.
IAG Oportunidad Value

Dicen los expertos de la inversión en valor (value investing) que una de las claves es encontrar anomalías en el mercado y aprovecharlas. Estas anomalías ofrecen la oportunidad de comprar buenos negocios a precios bajos.

¿Me gusta Inditex? Si y mucho. Inditex es como el compañero de clase al que envidiábamos porque lo hacia todo bien. El tío que sacaba un sobresaliente, que era el mejor del equipo de futbol, que era humilde y que además era el guapo que se llevaba a todas las chicas de calle (un repelente sin paliativos). Inditex lo hace todo bien…pero a PER 30x hay que pensarlo un poco (recuerden: PER 30x es pagar 30 veces los beneficios. Ceteris paribus, es esperar 30 años para recuperar la inversión).

Gamesa a PER 31x, pues también me gusta, pero a pesar de tener un claro sesgo a crecimiento me sigue dando que pensar. Pagar 30 veces beneficios empieza a causarme dudas hasta en una compañia growth.

Melia es otro que me gusta….pero también estoy pagando cerca de 30 veces beneficios….

Pero ¿comprar una de las grandes líneas aéreas europeas a PER 6x es atractivo?

Para mí sí. Pero para mí si porque mi convicción es que el Brexit va a ser bueno para el Reino Unido (y malo -o neutro- para el continente). Si usted piensa lo contrario tiene una compañía en un entorno complejo y quizá mejor no arriesgar…o si.

Pensemos primero en negocio. Sin mucho número. Estamos hablando de una compañía de bandera top con 60.000 empleados, 530 aviones que cubre 280 destinos. Entre sus marcas incluye Bristish, Iberia, Vueling, Aer Lingus entre otras.

Tiene ingresos por 22.900 millones de euros, una deuda neta sobre fondos propios menor de 1.8x veces, un precio sobre su valor contable de 1.5x veces, una rentabilidad sobre fondos propios (la rentabilidad del accionista, el ROE) del 20% (entre el 21%-19%). En 2015 ganó casi 1.500 millones de euros y se esperan cifras similares para 2016 y 2017. La de 2016 ya “está hecha” salvo imprevistos de última hora.

Y además, a los precios actuales da una rentabilidad por dividendo cercano al 4% que no está nada mal.

¿Oiga y por qué cotiza tan barata? Lo primero por sector. AF.PA (Air France KLM) cotiza a un PER 3x aprox y Lufthansa a PER 4x aprox. Los números de la alemana bastante mejores que los de la francesa pero me quedo con la gestión financiera de IAG que en 2015 incrementó la caja en más de un 90% alcanzando los 1380 millones (libras en este caso).

De entre las tres me quedo tambien por estrategia con IAG sin ninguna duda: España más el Reino Unido. El sueño de Felipe II hecho realidad. Los alemanes son “solo” alemanes y Holanda más Francia…pues que quieren que les diga, no hay color.

El factor de más peso negativo sobre IAG es el Brexit. Aprovecho para recordar que este valor, que ahora está en la mayor parte de casas de inversión «en estudio», fue el más recomendado el primer trimestre de este año. Que cosas tiene eso del Brexit.

Sobre el Brexit: yo tengo mi opinión, usted la suya y el analista más reputado tendrá otra distinta y no es mejor que la nuestra (la suya y la mia). Sencillamente el Brexit es un nuevo escenario y todo lo que se lanza son hipótesis sin fundamento empírico. Salvando las distancias pasa algo parecido con las políticas monetarias de “interés cero” ¿cómo acabarán? Nadie lo sabe. Es un experimento cuyo final veremos pero no se puede predecir. Es como cuando Ter Stegen sale a jugar el balón con los pies ¿cómo acabará? Tampoco nadie lo sabe. Lo que espeor es que no lo sabe ni él mismo.

¿Qué piensan hoy los analistas? En UK la compañía está cubierta por 20 casas de inversión, la recomendación se reparte en 18 recomendaciones de “compra+sobreponderar+mantener”, 2 de infraponderar y cero vender.

Resumiendo: IAG no es un chicarro, es un blue chip con ventas de más de 22.000 millones, con beneficios sólidos, con implantación en dos de los países que reciben más visitantes del mundo, con una rentabilidad sobre fondos propios elevada, con una deuda controlada y que hoy, está barata y que no tiene una sola recomendación de venta. Y además, últimamente los de Quatar Airways están metiendo pasta –ya tiene el 20% con una participación valorada en 2.000 millones euros aprox- por lo que miedo del Brexit no parece que tengan en exceso, como tampoco lo tienen los de Apple que han abierto su nuevo campus europeo en Londres. Y por técnico pinta a la formación de un suelo que no es un mal inicio para abrir una posición.

Buena inversión ¡¡

Disclaimer: el post de hoy NO ES UNA RECOMENDACIÓN DE COMPRA y como siempre les digo jamás inviertan en nada que no se adecue a sus conocimientos y perfil de riesgo. Recuerden además que la inversión en valor es todo lo contrario a la especulación: requiere un plazo de maduración largo, a veces de años para que el mercado reconozca el valor de la compañía.

Inversión y paciencia

“Debería invertir como los matrimonio católicos; para toda la vida” Warren Buffet

En la revista de antiguos alumnos del IESE del primer trimestre de este año, se publicó una entrevista a Don Eusebio Diaz Morera,  fundador de EDM, una de las gestoras independiente más veteranas de España. En esta entrevista, Eusebio Diaz, nos  obsequió con varias reflexiones interesantes sobre la inversión que me gustaría compartir con ustedes (imagen obtenida de http://www.edm.es)

eusebio


Directos con Don Eusebio (extracto revista antiguos alumnos IESE Ene-Mar 2016)

  • “En EDM nos dedicamos al private equity sobre acciones cotizadas”. En español simple: invertimos como haría un accionista mayoritario (o relevante) en una empresa no cotizada para gestionarla durante un  periodo de tiempo considerable. Además –añado- el private equity (más conocido en España como “capital riesgo”) analiza las empresas puramente desde un punto de vista de fundamentales: balance, caja, fondo de maniobra/nof, deuda, Roce ….análisis largoplacista.
  • “Nosotros entendemos por valor la evolución continua de la compañía , no el movimiento bursátil de las acciones. Dedicamos todo el tiempo que podemos a analizar las empresas en sí, no tanto su futuro movimiento a corto plazo en el mercado, que es imprevisible”
  • “En el corto plazo, el valor bursátil de las empresas puede divergir mucho de su valor intrínseco, y esto proporciona oportunidades de beneficio. Pero, a largo plazo, la valoración que el mercado hace de las compañías acaba coincidiendo con los beneficios que obtienen”. Esto suena mucho a Warren y estoy convencido que en EDM; por la forma de invertir, son  warrenbuffetianos convencidos.
  • “…en nuestra manera de invertir el tiempo es importante.: el inversor ha de tener paciencia. Invertir y tener paciencia es lo mismo; lo demás es especular”. Esta afirmación merece subrayado y negrita. Y conste que soy proespeculador. Pero invertir es una cosa y especular otra. Y es bueno tener claras las diferencias.
  • “Las mejores compañías son aquellas en las que sus directivos razonan y actúan pensando en el largo plazo. Desconfío mucho de quienes toman sus decisiones pensando en el corto plazo. Pienso que todo en la vida requiere mucho esfuerzo y constancia».
  • “ (en relación a la crisis del 2008)…las autoridades han insistido más en establecer reglas que en fijar mecanismos para comprobar su cumplimiento. Me parece que gran parte de la actual regulación que intenta remediar la crisis será poco eficaz si no hay una supervisión estricta”.
  • “Odio las modas, por eso me gustan tanto las empresas industriales, que están menos influenciadas por las modas. Hoy en día se pone demasiado énfasis en hablar de modelos y estrategias, y poco en la buena ejecución diaria de las operaciones de las compañías. No conozco ninguna empresa que, contando con una excelente ejecución de operaciones, haya cometido errores estratégicos”. Mensaje directo de Don Eusebio a los vende humo.

En resumen: value investing y warrenbuffetismo puro y duro de un gestor que las ha visto de todos los colores y que vale la pena escuchar.

Disclaimer: el post de hoy obedece única y exclusivamente a mi criterio. No es un publirreportaje, ni hay ningún interés comercial ni personal en el mismo.

Buena inversión¡

¿Quién quiere ser millonario?

Si les dijese que hay unas cuantas acciones que en lo que va de año llevan más de un 1.000% ¿se lo creerían?

Apuesten que sí. El nombre del juego es, como siempre, la innovación en una u otra faceta (médica, tecnológica) y alguna sorpresa (un banco regional por ejemplo).

El campeón lleva de hecho una rentabilidad 2016 Ytd de más del 4.000%. Poca broma.

A continuación voy a presentarles, como en el juego ¿Quién quiere ser millonario? los agraciados con esta lotería (porque no se engañen, es una lotería), el número de empleados y el valor de mercado de dichas compañías en millones de dólares.

Acomódense en sus asientos que empieza una nueva edición de “Quien quiere ser millonario” Tres, dos, uno.. Acción:

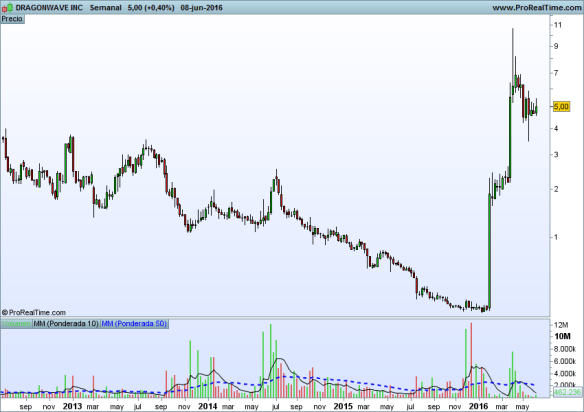
Dragonwave Inc, +4.445%. Compañía dedicada a la tecnología (packet microwave, hybrid microwave, small cell solutions), capitaliza 18 millones de euros (si, dice millones a secas) y vende 86 millones al año. Una pyme en toda regla.

Spherix +1.686%. Se dedica a las patentes por propiedad intelectual (es más complejo que eso pero tiempo apremia y tampoco me he enteraó mucho). Capitaliza 7.5 millones y tiene 4 empleados.

Celator Pharma Inc. +1.614%. Terapias para el cáncer. Capitaliza 1.280 millones (menos mal¡¡) y tiene 23 empleados. Atención: el 3 de junio presentó un medicamento a la fase III (si la FDA aprueba un tratamiento anticancer que funciona eso da pasta, aunque cuando ya se ha subido más de un 1.600% en 6 meses….).

Cesca Therapeutics Inc. +1.588%. Su actividad se centra en la medicina regenerativa. Capitaliza 9.88 millones y tiene 111 empleados.

Optimumbank Holding Ind. +1.137% Es un banco. Un mini banco de tres oficinas en el sur de Florida. Tiene 17 empleados y capitaliza 4.6 millones.

Venaxis Inc. +1.136%. Farmacéutica, aplicaciones para animales. 14 millones de capitalización y 5 empleados.

Amedica Corp. +1.058%. Produce silicona especial que se utiliza en operaciones de espina dorsal, cadera y uso cervical (no confundir con la silicona china para el tetamen, esto es otra cosa). Capitaliza 18 MM y tiene 56 empleados.

Fin de la partida. Nuestras posibilidades como pequeño inversor para atrapar uno de estos cohetes antes de su despegue son cercanas a cero. Es más, se habrá fijado que son, no ya pymes, son microempresas (con la excepción de Celator). Son empresas en las que en “modo inversor” jamás de los jamases le recomendaría a nadie que invirtiese su dinero.

Los astutos traders estarán pensando “a quien se le ocurre mirar números pringao… yo con el análisis técnico lo detecto seguro…” pues te adjunto los gráficos y me lo explicas. En una semana te sube un 400%. Esto no se pilla así como así friend.

dragon

En otros mercados también hay otros valores por encima del 1.000%. En Nyse tenemos dos: Ion Geophysical con un 1.468% y Natural Resources Partners con un 1.080%. En Europa somos más modestos (con la excepción de UK que hay dos troncos con más del 5.000%) y en Euronext hay 5 valores por encima del 100% y en España solo 1, que tampoco está nada mal un 100% en seis meses, en peores plazas hemos toreaó.

sphe

Por cierto, si son equiteros avezados ya sabrán en qué mercado he centrado el estudio. Venga, segunda pregunta de ¿Quién quiere ser millonario? Si usted quiere ser millonario en bolsa ¿en qué mercado debe fijarse? (Mossack Fonseca no vale)…en el Nasdaq. Premio para el caballero. Llueva, truene o haga un sol jamaicano, el mercado para enriquecerse o arruinarse es el Nasdaq. Las acciones que les he mostrado (los campeones) son Nasdaq Composite.

¿Quiere algo con más fundamento?

Venga, tercera pregunta ¿Cuál es el segundo mejor mercado para enriquecerse (o arruinarse)?

Vamos Jamal…vas bien….el Nasdaq 100 (las 100 mayores empresas del Composite).

No dan el 1.000% anual pero dar…vaya si dan…Sin ir más lejos:

Yandex +46%. Capitaliza 7.390 millones y tiene 5.500 empleados (esto ya es otra cosa, eh)

Wynn +46%. Capitaliza 10.250 millones (como Red Electrica sin ir más lejos –vale estoy comparando dólares con euros a lo bruto-) y tiene 20.800 empleados

Nvidia +40%. Capitaliza 25.170 millones (como La Caixa y Bankia juntas por un decir) y tiene 9.200 empleados.

Cierto es que las rentabilidades de Nasdaq 100 en comparación con las de Composite son enanas, pero es que el riesgo de buena parte de las Composite es inasumible, ni siquiera para el trading cortoplacista.

Disclaimer: en español AVISO Y DE LOS GORDOS. Olvídese de invertir/especular en Nasdaq Composite. Como ve son, por tamaño, empresas como las del polígono cercano a su casa. La diferencia es que en vez de un tipo gordete que se llama Jimenez, vende chatarra y desayuna bocata de panceta en el bar del polígono; el de la empresa americana se llama Morris, está en forma (va al trabajo en bici),  y desayuna alguna mariconada en Starbucks.

En Nasdaq 100 si puede invertir. Siempre con el estudio previo que exige toda inversión (si de las tres últimas solo conoce Nvida y por los videojuegos, mejor esté quieto paraó).

Y si no lo tiene claro vía fondos o ETF, que los hay y algunos hasta lo hacen bien.

Buena inversión.

Vuelve el miedo

Están raros los mercados. Lo cierto es que las crisis múltiples que nos amenazan se van medio cerrando pero ninguna se soluciona del todo. Se cierran en falso. Grecia, Brexit, Baltic Dry, déficit público, gobierno en España, desaceleración en China, crisis de los refugiados, Trump, sistemas financieros portugués e italiano, caída del petróleo, subidas de tipos en Estados Unidos, deflación, Cataluña, ….¿cuánto tiempo llevamos tratando estos asuntos como potenciales desencadenantes de crisis? Es cierto que los mercados no suben de forma  lineal y suelen bailar al ritmo de “dos pasitos para adelante y un pasito para atrás”. Pero en estos tiempos están moviéndose al ritmo “un pasito para adelante y dos pasitos para atrás” y no vamos a ningún lado –tampoco hacia abajo- pero cada vez nos quedan menos fuerzas.

En un reciente informe de Goldman Sachs, David Kostin, nos dice que “después de una caída de más de un 11% en el inicio del ejercicio las bolsas americanas han subido algo más de un 14% y ahora suben alrededor de un 2% en lo que va de año. Nosotros mantenemos la previsión de que el S&P 500 terminará el ejercicio en 2.100 puntos, es decir, prácticamente sin cambios desde el nivel actual de cotización”. Otro aspecto importante que nos aclara es la fuerza de los buybacks de las empresas americanas (recompra de acciones) que es, a su juicio, una de las grandes fuerzas que aguanta al mercado.

¿Cómo actúa un buyback? Pensemos en una empresa cuyo capital está  dividido en 1.000 acciones y tiene un beneficio de 10.000 euros, esto es, gana 10 euros por acción (BPA = 10 euros por acción) y la acción cotiza en bolsa a 100 euros, esto es tiene un PER de 10x veces (100 euros de precio / 10 euros de BPA) ¿me sigue? Bien, pues pensemos que con unos tipos tan bajos como los actuales, la empresa decide emitir bonos (deuda) y recompra 300 acciones. Por lo demás el negocio se mantiene y el beneficio se repite. Lo que nos queda es una empresa con 700 acciones que gana 10.000 euros, esto es un BPA de 14,28 euros por acción, si el PER de 10x veces se mantiene, la cotización de la acción se irá a 142.8 euros (tengo el PER y el BPA, se trata de despejar el precio), esto es una subida del 42.8%. Bonito verdad. El ejemplo esta simplificado al máximo ya que no considero ni el impacto financiero de la emisión de bonos ni una posible expansión de múltiplos post emisión. Según Kostin los buybacks son la principal fuerza que mueve y moverá en el corto plazo a los mercados. No es un crecimiento sano, es puramente financiero. Tipos bajos permiten endeudarse muy barato para amortizar capital cuyo coste es mucho mayor que el de la financiación externa. Un crecimiento sano vendría por un aumento de ventas, o por un aumento del margen (o un mix de ambos) o por mejoras de productividad; pero que el mercado crezca por puros movimientos financieros no suele tener un final feliz, porque cuando la gasolina financiera se acaba no hay nada. Dicho lo anterior los buybacks en empresas sanas con excedentes de caja son muy buenas operaciones para los accionistas y una forma lógica de utilizar la caja cuando no hay una opción más atractiva.

Para acabar de amargar el pastel Goldman ve un crecimiento americano muy comedido, unos beneficios empresariales cayendo y unas valoraciones que, sin ser  caras, están muy lejos de ser atractivas.

Junto con Goldman los de HSBC también nos avisan: hagan liquidez porque estamos en la fase final del ciclo económico. Dicen que los datos del ciclo son “decepcionantes” y que en la mayoría de activos ya no hay valor.

¿Les hacemos caso?

Yo escucharía antes a la Fed que ayer emitió comunicado del FOMC (Federal Open Market Committee) siendo el mensaje principal:

a)  La política monetaria seguirá siendo acomodaticia (de hecho solo unos de los consejeros de la Fed de Kansas votó por subir tipos)

b)  El mercado laboral americano continua a tope, en situación de pleno empleo

c)  Aquí viene lo malo (el pasito para atrás): ralentización de la economía americana y consumo privado parándose (y éste es un indicador adelantado)

A nivel local un dato que no me ha gustado un pelo es el paro en España ha aumentado el primer trimestre por primera vez en los últimos tres años. OJO no vaya a ser que el país que mejor ha hecho las reformas de Europa (lo dice De Guindos, no yo) no vaya a ser tan alumno modelo. Los datos de empleo tienen un fuerte impacto en las bolsas y son un indicador adelantado.

¿Y el mercado que dice?

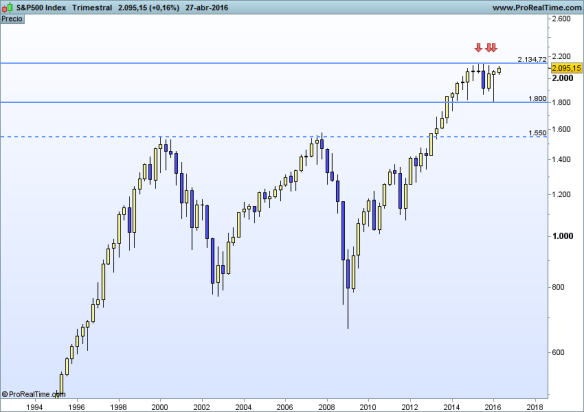
Como siempre voy a centrarme en la evolución del S&P 500 pero en un marco temporal que no es el habitual, pero si es muy útil para ver como respira un mercado a muy largo plazo: gráfico trimestral (cada candle son tres meses)

sp GTRIME

Yo lo que veo es una formación de techo en toda regla que se está  gestando desde octubre de 2014. En otros periodos, los techos fueron muy rápidos (2000 y 2007). Se me antoja que quizás ahora la diferencia es que la bolsa no tiene alternativas. Llevo tiempo diciéndoles que hoy me da más respeto la renta fija que la bolsa. Esa “no alternativa” probablemente ayude a la prolongación de ese techo a lo largo del tiempo. El mercado no es bajista pero está en modo stand by.  Y como siempre les he dicho (y como todo en finanzas es opinable): si cae el S&P se acabó la broma.

Visto lo anterior, todavía no me atrevo a decir que Goldman y HSBC estén en lo cierto y que tengamos que vender todo y ponernos en liquidez  ¿o sí?

Buena Inversión ¡¡

¿Sabes dónde está tu dinero? Fondos de inversión especiales

Magníficos artículos en el Funds People de este mes tanto por parte de Gonzalo Fernández como de María Folqué. Hacen un análisis sobre el comportamiento de varias categorías de fondos que a mí me da que pensar. Y voy a compartir mis reflexiones con ustedes.

Entre enero 2015 y enero de 2016 los fondos de inversión europeos captaron 285.000 millones de euros.  Dentro de esta captación 166.000 millones, el 58.2% fueron a fondos mixtos.

Hasta aquí bien. Todos sabemos lo que son los fondos mixtos, un todoterreno que por sí mismo constituye una cartera clásica de inversión y que invierten una parte en bonos, otra parte en bolsa y algo en liquidez.  Que vaya tanto dinero a fondos mixtos nos muestra cierta indecisión “cómo no tengo visibilidad sobre el mercado y no tengo producto rentable de renta fija con los tipos actuales….pues te vas a un mixto”. Desertores del depósito de cabeza al mixto.

La cosa se complica por un lado por la innovación financiera: lo que hace años solo estaba al alcance de clientes institucionales hoy se ha popularizado como son los hedge funds (para los mortales de a pie son fondos de retorno absoluto). Por el otro lado por el marketing bancario  que sigue haciendo de las suyas promocionando categorías de fondos raritas: fondos multiactivos, fondos multiestrategia y fondos perfilados. Y dentro de todas estas categorías un montón de subcategorias. Todo esto está muy bien y es hasta útil. Pero muchas veces lo único que hace es ayudar a cubrir los objetivos de ventas a unos asesores que no entienden lo que venden a unos clientes que tampoco entienden lo que compran.

La gente del Funds People centra su estupendo análisis en las dos categorías de fondos que están de moda: los multiactivos (que vendrían a ser los mixtos de toda la vida con más chicha: que si materias primas, que si gestión multidivisa etc. etc.) y los de retorno absoluto que son fondos que, dentro de muy diversa casuística y generalizando: controlan los niveles máximos de riesgo asumibles, buscan descorrelacionarse de los activos clásicos y suelen tener un objetivo de rentabilidad absoluto con independencia de los movimientos de mercado (por ejemplo Eonia + 4% o cosas por el estilo).  El Eonia es el Euribor a un día. De nada.

Quienes vienen leyendo el blog saben que uno de mis preceptos favoritos es que “el papel lo aguanta todo…y el Excel más”. Y esto es lo que está pasando con estas categorías de fondos galácticos. En el periodo malo del mercado, del 1 de abril 2015 a 1 de Marzo 2016, de 705 fondos multiactivos solo 14 han dado rentabilidad positiva. Esto es menos de un 2%. De las ocho subcategorias en qué divide estos fondos Morningstar (que es la fuente de este análisis) absolutamente todas dan resultados promedios negativos. No comento. Menos de un 2% habla por sí solo.

Mejor parados salen los fondos de retorno absoluto, aunque tampoco para volverse locos. 93 fondos de un universo de 407 (el 23%), dan resultados positivos. De las 15 subcategorias en las que los divide Morningstar solo una tiene una rentabilidad promedio positiva y esa una me juego pasta a que no la tiene (presuntamente ni la conozca) ninguno de los lectores del blog: “long-short Reino Unido”. Manda huevos señoría ¡¡ a ver qué gestor español es el guapo de recomendar un long-short del Reino Unido a sus clientes.

Si bajamos un poco más a la arena, el fondo multiactivo más rentable del periodo ha sido el Sextant Grand Large A que ha dado (en el periodo de estudio recuerde) un 5.77% con un riesgo del 6.12%, eso es un ratio Sharpe del 1.03% que está más que bien. Este es un fondo de una pequeña boutique francesa que se llama Amiral y cuyo gestor es François Badelon, un seguidor acérrimo de Warren Buffet según he leído y de hecho en la cartera del fondo el 3.90% son acciones de Berkshire (y si no sabe qué es Berkshire no merece seguir leyendo este blog 🙂 )  Y está invertido de forma mayoritaria en acciones. En definitiva, un stock picker bueno de bolsa que “rellena” el fondo con algo de bonos (poco) y algo de alternativos (poco). La selección de valores es realmente buena con unos ratios de cartera de P/E de 12.63x (muy bajo tal como está la valoración global de los principales índices) y un comedido P/BV del 1.13x (precio/valor contable).

En el caso de los fondos de retorno absoluto, el mejor del periodo ha sido el Polar UK Absolute Equity R Sterling gestionado por Guy Rushton. En el periodo de estudio ha dado un brutal 15.34% (rentabilidad en euros) con un riesgo del 8.99%. Aquí la cartera se complica y en acciones tiene largos por el 100.90% y cortos por el 44.63%, efectivo 51.33% y posiciones cortas en otros activos alternativos por el 8%. La cartera apunta a gestión alternativa de acciones que es de lo que va y no engaña (el propio fondo incluye “equity” en la denominación). Presenta no obstante un ratio Sharpe (rentabilidad obtenida por unidad de riesgo) pobre con un 0.59, cuando otros fondos de retorno absoluto como el Artemis Pan European ABS,  ha dado “solo” un 8.73% de rentabilidad, pero con mucho menos riesgo -Sharpe 1.12- lo cual muestra que el gestor controla mucho mejor el riesgo que el del Polar.

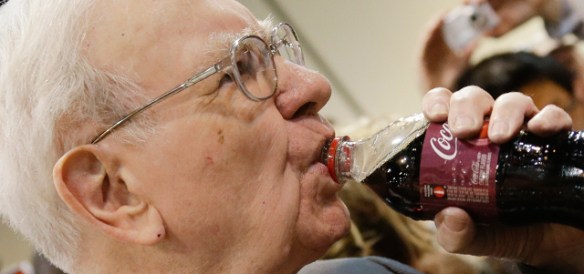
Y a todo esto que les digo (con la foto ya se lo imaginarán):

warren_buffett

Que si su nivel de sofisticación es bajo no se preocupen pero entiendan en qué están invertidos.  Me llama la atención el absoluto analfabetismo que seguimos teniendo con la bolsa: “compra buenos negocios cuando su precio sea atractivo”, joer, cuándo será atractivo el precio! Púes cuando el mercado corrija no¡¡¡ y cuando el mercado corrige que hacemos (los asesores los primeros), ¿recomendar bolsa? NO, recomendar sofisticaciones que muchas veces no tenemos claro de qué van. Si usted tiene tiempo por delante y tiene recursos suficientes compre bolsa en las caídas (en la proporción adecuada a su perfil inversor ojo). Y si su gestor no se atreve dígale que un señor vejete de Omaha es lo que hace toda la vida. Y no le va mal del todo.

Con esto de los nombres raros que nos inventamos en finanzas me viene a la cabeza una lección de lengua española de un libro del bachillerato (del antiguo) del gran lingüista que fue Don Fernando Lázaro Carreter. Decía que entre “los sucesos consuetudinarios que acontecen en la rúa” y “lo que pasa en la calle” es preferible escoger la segunda opción: porque es la que todo el mundo entiende.

Buena inversión ¡¡

Visión de mercados

Tres bloques de información muy concisa para tener una idea de dónde estamos:

  1. entorno macro
  2. clases de activos y
  3. análisis de tendencia-momentum de los principales mercados.

Entorno macroeconómico

El FMI (Fondo Monetario Internacional) ha recortado el crecimiento mundial del 3.5% al 3.2% ¿un drama? Para nada, sigue siendo superior al crecimiento 2015 y apunta que China tiene mejor pinta, aunque veremos que quizá están siendo muy optimistas con China. De hecho nos dicen que aprox 1.3 billones de dólares (el 7% del PIB) de China es la deuda de empresas con posibilidades de default y que es un dato que se ha multiplicado por tres desde 2010. También nos ha dicho que los emergentes endeudados en dólares las están pasando canutas y que esperan una fuerte consolidación del sector bancario en el mundo, dado que el 15% de los bancos tiene problemas de continuidad a futuro dado su modelo de negocio (sólo el 15?).

En Estados Unidos el Libro Beige (un agregado de opiniones y perspectivas de la economía que elabora la Fed tomando información de diversas fuentes) ha salido mejor que bien. El consumo está tirando a niveles pre crisis, el empleo está a tope; se han creado 215.000 empleos no agrícolas cuando el estimado eran 205.000 y, más importante, la ganancia media por hora ha subido +0.3% cuando el mes anterior fue del -0.1%. Pero no hay un “one hand” sin un “the other hand” y los datos de ventas minoristas han sido malos -0.3% en marzo y atención que  está considerado un indicador adelantado (aunque un dato aislado no adelanta nada, hay que esperar si se forma tendencia o no). En la reunión del FOMC del 16 de marzo (Comité Federal de Mercado Abierto de la Fed) se decidió no subir tipos pero no porque su economía no esté preparada para una subida, sino por la desaceleración del crecimiento mundial que están valorando que puede acabar afectándoles.

En Europa la cosa está algo más difícil. Se crece poco y Draghi debe estar de los nervios con españoles, italianos (ojo a su sector financiero) y portugueses (el asunto griego ya ni le inmuta). En las actas de 9-10 marzo el BCE manifestó que los riesgos estaban creciendo y llamó la atención sobre potenciales problemas de liquidez en los bonos. Por otro lado a nivel político cada vez suben más los partidos que están en contra de la UE y el ruido de fondo político no es nada bueno.

En España se ha destacado que llevamos tres meses seguidos con inflación negativa pero OJO, la inflación subyacente que es la buena (la que no cuenta energía ni alimentos no elaborados) ha subido una décima y está en un sano +1.1%.

Qué tenemos: un mercado; el americano que en términos macro funciona bien, con pleno empleo y si hacemos el favor de olvidaros que el Fed ha cuatriplicado su balance, hasta podríamos decir que sano. En Europa nos cuesta mucho salir del pozo, pero es más por falta de dinamismo, líos políticos y crisis (refugiados, formación de gobierno en España, Brexit) que por otra cosa. Y los emergentes, entre los que están endeudados en dólares (todos en mayor o menor cuantía) y los que son productores de materias primas tampoco van por buen camino. Pero lo destacable es que con todas las cautelas y problemas el mundo crece. Esto es un hecho.

Ganadores y Perdedores 2016

Carteras que ríen: las que compraron oro, bolsa brasileña y latinoamericana, bolsa turca, bolsa rusa, bonos a largo plazo en euros y bolsa tailandesa

Carteras que lloran: las que compraron empresas de biotecnología y salud, bolsa China A, bolsa italiana, bolsa inglesa y renta fija bonos convertibles

Análisis Tendencia-Momentum:

A continuación veremos cuatro gráficos fundamentales: bolsa americana, bolsa europea, bund y petróleo. Importante: el análisis es en “modo inversor” y no enfocado al trading cortoplacista que es otro deporte totalmente distinto.

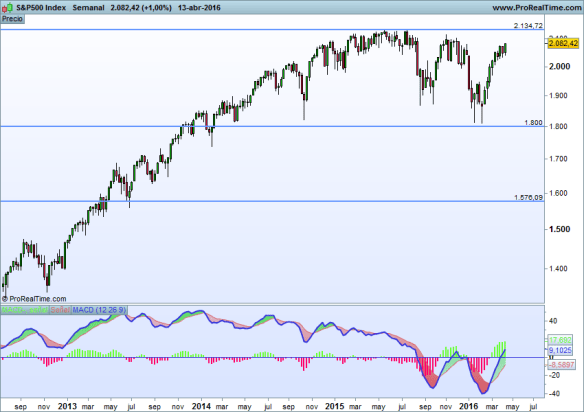
S&P 500: sigue lateral con un rango de actuación entre 1.800 y 2.100 puntos muy claro. Hasta que no salga de ahí no sabremos si la bolsa americana va a retomar la tendencia alcista o no. OJO con pensar que si no sube automáticamente  tiene que volverse bajista. Puede pasarse meses sino años moviendose en un rango amplio donde es muy difícil tomar decisiones de inversión (pero es estupendo para especular).

sp500

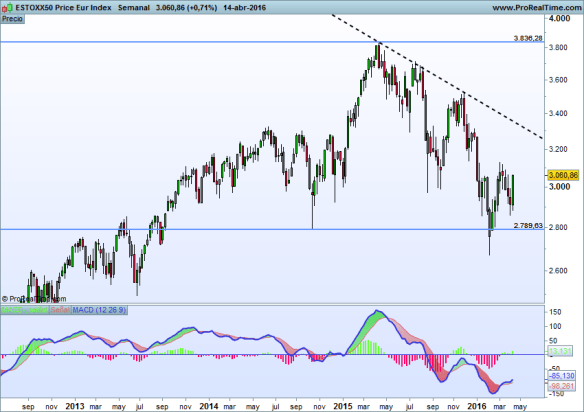
Eurostoxx 50: es bajista y con momento bajista. Puede reaccionar al alza un buen tramo y seguir siendo bajista. Atención si le da por romper por abajo. Los 2.800 son semáforo rojo

Eurostoxx

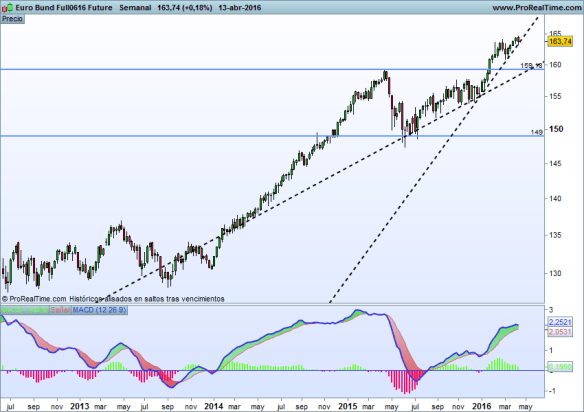
Bund:el grafico del futuro continuo del Bund es alcista a más no poder. Deberia corregir? Pues sí, debería, de hecho Bill Gross mantiene que los cortos sobre el Bund serán la apuesta del siglo ¿es inteligente hoy ponerse corto contra el Bund? en absoluto, en cada pico hemos pensado que podría ser buena idea abrir un corto y nos han caído hostias como panes. Ha sido ponerse delante de un mercancías. Cuando gire ya entraremos, antes no.

bund

Petroleo: analizado a través del precio del West Texas . Muy bajista pero apuntando a cambio de tendencia (apuntando no quiere decir que lo haya confirmado). Para que saliven: si le diese por subir y alcanzar máximos del año anterior….hablamos de casi un 90% de beneficio potencial. Dicho lo anterior y volviendo a los fundamentales la demanda es débil, la oferta desmesurada y los inventarios en máximos históricos. Cuidadin.

USO

Espero haberles compensado (al menos en parte) por el peñazo político de la semana anterior.

Buena inversión ¡¡


Primer Trimestre 2016: ganadores y perdedores

Saben que de tanto en cuanto me gusta tomar distancia del mercado y ver no tan solo lo que se recomienda en la industria de la inversión, sino lo que DE VERDAD está pasando. Y el mercado, el Sr.Mercado, muy ladino él, nos suele sorprender. Y este primer trimestre del 2016 no es la excepción: nos ha vuelto a sorprender.

¿Le recomendó su asesor invertir en  Rusia? Seguramente no. ¿En Brasil? Tamos locos o qué…. ¿en oro y metales preciosos?  Venga hombre, sin inflación y con el petróleo bajando, estoy yo como para comprar oro. Pues agárrense que vienen curvas. ¿Tampoco invirtió en la bolsa de Turquía? Pues muy mal hombre, muy mal….

Ganadores Primer Trimestre 2016: (información obtenida de Morninsgtar, rentabilidades en euros y redondeadas).

  • Oro y metales preciosos: 42%
  • Bolsa Brasil: 21%
  • Materias primas y metales preciosos: 17%
  • Bolsa Latinoamérica: 12%
  • Recursos naturales: 11%
  • Bolsa Turquía: 9.69%
  • Bolsa Tailandia 8.50%
  • Bolsa Rusia 8.46%
  • Bolsa Indonesia 7.39%
  • Renta Fija Largo Plazo Euro: 6.60%
  • Bolsa Europa Emergente 5.64%

Perdedores Primer Trimestre 2016

  • Bolsa Biotecnología: -28%
  • Bolsa China A –Shares -16% (las cotizadas en remimbi solo para locales e internacionales autorizados)
  • Bolsa Salud -13%
  • Bolsa Italia -12%
  • Bolsa España PP -11%
  • Reino Unido (todo lo del Reino Unido tras la caída de la libra está muy en negativo desde mercado monetario a bolsa de todo pelaje)
  • China -10%
  • Bolsa Europa – 7% (Europa incluye UK y Suiza)
  • Zona Euro y Estados Unidos también en negativo.

Conclusiones:

1/ Mira por donde parte de los emergentes están tirando: de los grandes (Brics) Rusia y Brasil están dando buenas rentabilidades. Tailandia, Indonesia y Turquía también están funcionando muy bien. China e India missing in action.

2/ El oro capitán general. Como buen ana-listo que soy tengo dudas que siga subiendo…pero mercado manda y de momento es alcista.

3/ En Europa lo único que se salva es la renta fija a largo plazo y la bolsa emergente (suele incluir Rusia como grueso de la cartera y cuatro cositas de Hungría y Polonia)

4/ Que la biotecnología corrigiese solo era cuestión de tiempo. No es ninguna sorpresa. Nada sube siempre hasta el infinito y algunas valoraciones ya dan miedo. Va a sufrir un crash? Yo apuesto que no; es más, los grandes no tienen una valoración desfasada. Su primo hermano (salud) ídem de ídem.

5/ China: sigo en mis trece y mantengo que sabemos poco de China y últimamente no llega nada positivo.

6/ Italia y España si es una sorpresa. En la mayoría de carteras estaban (están) sobreponderados.

7/ Reino Unido. En general las carteras españolas tienen poca exposición a UK. Si el Brexit sigue adelante no va a ser el fin del mundo pero en los mercados habrá rock n’roll.

8/ Eurozona y USA. Absolutamente sobreponderado por todas (o casi todas) las casas de inversión en detrimento de los emergentes que no había no ya que no tocar; ni siquiera mirar. Ni de lejos.

Comentario de barra de bar: por mucha verborrea compleja que gastemos en el mundo de la inversión, seguimos sin tener la menor idea de lo que harán los mercados en el futuro y no me refiero a “de aquí a cinco años” me refiero de trimestre en trimestre. Estos resultados dan razones a los analistas técnicos puros: no me expliques lo que crees que hará el mercado y simplemente obsérvalo; el mercado lo descuenta todo. Les reconozco que a mí me cuesta mucho dejar la macro y los balances pero resultados mandan y los técnicos puros, siguiendo cuatro medias de largo plazo suelen acertar bastante más que los analistas fundamentales.

Alguien dirá que hay trampa, que el efecto divisa es fundamental…pues claro  hombre: bienvenido a la globalización. La divisa per se está funcionando como una clase de activo en muchas carteras. Siempre les digo que el mundo del trading está a años luz del mundo de la inversión tradicional: hace ya bastantes años que la inversión en divisa (forex) es un must de todo trader que se precie. En el mundo de la inversión sigue siendo un tema colateral cuando es, como vemos en este primer trimestre: fun-da-men-tal.

Lo mejor de lo mejor del asesoramiento tradicional es cuando te explican que “a largo plazo el efecto de la divisa es neutro, que no te preocupes”… je je no merece ni comentario. Una vez más la realidad es el mejor profesor de economía que uno puede tener. Caro pero bueno.

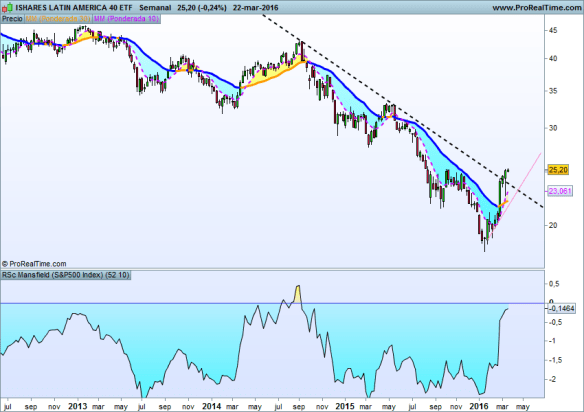
Les dejo un regalo. Si tienen interés en el mercado latinoamericano mírense el ETF de Ishares ILF/IShares Latin America 40 ETF. Concentrado en Brasil con casi la mitad de la cartera, luego viene Méjico con el 35%, Chile poco más del 11% y Perú con el 4% (resto “otros”). La comisión de gestión es de solo un 0.49%. Huele a cambio de tendencia (OJO, huele pero está ahí ahí en modo inversor, para trading está para entrar a la primera corrección como siempre poniendo un stop loss lógico).

latam.png

¿Qué recomendar para el segundo trimestre? Comamos las torrijas o el bacalao y a la vuelta nos lo pensamos

Buena inversión ¡¡

¿Es Goirigolzarri el mejor banquero de Europa?

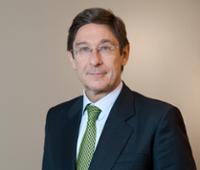
Son días de juntas generales donde todos los CEO les explican a sus accionistas lo guapos que son y lo bien que lo han hecho. De entre todas las empresas que están presentando cuentas me ha llamado la atención la de Bankia. En un contexto de mercado muy difícil lo están haciendo bien y ¿saben qué? Intuyo que Goirigolzarri es un tipo honesto y que toma decisiones racionales (lo cierto es que años ha, también lo pensaba de Jordi Pujol  🙂 ). Les voy a explicar el porqué:

jose-ignacio-goirigolzarri-tellaeche-mini-200x170

  1. Porque tiene las ideas claras:
  • Tiene claro que viene un futuro difícil y explicó en la junta en Valencia los motivos: nuevos requerimientos de capital, entorno de tipos históricamente bajos y un cliente muy cambiante. Pocas promesas y visión clara y simple de lo que hay.
  • Solidez de balance y eficiencia…hay¡¡ si mirásemos más los balances nos evitaríamos muchos sustos luego. Grupo Bankia tiene un ratio “loan to deposits” del 102% (prácticamente cubre los créditos que tiene concedidos con los depósitos de sus clientes) y un ratio de eficiencia del 43.6% que es el más bajo del sector (yo diría que incluso europeo). Buen balance y costes bajo control: clave del negocio bancario. La mora en la media y dotada al 60% (en la media también)
  • Tiene claro que el factor diferencial del negocio financiero es “la forma de hacer” porque los “productos son fácilmente copiables”. Ole tú Goiri. Ante la avalancha de los cientos de productos que lanza la banca todos los años, va este señor y dice que si vas por la vía de producto ya te estás equivocando.
  1. Porque se lo ha currado (él y todo su equipo)
  • Es cierto que si Bankia sigue en pie es por las ayudas públicas que recibió. De acuerdo. Pero también es cierto que si hace tres años nos hubiesen dicho que Bankia sería el banco más eficiente, más solvente y más rentable de España no los lo hubiésemos creido. Y lo es.

A bote pronto y sin mucho más análisis que el olfato me atrevería a decir que Goirigolzarri es, sino el mejor, uno de los mejores banqueros de Europa. Pueden pensar en Santander o en BBVA pero eso es como ganar la Liga si eres el Barça o el Madrid…(bueno, lo del Madrid es un suponer..).

  1. Porque toma decisiones inteligentes:
  • Ante la chapuza de la salida a bolsa decidió dotar 1.840 millones de euros para contingencias y luego decidió no entrar en pleitos con minoristas: se paga lo que se tenga que pagar y punto. Evita problemas y seguramente podrá captar/recuperar clientes.
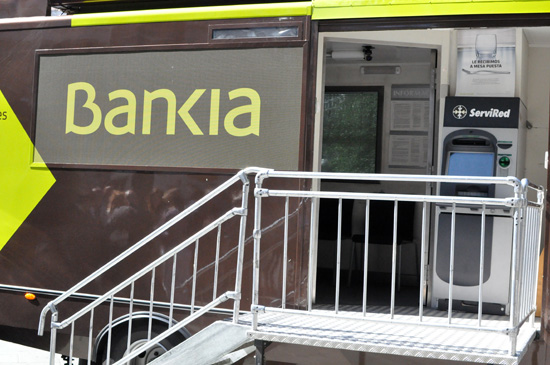
  • Porque ha enfocado el negocio donde hay que enfocarlo para ganar dinero. En un mundo donde el glamur está en la banca privada y en el corporate, él se ha enfocado en la banca comercial “de toda la vida”: 1.940 oficinas de particulares (particulares y empresas hasta 6 MM de ventas) y 63 oficinas de banca de empresas. Como guinda tiene dos centros de corporate (uno en Madrid y otro en Barcelona) y 13 oficinas de privada. Pero esto último para el postre. El pan a la mesa lo pone la red de particulares y empresas, nada de sofisticación irrelevante que consuma recursos y no aporte rentabilidad. Por tener tiene hasta 11 “ofibuses” que digo yo que serán autobuses que hacen la vez de oficina bancaria en poblaciones pequeñas donde no hay oficina fija ¡Que grande, ser cliente de un ofibus! (no lo digo en tono irónico esta vez, me parece una idea genial y un servicio a un montón de personas de cierta edad –que son las que se han quedado en el mundo rural- que siguen prefiriendo hablar con Raul antes que poner un password).

ofibus


Y dicho esto ¿compramos Bankia?

Por fundamentales no parece cara: PER previsto del 10.2x este año y por debajo de 10x para el próximo, ROE por encima del 10%, Precio/Valor libros 0.8x. En relación a este último multiplicador –muy importante valorando bancos- está en línea con SAN, BBVA y Caixa, mucho más caro que Popu (está en 0.5x aprox) y mucho más barato que Bankinter que está disparatadamente caro 1.5x (salvo que dé un sorpreson en generación de beneficios).

Desde un enfoque de momentum: prudencia. Lleva una subida de más de un 19% este mes y el gráfico apunta a reposo.

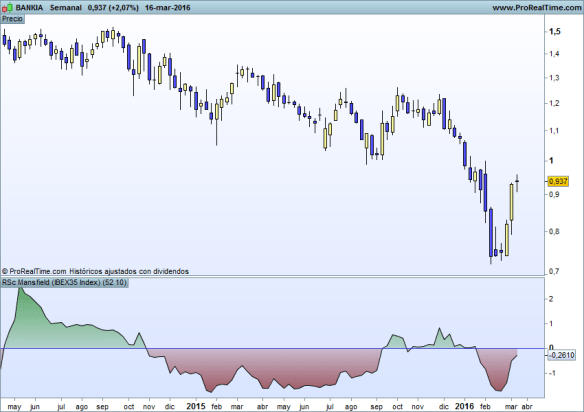
En marco semanal, marzo está formando un doji (indecisión) que, déjenme ser fantasma; podría dar inicio a una evening star (estrella del anochecer) y formar una pauta bajista (si la proxima vela semanal es bajista cuidaó). Por otra parte es un valor menos fuerte que el Ibex (oscilador en la parte inferior del gráfico, por encima de cero mejor que el Ibex, por debajo peor).

bankia semana

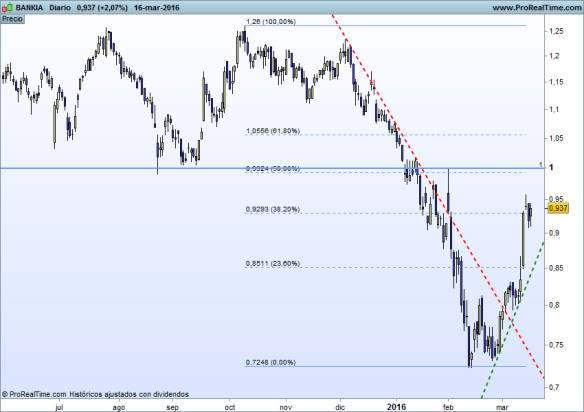
Y en marco temporal diario, el retroceso del 50% desde máximos nos coincide más o menos con el nivel psicológico de 1 euro y por ahí nos podría salir una resistencia y la verdad es que hay poco recorrido hasta la misma.

Bankia dia

Después del 19% de tirón que lleva yo esperaría una corrección antes de pensar en hacerme «bankero» pero desde luego, si invierto única y exclusivamente por fundamentales la tendría en el radar sin dudarlo.

Y volviendo a la cuestión de inicio ¿es el mejor banquero de Europa? Hay que sacar de la terna a los que lo tienen más fácil: Botín, Gonzalez, Fainé, los franceses de BNP, Societé, estos juegan la Champions con presupuestos casi ilimitados. Bankinter lo hace muy bien pero sin quitar méritos a la Sra Dancausa ya heredó una maquina muy engrasada que creó hace años Don Juan Arena y no deja de ser un banco muy pequeño (gestión menos complicada). Los italianos y los portugueses no juegan y los alemanes casi que tampoco (vaya desastre el Deutsche…apunta a convertirse en  la Volkswagen de la banca). Solo nos quedaría el LLoyds de Antonio Horta Osorio –otro buen banquero-  y mire usted, ya solo por llamarte LLoyds tienes tal ventaja que dan ganador a Don Jose Ignacio.

Buena inversión ¡¡

Si Estados Unidos cae….ten miedo

Soy de los que piensan que esto del desacoplamiento no existe. O aun peor, si existe es asimétrico.

Me refiero a que difícilmente los mercados europeos pueden ir bien si USA va mal pero, por el contrario, si pueden ir mal aunque USA vaya bien.

El racional que quiero compartir hoy con ustedes es el siguiente: para mi la cosa no va (solo) de:

  • Petróleo
  • China
  • Desaceleración económica
  • Riesgo geopolítico
  • Crisis brasileña
  • Crisis de refugiados
  • Irresolubles problemas de los portugueses, los griegos y los españoles, o de los italianos, los griegos y los portugueses o de los españoles, los portugueses y… el cuento de nunca acabar vamos.
  • Devaluación del yuan (y lo que te rondaré morena)
  • Incapacidad de los bancos centrales para impactar en la economía
  • Japonización 2.0
  • …
  • Imputación de Rita Barberá….je je, 40 tíos de su tropa imputados y sigue erre que erre

Y así podría seguir y seguir. Cada semana hay una nueva moda en esto de las finanzas.

Para mi la cosa económica se concentra todita toda en los mercados norteamericanos. Mientras estos tiren hay esperanza. Si caen hay que salir zumbando y me da igual “si los fundamentales de las empresas europeas suponen una oportunidad no vista” o cualquier otro argumento más o menos sólido que me expliquen (y que no digo que no pueda funcionar. Puede). Mi receta en tiempos de turbulencias es fácil:

“Si Estados Unidos aguanta hay  vida. Si Estados Unidos cae: ten miedo”

Planeta Simios

Y cómo está Estados Unidos?  Aparentemente bien, pero hay algún sintomilla que da que pensar. Por ejemplo la producción industrial ha caído durante 10 meses en el último año. Mala señal ya que se tiene por un  indicador macro relevante en cuanto a anticipar recesiones, aunque en el mes de enero ha sorprendido de forma positiva con un +0.9% (la tasa anual se mantiene negativa en 0.7%) El Leading Indicator de enero ha sido del -0.2%. Ya se esperaba pero no deja de ser un mal dato. Por el contrario los pedidos de bienes duraderos han sorprendido en positivo +4.9% cuando se esperaba un 2.9% destacando el componente de “bienes de equipo” (inversión) con un incremento del 20%. El S&P /Case-Shiller (índice precio vivienda) sigue subiendo pero menos; los precios siguen aumentando pero a menor velocidad. No es malo, ya llevan tiempo subiendo fuerte y cuando la vivienda se dispara en exceso ya saben.

En general y con la excepción de la producción industrial (habrá que ver si enero es un cambio de tendencia o va a seguir cayendo) más claros que oscuros en una economía que lo ha hecho mejor que la europea. Pero ojo que podría surgir como siempre algún cisne negro: los costes laborales unitarios han subido un +4.5% vs un 1.9% anterior ¿si esta situación se consolida saben qué anima? Pues que la FED mantenga una política de subidas de tipos firme en busca de una normalización de la situación monetaria….pero en fin, no quiero lanzar cábalas sin ton ni son, por lo que hoy no deja de ser un mero dato puntual.

Por último indicarles que las ventas minoristas de enero han sido buenas pero por el contrario la confianza del consumidor está en mínimos de 7 meses y no nos olvidemos que el PIB del cuarto trimestre fue un desastre (la verdad es que todo va tan rápido que el último dato de PIB parece que sea una información antigua). OJO que el dato de PIB fue malo malo, es muy relevante y el PIB es un indicador rezagado: avisa tarde.

¿Va USA bien o va mal? Hoy por hoy va más bien que mal. Pero no debemos perder de vista que hay indicios (repito: indicios no hechos irrefutables) de que la cosa puede torcerse.

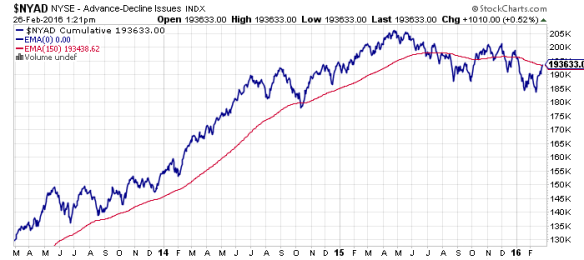
Ya me conocen y aparte de filosofar y decir lo que debería estar pasando soy partidario de VER lo que está pasando. Para ver que pasa en un mercado a nivel general  es de gran ayuda trabajar con algún indicador de amplitud (más útil en mercados grandes que en mercadillos como el nuestro). A continuación vamos a ver la línea A-D del Nyse con su media móvil de 150 sesiones. La línea A-D (Advance Decline Line) es la diferencia entre valores que suben menos los valores que bajan y el NYSE es el mercado más representativo del mundo para verla. Es bajista y fíjense que es bajista por primera vez en mucho tiempo…be careful.

ad line

Y qué dice el Jefe (S&P 500). Si ya han acostumbrado el ojo a la lectura de gráficos lo verán fácil: gráfico semanal, media móvil de 30 semanas y Macd (parte inferior). HOY es bajista: el gráfico es bajista, la media es bajista y el Macd es bajista. Está en modo rally (reacción técnica) y tiene muchos números para que pase como en noviembre-diciembre que después de un rally volvió a caer. ¿Está ya en modo bajista en tendencia primaria? NO, los 1.800 son como nuestra Numancia, como la Linea Maginot francesa (que duró bien poco la pobre), como Stalingrado…mientras aguanten no podemos hablar de cambio de tendencia.

sp500

Buena Inversión ¡¡