Atrapado en el tiempo (Groundhog Day)

Es sábado. Hace sol. Y estoy cansado. Mentalmente cansado. Les explicaré porqué.

¿Recuerdan la película donde Bill Murray –meteorólogo de una cadena de televisión-  y Andie Mc Dowell se encuentran en un pueblo perdido en las montañas y todos los días se repiten? Cada día es lo mismo, las mismas palabras en la radio, el mismo “buenos días” con el mismo huésped del hotel en el mismo punto de las escaleras (“buenos días”  “va a ver a la marmota” “se adelantará la primavera”) todos los días a la misma hora y en el mismo lugar suceden las mismas cosas.

Bill Murray en Atrapado en el tiempo

Bill Murray en Atrapado en el tiempo

SEÑORES, QUE ESO NOS ESTÁ PASANDO. En Europa vivimos nuestro Día de la Marmota desde hace años.

“Negociación contrarreloj entre Grecia y la Troika”

http://www.elmundo.es/elmundo/2013/07/06/economia/1373074821.html

¿Esto es del 2009, del 2010, del 2011, del 2012 o del 2013? Tiene premio seguro porque elija la fecha que elija va a encontrar noticias muy parecidas a esa.

“La crisis de Portugal dispara el bono luso (rentabilidad por encima del 8%)”

http://www.estrategiasdeinversion.com/noticias/20130703/crisis-portugal-dispara-bono-luso-22

Ídem anterior ¿de qué fecha es la noticia? Seguramente si elige cualquier dia entre el 2010 y el 2013 acierta. Es el Día de la Marmota y todos los días, todo lo vivido se repite en un carrusel sin fin.

Estamos dando una solución a la europea  que es la no solución. Los problemas de fondo de Grecia y de Portugal no se están arreglando. Pasa algo parecido con España e Italia, si bien, el mayor tamaño y dinamismo de estas economías dan un plus que no tienen ni los griegos ni los portugueses. Sin ir más lejos en el último análisis de BBVA Research se ha publicado que “por primera vez desde mediados de los 90, la economía española presentó capacidad de financiación frente al resto del mundo (1% del PIB acumulado anual)” y de Italia siempre he opinado lo mismo y lo he puesto en estas páginas: a pesar de los deslices de Il Cavaliere con Ruby y demás zarandajas: tienen una marca que es el Made in Italy que vale. Y mucho.

A tener de esta situación me vienen varias reflexiones que darían para un debate completo:

  1. Debemos acostumbrarnos  a que tras periodos de más o menos de tranquilidad, cada cierto tiempo nos levantaremos con que Grecia sigue quebrada y sigue sin hacer ajustes y con que Portugal, que si que hacen ajustes y si siguen los dictados de la Troika tampoco pueden hacer frente a sus obligaciones por falta de crecimiento.
  2. A España nos afecta muchísimo la evolución de Portugal. Somos el primer tenedor de bonos portugueses (tras ellos mismos claro está). Si Portugal tiene un problema nosotros también.
  3. A tener de lo anterior ¿es la hora de pensar en algún tipo de unión ibérica? No me refiero a unión política (para qué van a querer pagar una Casa Real con Urdangarín incluido o dividir Portugal en 4 o 5 autonomías y entonces sí acabar quebrando del todo) sino a unión económica, misma política fiscal, tesoro único, ministerio de economía único, mismo banco central. Ya les he dicho que es sábado, hace sol y tengo la mente deteriorada de repetir el día de la marmota cada pocos meses con Grecia y Portugal. De todas formas soñar es gratis y sabiendo como saben que soy un forofo futbolero ¿se imaginan a La Roja con CR, Nani, Moutihnho y Pepe?…..Si a la  Unión Ibérica  pero antes del mundial de Brasil por favor….

Para acabar y como estoy convencido que más que análisis político quieren carne fresca, dos ideas de inversión, viejunas pero que están funcionando. No inviertan sin stops por favor.

Nuestro querido Sacyr que ya vimos en otro post y la estrella de la temporada que es Gamesa. Gamesa me da más miedo, en 2012 perdió dinero, hizo algún ERE y en 2013 espera ganar algo y la previsión de los analistas es que se nos va a un P/E de 28.54 veces. Un P/E 28 en una empresa tradicional me produce el mismo efecto que los ajos en Drácula. En el caso de Sacyr la verdad es que están haciendo un buen trabajo y ganando contratos fuera, se nos va a un P/E de poco más de 12 veces. Yo me siento más confortable con Sacyr pero la verdad es que desde un punto de vista técnico ninguna de las dos presenta señales de agotamiento y la tendencia alcista es im-pe-ca-ble. Para dar un punto de vista de largo plazo les adjunto gráfico mensual (puede ampliar el gráfico clickando sobre el mismo).

Sacyr month

Sacyr month

gamesa month

gamesa month

Buena semana y no sueñen con ver a CR7 junto a Iniesta… o sí ….

Fondos para 2013: Mou vs Pep Junio

Y llegó el temido batacazo. Este mes he incluido una columna a la derecha que nos da la caída que ha habido en el mes (en relación a nuestra fecha de revisión, puedo no coincidir con las estadísticas oficiales). Mi visión de mercado es mala en el corto plazo, no en vano algunos de mis últimos posts son de abrir cortos (el Brasil que va como un tiro y el francés tambien va bien). El problema con los fondos es que estoy muy atado de manos y ni puedo hacer stock picking (selección de valores) ni abrir cortos. Mi premisa de inversión es que:

1. Los estímulos monetarios de la Fed van a irse ajustando tal como han anunciado y el BCE por mucho que mantenga programas de compra de bonos tampoco se va a saltar las normas alemanas. El credo financiero alemán dice «monetizar la deuda es malo, muy malo»  y a Draghi le han dicho que como se lie a fabricar dinero va a comer muchas kartoffen

2. En cuanto se incremente la velocidad del dinero habrá inflación. Que sí, que esta vez «no es diferente» y a lo largo de la historia siempre que se fabrica dinero se genera inflación. Otra cosa es el cuando.

3. Que la volatilidad va a ir en aumento y que el cuadro para gestionar carteras va a ser muy, pero que muy difícil. Entorno de tipos aún bajos, con economías desapalancándose y  los grandes emergentes (China, Brasil) con bastantes líos internos. Monetarios con muy baja rentabilidad, renta fija con retornos a la baja y bolsas volátiles solo para estómagos bien puestos (sustituya estómagos por la parte de su anatomía que prefiera)

Pues con este entorno tan difícil vamos a ver que hacen los genios:

Vamos con el amigo Mou que ya va perdiendo el partido: Carmignac se ha pegado un batacazo padre teniendo presente el tipo de fondo que es. Muy lejos de la buena gestión de su equivalente en Nordea. Carmignac se cae, ya lo tuve entre ceja y ceja el mes pasado y hoy parece más una vieja gloria que un fondo de la calidad a la que nos tenia acostumbrados.  Messieur Edouard nos deja. Por bueno que sea gestionando Firmino Morgado, que lo es, España y Portugal dan para lo que dan. Y dan para muy poco. Fuera. Mou va a posicionarse en monetario en dólares buscando el efecto divisa, y va a tener una pizca de su inversión en volatilidad y otra pizca en oro.

Traspasamos la totalidad del Carmignac a Amundi Funds Cash USD FU-C Class (LU0568622186)con un valor liquidativo de 100.75 dólares y un tipo de cambio de 1.3009, esto es que nuestros 6411.64 euros pasan a ser 8335.13 dólares y nos dan para 82.73 acciones.

En cuanto al Fidelity traspasamos 1.000 euros a oro y el resto 512.76 a volatilidad. Nuestras estrellas invitadas son:

Oro: Invesco Gold & Precious Metals (otros fondos me gustan más pero piden mínimos altos, Invesco permite entrar desde 500 euros). LU0503253931 con valor liquidativo de 3.82 euros, esto son 261.78 acciones

Volatilidad. Amundi Funds Absolute Volatility World Equities AE-C Class. LU0557872479 con un valor liquidativo de 105.74 euros, esto son 4.85 acciones.

30/06/2013
CARTERA MOU VL nº part total ISIN Caida Mayo Junio %
Carmignac Patrimoine E 138,6 46,26 6411,64 FR0010306142 3,54%
Nordea Stable Return Fund BP Eur 13,58 143,72 1951,72 LU0227384020 1,38%
Fidelity Funds -Iberia Fund A- Eur 10,67 141,777 1512,76 LU0261948904 5,74%
Cartera 9876,11
Rentab -1,24%
CARTERA PEP
Merril Lynch IS York Event Driven Ucits C 116,49 17,55 2044,40 LU0438635764 1,75%
Fidelity Funds -Iberia Fund A- Eur 10,67 330,81 3529,74 LU0261948904 5,74%
MFS Meridian Funds European Value Fund A1 25,44 85,65 2178,94 LU0125951151 2,23%
Carmignac Investissement A Eur 903,57 2,83 2557,10 FR0010148981 3,57%
Cartera 10310,18
Rentab 3,10%
Merril Lynch tiene más participaciones por traspaso mes anterior del Pictet Emerging

Los fantasistas acaban teniendo premio y el Pep aún salva los muebles con una rentabilidad muy lejos de su objetivo (10% anual) pero todavía por encima de la inflación.

El Pep va a utilizar las mismas estrategias que Mou pero, como siempre, va a añadir una pizca de genialidad y va a incorporar una nueva estrategia que es la renta variable market neutral (posiciones largas y cortas a la vez). El elegido es Black Rock Strategic Funds European Absolute Return A2 LU0525202155 con valor liquidativo de 111.17 euros. Para hacernos una idea este fondo presenta una posición larga en acciones del 278% y corta del 280%, cero riesgo en renta fija, 100% en efectivo y en otros activos un 10.06% largo contra 5% corto. Compramos el talento del gestor.

El Pep, traspasa integramente el Fidelity a la estrategia market neutral, esto son 31.75 acciones. Tambien traspasa Carmignac a la estrategia de oro y metales precisos (compra 669.40 acciones)  y mantiene la estrategia sobre valores americanos event-driven de Merril (EEUU mola y si retiran la relajación monetaria es que la cosa tira y si tira este fondo irá bien) y todavía le damos un voto de confianza a la estrategia de valor de Meridiam. Que piense que el mercado es coyunturalmente bajista no impide que a la vez piense que hay buenas oportunidades en la bolsa europea si se saben seleccionar bien. No obstante esta estrategia la ponemos en observación.

No volveremos a ver la cartera hasta primeros de agosto. Vacaciones obligan y si hay que desconectar hay que desconectar.

AVISO. esta es una cartera de ficción y por lo tanto no me genera sentimiento de riesgo real. Si su visión de mercado es bajista o simplemente si su cartera es muy volátil, no se les ocurra irse de vacaciones dejando posiciones abiertas de las que luego se puedan arrepentir. Ante la duda mejor un monetario y a la vuelta se analiza nuevamente el mercado. No pasa nada si sube y nos lo perdemos. La tranquilidad y el control de las pérdidas es más importante que una potencial subida.

¿Subimos al ascensor o esperamos que baje más?

Decidir esta semana el enfoque del blog ha sido un dilema para mí y me he propuesto dar un mensaje positivo.

Casi todo lo que me venía a la cabeza tenía una vertiente negativa y no hay para menos: caídas fuertes en los mercados, aumentos significativos de la prima de riesgo en Grecia y en España, unos políticos que, de verdad, por más que se diga es que son de los más inútiles que hay en el mundo. La gran innovación es que el Dr.Bacterio ahora se suma a  Mariano el indeciso para arreglar España, que bien. Se plantea una reforma de la administración que es un chiste malo, cuando he leído a Soraya diciendo que es la hora del “sacrificio de los políticos” me ha entrado la risa, pero la risa de la vergüenza. Bárcenas sigue su ruta de estrellas Michelin para curarse la depresión sin que ninguno de los ensobrados haya dimitido –de verdad que en ningún país europeo e incluyo a italia seguiría la Mato como ministra- y Millet bronceándose en la piscina de su casa. El fiscal dice que los vejetes que compraban preferentes sabían lo que firmaban, pero otro de su misma profesión dice que una noble con estudios superiores y puesto directivo a la que le gusta el balonmano no sabía lo que firmaba. Al ministro Wert se le ocurre decir que quien estudie con beca, pues hombre, que tiene que estudiar un poquito y sacar lo que antiguamente se decía “un bien” no un notable ni un sobresaliente por Dios… y los progretas oficiales le montan la marimorena     ¿en qué país vivimos? Me paro aquí porque me embalo, me contradigo y no me sale el  mensaje positivo. Y el mensaje positivo tiene que ver con las bolsas:

Vuelven las gangas

Por fin ha llegado la esperada corrección que nos ha puesto muchos valores a tiro, ¿Qué no la esperaba? ¿De verdad pensaba que todos los meses a lo largo de nuestra vida la Reserva Federal iba a fabricar 85.000 millones de dólares nuevos?

Lógicamente que piense que vienen oportunidades o el finiquito final depende del punto de vista de cada uno sobre el desenlace de hechos importantes futuros.  Mi punto de vista es que el mundo no se hunde, que en cuanto pasen las elecciones alemanas en septiembre se pondrán las pilas con la unión bancaria y que si en Estados Unidos dejan de fabricar papelitos es porque la economía real –que es la que al final nos interesa- empieza a ir bien y ya no necesita las muletas que le ha proporcionado la Fed para empezar a andar.

Una de las mejores explicaciones del funcionamiento de la bolsa me la ha explicado mi buen amigo Carlo diciéndome que la bolsa es como el ascensor del Empire State Building. Cuando está en la planta 102, arriba del todo–como ha estado hasta esta semana- ves el cielo, ves las nubes, ves las gaviotas y no ves nada más porque ya no puede subir. Se ha acabado. Cuando baja, es cuando tienes la oportunidad de volver a subir. Lo malo y que nos ha pasado a todos en los grandes edificios, es cuando quieres subir y el ascensor que coges va de bajada y te lleva al parking, al subsuelo y luego en la subida va parando planta por planta y se llena con tanta gente que te entra claustrofobia y quieres bajar antes de hora. Lo que quiero decir es que hay que tener paciencia –en inversiones a veces más valiosa que la técnica- para esperar el ascensor bueno, a lo mejor baja poco y hay que volver a subirse en la planta 86 porque vuelve a subir, pero otras veces cae hasta la planta 5 y nos ofrece un largo recorrido hasta que volvemos a ver el cielo y oimos el graznido de las gaviotas.

empire_state

Mercados:

Que la semana ha sido mala es decir poco. Ha caído la renta variable, la renta fija y las materias primas.  Es de aquellos momentos en que la diversificación vale poco, se produce un sell-off (ventas generalizadas) y la cartera al completo te cae a plomo. Aspectos importantes:

  • Emergentes: muy mala pinta, más los BRIC (Brasil, Rusia, India y China) que otros “nuevos” emergentes como los mercados frontera o los Next-11. Brasil es el peor mercado en 2013 y falta ver como acaban las revueltas sociales.  El PMI chino elaborado por HSBC marca recesión, el oficial no. En prensa anglosajona bastantes titulares sobre burbuja china. Ojo al dato. Si China tiene problemas y  Brasil sufre la consabida post-depresión que hay tras grandes eventos el mundo emergente se nos cae.
  • Primas de riesgo: España y Grecia vuelven a repuntar con fuerza. Portugal e Italia mejor respuesta. Grecia es un muerto, Portugal acepta todo lo que le exigen, Italia tiene músculo propio: el peligro es España. 
  • Volatilidad: para ver cómo está cambiando el fondo de mercado valorar que el aumento del índice de volatilidad del Eurostoxx en la semana ha sido del 13.1% cuando el total año es del 12.6%. Incremento bestial de la volatilidad (el aumento semanal en el DAX ha sido del 15.1% y en el S&P 500 dek 21.7%). Vienen curvas.
  • Europa ¿es un problema financiero o es un problema de recesión económica? (o de ambos). La gran caída semanal en Ibex se ha cebado en banca pero no en el Eurostoxx donde lo que más ha caído ha sido industria básica y automóvil. Raro.
  • España: morosidad del sistema financiero tocando el 11%. Si a eso le sumamos que no está todo lo que debe estar y que el Banco de España ha anunciado una nueva norma para provisionar los créditos refinanciados ¿a qué niveles vamos a llegar? ¿al 15%?. Un sistema financiero con niveles de mora de dos dígitos está quebrado. Valga como consuelo que por fin se está cogiendo el toro por los cuernos y que la normativa financiera española vuelve a ser de las más exigentes. Ni en Francia, ni en Alemania, ni en Portugal, ni en Italia se están aplicando criterios con este nivel de exigencia.

Siempre digo lo mismo. Un asesor financiero tiene que mojarse, y tiene que mojarse aún más en los momentos difíciles. Para los fáciles basta seguir la prensa y lo que hace el rebaño. Dos perfiles de inversores: si piensa que el mundo se acaba y tiene problemas para conciliar el sueño póngase en liquidez  y espere que amaine la tormenta o compre directamente un bono de un buen emisor a 3 años (digo un bono, no un fondo de bonos), cobre un bajo cupón (si quiere bajo riesgo acepte bajo cupón) y duerma tranquilo.

Si como yo, piensa que el mundo va a seguir y que la mano invisible* ya está haciendo su trabajo alégrese cada vez que caigan los mercados ya que se le abren nuevas oportunidades.

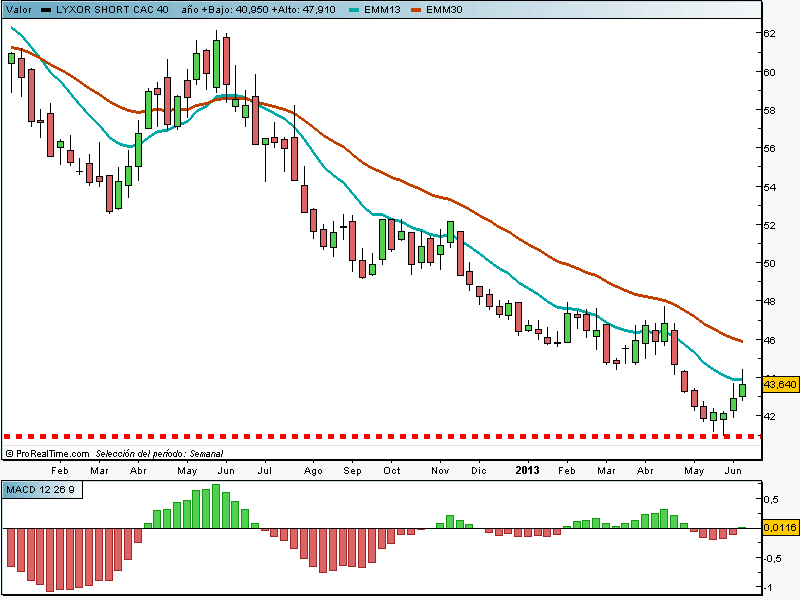
Yo me la jugaría con bancos americanos y con la economía americana en general, aun debe corregir más pero el fin de los estímulos monetarios será la indicación de que la cosa va bien. También, con mayor acto de fe, me la jugaría en la bolsa europea, más que nada porque hay verdaderas gangas, siga las aseguradoras alemanas. En bolsa española me gusta mucho Arcelor. Lo que ocurre es que es una inversión que puede requerir tiempo. Con Popular tengo un pensamiento extremo, o quiebra o sube. Repito, hoy hablo de inversión a largo plazo no de especulación. Como estrategias especulativas toca hacer cortos; en las últimas semanas recomendé corto sobre Brasil  y la estrategia ya lleva un 32% de beneficio (atención con un producto apalancado 2x) y el corto sobre el CAC también está en beneficio. Seguro que el mercado nos va a dar opciones para abrir cortos, familiarícese con los ETF inversos y si quiere profundizar más con los CfD y con los futuros.

Buena Semana y felicidades para todos los Juanes ¡¡

* la mano invisible es un concepto de la economia clásica acuñado por Adam Smith en 1776 en su obra «La Riqueza de las Naciones» y hace referencia a la capacidad autoreguladora del libre mercado en el que la búsqueda del propio interés individual lleva a la sociedad a un estado de bienestar global

Sell in May and next stop is….France (abriendo cortos sobre el CAC)

No se si es la lectura de la prensa (hoy Bárcenas y Convergencia) que me vuelve pesimista o que para compensar el superciclo de éxitos del Barça tengo que compensar con los mercados (lo siento vikingos), pero últimamente estoy de un bearish que yo mismo me asusto.

Más allá de lo que nos digan los gurús para mi hay un hecho claro: los mercados se están ralentizando. Llevamos meses viviendo de las expansiones monetarias (fabricación de dinero por parte de los bancos centrales) y nos pasa como a los drogatas: para que tengan efecto cada vez la dosis tiene que se mayor y cuando la dosis es un poquito más pequeña es un drama.

Revisando en que categorías de fondos posicionarme me cuesta mucho, pero que mucho encontrar activos atractivos.

En año Japón (pequeñas y medianas compañías) llevan un 17.45% pero en el trimestre apenas un 4.05%, el sectorial salud un 17.33 año pero en el trimestre un 3.50%. La cosa es más grave cuando una de las estrellas, Indonesia, lleva en el año un 12.73% pero en el trimestre un 2.58… de pérdidas. Ídem Suiza (grandes compañías) que llevando algo más de un 10% positivo en el trimestre ya está en números rojos. Y la renta fija ni me la quiero mirar porque la burbuja es de espanto. Ayer mismo estuve diseñando (intentándolo más bien) una cartera de bonos y no hacia más que encontrarme bonos de bancos con problemas y  países quebrados que han recibido ayudas, cotizando por encima de la par (ha habido más demanda que oferta y su precio está por encima del 100%, por encima del precio de emisión). El mercado de renta fija no está valorando bien el riesgo y eso que es lo que el buen especulador puede aprovechar lo acaba pagando el inversor.

Hace ya dos semanas recomendé abrir cortos sobre el Bovespa brasileño ¿lo han hecho?. El que lo haya hecho por favor que me envie un jamón porque ya lleva un 13.70% de rentabilidad acumulada en 10 días de mercado. Bingo ¡¡¡ (los que abrieron Apple cuando lo recomendé que valoren que tenia un fuerte gripazo que me impedía pensar con claridad…  I’m sorry). OJO si has abierto el BZQ (el ETF inverso sobre Brasil) porque en 84.50 se puede formar un doble techo. Sal o ajusta el stop.

A lo nuestro. Me cuesta ver oportunidades con ojos de inversor tradicional y cuando eso pasa se me ocurren varias formas de gestionar una cartera:

– poniendome en liquidez y esperar que pase la tormenta

– utilizando un estilo de stock picking (selección no de indices ni mercados sino de valores concretos)

– buscando descorrelación con materias primas y alternativos («oro parece plata-no-es»)

– abriendo cortos. Lo normal es «compro esperando que suba» pero así me pierdo la mitad del movimiento de un mercado que es «vendo esperando que baje».

Por supuesto estos estilos pueden entrelazarse y construir estrategias bonitas. Hoy puedo estar un 70% en liquidez, un 20% corto sobre IBEX y a la vez largo en un 10% sobre Sacyr y sobre Gamesa (liquidez, cortos y stock picking). No se tome esto al pie de la letra es un brindis al sol y cada estrategia debe adecuarse a perfil, objetivos, aversión al riesgo y horizonte temporal de cada uno.

Después de la caída de los PIGS y aunque la I de Irlanda está saliendo, auguro que los mercados pueden poner sus ojos en Francia (joer parezco un gurú de la economía con el «auguro»). Saben que Francia es mi país favorito y así lo expresé en este mismo blog «¿Quien quiere vivir en Estonia?» . Para mi es un país que tiene mucho de mediterráneo y sabe vivir la vida pero a la vez tiene un punto de seriedad nórdica pero hoy; hoy Francia se cae con una economía en recesión y que no tiene ni el consuelo de la mejora en exportaciones que si tenemos en España. Nuestra apuesta para esta semana es abrir cortos sobre el CAC. A continuación adjunto un gráfico y una nota explicativa del INSEE francés (el instituto oficial) que es demoledora.

Household consumption expenditure remained sluggish

In Q1 2013, household consumption expenditure was almost flat (–0.1% after 0.0%) despite a rebound in energy, water and waste (+5.0% after –0.4%) due to a cold winter. Conversely, expenditure on manufactured goods was weakening (–0.9% after +0.1%), especially car purchases (–5.8% after 0.0%). Moreover, consumption of services remained sluggish (–0.1% after +0.2%).

GDP and its main components

GDP and its main components

GOODS AND SERVICES: SUPPLY AND USES CHAIN-LINKED VOLUMES
percentage change from previous period,trading-days and seasonally adjusted data
2012 Q2 2012 Q3 2012 Q4 2013 Q1 2012 2013 (ovhg)
GDP -0.2 0.1 -0.2 -0.2 0.0 -0.3
Imports 0.2 0.1 -1.3 0.1 -0.9 -0.7
Household consumption *expenditure -0.4 0.0 0.0 -0.1 -0.4 -0.2
General government’s *consumption expenditure 0.5 0.3 0.3 0.3 1.4 0.8
GFCF -0.2 -0.7 -0.8 -0.9 -1.2 -1.8
*of which Non financial corporated and unincorporated enterprises -0.2 -0.9 -0.7 -0.8 -1.9 -1.9
Households -0.2 -0.3 -0.8 -1.3 -0.4 -2.1
General government 0.2 -0.5 -0.9 -0.7 -0.6 -1.6
Exports 0.9 0.5 -0.7 -0.5 2.5 -0.6
Contributions :
Internal demand excluding inventory changes -0.2 0.0 -0.1 -0.1 -0.1 -0.2
Inventory changes -0.2 0.0 -0.3 0.1 -0.8 -0.1
Net foreign trade 0.2 0.1 0.2 -0.2 1.0 0.1
Lo siento de corazón pero Francia se cae y aunque lo sienta es una oportunidad para abrir cortos. Como siempre y para no complicarnos la vida he escogido la forma más simple (e imperfecta) de abrir cortos como es un ETF inverso. La estrategia es aplicable con futuros (el mejor instrumento) y también resto de productos cotizados: CfD, opciones y Warrants (ojo con estos dos últimos donde la volatilidad tambien juega). Puede ampliar el gráfico clicando sobre el mismo.
CAC Short
Linea roja como stop de pérdidas y si la cosa se confirma hay margen de subida.
A plus tard et bonne semaine ¡¡

CONTRA PEOR VA LA ECONOMÍA MEJOR VA LA BOLSA O LA PERVERSIÓN DEL SISTEMA

Dicen que para ser un buen especulador debes aborrecer las virtudes que te ayudan a triunfar en la vida: pensamiento positivo, tenacidad, coraje, espíritu de lucha. Y todo esto porque lo peor  que puede hacer un especulador es enrocarse en sus posiciones. El buen especulador pierde y pierde en muchas operaciones. Pero pierde en importes pequeños. Si abres una operación con pensamiento positivo “estoy convencido que esta inversión va a ser muy, muy buena” si en el momento que no va bien eres tenaz y luchador “no voy a vender porque mi razonamiento es acertado y el mercado más pronto que tarde lo verá” y si tienes más coraje que un león “es verdad que pierdo un 30%, pero por mis eggs que yo no vendo” es cuando acabas perdiendo la camisa y dices que el mundo es injusto y que los mercados han conspirado en tu contra.

Pues bien, no ya en la especulación si no en la inversión está pasando algo parecido. En nuestra inocencia pensamos (pensábamos) que si la economía iba bien, la bolsa lo reflejaría y subiría y  viceversa; que si la economía iba mal tambien la bolsa también lo reflejaría con caídas en la cotización. Hoy pasa al revés.

Estos días hemos visto con alborozo y alegría que el dato del ISM (1) manufacturero americano era muy malo (en mayo ha dado nivel 49 cuando el esperado era 51 y en abril fue de 50.7). Es la primera contracción de este importante indicador en muchos meses. Y el empleo americano no agrícola no ha ido mal, pero deja el desempleo en un 7.5% cuando la Fed ha marcado el nivel necesario en el 6.5% (luego le explicaré lo de “nivel necesario”).

Si usted está invertido en bolsa al conocer estos magnificos datos vaya a cenar con su señora, o con su señor si es señora, o con su señor si es señor pero le gustan los señores, o con su señora si es señora si le gustan las señoras… esto de ser políticamente correcto es cansino; bueno, vaya a cenar con quien le de la gana y celébrelo con una Coca Cola y un Big Mac porque cuando los datos de la economía americana son malos la bolsa sube y cuando son buenos la bolsa baja. Cuantos más parados haya en USA mejor para las bolsas y cuanta más gente encuentre empleo peor.

¿El motivo de tal atentado contra el sentido común y la dignidad de las personas?

La política monetaria expansiva de la FED (los llamados programas QE –Quantitative Easy-). Si la economía va bien la FED retirará liquidez de la economía y viceversa: si la economía va mal la FED seguirá inyectando esteroides al sistema y los mercados financieros darán dinero. El nivel de desempleo necesario al que hacia referencia, es que la FED ha marcado el 6.5% como nivel clave para retirar los estímulos monetarios. Piense que un 5% de desempleo se considera nivel de «pleno empleo» (siempre hay un desempleo friccional y estacional) por lo que la FED ha estado muy generosa con la administración Obama en la fijación de los límites de su actuación.

Conclusión: más que fijarse en los balances de las empresas siga la política monetaria de la FED, si hay pasta posiciones largas (esté comprado) y el día que se acabe la pasta abra cortos (esté vendido) porque habrá caídas.

Para acabar el post de esta semana me gustaría reflexionar con ustedes sobre la evolución de los mercados. Me encuentro que la mayor parte de gestores siguen apostando por comprar. Y seguir comprando. Y seguir comprando más (al final no dejan de ser vendedores de una moto y si no la venden no cobran). Pero por parte de los inversores empiezan a haber ciertos temores ante los primeros signos de ralentización de los índices. El siguiente cuadro expresa en porcentaje la evolución del año 2013 a cierre del viernes 7 de junio y en que posición se encuentra el índice respecto de la evolución de los últimos 12 meses, a cuánto está de mínimos y a cuanto de máximos. Ojo, recuerde que un índice se expresa en moneda local por lo que puede tener divergencias con su fondo en euros (un fondo en euros sobre Japón no da la rentabilidad que da el Nikkei salvo que tenga el riesgo divisa cubierto y tampoco así tendrá una evolución perfecta)

 (datos en porcentaje) 2013 Max 12 m Min 12 m
España- IBEX 1,2% -5,6% 40%
Francia – CAC 6,4 -4,9 29,4
Alemania-DAX 8,4 -3,5 36,4
Grecia-AEX 8,6 -15 106,6
Portugal-PSI 3,4 -8,4 33,8
Europa – Eurostoxx 3,3 -4,5 29,1
Suiza – SMI 14,1 -8,4 33,8
USA – S&P 500 15 -2,8 25,5
Nikkei 225 23,9 -19,2 54,6
Oro (futuro) -17,5 -29,9 4,3
Plata (futuro) -27,9 -63 3,4
Euro/Dólar 0,2 -36 9,8

 De los datos del cuadro adjunto -lo sé, me faltan indices de renta fija y más materias primas pero la currada ya ha sido importante y esto es free así que no me sea tan exigente estimado lector- algunas conclusiones:

1. Las bolsas están dándonos un 2013 excelente.

2. Las bolsas llevan 12 meses de infarto. Ya se que muy poca gente ha aprovechado el 106% de Grecia en los últimos 12 meses, pero un inversor que haya comprado el IBEX y se haya sentado a tomar unas cañas lleva un 40%. ¡¡ Un 40% señores¡¡ rentabilidades de las mas altas de un ciclo histórico y nos las estamos perdiendo detrás de los depósitos, fondos garantizados, productos estructurados, seguros de ahorro y demás zarandajas que nos venden con el argumento del miedo (y añado de la incultura financiera tanto de los inversores como de parte de las redes bancarias).

3. No hay ningún índice que esté en máximos. Todos han tocado su cima y han retrocedido. ¿Sell in May…? atento a la jugada y seguimiento estrecho si estamos invertidos

4. Metales preciosos los más castigados. ¿A pesar de la inflación futura por los excesos monetarios?. Roubini dice que le oro caera más. Yo digo que hoy no invierto en oro pero que lo tengo en el radar. En un mundo que acabará inundado de papeles verdes el oro tiene su lugar (pensamiento positivo y convicción…que mal trader soy por Dios).

5. Dolar / Euro. Atención a los convencidos de la caida del Euro. Lo he puesto en muchos posts. Que si, que Europa se cae, que los bancos están como están, que cuando leo la prensa por la mañana me dan ganas de tirarme al monte…y todo lo que usted quiera pero Oh sorpresa¡  en los últimos 12 meses una apreciación del euro de casi un 10% y todavía en el año ligeramente en positivo. Pensamos que el Euro es Portugal, España e Italia y nos olvidamos que también está Alemania (con superavit público manda narices), está Holanda, está Finlandia, está Austria y sí, está Francia.

6. En conclusión, los mercados llevan una subida espectacular en los últimos 12 meses aupados por programas de expansión monetaria inéditos en tiempos recientes. Es normal que se tomen un respiro pero preste mucha atención cuando esos estímulos se retiren. Y no deje de mirar por el rabillo del ojo a los metales preciosos.

Buena Semana¡¡

(1) publicado por el Institute for Supply Management se elabora con la información  que proporcionan 300 jefes de compras con datos de pedidos, empleo y ventas. Si es mayor que 50 economía en expansión y por debajo en recesión.

Fondos para 2013: Mou vs Pep mayo 2013

A pesar de las incertidumbres y de algunos sustos recientes (Japón, Turquía, corrección IBEX) nuestras carteras aguantan. Sin muchos alardes pero van tirando de forma razonable. Mou lleva un 2.31% (objetivo 4.5%) y el Pep un 7% siendo su objetivo el 10%

La cartera Mou está en manos de gestores. Me refiero a que he buscado fondos de autor con amplia discrecionalidad en sus decisiones. Más del 80% de la cartera está invertida en fondos mixtos flexibles con Carmignac liderando y con la nueva competencia de Nordea. Mantenemos la apuesta por Firmino Morgado (Fidelity Iberia) que es un gestor bueno y España puede darse la vuelta ¿puede?. Esperemos que si.

En el caso del Pep gran acierto con Merryl -bolsa americana de empresas susceptibles de ser adquiridas- y el resto ni fu ni fa. Pictet Emerging haciendo muy mal papel -suerte de la diversificación- por lo que lo traspasamos a Merryl para dar más potencia al motor de la cartera y a la vez reduciremos la cartera a cuatro fondos (ya sabe que odio las carteras ultradiversificadas con multitud de fondos que te impiden saber donde estás).

El alma de especulador me pide hacer más ajustes, pero por otro lado la obligación como gestor de inversiones me pide calma. Les confieso que el Pep ha estado a punto de sacarse España y Europa (Fidelity y MFS) y meterse en metales preciosos para jugar a la contra y buscar el rebote (es el activo que más cae en el año) y también ha pensado en los mercados frontera (fondos que replican el índice de una lista de países con posibilidades desarrollo). Sacar un defensa y meter un delantero, pero todavía hay tiempo para alcanzar el objetivo y llevando un 7% positivo en mayo toca contemporizar, de momento seguimos con el ticki- tacka.

30/05/2013
CARTERA MOU VL nº part total
Carmignac Patrimoine E 143,68 46,26 6646,64
Nordea Stable Return Fund BP Eur 13,77 143,72 1979,02
Fidelity Funds -Iberia Fund A- Eur 11,32 141,777 1604,92
Cartera 10230,58
Rentab 2,31%
CARTERA PEP
Merril Lynch IS York Event Driven Ucits C 118,57 13,45 1594,77
Pictet Emerging Local Currency Debt 148,39 3,28 486,72
Fidelity Funds -Iberia Fund A- Eur 11,32 330,81 3744,77
MFS Meridian Funds European Value Fund A1 26,02 85,65 2228,61
Carmignac Investissement A Eur 937,01 2,83 2651,74
Cartera 10706,61
Rentab 7,07%

PD: Este jueves participo en una mesa redonda sobre finanzas en Bolsalia (Madrid). Stand de EFPA España a las 16.30. Están invitados. 

Vendo Brasil

Brasil como país me parece un paraíso y sus gentes fantásticas pero de los BRIC (acrónimo que engloba las economías de Brasil, Rusia, India y China) me parece con diferencia el más débil.

Les adjunto un artículo de Forbes donde indican que Brasil es el país menos competitivo de los Bric

http://www.forbes.com/sites/kenrapoza/2013/05/30/brazil-ranked-least-competitive-of-brics/?partner=yahootix

Por otro lado el FMI ha recortado la previsión de crecimiento de la economía brasileña

http://www.lasegunda.com/Noticias/Economia/2013/05/850625/Economistas-recortan-proyeccion-de-crecimiento-de-Brasil

 A nivel macro me encuentro un país que crece un 3%, sí, pero que crece con tasas de inflación superiores al 6% y tasas de interés del 8.50%, rico en materias primas pero con graves desequilibrios sociales. Cierto es que tienen por delante un mundial en 2014 y unos juegos olímpicos en 2016 y que el presupuesto es generar un beneficio de 120 billones de dólares (billón usa) contra 33 billones de gasto. Ya sabe mi opinión de las previsiones. Recorte un 40% por el beneficio y aumento un 100% el gasto. Recuerdo una entrevista a Felipe González en la que dijo que Maragall le aseguró que el coste de las olimpiadas de Barcelona iba a ser de unos 30.000 millones de pesetas…y acabó siendo de cerca de 300.000. Ya saben que la mejor ciencia ficción se escribe en el Excel.

A nivel personal piense una cosa ¿cuántos productos Made in Brasil tiene en casa?…

tic-tac-tic-tac…vamos piense….. tic-tac, Neymar y Marcelo no cuentan…tic-tac….

No muchos verdad. Brasil se parece bastante a España. Buenas playas, buena vida, fuertes en alguna industria que requiere mano de obra barata (automoción), buena gastronomía, buenos futbolistas… nos ganan por goleada en recursos naturales y nosotros a ello en ingresos por turismo. Pero sabe en qué nos parecemos como gemelos univitelinos: en la pasión por la inversión inmobiliaria. Y la inversión inmobiliaria ya sabemos lo que tiene. Crea riqueza temporal. Luego se apaga la luz.

Esta semana veremos una estrategia de especulación que es vender la bolsa de Brasil. Atención ES UNA ESTRATEGIA SOLO APTA PARA INVERSORES EXPERIMENTADOS conocedores de la operativa en corto (ganar cuando un activo baja) y que operen con un broker donde puedan programar órdenes stop sin tener que estar pendientes de la cotización.

Vamos a ver primero la evolución (en euros) de la bolsa brasileña a través de un ETF que replica el Bovespa (índice brasileño). Puede amplicar clikando sobre el gráfico.

La dirección del mercado la tenemos clara. Bajista. Si el ruido lo confunde céntrese en la pendiente de la media móvil de 30 semanas. Bajista. Mire los picos del oscilador (estocástico). Bajista. No sabemos si el mercado se dará la vuelta, pero hoy es bajista sin discusión.

ETF Brazil diseñado con www.ProRealtime. com

ETF Brazil diseñado con http://www.ProRealtime. com

Para ganar pasta en un mercado bajista la opción es abrir cortos «sell short» y la forma fácil es, entre otros, a través de un ETF. Este es un ETF apalancado OJO con el término apalancado. El Proshares Ultrashort MSCI Brazil multiplica por dos el índice que replica en variación diaria. Para periodos más largos de un dia el resultado puede diferir bastante de lo que haga el índice. Para que entre en materia de lo que significa apalancado en mayo-2013 ha dado un 16% y en septiembre -2011 dio un 54%. Que bien. Pero en Octubre-2011 dio unas pérdidas del 34%. Apalancado es velocidad.

Se puede abrir posición tal cual o esperar un pull-back sobre la media de 200 sesiones (esperar una vuelta del valor a la media buscando el rebote). En cualquier caso es preceptivo poner un stop-loss al nivel de la media movil (67 usd) y para los más amarrateguis un stop más ajustado en los 70 usd (linea violeta). Las lineas verdes discontinuas son los objetivos de beneficio. Si llega a los 90 usd bingo.

ETF Ultra Short Brasil diseñado con www.ProRealtime.com

ETF Ultra Short Brasil diseñado con http://www.ProRealtime.com

Recuerde, siempre que especule tiene que tener un plan previo de especulación con un precio de salida tanto en caso de pérdidas como de benefícios y, al menos, en el caso de pérdidas con la orden previamente programada en su broker.

Obrigado ¡

Y el campeón de la semana es…..SACYR

Me ha llamado la atención que en una semana mala de solemnidad (IBEX -3.7%) una «constructora» (lo entrecomillo porque es un conglomerado que como ACS y Ferrovial hace bastantes más cosas) haya sido el valor más alcista y haya subido casi un 12.5%. Tela.

Me he puesto a escarbar y he visto que para este año la previsión de beneficios es buena, lo que significa volver a ganar algo (aprox 50 millones) cuando en 2011 y 2012 tuvo pérdidas multimillonarias (más de 2.000 millones de pérdidas acumuladas en el periodo) y para 2014 esperan ya alcanzar los 110 millones de beneficios. La tenemos con un P/E de menos de 11 veces y un precio/valor contable de 0.49. Además está haciendo los deberes fuera y llevándose contratos en Brasil y otras latitudes. A primera vista y aunque mi fe en las previsiones es muy limitada, por fundamentales no pinta mal.

Veamos que aspecto tiene el corto plazo: (puede ampliar cliclando sobre el gráfico)

Sacyr cortoVemos un canal formado desde Abril 2012 con fondo alcista y un nuevo e inminente intento de romper la resistencia de 2 euros. He leido algunos análisis y los 2 euros se muestran como la resistencia «mágica», se han convertido en un valor de referencia que en caso de romperse puede haber fuegos artificiales según los analistas técnicos.

No lo he incluido en el gráfico, pero estos últimos movimientos se están produciendo con mucho volumen. Pinta a institucional. Buena señal.

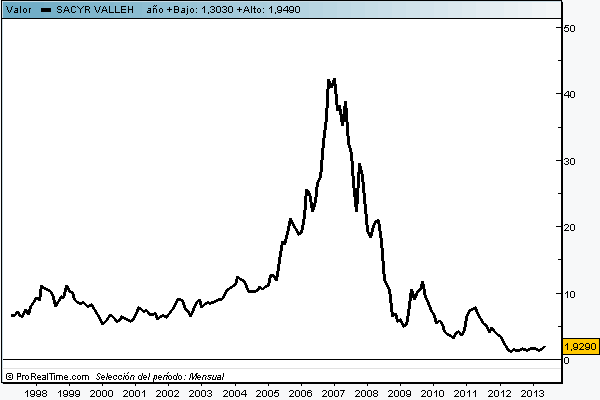
¿Tenemos dudas? Vamos a ver como pinta el largo plazo.

Sacyr largo

Gráfico desde 1998 en periodo mensual en el que no he querido incluir nada más que la linea de precios para centrarnos en lo básico. Recordar que en buena medida la inversión  es un juego de probabilidades. Y viendo el gráfico de largo plazo yo le pregunto

¿Tiene más probabilidades de subir o de bajar?

Pues eso.

Los 5 pecados capitales de la inversión en fondos

Los fondos de inversión son una de las estrellas del mundo financiero ¿Lo son?. Según el Barómetro del Ahorro de Inverco (Asociación de Instituciones de Inversión Colectiva y Fondos de Pensiones), los fondos son el tercer producto en la cartera de los ahorradores. En España el 56% de los ahorradores tienen depósitos, el 50% planes de pensiones y sólo el 25% fondos de inversión. De momento todavía con muy poco peso frente a los depósitos.

Vamos a ver los que a mi modo de ver son los pecados capitales del inversor en fondos

 1.       Confundir la ruta con el vehículo

La propia expresión “invertir en fondos” es errónea. No se invierte en fondos, se invierte a través de fondos. Un proceso de inversión podemos hacerlo tan complejo o tan simple como queramos –yo recomiendo lo simple- pero por donde nunca empieza es por el vehículo de inversión que voy a utilizar. Y un fondo es un mero vehículo para canalizar una inversión. Primero tendré que pensar sobre mis objetivos personales y financieros, sobre el tiempo del que dispongo para conseguirlos, sobre mi actitud ante el riesgo; vamos, que tendré que desarrollar un plan financiero adaptado a mis necesidades. De ese plan financiero saldrá una distribución de activos (asset allocation) que no es más que decidir, en cada momento y según mi estrategia y visión de mercado que parte de mi inversión va a ir a mercado monetario, a renta fija, a renta variable y a inversiones alternativas. Solo a partir de este punto es cuando decido como vestir  esos activos. Y les aseguro que el armario es amplio y surtido. Y los fondos son uno de los trajes que comparte armario con otros ropaje como son los ETF, los CfD, la inversión directa, los planes de pensiones, el producto bancario  o los derivados de todo tipo.

2.       Utilizar los fondos con enfoque especulativo

Ante el empeoramiento en la fiscalidad del ahorro  –ganancias y pérdidas patrimoniales a menos de un año van a la parte general del IRPF- algunos especuladores han decidido utilizar fondos de inversión y aprovechar el diferimiento fiscal que ofrecen para optimizar el pago de impuestos.

Lo siento. Los fondos no sirven para eso. No al menos para una especulación de corto rabioso. El primer problema es que los valores liquidativos solo se conocen una vez al dia (y en el caso de inmobiliario y hedge ni eso), lo segundo es que en los traspasos de fondos, sobre todo internacionales, hay un periodo eufemísticamente llamado “en vuelo” en el que la pasta está “en la nube” por utilizar otro término moderno y algunas veces queda algún dia suelto en que el dinero no está trabajando para usted (juegan las fechas y horas de corte), y ya ni quiero entrar en los tipos de cambio que me dan cuando traspaso un fondo en euros a uno en dólar usa o viceversa (y yo tengo tanta mala suerte que casi siempre van en mi contra).

Si quiere especular en el corto rabioso olvídese de los fondos, básese en criterios financieros y no fiscales. Ideal los ETF, también me sirven los CfD  sobretodo para acciones sueltas y forex y por supuesto los futuros que a mi modo de ver son el vehículo ideal para especular pero solo para pross o avanzados. Para usted: especulación 1.0 en ETFs.

Si a pesar de todo quiere “especular” con fondos márquese una estrategia de especulación cortoplacista ( core/position trading) con periodos mínimos  de 30 /50 dias, y  cuando ordene un traspaso asuma los días “en vuelo” con paciencia y los tipos de cambio ni los revise y así no se pondrá de mal humor.

3.       Centrarse (solo) en los fondos de su banco

Es normal que su banco le ofrezca preferentemente fondos de su propia gestora. Antes de que lance una exclamación contra los bancos valore si cuando va a un Mc Donalds le ofrecen Burguer King o si Coca Cola ofrece productos de Pepsi. ¿A que no?. Pues en el mundo financiero somos tan abiertos a la libre competencia que sí. Que si que hacemos eso y vendemos productos que fabrica nuestra competencia. Cierto es que con algunas reservas ya que solo ofrecemos fondos internacionales y no los mejores del elenco patrio pero desde luego, ya quisieran muchos sectores tener el nivel de apertura comercial que tiene el sector financiero. Sepa que la inmensa mayoría de bancos y sociedades de valores trabajan con plataformas abiertas de fondos de inversión y que prácticamente puede acceder a cualquier fondo de cualquier gestora a nivel mundial. Seguro que su banco tiene algún buen producto que puede estar perfectamente en su cartera, pero en las clases de activos que su banco no lo haga tan bien (y no hay nadie que haga todo bien)  busque a los mejores gestores y exija contratar sus fondos. No se deje intimidar por la cartera de «fondos recomendados» donde algunas veces el mayor porcentaje se concentra en fondos de su banco. Exija lo mejor.

Y un último consejo, antes de sentarse con su asesor bucee por internet y haga sus averiguaciones previas. Según las gestoras de fondos, el 77% de las suscripciones se hacen (todavía añado) a través de la red de oficinas. Tiene toda la información que precisa y más a través de la red y el estudio previo le evitará tomar decisiones en caliente.

4.       No hacer los deberes

Según el Observatorio Inverco antes citado, casi la mitad de los partícipes en fondos en España no sabe que activos hay en las carteras de sus fondos y siete de cada diez dicen ignorar que esos productos (los fondos) son administrados por un equipo de gestores profesionales. Tampoco tienen claras las diferencias entre la entidad gestora y la comercializadora.

Vamos que no saben na’ de na’. Y ponen su dinero. Y luego pasan cosas. Y dicen que los han engañado. Y yo pregunto  ¿Te han engañado o te has engañado?

Señores hay que hacer los deberes.

Invertir dinero en un fondo es darle ese dinero a un tercero para que me lo gestione conforme a unas reglas prefijadas y tengo que tener muy claro quién es el que me lo va a gestionar  (no vaya a ser que por un descuido ponga la pasta en un fondo de un tal Bernard Madoff no? ) y tengo que tener muy claro que es lo que puede y debe hacer con mi dinero (reglamento del fondo). No me cansaré de insistir en la buena herramienta que es Morningstar (www.morningstar.es) nos ofrece información histórica del fondo, del equipo de gestión, nos da información de la cartera y de la tipología de activos en los que invierte, de las comisiones y además les asigna un rating que ya hoy se considera un estándar en el sector. Hay otras fuentes de información válidas,  siendo la principal la propia página web de la gestora y multitud de otras opciones en la red como  Bloomberg, Rankia, Impok, Unicence, Yahoo Finance, El Economista, Expansión, Cinco Dias, Invertia etc etc  y cada uno debe escoger cual le gusta más, pero lo imperativo es poder contestar con amplitud y soltura la pregunta ¿dónde pongo mi dinero? Así que a currar

5.       Centrarse en rentabilidades pasadas

En 2009 el fondo Bankia Indice Ibex nos dio un 35.5% y el Axa Rosenberg Japan Small nos dio unas pérdidas del 2.5% (fondos escogidos al azar para poner un ejemplo)

Vamos a imaginar una situación extrema. Imagínese que el 1 de enero de 2010 tiene que elegir uno de esos dos fondos para poner su dinero. Por supuesto cogemos el que va bien, el del Ibex que nos ha dado un 35% y no el japones que ha palmado pasta ¿Síii no?

Pues bien, en 2010 el Bankia Indice Ibex perdió el 14% y el Axa japonés ganó el 25%. Basar nuestra distribución de activos exclusivamente en rentabilidades pasadas nos puede jugar muy malas pasadas. Nada sube eternamente y cuando el mercado considera que una clase de activos está cara (en el ejemplo la bolsa española) el mercado corregirá los excesos. Y al revés. Cuando una clase de activos ha llegado a precios que el mercado considera atractivos subirá. Se lo que está pensando y tiene razón. Sí. Es muy difícil diseñar un plan de inversión que de forma recurrente tenga éxito. La respuesta para el común de los inversores está en la diversificación y buscar mercados sanos y con recorrido y un buen asesor que peine canas (o como mi caso que ya ni gaste en peines).

Recordar también que es más importante acertar qué mercado que no qué fondo. Si un mercado cae un 30% el mejor fondo caerá un 10%. Haciéndolo muy bien perderé dinero. Por otra parte, si un mercado sube un 20% un fondo del montón  que se limite a replicar ese mercado y no se maten a currar, acabará ganando aproximadamente un 17% (el mercado menos las comisiones) y si son malos a conciencia ganarán un 12% o un 10% pero ganarán. Esto es válido para los fondos puros direccionales (fondos de renta fija pura y fondos de renta variable pura que se concentran en un mercado). La excepción serian los fondos mixtos de autor, donde el gestor tiene mucha discrecionalidad para ponderar su cartera en función de su visión de mercado en cada momento. Carmignac Patrimoine, Nordea Stable Return, Axa Optimal Income etc (suelen estar en la categoría de mixtos flexibles o mixtos defensivos). Este tipo de fondos son muy utiles para los inversores que no se acaban de definir y quieren superar a la inflación, pero tienen mucho respeto a la renta variable. Buena categoría de fondos para los indecisos (y aquí estoy cometiendo el primer pecado capital que es asimilar un fondo a una categoría de inversión)

La excepción a basarnos en las rentabilidades pasadas es la estrategia especulativa para fondos, pero eso hoy no toca y prefiero ni comentarlo ya que se contradice con uno de los pecados capitales enunciados y salvo una gran disciplina de inversión y de seguimiento de la inversión suele ser contraproducente para el común de los mortales (el que no tiene esa gran disciplina de inversión que es la mayoría de la gente).

¡ Buena inversión !

Bolsa japonesa ¿estamos a tiempo?

Estamos a mediados del mes de mayo de 2013 y la bolsa japonesa lleva un beneficio de algo más de un 40% (Nikkei 225). En relación a esto hay dos tipos de inversores:

– Los que en algún momento del año han entrado, están ganando dinero y se preguntan si es hora de salir…sell in May…

– Los que no han entrado y se preguntan si puede seguir subiendo o el tren ya ha pasado

Si racionalizar en bolsa siempre es difícil con Japón más. Pero vamos a intentarlo.

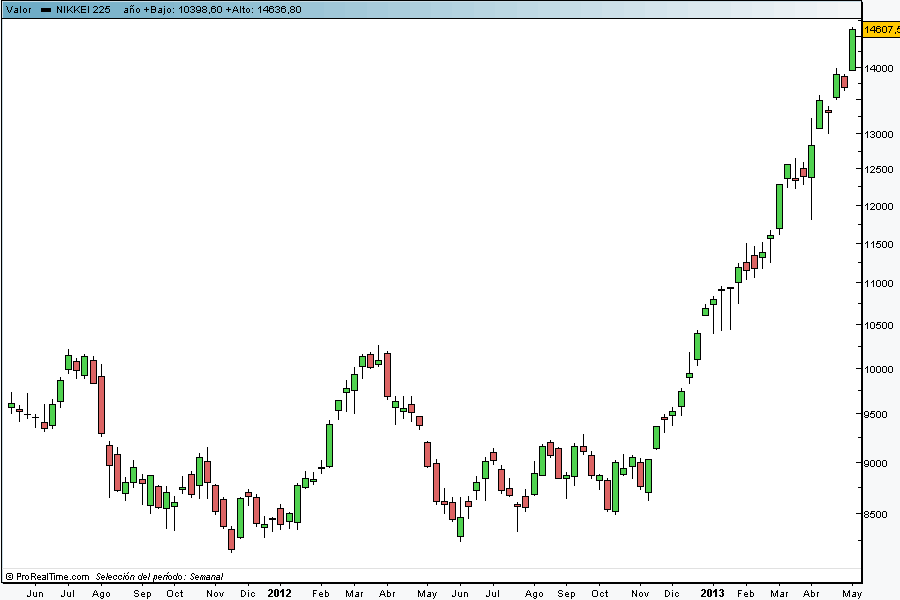
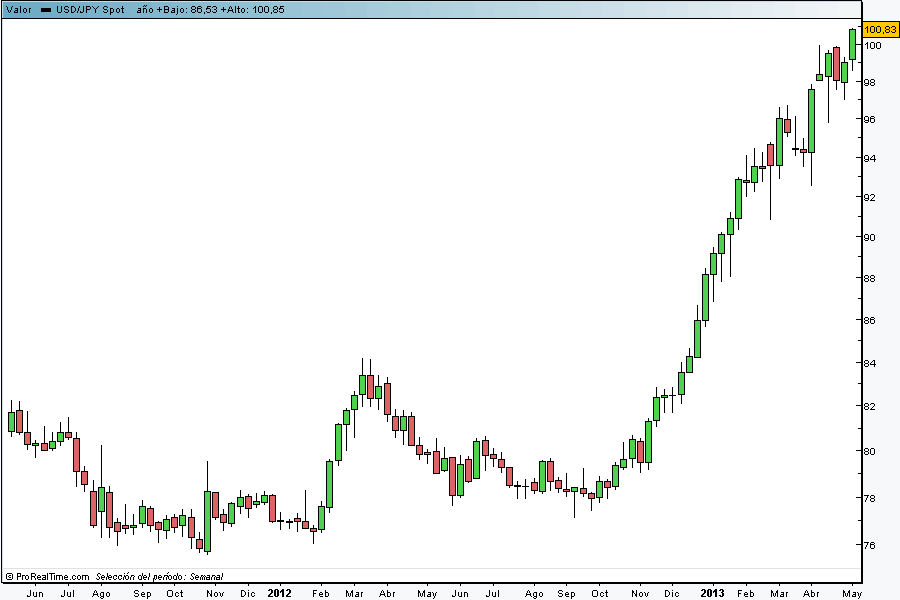
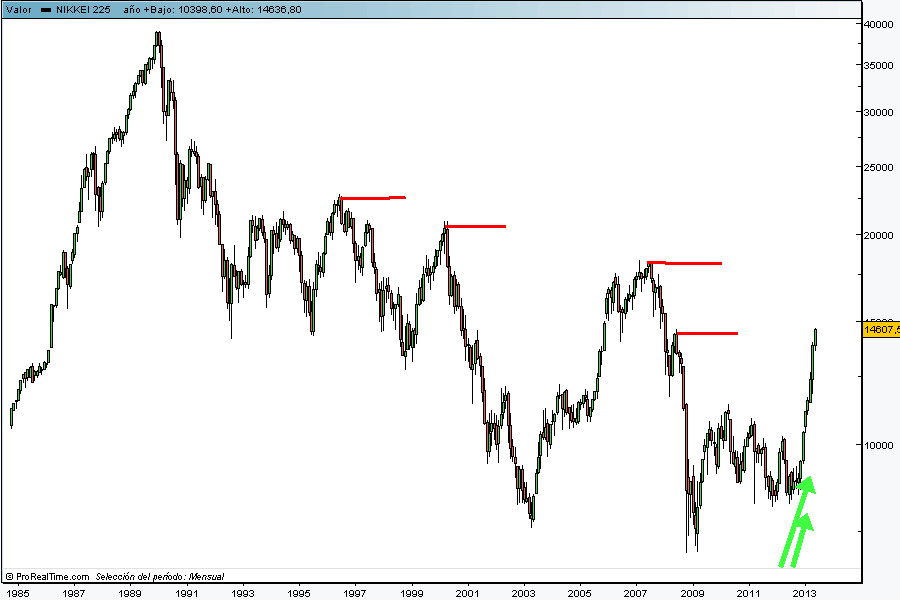
A continuación vamos a comparar dos gráficos. En esta ocasión no los he puesto juntos. Sé que el ojo no familiarizado con los gráficos a veces se pierde detalle cuando se mezclan distintas cotizaciones para compararlas en un mismo espacio. He buscado de la forma más simple posible poder comparar el gráfico del Nikkei y el gráfico del par USD-JPY (dólar – yen). Hecho objetivo: se puede cambiar uno por otro y no pasa nada. Consecuencia: la depreciación del yen respecto del dólar es el motor de la bolsa japonesa. Como casi todos los movimientos que están sucediendo en los mercados financieros hoy, el factor monetario pesa más que la economía real (aunque Rajoy y Montoro se crean que colocan la deuda porque España «va bien» no es verdad, la colocan por la inmensa burbuja de liquidez que se está formando). Puede ampliar el gráfico clicando sobre el mismo.

Nikkei corto

Nikkei dolar

El gobierno de Japón ha diseñado un plan economico cuyo fin es incrementar la competitividad de las empresas japonesas y estimular el consumo y para tal fin su brazo financiero, el BoJ (Bank of Japan) está aplicando una politica monetaria extremadamente expansiva cuyo fin es ampliar la base monetaria de 135 a 270 billones de yenes, esto es un 28% del PIB (pensemos que los famosos QE de la Reserva Federal ascienden aprox al 13% PIB norteamericano). Vuelva a leer este párrafo porque es la clave de la subida: expansión monetaria desmedida.

Vale, pero las preguntas todavía no se han contestado y este es un blog de moje (con el consiguiente riesgo del desacierto). Vamos a seguir intentando razonar.

Para mi hay dos aspectos claves: el primero es que el BoJ ha manifestado que la política monetaria expansiva va a continuar hasta finales de 2014, esto es muy bueno para la bolsa, tenemos un año y medio por delante de imprenta fabricando billetes; pero el segundo aspecto no es tan positivo y es que más pronto que tarde habrá respuesta. Respuesta del resto de economías asiáticas como incluso de USA y de Europa que puede degenerar en una guerra de divisas. Si el resto de economías no reaccionan van a perder mucha competitividad respecto de las empresas japonesas. Esto segundo es negativo y restará puntos al Nikkei.

Si ya tiene Japón está ganando. La tendencia es fuerte (excesivamente fuerte y vertical) y mientras la tendencia sigue no nos salimos. En todo caso tener claro (no hoy ¡ Siempre ¡) que debe poner un stop. Si su posición ganadora se lo permite, póngalo amplio ya que puede haber correcciones para luego seguir ganando altura.

La parte difícil es decidir entrar en un índice que gana el 40%. Respuesta simple: conservadores y moderados abstenerse. Que la política expansiva del BoJ siga hasta 2014 no quiere decir que la bolsa siga subiendo hasta esa fecha. Mucho antes de que las acciones del BoJ finalicen la bolsa ya habrá terminado y hasta se podrá haber dado la vuelta. Si no está, solo recomiendo entrar a los inversores que sepan utilizar stops y tengan la disciplina para ello (que son pocos), y tal como pinta la gráfica casi que ni esperaría una corrección porque la tendencia es muy fuerte. Lo que si esperaría es superar claramente el punto actual donde hay una resistencia importante. Si no lo tiene claro opere con una media  semanal de referencia (las medias funcionan extremadamente bien en tendencia) y espere un retroceso hasta la misma.

En el gráfico a largo plazo podemos ver la pendiente de subida -es lo que me hace resoplar huy huy huy antes de entrar- y una resistencia significativa (los segmentos en rojos marcan resistencias largoplacistas)

nikkei largo

¿Y como entrar en japón? hay innumerables fondos para acceder al mercado japones, tanto de replica de índice, como especializados (valor/crecimiento, grandes/medianas y pequeñas). Tambien hay ETF cotizando incluso en nuestro mercado (JPN). Olvidese de comprar acciones de forma individual, es caro, hay poca información y pocos brokers lo ofrecen (salvo CfD en brokers internacionales).

Arigato