Non solo pizza: Invertir en Italia

Tengo la mosca detrás de la oreja con una posible corrección. Más después de la intervención de Yellen que no fue nada dovish.  El hecho es que pensemos lo que pensemos,  los buenos inversores se basan en realidades y no en sentimientos y  la realidad hoy es que el mercado italiano sigue tirando y sigue con una tendencia alcista impecable. Vendrá una corrección más o menos importante. Si, seguro. Cuándo: no lo sabemos. Y como no lo sabemos carpe diem y de momento pa’lante siempre y cuando seamos inversores disciplinados y trabajemos con stops.  Si no trabajas con stops no te creas la moto de que la subida no tiene fin. Tiene fin y es posible que no esté lejos aunque eso lo decidirá el Sr.Mercado. Los grandes fondos de capital privado se están sacando papel de encima. Mala señal.  Y a poco que Yellen suba tipos verás como nos vamos a divertir con la renta fija. Fiesta loca.
Pisa

Por fundamentales y a nivel de grandes agregados, parecido al resto de países del entorno: España va a crecer, Portugal va a crecer e Italia va a crecer, lo que ocurre que no es lo mismo crecer cuando eres un país de 10 millones como Portugal, o de 45 como España que de 60 como Italia. El crecimiento previsto para 2014 es del 0.4%, para 2015 del 1.1% y para 2016 del 1.5%. Dicho lo anterior ya saben que hay dos italias. El norte rico que compite perfectamente con las zonas más industrializadas de Alemania, Francia y Holanda y el sur pobre que hace que nuestra Extremadura parezca Hollywood (espero que el Sr. Monago no me diga aquello de “si tienes collons me lo dices a la cara” que le dijo a Artur Más je je)

Debo confesarles que conozco cosas de Italia más allá de la fría estadística y les aseguro que la situación de Italia es mucho mejor que la de los pobres portugueses o la nuestra.  Tienen un paro a nivel nacional del 12% a pesar de ser uno de los países con mayor economía sumergida del mundo. A nivel nacional he dicho, y si en el sur tienen zonas por encima del 25%, en el norte ya se imaginan: casi pleno empleo. Con empresas como la Fiat que acaba de comprar Chrysler. Nosotros también hemos comprado empresas fuera, pero nuestra compra o eran inmobiliarias o eran bancos. Los italianos son industriales.  Aman la industria. Italia sigue manteniendo la industria textil más prestigiosa del mundo, la que los chinos no pueden copiar, Italia sigue manteniendo una industria propia de automoción brutal tanto en el sector lujo como en utilitarios, Italia sigue teniendo una imagen de marca que en España ni soñamos. Hay una leyenda urbana que dice que los italianos compran nuestro maravilloso aceite de oliva en las cooperativas de Jaén por 100, les ponen una botella artística y una etiqueta con el made in Italy y ese mismo aceite se vende en Estados Unidos por 500. Son unos tíos listos. Vamos, como que empezaron la guerra con los alemanes y por arte de birlibirloque la acabaron con los americanos. Furvi questi italiani. Y ya para acabar la producción industrial en enero ha crecido un fortisimo 4.8%. Buena señal. Insisto tanto en la industria porque, no se engañen, no hay país importante que no tenga una industria fuerte, e Italia la tiene por eso es un G8 y nosotros vamos a las reuniones del G20 como invitados.

Alquien dirá que Italia tiene una deuda sobre PIB del 133%. Pues mire es verdad. Hace  algunos años  yo trabajaba en un banco italiano. La deuda sobre PIB era de aprox el 120%  ¿sabe cuál es el secreto? Que a diferencia de la imagen de vivalavirgen que tenemos de los italianos son muy ahorradores. Italia tiene una de las tasas de ahorro familiar más altas del mundo. Ahorran y en buena medida se autofinancian. Esa es la clave.

A lo nuestro, si decide invertir en Italia salvo que usted sea un experto conocedor del FTSE MIB no le recomiendo que compre acciones directamente sino que vaya vía fondos o compre el índice.

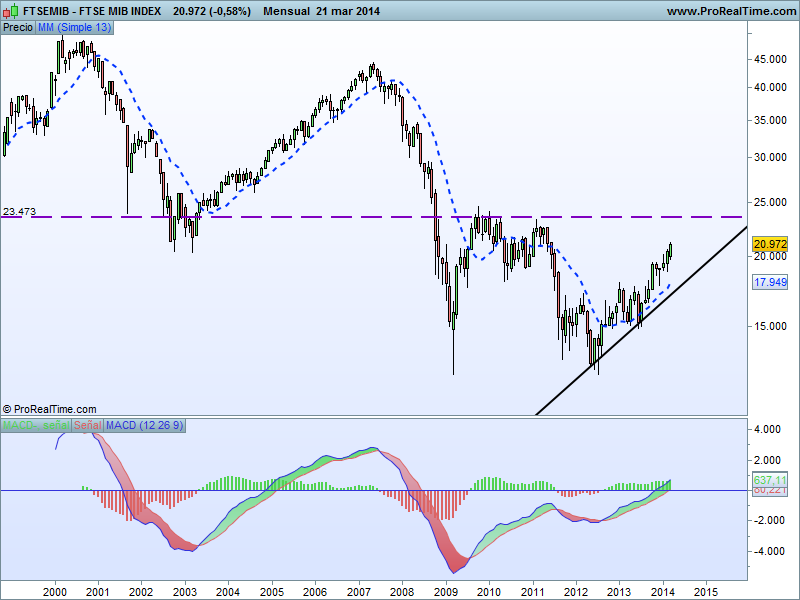
En el gráfico que les adjunto, en velas mensuales vemos que:
Italia

1/ el índice es alcista sin paliativos

2/ hay una resistencia importante en 23.45/23.50 aprox. Nos da un 12% de recorrido.

3/ la resistencia es fuerte y se parará, incluso quizá gire. Pero si la rompe…subida fuerte.

Entre los fondos me quedaría con los amigos de Fidelity y su Fidelity Funds Italy clase A (la mejor). Lleva un 10.60% en el año y en 3 años anualizada un 9.96%, en 5 años un 18.21% y en 10 años un 7.27% anualizado. Tiene unos costes netos del 2.67% anual. Es un 5 estrellas Morningstar, buena calidad de gestión. Otras buenas opciones se las ofrecen AXA y Schroeders, magnificas casas las dos y con fondos parecidos al Fidelity. Para ir a cosas concretas tendríamos que buscar alguna boutique de gestión italiana pero ahí ya no llego.

Si prefiere operar  como un pro pudiendo aplicar stop loss/stop profit etc mejor los ETFs. Tres ideas:

–          Si quiere replicar el índice: ETFMIB de Lyxor, lleva un 11.06% en el año (normal cuando cobra un 0.35% frente al 2.37% de Fidelity)

–          Si  de verdad tiene disciplina de trader pro entonces mejor aún el LEVMIB/ Lyxor Leveraged. Multiplica por dos los movimientos diarios del índice.

Aviso a profanos: es normal ver lo de “multiplica por dos” y tirarse de cabeza. Multiplica por dos quiere decir que si el primero tiene un Var semanal del 4.17% el pa’chulos tiene un Var semanal del 8.22%, si el primero tiene una volatilidad anual del 19.17% el segundo del 37.61%. Apalancamiento es igual a beneficios cuando se sabe muy bien lo que se hace, si no es así, apalancamiento es igual a ruina. Avisados quedan.

–          Si prefieren lanzarse al dólar tienen la opción de comprar producto USA sobre Italia denominado en dólares. IShares MSCI Italy Capped. No me gusta tanto como los anteriores ya que tiene una cartera limitada aunque replica razonablemente bien al índice, pero para los que quieran invertir en dólares es una buena opción.

 Y no, Il Bello d’Italia ya no está en el candelero. Silvio nos ha dejado pero ha venido Renzi, gente joven, con ideas y con empuje para liderar la octava mayor economía del mundo. Seguro que Renzi lo haré muy bien, pero no se imaginan como voy a echar de menos a Silvio….  y aún más a  Ruby «Rubacuori»

Buena semana ¡¡
Cazando gangas: CAIXABANK (CABK)

Esta semana una de trading.

Espero que no se crea lo de la milonga de Crimea, que si los rusos por aquí, que si Obama los sancionará –ya veo a Putin como tiembla-, que si el referéndum de autodeterminación de Crimea es ilegal y no lo apoyará ninguna nación en el mundo ¿de qué me suena esto? Etc, etc

Lo de Ucrania-Rusia-Crimea con un ex campeón de los pesados  (grande Klitschko)  que quiere ser presidente, un señor con la  cara marcada porque lo quisieron envenenar que lo fue y una señora, que tambien lo fue y que luce un peinado muy singular, me suena como lo de Argentina de hace unas semanas: no tienen peso económico para generar una crisis financiera de alcance mundial, ni aún en las peores circunstancias que ojala no las conozcamos nunca.

Mi visión:

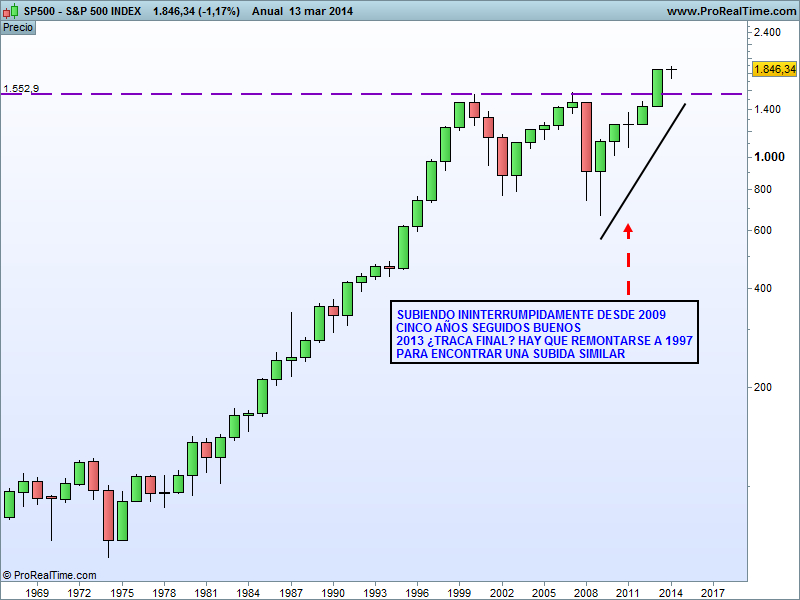
1/ el mercado lleva mucho tiempo subiendo y toca descansar. CINCO años como cinco soles si analizamos la bolsa americana, que es la que realmente mueve la cosa. El 2013 ha sido además de traca y habria que remontarse a 1997 para encontrar un año tan bueno como el pasado.

(puede ampliar clickando sobre el gráfico. Ver que está en «anual» cada vela es un año)

SP año

2/ si que hay un problema real (en realidad hay muchos pero uno gordo). El problema gordo, en caso que se materialice, y como ya he anticipado varias veces en este blog se llama China. Si China se constipa lo de Ucrania nos parecerá una broma. Hay más problemas claro que sí, pero lo de China es, con diferencia lo peor (ni la vuelta de los PIGS  -que volverán- me preocupa como China)

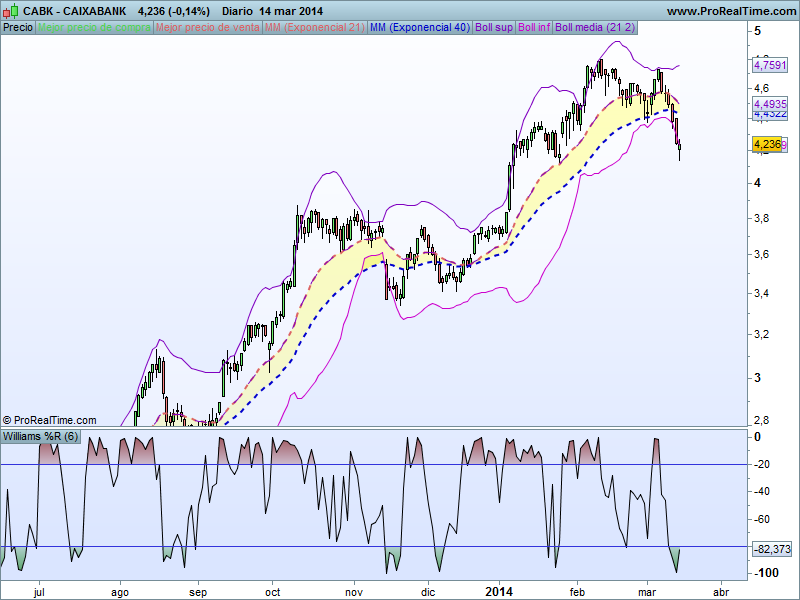
En este contexto no me voy a lanzar a la piscina con posiciones inversoras –que las hay, pero eso hoy no toca- . Tenemos un swing a tiro que me parece muy claro y se llama Caixabank.

Lo primero: fundamentales. Ya sé que los técnicos puros me odiarán por esto pero hay muchísima gente que ni entiende ni cree en el análisis técnico y le gusta tener el respaldo  de los números antes de invertir un duro.  Pues por fundamentales me gusta:

–          Per 2013 de casi 50x (por cada euro de beneficio se pagaban 50 euros de precio) y la previsión es caída a 23x. Precio arriba

–          BPA de 0.09 euros por acción a 0.21, esto es un incremento del 133%. Precio arriba

–          Motores de crecimiento:  Mejora sustancial de ingresos por mayor actividad (sobretodo en banca de empresas y microempresas) y mejora sustancial ratio de eficiencia (integración de Bco Valencia y Bca Civica con ahorro costes superior 1.000 millones año)

–          Es muy solvente con un ratio Core Capital del 12.9% y un Tier total del 14.5%, muy superior a la media del  sector.

–          Morosidad del 11.66% que siendo alta está por debajo de la media y el ratio ex promotor en el 6.83%. Saneado el tocho se quedarán muy limpitos (otra cosa es cuando).

–          Valor en libros 4.43 euros por acción (Dic 13). Superior al valor de cotización. Comprar un gran banco por debajo de su valor en libros suele dar buenos resultados (a largo plazo eso sí)

–          A diferencia de la buena parte de la banca española, portuguesa e italiana no es bono basura. Ha mantenido el investment grade por los tres grandes y hasta unos tíos de Canadá que regalan el rating la tienen como A (DBRS)

–          Cierta internacionalización: Erste Bank en Austria, BPI en Portugal, Inbursa en Mejico, Boursorama para desarrollar el mundo digital y por supuesto a nivel grupo mantienen posiciones industriales en Telefónica, Repsol, Gas, Abertis.

–          Lo más importante: tienen a dos de los mejores banqueros de España: Isidro Fainé y Juan Maria Nin. Como la memoria es frágil solo recordar que antes de ser “bank” era una caja…como CajaMadrid….como Catalunya Caixa…como Caja Galicia….como Caja Castilla La Mancha. Hoy sabemos donde están unos y donde está Caixabank, y desde luego el management  tiene mucho que ver. Junto con Goirigolzarri de lo mejorcito que hay por nuestros lares (que si hombre, que no todos son malos).

–          Y además patrocinan a La Roja ¿qué más quieres?

Hasta aquí vemos un valor que  por fundamentales, por calidad de gestión, por expectativas de negocio, por evolución de  múltiplos y por buen equipo directivo está para invertir a largo.

Caixabank Day

…. Pero hoy no va de eso…hoy va de swing, de swing trading y mi propuesta, aprovechando el tortazo que se ha llevado en la semana (-7.51%), que la tendencia a largo sigue siendo alcista (no les pongo el gráfico semanal pero sigue siendo alcista) y que ha empezado a mostrar momento para el rebote, es una entrada sin esperar más.

Precio actual: 4.23

Stop profit: 4.75

Stop loss: 4.05

Risk to Reward. 2.89

(pa’los que no saben de qué va: entrada a precios actuales sin esperar ningún patrón especial, stop loss en 4.05 y stop profit en 4.75, eso da una relación riesgo-beneficio de 2.89 veces respecto del precio actual, se trata de buscar un +12% jugándonos un -4%)

Buena semana ¡¡

PD: no quiero olvidarme de lo más importante que hace Caixabank que es su obra social. Son 500 millones del ala que destinan a los más desfavorecidos y a pesar de la situación han seguido invirtiendo y aumentando presupuesto. No conozco ninguna otra empresa, no desde luego en Europa, que haga esto y en esa magnitud.  Felicidades.

Cie Automotive: analisis técnico


Esta semana partida doble. No me resisto a compartir el análisis técnico de una small española que ha realizado un buen amigo y que a continuación les dejo sin más comentario.

El autor es Jesus Martos, asesor financiero profesional y que cuenta con las certificaciones financieras EFA y CEFA.

Análisis Técnico de CIE AUTOMOTIVE SA por Jesus Martos

Triángulo simétrico alcista en punto de cambio (4).

Analizamos el grafico semanal después de dejar un larga vela alcista tocando el punto (4). Donde lanzamos la proyección alcista, que nos llevaría a los máximos históricos del valor 9,50 euros. En el valor están entrando fondos small caps como se pudo ver la mitad del año pasado y los volúmenes a finales del último trimestre del 2013.

El valor viene recuperando MACD de mínimos a máximos crecientes lo que acompañando de las medias móviles alcista. Todo hace indicar que el valor puede desarrollar el siguiente movimiento. Salvo, vuelta de giro de los mercados en los mercados globales, el valor alcanzaría como primera instancia los 9,50 euros. Caso, negativo del ruptura del triángulo por la parte de abajo buscaría los 7,50 euros.

Valor por fundamental interesante:

PER 2015 10,5 – Deuda contante – EBITDA 2015: aumento de 30M€

Solo me permito añadir -saben que soy un pesaó con los fundamentales- que el forecast 2014 señala un incremento de ventas del 30% para alcanzar casi los 2.200 millones de euros, con un BPA14e de 0.64 euros, un 21% superior al del año anterior.

Mejores Inversiones 2014 ¿su asesor acierta?

Empiezo el post de esta semana en plan cabroncete: SU ASESOR NO DA PIE CON BOLA (y que me perdonen los que si).

Y por supuesto yo me incluyo entre los que vamos más despistados que un pulpo en un garage (recomendé dolar …y ya va buscando el 1.40, un gurú de Forex es lo que soy 😦 )

A principio de año el oro era un apestado, Portugal ni tocarlo y lo otro, para el inversor español promedio (y por desgracia para el asesor tambien) son cosas raras: biotech ?, Vietnam ?

Vale, queda claro que yo soy un gestor de equity ante todo. Pero seguro que las casas de analisis españolas si que saben mogollón de renta fija y lo han hecho bien…. pues va a ser que no. Lo que más tira es la renta fija europa con duración -riesgo- la que nadie recomienda a sabiendas (otrosi es cuando se compra un fondo por la rentabilidad que da sin saber que está infestado de renta fija de los PIGS y eso hoy está pasando) y a partir de ahí una retaila de activos ingleses que por los motivos que sean -desconocimiento-  escasean de forma alarmante en las carteras de fondos españolas. A finales 2013 la única casa que recomendó invertir fuerte en UK fue tachán tachán (pongan redoble de tambores) HSBC, un banco inglés como no. El resto ni olerla. Tampoco se acertó demasiado con los High Yield -bonos de mayor riesgo- la mayoria de analistas pensaron (y me incluyo) que su ciclo alcista habia finalizado. Pues toma fin de ciclo (es como lo de Roncero con el Barça, lleva muchos años anunciando el fin de ciclo je je).

Decir en positivo que lo que va mal en 2014 si que ha sido un acierto: emergentes. Esta semana me toca hablar poco, numeros mandan. A continuación les dejo un cuadro cuya fuente es Morningstar con alguna adaptación propia (he sacado la categoria planes). En general se entiende bien, recuerde que en alternativos MP es materias primas, Alt es inversiones alternativas, Alt fondos son fondos de fondos de renta variable, Inmobiliario Directo es inversión en la piedra no en acciones y L/S es long/short. En renta fija High Y son bonos de alto rendimiento (baja calidad crediticia) y Conv. son bonos convertibles; y perdonen la calidad de la presentación pero soy de los que prefieren el fondo sobre la forma y todo eso (un dejaó vamos) pero me reconocerán que la currada para sintetizar tanta información en tan poco espacio es importante.

Me gustaria hacer referencia a un post de hace unas semanas «El jab de las finanzas» y defender una vez más a los fondos mixtos. A pesar de ir en contra de buena parte de las ideas del sector, reitero mi convicción de que una cartera de fondos para un inversor promedio (largoplacista con bajos conocimientos, volumen de cartera discreto y rentabilidad objetivo moderada) debe estar muy posicionada en mixtos y concentrada en muy poquitos fondos. La clave es el control del riesgo: fijense que los que peor lo hacen en un año (mixtos me refiero), solo evitando los emergentes las peores rentabilidades negativas son aceptables para casi cualquier perfil. Por contra en Renta fija direccional se puede perder y perder mucho. Posición concentrada en mixtos como parte core y ETFs para la parte satélite y fuera complicaciones que no hacen más que incrementar costes y no saber en qué demonios está invertida la cartera.

VAN BIEN EN 2014 (rentabilidad desde 1 de enero)
Bolsa   Renta fija   Mixtos   Alternativos
Oro y Preciosos 23,9% Largo euro 5,1% Moderados CHF 2,3% MP preciosos 12,1%
Indonesia 18,3% corporate GBP 2,9% Agresivos CHF 2,3% MP agricolas 11,5%
Portugal 18,0% High Yield GBP 2,8% Flexibles GBP 1,8% MP cereal 11,5%
Biotech 16,2% global CHF 2,5% Defensivos GBP 1,8% MP ganadero 11,3%
Vietnam 14,2% Europa 2,5% Moderados GBP 1,8% Alt Fondos RV 5,8%
VAN MAL EN 2014
Bolsa   Renta Fija   Mixtos   Alternativos
Rusia -20,78 Money CAD -4,53 Global emerg -2,32 Global Macro -1,44
Europa Emerg -13,24 RF CAD -3,17 Asia 0,35 Inm Dic Europ -0,86
EMEA -9,69 RF TRY -3,16 Otros 0,49 Inm Dic global -0,79
Brasil -8,63 RF Emerg loc -1,38 Defensivo USD 0,68 L/S Emerging -0,68
Latam -7,76 RF RMB -1,22 Flexible USD 0,75 Alt Divisas -0,61
VAN BIEN EN UN AÑO (MARZO-MARZO)
Bolsa   Renta Fija   Mixto   Alternativos
Biotech 58,18 High Y GBP 14,42 Agresivo GBP 12 RF Conv. GBP H 19,83
UK Small 40,27 High Y GBP H 11,45 Moderado GBP 10,1 Alt L/S GBP 18,17
Italia 36,57 High Y Europa 10,30 Agresivo Eur 9,71 RF Conv. CH H 14,73
Portugal 36,48 Flexible GBP 9,54 Defensivo GBP 8,69 Alt Fondo RV 14,01
Dinamarca 35,89 Highy Y euro 8,97 Flexible GBP 8,65 RF Conv. Glo € 12,90
VAN MAL EN UN AÑO
Bolsa Renta Fija   Mixto   Alternativos
Turquia -38,85 TRY -25,23 Global emerg -12,1 MP Preciosos -20,08
Brasil -31,65 Global Emerg -15,7 Asia -6,65 MP Cereal -12,98
Latam -26,8 Money AUD -15,7 Otros -2,37 MP trading -10,05
Oro -26,23 RF AUD -15,04 Defensivo USD -1,67 Inm. Dic. Otros -9,09
Rusia -23,47 Inflación -13,51 Flexible USD -0,32 Inm. Dic. Glob -6,18

Reflexionen sobre lo que hace el mercado y lo que hace su cartera y sobre todo….sobre lo que hará el mercado en el futuro. Les doy una pista de mi razonamiento de inversión OJO a largo plazo (a corto me veo oso): si todo lo que sube baja, al revés tambien pasa, si hace cuatro dias eran los paises que más crecian y que iban a ser en nada el 50% del PIB mundial y a salvar occidente ¿ahora son apestados a punto de quebrar? ¿y ahora que es lo que baja? ….Hala a pensar un poco.

 Buena semana ¡¡

¿Qué me pasa doctor? Invirtiendo en Salud.

Si hay un sector que está batiendo todas las expectativas es el sector de las compañías farmacéuticas. En español suena vejete, suena a farmacia, así que vamos a utilizar, muy a mi pesar, algunos anglicismos que suenan mejor.

Pharmaceuticals (Pharma). Hace referencia a laboratorios establecidos. Grandes multinacionales. Si usted es varón de más de 40 años este nombre le sonará: Pfizer ¿qué no? Venga pillín que nos conocemos; son de color azul ¿no se ha dado cuenta que Berlusconi tiene un moreno azulado?. Las otras son amarillas y de otro monstruo de la farmacia, perdón Pharma: Eli Lilly

Viagra1

Biotechnology (Biotech) aquí está el parné de verdad. Compañías, en general más pequeñas aunque hay Celgenes y Gilead por el camino, muy enfocadas a la investigación y que tienen un pipeline de productos pendientes de autorización que solo que salga uno o dos dan un vuelco a la cuenta de resultados. Suelen estar muy centradas en cáncer, alzhéimer, médula ósea. ..enfermedades caras.

Health Care: aquí entra todo lo que no encaja en las otras categorías: los fabricantes de prótesis, los que hacen equipamientos especializados para hospitales etc. etc.

A continuación les voy a mostrar cuatro vehículos de inversión (dos ETFs y dos fondos) que le pueden dar la sal y la pimienta a su cartera si esto sigue así. Dado que los ETFs están denominados en dólares también he escogido fondos denominados en la divisa americana para hacerlo comparable. En cualquier caso si se decide a invertir en este sector siempre va a tener exposición al dólar. Allí está el campo de juego.

ETFs

IBB / IShares Nasdaq Biotech. Un bicho con 5.933 millones de USD y compuesto por 123 compañías. Muy centrado en Biotech con un 77.67% invertido en ese sector y un 22.41% en Pharma. Cobra la escalofriante comisión del 0.48%.

En el año lleva casi un 20% y en 2013 dio un 65.47% y en 2012 un 31.50% ¿Mola no?

La volatilidad anual es del 22.32% con un Var semanal del 5.55% (ya les he explicado en varios post lo que es el VAR: Value at Risk pérdida máxima esperada con un 95% de probabilidad si se da una distribución normal)

PJP /Powershares Dynamic Pharmaceuticals Portfolio. Solo gestiona 1.185 millones. En cuando a diseño es mucho más sofisticado que el IBB y se basa en un modelo matemático  que les lleva a tener solo 30 acciones en cartera. Más defensivo que el IBB la Biotech representa el 26% de la cartera; algo más del 68% es farmacia y un 5.65% es Healthcare. El Var semanal es del 4.02% y la volatilidad anual del 15.43% mucho menor que el IBB que es de más del 22%

En el año lleva un 12.75%, en 2013 dio un 54.88% y en 2012 un 22.53%. Menos riesgo, menos rentabilidad.  Pero sigue siendo una rentabilidad de es-cán-da-lo. También cobra un poco más que el otro, un 0.60%

PJP

Fondos:

Para empezar un cuatro estrellas. Franklin Biotechnology Discovery A. Un clásico que gestiona 1.745 millones con unos costes netos del 1.82%. En el año lleva un 14.2%, en 2013 dio un 57% y en 2012 un 24%. Presenta una volatilidad del 17.29%

El otro fondo lo incluí en la competición de carteras del año anterior y es el Bellevue Funds Biotech, es un tres estrellas y a diferencia de Franklin (gestora grande) este es de boutique independiente. Carito en mi opinión con un ratio de costes netos del 2.36% y en el año lleva un 12.4%, en 2013 un 56.7% y en 2012 un 29.5%. Volatilidad del 19.40 %

La pregunta del millón: ¿estamos a tiempo de entrar?

Yo diaria que sí pero con prudencia. La cartera de estos vehículos está cara por multiplicadores con P/E ratio del 28-30 veces y ya sabemos que nada es para siempre y estos ferraris llevan 3-4 años subiendo fuerte y por último recordar que es un vehículo sectorial: no hay diversificación en otros sectores a diferencia de lo que es un índice tradicional como S&P o DJI.  Yo entraría de la siguiente forma: 1/ posición de entrada pequeña y una vez consolide ganancias ir piramidando (si suelo abrir con 100 abrir con 50 y esperar a ir ganando para volver a entrar) 2/ideal esperar una corrección, ni que sea ligera porque esperas mucho y te ha vuelto a subir (a mi me ha pasado más de una vez) 3/ utilizar stops con cierta holgura, son activos volátiles. Pero stops always.

Buena semana ¡¡

Consejos para evitar riesgos innecesarios en las inversiones

La semana pasada les dije que en opinión de un servidor pudiera ser y digo pudiera, que el proceso de distribución haya empezado. Y en un proceso de distribución el mercado se pone más bien lateral, sin grandes sustos (si hubiese susto los grandes no podrían colocarnos su papel) pero luego viene la trompada.

Estos días en Expansión ya hemos leído “Soros redobla su apuesta bajista en Wall Street hasta los 1.000 millones” o gente tan reputada como Jose Luis Cava viendo un cercano mercado bajista (Invertia 19 febrero) ¿Tienen razón Soros y Cava? No lo sé. Nadie lo sabe. Lo bueno de los mercados es que hasta que no pasan las cosas no se puede anticipar nada a ciencia cierta.

Estos días la ESMA (European Securities and Markets Authority) ha publicado unas recomendaciones “Riesgo de las inversiones en productos complejos” cuyo link les adjunto y sobre las que me voy a permitir algún comentario para que se entiendan mejor -si es que les cuido en exceso 🙂 -. Son tres paginitas de nada y en español, así que hagan los deberes y léanlas a fondo.

Haz clic para acceder a investor_warning_-_complex_products_-_es.pdf

rumasa

Puntos a recordar de lo que indica ESMA:

  1. “Si no entiende no invierta” y aconsejan buscar asesoramiento profesional  Como muchas veces he dicho, entender lo que se dice entender muchas veces ni el profesional que le recomienda un producto lo entiende ¿ejemplos? Pregúntele a su gestor que significa que  la cartera de renta fija de un fondo de inversión tiene duración negativa  (muy usados en absolute return) y ojo aún no he empezado con los productos complejos. Estoy todavía con fondos de inversión, de esos  que le dicen que el fondo A es mejor que el B porque “fijate, están en la misma categoría pero este que te digo yo da más” ¿y el riesgo qué? Si un fondo da un 6% con volatilidad 14 y otro da un 4 con volatilidad 2 ¿Cuál es mejor? ¿hace –o le hacen- este análisis tan simple?
  2. “Tenga en cuenta que en ocasiones el nombre de un producto  puede no reflejar sus características”.  Frase como “retorno absoluto”, “rentabilidad objetivo”, “fondos de rentas” etc etc pueden crear una divergencia entre lo que el vehículo de inversión realmente hace y lo que  usted cree que hace. Lo de siempre, léase el DFI si es un fondo y/o el contrato en cualquier otro producto y profundice.
  3. “Los productos complejos se suelen comercializar de una manera agresiva”.  Si usted lo que quieren es que le gestionen una cartera con criterios profesionales  tiene que estar formada eminentemente de fondos de inversión de calidad , muy líquidos y con los cambios justos en función de criterios estratégicos u oportunistas (ajustes tácticos). También puede (debe) tener ETFs (soy un fan de este tipo de vehículos como bien saben) y puntualmente algún producto estructurado que se ajuste muy bien a sus preferencias. Y poco más. Si su cartera lo que tiene es una retahíla de productos concretos basados en una venta puntual “Manolo, que acabamos de sacar un producto que ni pensaó pa ti”  I’m sorry pero le han colocaó producto en lugar de asesorarle
  4. Como productos complejos la ESMA cita entre otros: “productos estructurados, warrants, CfDs, obligaciones convertibles y obligaciones subordinadas…”. Les diría que ,en general, el que se mete en CfD y Warrant sabe a lo que va (y si no lo sabe le aseguro que se enterará pronto), las convertibles y subordinadas ya tiene mucho aparato legal por detrás sobretodo en convertibles y el ancha es Castilla son los estructurados que los hay de matrícula de honor (normalmente producto de Privada  taylor made a partir de un millón) y los de campaña de las redes de banca personal y retail que, con excepciones, son para salir pitando.

Y ya para acabar los riesgos que destaca la ESMA en productos complejos son:

a)      Riesgo de liquidez: es el riesgo de no poder vender el producto fácilmente antes de su vencimiento.  En un producto complejo la pregunta es ¿hay mercado si quiero salir? Es una pregunta retorica para pensar por uno mismo, no se la haga al que se lo vende. Es como preguntar a un vendedor de coches usados si el coche es de fiar.

b)      Riesgo de Mercado: derivado de los movimientos de los precios, si tengo un CfD sobre el IBEX (largo) y el IBEX cae palmo.

c)       Riesgo de crédito: peligro que el emisor del producto no pague a vencimiento. Aquí le voy a sorprender. Seguro que usted tiene claro que si ha comprado una obligación subordinada de Pufos Asociados SA y no pagan no cobra. Pero si tiene un estructurado sobre Eurostoxx 50 ¿se ha fijado alguna vez en el riesgo de contraparte del estructurado? NO, no me diga que sí que es que no. No me engañe.  Usted se fija en lo que hace el Eurostoxx y si va pa’rriba o pa’bajo y todo lo más en las barreras de protección , pero no ha preguntado nunca quien garantiza la devolución del dinero. Ejemplo: productos estructurados sobre BBVA fabricados con bono Lehman ¿se imagina lo que pasó? ¿se imagina que pasaría si su flamante estructurado sobre Eurostoxx estuviese fabricado sobre un bono argentino? Entienda que su exposición crediticia no es al índice al que va referenciado el producto,  eso se hace con opciones, su exposición crediticia es al producto de renta fija con qué se  ha fabricado el estructurado.

d)      Coste de complejidad: léalo entero del original, viene a decir que se paga el gusto y las ganas en los productos complejos.

http://www.esma.europa.eu/system/files/investor_warning_-_complex_products_-_es.pdf

Moraleja: invertir ya es suficientemente complejo para que le añadamos mayor complejidad con productos complejos. Como decía un profe que tuve de análisis matemático “soluciones complejas: si no las quieres las dejas”.  Su cartera claro que puede tener un toque de producto complejo y contra más abultada sea mayor capacidad de diversificar. Lo que no debe hacer nunca es que una cartera bien diseñada con vehículos de primera categoría (depósitos, fondos, ETFs, acciones y bonos) se transforme en una cartera casi exclusiva de estructurados, convertibles y producto de campaña con poca liquidez (rentabilidades objetivos etc) y recuerde siempre lo del binomio rentabilidad-riesgo que no hicieron los pobres bonistas de Rumasa y se creyeron que iban a cobrar un 10% y hasta a recuperar su dinero. Pobres.

Buena semana ¡¡

¿Se puede repetir el crash de 1929?

Esta semana ha sido trendig topic un artículo de Mark Hulbert publicado en Market Wacht y que muestra el impresionante parecido del Dow Jones del periodo 28-29 antes del desplome y la evolución actual 2013-2014.

http://www.marketwatch.com/story/scary-1929-market-chart-gains-traction-2014-02-11

La verdad es que son un calco y los más acérrimos defensores del análisis técnico dicen que la historia se repite…pues si se repitiese es para salir  en modo Usain Bolt.

1929

Yo más bien creo, como Mark Twain, que “la historia no se repite, pero rima”.

Y la historia no se va a repetir porque nuestra crisis del 29 ya nos explotó en 2008 y ya cayeron los mercados de forma abrupta. Y mal que bien ya se han hecho reformas y se ha recorrido un buen trecho de la recuperación (no me sea malo y piense en USA e Irlanda). El S&P ya cayó un 38.5% y nuestro Ibex casi un 40% y aunque casi nadie se acuerde, un coloso como Santander perdió más de un 50% de su valor en bolsa (la fiebre del niño que decía Don Emilio… debían ser fiebres tifoideas. Se llevaron la mitad de su banco por delante).

Pero la historia rima, y es posible que para los mercados empiece a tocar un descanso. Al  igual que ya no nos acordamos de las grandes caídas del 2008 –que lejos queda verdad-  el S&P ha pasado de 670 puntos aprox de mínimos del 2009 a los 1.800 aprox actuales (el nivel exacto de minimos no lo pongo para no molestar a los supersticiosos: son tres números, empieza en 6 y acaba en 6). Una pasta oiga.

Y digo que rima porque estos ciclos ya los hemos vivido en otras ocasiones. En los niveles bajos del mercado cuando se decía que el euro desaparecía y España iba a presentar default solo compraban las manos fuertes. Los grandes inversores.  Ahora invertir en bolsa vuelve a ser popular. Todos los expertos recomiendan bolsa, está entrando dinero otra vez en los fondos. El problema es que ahora invierten las manos débiles. Los particulares. Y mucho me temo que el proceso de distribución que siempre se da en estos ciclos ya se ha puesto en marcha.

Qué es eso de la distribución. De forma muy simple, cuando los caguetas tenemos miedo de invertir en renta variable aun estando barata solo compran las manos fuertes, los poderosos, el smart money. Inician un proceso lento para no levantar la liebre y a esa fase se le llama acumulación. Pasado el tiempo, cuando los chicos de Wall Street ya han ganado todo el dinero que tenían que ganar saben que toca retirada. Ahí es cuando hay que poner en marcha la maquinaria de la euforia; “la crisis se acaba, España va bien, el paro mejora, la Yellen mola más que la Merkel etc etc ” y los precios todavía tienen un tirón final fuerte. Unos lo llaman el “rebote del gato muerto”, otros “la traca final”, el nombre da igual. Es cuando el inversor que ha estado toda la subida de las bolsas en un depósito a plazo fijo o en un producto de renta fija  a corto plazo se empieza a plantear poner algo en bolsa. Cuando eso pase salga corriendo de los mercados. La entrada en bolsa de Don Tancredo  es el  signo más claro de que el proceso de distribución está en marcha (con todo mi cariño y respeto y que por favor nadie se vea  ofendido que no es la intención).

El smart money sabe moverse muy bien pero tiene un problema: deja huellas. Hay una forma relativamente simple de ver si estamos en un proceso de distribución: incremento de precios sin volumen y pérdida de fuerza relativa. OJO, tome este patrón como mi opinión y mi forma personal de enfocar el mercado. La inversión, como ya se habrá dado cuenta,  no es una ciencia.

En el gráfico diario del S&P podemos observar el que es, en mi opinión, un claro ejemplo de distribución. Precios suben con fuerza sin volumen y perdiendo fuerza relativa.

SP divergencias

On the other hand, como esto no es una ciencia y puedo estar más equivocaó  que el candidato del PP en Andalucía, que parece ser que se equivocó poniéndose un montón de títulos universitarios que no había cursado (si es que un error lo tiene cualquiera hombre… quien no se ha puesto, por error claro, licenciaturas y MBAs que no has cursado…) mi recomendación no es de ninguna manera que salga del mercado. Repito: no le digo para nada que salga del mercado. Pero si le digo  que ajuste su riesgo y que opere con stops. Si lanza swings tendrá unos stops más ajustados que si invierte a largo pero por si acaso a la historia le da por rimar controle su riesgo.

http://www.elconfidencial.com/espana/2014-02-14/el-aspirante-a-presidir-el-pp-andaluz-hincho-su-curriculo-universitario-durante-anos_89006/

Como regla psicosocial de cuando empieza un proceso de distribución, recuerde a Rockefeller

“Cuando mi limpiabotas invierte en Bolsa yo lo vendo todo”

Este post está dedicado a mi amigo Rafa, asesor financiero profesional y EFP certificado que me envía estupendos artículos relacionados con las finanzas.

Buena semana ¡¡

Good Morning Vietnam

¿Alguien sabe cuál es  la clase de activo que más sube en este revoltoso 2014?

Pistas: no son los Pigs, no es el oro (por poco), no es la biotechnologia (por poco también)  ni tampoco son los bitcoins . Es … (por favor, entone como Robin Williams)

Gooooood Mooooorning Vietnam

La renta variable vietnamita lleva en el año un 11.32%. Si consulto por categoría de fondos en Morningstar me dice que en el año lleva un 11.89%, en el periodo año-año (52 semanas) un 27.79%, en tres años anualizado un 9.02% y en 5 años anualizado un 15.33%. Todo ello con una volatilidad anual durante el ultimo trienio del 22.12%. Es evidente que en cinco años ha sido una gran inversión (salvo biotech se me ocurren pocos activos con un 15% anual).

¿Es accesible invertir en Vietnam? Si, es accesible pero hay muy pocas opciones.

La “categoría Vietnam” de Morningstar es UN solo fondo (me patina que con un solo fondo le den caché de “categoría”).  Buscando fuera apenas he encontrado un JP Morgan Vietnam Opportunities que mucho me temo no esté registrado en CNMV y en el mercado de Londres cotizan un par de vehículos más en libras por supuesto y poco conocidos.

El fondo accesible para el inversor español es el Horizon Acces Fund Vietnam, con dos estrellitas Morningstar y gestionado desde Bruselas por la gente de KBC. Cobra un 1.50% de gestión y tiene un TER del 1.85% (total expenses ratio). Ha sido un producto muy rentable como hemos visto.

Via ETFs tampoco tengo un universo enorme:

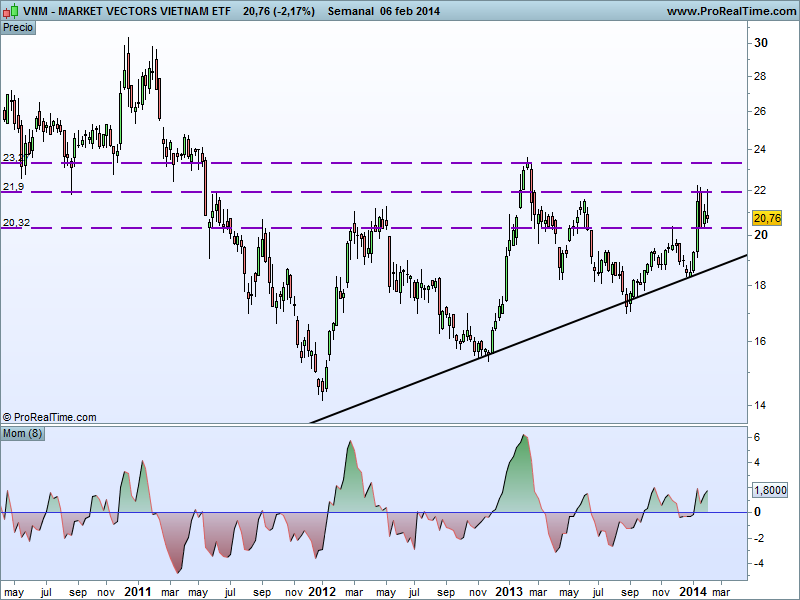
El más popular es el Market Vectors Vietnam con un 0.92% de comisión de gestión y que lleva un 10.48% en el año y tambien tengo producto Deutsche con series para invertir en euros, en dólares  y en  pound  y un IShares MSCI Vietnam. Y que yo sepa ahí se acaba.

Me llama la atención en positivo el bajo Per de la cartera de acciones del fondo con  un valor de 10x.

Ahora viene la parte difícil (salvo para los analistas técnicos puros que pasan de fundamentales)

¿qué sabe usted de Vietnam para poner ahí su dinero?

A mi con Vietnam me pasa como al señor de Cadiz que viaja en el tren con un ruso y cuando entablan conversación y ve que el ruso  sabe todo sobre la «tacita de plata» acaba diciendo “mu buena la ensaladilla” (grandioso chiste de Eugenio que si no conoce no dude en oírlo en Youtube). Mi mayor conocimiento del Vietnam viene por la película que da titulo a este post y por otros films bélicos como La Chaqueta Metálica, que por cierto no se rodó en Vietnam sino en Londres (de verdad no lo sabias recluta patoso).

Pero un gestor de carteras tiene que hacer los deberes y  si Vietnam la rompe tendré que aprender de qué va la cosa.

  • El índice se llama Vietnam Ho Chi Minh Stock Index (empezamos mal)
  • Según el FMI la previsión de PIB es para 2013 del 5.3%, 2014 del 5.4% y 2015 del 5.5% (World Economic Outlook octubre 2013). La misma institución prevé un IPC del 8.8% en 2013, del 7.4% para el 2014 y del 6.8 para el 2015.
  • Tiene una población de casi 89 millones de personas con una esperanza de vida de 75 años. Por aquí bien, perfil típico de pais emergente. Mucho crecimiento, mucha inflación, mucha gente y viven algo menos que nosotros.

El problema es que más allá de la información estadística me temo que no conozco nada de empresas vietnamitas (y apostaria que no hay un solo experto en bolsa vietnamita en España). Examinando la información del Market Vectors veo algo que no me gusta y es poca diversificación. Es un índice que el 60% está compuesto por financiero (36%) y energía (24%) y hay poco peso de materiales e industria. Si la ecuación es control público + bancos + energia me da cierto repelús invertir ahí.

Por cierto ¿sabe cúal es la divisa vietnamita? Yo tampoco. Es el dong y no es una divisa de fácil manejo. Un dólar americano equivale a 21.090 dong. Complicaó. Por un decir; una cena de 120 dólares son dos millones y medio de dong.

El estudio del gráfico tampoco nos da demasiadas alegrías. Está perdiendo momento. La evolución es muy abrupta con picos y valles muy verticales. Dificil de manejar. No me anima en exceso a a invertir tampoco por técnico.

Vietnam

Cuando las redes de los bancos se den cuenta de que Vietnam es el activo más rentable es posible que alguien se lo ofrezca.  No en vano nos movemos (de forma errónea) en función de las rentabilidades recientes. Recuerde este post. Si usted por el contrario decide que invertir en el Ho Chi Minh es una buena opción ya conoce los vehículos más accesibles, pero no se extrañe si oye a lo lejos la voz del Sargento Hartmann diciendole aquello de que»¡eres tan feo que podrias estar en un museo de arte contemporaneo!»

Buena semana ¡¡

Las Siete Leyes Inmutables de la Inversion

¿Está  nervioso?

Dicen que la peor decisión es la indecisión y ahora mismo estamos viviendo uno de aquellos momentos en que es difícil decidir.

Los mercados siguen marcando tendencia alcista. Seguimos invertidos.

La macro americana es buena y en Europa hay cierto consenso de que se ha tocado fondo (no confio mucho pero demos el beneficio de la duda). Seguimos invertidos.

Los bancos centrales, mal que bien,  van a mantener políticas monetarias laxas. Seguimos invertidos.

Pero…..

Efecto enero en S&P 500: -3.00%. Hay una pauta estacional que indica que si enero es bueno el año será bueno y viceversa. Y estamos en viceversa. Y créanme: se suele cumplir.

Ibex 35 ;que para muchos gestores es un índice adelantado, ha dibujado lo que los fanáticos de los candles (va por ti Jesús) llaman un doji hakaishi y que en español se conoce como “lápida”, cuyo significado es elocuente ¿dónde se ponen las lápidas? Pues eso.

Ibex lápida

 Yo no tengo respuesta de si va a subir, va a bajar o va a ser un año montaña rusa. Nadie la tiene (y quien la tenga le intenta colocar una moto sin manillar). Lo que si tengo son algunas ideas claras y es en estas situaciones cuando tenemos que tomar cierta distancia y ver si nuestra cartera de inversión se ajusta a nuestros principios de inversión (porque supongo que tiene algunos principios a la hora de invertir y si no los tiene empiece por ahí).

Hay un gestor con cuyas ideas me identifico especialmente. Se trata de James Montier. Es el “joven” del equipo de asset allocation de la gestora de GMO del gurú Jeremy Grantham y de quien ya recomendé uno de sus libros (Psicología Financiera publicado por Deusto).  Por cierto Mr Grantham dijo hace un par de meses “The S&P is approximately 75% overvalued, its fair value is 1.100” no hace falta mucho inglés pa’entenderlo.  Lo entendemos. Otra cosa es que nos dé canguelo.

Bien, Montier en su White Paper de Marzo de 2011 publicó “Las Siete Leyes Inmutables de la Inversión” bien explicaditas en ocho páginas que a mí, mal explicaditas, me van a durar unos pocos párrafos. Sabiduria pura sin un solo número ni ecuación:

  1. Insistir SIEMPRE en un margen de seguridad. La valoración es la clave y no se trata de comprar al precio justo (fair value) sino comprar acciones de empresas infravaloradas por el mercado para tener margen de seguridad en caso de turbulencias.
  2. Esta vez tampoco es diferente. Esta idea es original de John Templeton –otro legendario inversor- quien dijo que las cuatro palabras más peligrosas en ingles son “this time is different”. Pues no. Nunca es diferente y después de una subida fuerte vendrá una caída y viceversa.
  3. Ser paciente y esperar la oportunidad (para los Proficiency que me ayuden a traducir: be patient and wait for the Fat Pitch, creo que se refiere a una forma fácil de lanzar la bola en beisbol pero yo soy  fan de Messi y CR y no de Joe DiMaggio). Se refiere a que una vez encontrada la buena inversión infravalorada tener la suficiente paciencia para que madure y nos de buenos retornos
  4. Ser Contrarian.  Salir de la manada. Lo que todo el mundo sabe, lo que todo el mundo hace a nosotros no nos vale. Ideas propias y alejarse del ruido diario y del bombardeo de los medios de comunicación.
  5. El riesgo es perder dinero, no es una cifra. Recomienda dejarnos de valorar el riesgo como volatilidad, Var, Beta y otras historias técnicas,  sino valorarlo en cuanta pasta podemos perder como máximo. También dice que para él hay tres tipos de riesgo. Riesgo de fundamentales (que el activo que compras no sea tan bueno como tú piensas), riesgo de apalancamiento (que haya mucha deuda) y riesgo precio (que pagues demasiado por algo, aún siendo bueno).
  6. Cuidadin con el apalancamiento (be leery of leverage): según Montier el apalancamiento es una bestia peligrosa. Añade poco a lo bueno y quita mucho cuando es malo.
  7. Nunca inviertas en nada que no entiendas.  Y yo añado que no es solo el caso típico del que compró preferentes sin saber que eran un activo complejo.  ¿Se miran de verdad los informes de los fondos donde invierten? ¿tienen una idea clara de la política de inversión de sus fondos y conocen al menos las  principales posiciones? ¿conocen el track record del fondo y su posicionamiento en cuartiles en los tres, cinco y 10 últimos años? No se rían del pobre ahorrador que compró preferentes sin entender lo que hacía (ni él ni probablemente el que se las vendió). Si usted no tiene una idea muy, muy, muy ¿tres veces vale no? clara de cómo funcionan sus fondos está usted en esta categoría de los que no entienden donde invierten querido lector.

Recuerde: ante un futuro incierto acudamos a nuestros principios de inversión y, en cualquier caso siempre puede hacer como Groucho Marx: “estos son mis principios, pero si no le gustan tengo otros”.

Buena semana ¡¡

The Black Swan 2014: Primer episodio

Apenas dieciséis días de cotización y ya nos han metido el primer tortazo. En toos los morros.

La excusa: Argentina

La realidad: sentimiento alcista extremo (encuesta de sentimiento Investor Intelligence por las nubes), peres caretes  (me refiero al ratio precio beneficio P/E de los índices con el Ibex en torno a las 20 veces: caro hasta que los bancos vuelvan a ganar dinero de verdad) y vértigo en algunos mercados (normal en situación de máximos históricos) y lo de siempre, desequilibrios y burbujas.  De los Pigs a los Latam y tiro porqué me toca.

Pensemos un momento como tipos racionales y no guiados por los titulares de prensa ¿está hoy Argentina peor que hace cinco meses cuando los mercados subían? Yo creo que no. Simplemente los “señores  de la finanzas”  (por cierto estupendo libro) nos marcan los tiempos y nos hacen correr como gamos cuando quieren subir los precios o huir como liebres cuando quieren que bajen.

Algunos hechos que SI deben hacernos  temer:

–          España es el primer inversor mundial en Argentina con más de 20.000 millones de dólares seguido muy de cerca por EEUU (pero piensen en la diferencia relativa de la cifra si valoramos el PIB americano y el español)

–          El Ibex se ha dejado en una sola sesión cerca de 19.500 millones de euros. Poca broma. Y una vez más y si lleva tiempo en esto ya sabe de que va, ni valoraciones, ni fundamentales, ni estudios de 223 páginas del gestor de moda. Cuando el mercado habla  hay que escucharlo y ahora ha puesto la luz ámbar.

–          Efecto contagio: he leído a ocho gestores españoles de fondos –o directores de inversión- diciendo que no habrá efecto contagio e incluso uno recomendando invertir en Brasil por las bajas valoraciones…. Be contrarían my friend, si tuviese que apostar hoy diría que sí, que si Argentina acaba presentando default –y tiene el CDS en más de 2.500 puntos, es el país con mayor riesgo de impago del mundo-  Brasil va p’alla de cabeza y eso ya son palabras mayores (y si no que se lo digan a Sandro…)

–          Otros quebraderos de cabeza: el dragón chino que no acaba de arrancar con el último dato del PMI manufacturero en niveles de contracción, Turquía al borde de precipicio y Egipto camino del caos.

–          Incremento de la volatilidad: en la semana la volatilidad del S&P ha subido un 30% y la del Eurostoxx un 33%. Volatilidad alcista + problemas = caídas

Y en este entorno ¿qué hacemos?

En nuestro Ibex pueden venir curvas. En el gráfico mensual vemos que se ha dibujado una zona de actividad amplia que va de los 10.500 como resistencia a los 9.200 como soporte (los dos extremos de las últimas velas mensuales) Ambos son niveles importantes y quizá muchas gestoras que auguraban un año record hoy se conformen con cerrar arriba en los 10.500. La oportunidad: compra de blue chips en una estrategia de rentabilidad por dividendo: hoy hay nueve valores IBEX con niveles por encima del 4%, se trata de escoger los que mejor le encajen para una estrategia largoplacista (puede ampliar el gráfico clickando)

IBEX

En lo respecta a USA, de momento no veo la luz ámbar. El Dow sigue siendo muy alcista y como ya he dicho en otras ocasiones la clave será el timing “mejora economía real vs tapering”.  Tienen exposición a Latinoamérica pero son tan potentes y su demanda interna tan bestia que el impacto no debería ser el mismo que en Europa. Teman más la desaceleración China que lo que pase en Latam.

DJI

Soy de los que dije en mis previsiones 2014 que apostar por el Dólar era claro… y de momento otra en la cara. El Euro está repuntando y  hoy por hoy apunta más a seguir subiendo que a caer. El tapering decidirá.

eurodolar

Radar de problemas: oro. Está repuntando y si rompe la tendencia bajista será un activo para invertir lo cual no deja de ser una mala noticia para las bolsas.  Atención también al franco suizo.

gold

Pónganse las pilas que quien les dijo que el 2014 sería un año fácil le engañó: sin visibilidad en la renta fija y con las materias primas que ni están ni se las esperan solo nos queda la bolsa… y si la bolsa también se cae a sufrir tocan, aunque no se desanime, las bolsas no han dicho la última palabra.

Y antes de irnos y en tono mal rollo -déjenme hacer de gurú de pacotilla y anticipar otro de los Black Swan que nos comeremos este año: el repunte de la renta fija americana. En el grafico del futuro continuo del Tnote 10y ya se puede observar una clara formación de techo, a partir de ahí caida de precios y subida de tires. OJO si tiene fondos de renta fija con duración más de 3.5-4.

Tnote

 No veo nada descabellado que el 10 años se nos vaya a tires del 3.75%. Irlanda ya ha emitido deuda a 5 años por debajo de los USA para ese plazo.  Esté atento, los hedge ya lo están.

Y como no quiero despedirme de ustedes en tono mal rollo recordar que las oportunidades surgen en las caidas. Si Arcelor te gustaba a 13 y mucho a 12 deberia ser un regalo y para los muy (pero que muy) largoplacistas que observen que el rublo, el real, el rand o la lira turca están en niveles mínimos que no se habian visto hace mucho tiempo ¿otra oportunidad?

Buena semana ¡¡