Keep calm and invest in equities

A la mínima nos vienen dudas.  Que si “adiós a los 10.000”, que si vértigo en las alturas, que estando la cosa tan malita como puede subir la bolsa, que estamos a punto de caer, que esto no puede seguir así….

Y yo digo lo de siempre: miremos la foto

Y hoy vamos a mirar la foto, sin profundizar en todos los activos y en todas las correlaciones (no me meteré en bonos y divisas) pero centrándonos en lo que el gran Jesse Livermore llamaba “las condiciones generales” (en el apartado de libros tiene una reseña de uno que para mí es imprescindible y trata sobre la vida  y milagros del Sr.Livermore «Memorias de un operador en bolsa» escrito por Edwin Lefrevre y editado por Deusto)

El Ibex ha caído casi un 2% en la semana ¿es grave? Vamos a verlo:

  • El Ibex ha caído un 2% pero prácticamente –a falta de cierre mercado EEUU-  el resto del mundo ha seguido en positivo. Europa plana (Eurostoxx plano pero DAX 1.4% arriba), en Estados Unidos todo en positivo (DJI, S&P y Nasdaq)  y del mundo emergente, con la excepción del Hang Seng chino más o menos ha mantenido el tipo.
  • Cosas que no me gustan: caída sectorial generalizada en el IBEX (de los seis sectores en que se suele dividir 4 en negativo, el financiero con un 3.3% de pérdida semanal), petróleo fuertemente negativo y ahí está dando una señal de que la recuperación puede no ser tan fuerte como esperamos (el petróleo suele funcionar como indicador adelantado) y metales preciosos repuntando (oro y plata 2.1 y 2.7% arriba respectivamente)
  • Cosas que sí me gustan: en Eurostoxx al revés que en el IBEX 12 sectores en cierre semanal positivo contra 6 en negativo, tipos de intervención en mínimos minimorums y sin intención de ninguna subida (USA 0.25%, Euro 0.50%, UK 0.50%, Suiza 0%) esto es que la curva de tipos es positiva y fuertemente expansiva y volatilidad baja y cayendo (en el mes la volatilidad americana –Vix- ha caído un 5.2% y la europea –Eurostoxx- un 8.4%).

Desde un punto de vista técnico el análisis de gráficos heikin ashí –recordar que van un poco más lentos pero muestran mejor la tendencia- sigue marcando claras tendencias alcistas. Tengo la incertidumbre con el S&P 500 en el que hay una clara divergencia entre un indicador de momento como es el Macd y el gráfico de precios. Manda el precio… pero cuando hay una divergencia del Macd en semanal hay que mirar ahí con el rabillo del ojo no sea que la foto cambie. (Nota: una divergencia viene a ser una contradicción entre el precio y un indicador. El precio marca una tendencia y el indicador pudiera estar anticipando un cambio, no obstante, hasta que el precio no marca cambio es mejor no hacer mucho caso, hay multitud de señales falsas).

IBEX 35 claramente alcista. Incluso diría que está subiendo con demasiada fuerza y se está separando en exceso de una media movil de refencia a la que antes o despues volverá (reversión a la media). (como siempre puede ampliar el gráfico clickando sobre el mismo).
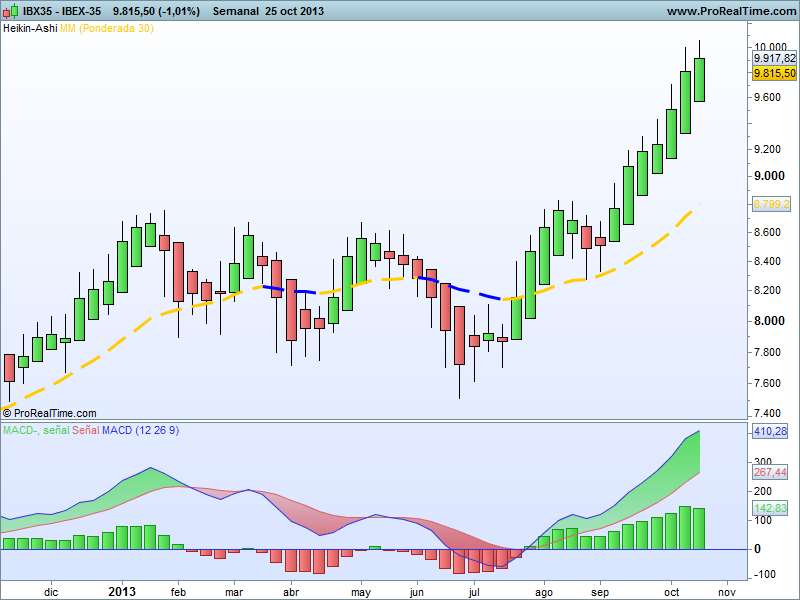
Ibex

Eurostoxx 50: tendencia alcista clara. Subida más «sana» que Ibex.
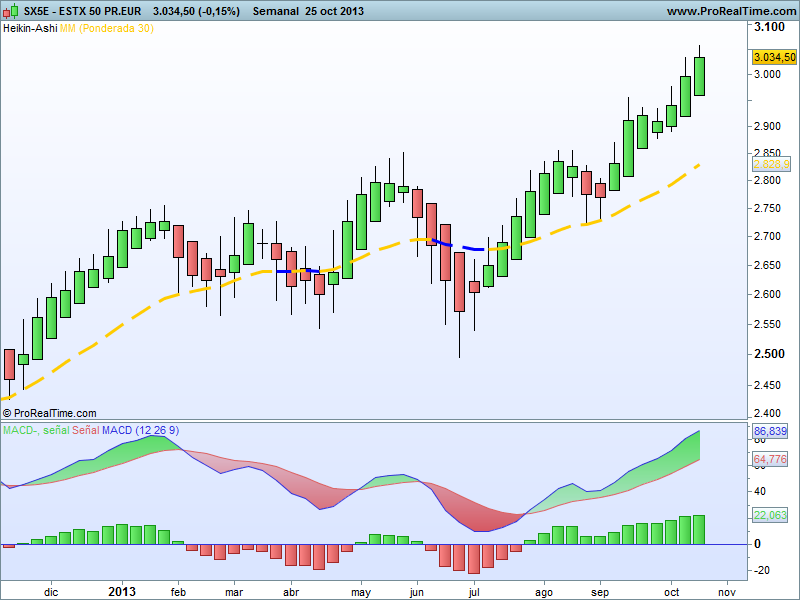
Eurostoxx

S&P 500: tendencia alcista clara. OJO divergencia

S&P 500

Moje: como he indicado en anteriores post estoy firmemente convencido de que, de momento, no vamos a tener tapering, o si lo hay va a ser de intensidad baja. Estados Unidos ha puesto en marcha una política económica que ha basado buena parte de su crecimiento en la política monetaria tan expansiva que está llevando a cabo y que si la corta se les cae el tinglado. Para eso ya han nombrado a una persona partidaria –y sus trabajos en la universidad lo confirman- del crecimiento a cualquier precio dejando la inflación en un segundo plano (de la cual por cierto no hay noticia, de la inflación me refiero). A corto plazo bueno para los mercados. A largo plazo ya veremos.

Política monetaria expansiva, curva de tipos expansiva, volatilidad baja, Europa saliendo ¿saliendo? póngalo como quiera pero el verbo no lo cambie, saliendo de la recesión. Como diría el gran Livermore “las condiciones generales acompañan” y en este contexto  a seguir sobreponderando los activos de riesgo.

No se pierdan el clásico. De corazón apuesto por el 3-1 pero hay una “divergencia” que se llama CR contra defensas que defienden poco, lo que me lleva a pensar más bien en un empate.

Buena semana ¡¡
Si no sabes que acción comprar…. compra el IBEX

Estamos viviendo una situación de euforia en los mercados.

Vemos al Ibex en un subir sin fin, a Mariano y a Montoro diciendo que la recuperación está en marcha, a Artur Más que el proceso soberanista va para adelante, a Floren que Bale no tiene ninguna hernia, a Don Emilio diciendo que en el extranjero se pegan para enviar dinero a España y a Berlusconi diciendo que nunca ha tomado Viagra…¡ha vuelto la euforia si señor! lastima que en Main Street (economia real) abramos la prensa con los problemas de Panrico, de Fagor y de cientos de pymes que cierran por múltiples causas. Me gustaría que por una vez nuestros jerifaltes políticos se den cuenta que España está sufriendo el proceso de desindustrialización más bestia de un país desarrollado en los últimos 30 años y que sin industria no vamos a ningun lado.

Si en Main Street hay problemas lo cierto es que en Wall Street (economía financiera) sí que reina la euforia y tiene buena pinta así que si aún no se ha subido al carro no lo dude mucho más.

Bolsa Madrid

El principal problema del inversor particular cuando quiere subirse al carro es

¿qué comprar?

Compro bancos o mejor compro telecos; industria quizá… compro lo que me dice mi banco, compro lo que publica la prensa, compro lo que me dice mi vecino…

Mi respuesta: ante la duda compre todo. Si lo que sube es el mercado

compre el mercado

¿Cómo lo hacemos? Bien con un fondo, bien con un ETF.

Fondos, son caretes, muy pocos superan al índice y los que lo superan suelen tener algun sesgo que puede o no gustarnos. EDM y Gesconsult tienen mucho peso de acciones pequeñas, Fidelity y Bestinver tienen compañias portuguesas. No digo que nada de esto sea malo, sino que si invierto de esta forma porque lo he planificado así de acuerdo, pero si ni quiero acciones pequeñas ni quiero Portugal, fondos que superen al Ibex invertidos solo en acciones de Ibex poca cosa hay (yo no he encontrado ninguno). Les he nombrado algunos de los mejores fondos de España y para obtener sus rentabilidades cada uno tiene sus especificidades. Del resto -alguno bueno se me escapa seguro- mejor ni hablar: gestión pasiva a precio de oro.

Como bien saben soy un firme creyente en la inversión pasiva via ETF y si quiero el IBEX lo más fácil es comprarme un ETF del Ibex. De los varios que cotizan he escogido Lyxor. Es una casa que me da confianza en su proceder y la legislación francesa es de lo mejorcito de Europa en cuanto a regulación y supervisión estricta. En cualquier caso quédese con el concepto y sepa que tiene ETF sobre Ibex de otros emisores (Deutsche y BBVA)  Comparemos

Ibex 35 lleva un 22.46% de rentabilidad, el Lyxor Ibex 35 (Lyxib) un  21.55% y sorpresa para los valientes, el Lyxor apalancado (Ibexa)  lleva un 54.26% (ojo, más rentabilidad más riesgo). Valorar que los ETF han pagado dividendo en julio.

Antes de que se me pongan gallitos con el Ibex apalancado quiero que valoran que el «normal» tiene un VAR* semanal del 2.90%, esto significa  que con un 95% de confianza lo máximo que puede perder en una semana es eso. El apalancado tiene un VAR semanal del 5.88%. Cuidaó ahí si cuando vemos rojo no dormimos.

Hay otras formas de comprar el índice con productos cotizados: futuro, futuro mini, opciones, CfD y warrant pero para que complicarnos si tenemos un tracker casi perfecto con el ETF y si queremos un poco de baile podemos comprar el apalancado y para un particular un ETF es de mucho mejor manejo y entendimiento que estas otras opciones que acabo de citar.

Lo dicho, si el mercado es alcista -que lo es-, no sé que comprar y quiero subirme me compro el mercado y un buen ETF es una magnífica opción.

Buena semana ¡¡

* VAR Value at Risk, medida estadística para calcular, con un intervalo de confianza dado, la máxima perdida esperada

PD: recuerde siempre usar stop loss en sus inversiones. Si opta por el apalancado deberá trabajar con un mayor margen de movimientos al tener una volatilidad mayor pero siempre, siempre, ponga stops.

¿Llegaremos a los 10.000 puntos de IBEX?

Esta es la pregunta que numerosos inversores con los que trato me hacen estos días ¿llegaremos a los 10.000?, pensando que los gestores de carteras somos una especie de Mago Merlín con la capacidad de ver el futuro.

Y cual es la respuesta de un mago, perdón de un profesional serio «pues mire usted, no lo sé» y la verdad es que nadie lo sabe y que cuanto más sube el mercado más munición a futuro para los bajistas. Es así, nada sube (ni baja) eternamente.

Ahora bien, dicho lo anterior y reconociendo nuestro desconocimiento del futuro tenemos a nuestros amigos análisis fundamental y análisis técnico para intentar poner las probabilidades a nuestro favor. Lo repito para que se entienda: ponemos probabilidades a nuestro favor nada más. Muchas veces las probabilidades funcionan bien y otras no. Les pondré un ejemplo. En la última final de Copa del Rey ¿quien tenia más posibilidades de ganar? el Real o el Atletico. Yo hubiese apostado (aunque me fastidiase mi alma culé) por el Real Madrid con un presupuesto de 500 millones, jugando en el Bernabeu, con una plantilla de superstars  y con una serie histórica de victorias apabullante frente a un Atlético de 123 millones de presupuesto, jugando fuera y con una plantilla de jugadores de segundo nivel (salvo Radamel «El Tigre» Falcao). Las probabilidades decían una cosa y la realidad dijo otra.

En lo que respecta a España hay cierta euforia en cuanto que lo peor de la crisis ya ha pasado y realmente todas las previsiones economicas apuntan a PIB positivo para 2014. Mínimo pero positivo. Dejas de caer sí, pero la sangre de las heridas sigue manando y en abundancia. Aunque dejas de caer y como la bolsa va por delante ya está subiendo . Alguien pensará «ya ha subido» ,otros «sube» y algunos «subirá» es lo bueno de esto que nadie tiene ni repajolera de en qué punto estamos.

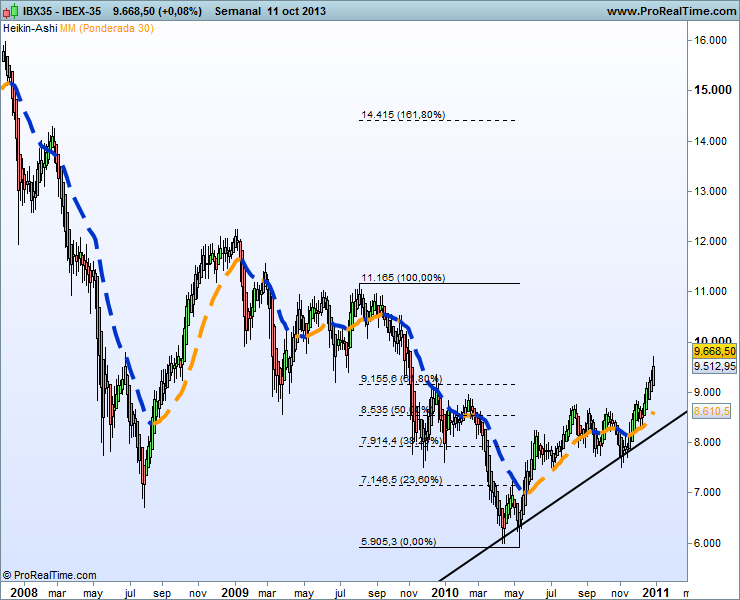
Si en el fundamental puedo tener alguna duda,  en el técnico lo tengo muy claro: el IBEX es alcista.

Hoy vamos a utilizar un tipo de gráfico especial (y no visto hasta ahora en el blog) que es el Heikin Ashi que aunque parezca un nuevo arte marcial es una técnica de velas japonesas que sirven -al menos para mi- para ver más clara la formación y ruptura de una tendencia (no entro en su construcción para no liarnos con tecnicismo, en Google tiene numerosos artículos donde está explicado). En este gráfico utilizaremos cuatro herramientas: precio con barras heikin ashi, media móvil semanal ponderada de 30 semanas, niveles de Fibonacci y linea de tendencia. Sé que muchos de ustedes no están familiarizados con el análisis técnico, así que no me enrollaré con estos conceptos. Lo que me muestra el gráfico hoy, perdón, HOY, es un índice alcista y no solo hasta los 10.000, sino que el verdadero techo del IBEX está más bien en la banda de los 11.000, nivel con el que se flirteó buena parte del periodo 2010-2011 (puede ampliar clickando sobre el gráfico)

Ibex Heiken

y ¿cúanto va a durar la tendencia alcista? Tal como indiqué en mi libro (Todo lo que tu banco deberia contarte antes de invertir de Gestión 2000) en una verdad de perogrullo «una tendencia dura hasta que se agota». Trazada la linea alcista, estará vigente hasta que sea violada por el precio de forma consistente (consistente quiere decir que no sea una falsa rotura). Es una verdad de perogrullo sí, pero una verdad como un templo y a veces nos olvidamos que desde un punto de vista intelectual la inversión es muy simple.

No quiero despedirme de ustedes sin mostrar mi indignación por lo que sigue ocurriendo en España. Leo en la prensa de hoy que «El juez imputa al presidente de Sacyr por una presunta donación al PP en Castilla La Mancha». Desde el máximo respecto al juez , si imputa al que paga, deberia imputar al que cobra y que solo sea Barcenas ya no se lo cree nadie verdad, seguro que Bárcenas canta en prisión para no aburrirse aquella canción de Lola Flores de «Dolores ay mi dolores, que al verte me da un desmayo….» pero ¿a qué bella Dolores hará referencia Bárcenas cantando? Ay que lo si lo sabemos verdad, Dolores + Castilla La Mancha…..solo nos falta un marido que haya multiplicado su sueldo por 14 desde que es marido…..  ¿Adivinas?

Buena Semana ¡¡

PD: ayer estuve oyendo en directo en el Parlament de Catalunya al lider de Ciudadanos Albert Rivera y al resto de diputados. Aire fresco para la política española que falta nos hace. Eso sí, aunque Jordi Cañas (le enfant terrible del partido) dio unas explicaciones sobre programa económico -interpelado por moi por supuesto- les queda mucho trabajo por hacer en ese área. Como les dije en público -y nadie me abucheó lo cual es de agradecer-, «el debate identitario os hace fuertes en la oposición, pero sin un programa economico creible y de peso no podreis ser gobierno». Ahi queda eso.

Fondos para 2013 Mou vs Pep Septiembre (cambio monetario USD)

No me enrollo, si ha leido el último post ya sabe de que va.

Mi premisa de inversión hoy es que el tapering si es que es, va a ser más flojo de lo que esperan los mercados, por lo que las bosas seguiran subiendo y el dólar no se apreciará contra el euro (otra cosa seria que Grecia, Portugal, Italia o España montasen una gorda…que no hay que descartarlo)

Salimos corriendo del monetario en USD ya que no creemos en nuestra tesis de inversión de depreciación del dólar.

Con el último liquidativo de 100.82 dólares y un tipo de cambio de 1.3556 nos da un remanente en euros de 6152.87 que aplicamos a:

2500 euros a Bancos a nivel mundial. Escogemos el Fidelity Global Financials Services Fund E (LU0114722738) con un liquidativo de 19.51 euros. Es un fondo con una rentabilidad media en los últimos tres años del 8.69% y lo que más me gusta es una volatilidad contenida del 13.84%. Elijo Fidelity por su concentración en activos EEUU (46% de la cartera). Me disgusta que es caro a rabiar, con un 2.69% de costes netos (lo sé José, con un ETF estaria por debajo del 0.90% pero esta cartera es de fondos). Con un liquidativo de 19.51 euros nos da para 128.14 participaciones

3652.87 euros a compañias europeas de pequeña capitalización (small cap). Nos vamos con los franchutes de AXA -en finanzas solemos pensar en los yankees que son los mejores sin discusión, que lo son, pero en Francia se hacen las cosas bastante bien- y compramos el AXA Worl Fund Framlington Europe Small Cap A (LU01257411180) con un liquidativo de 99.19 nos da para 36.83 participaciones. Busco valor en Europa con compañias pequeñas en un fondo francamente bueno. En tres años de forma anualizada me ha dado un 12.15% pero lo más importante: en 10 años da casi un 11% anualizado (10.92%). Un grandísimo fondo en mi opinión.

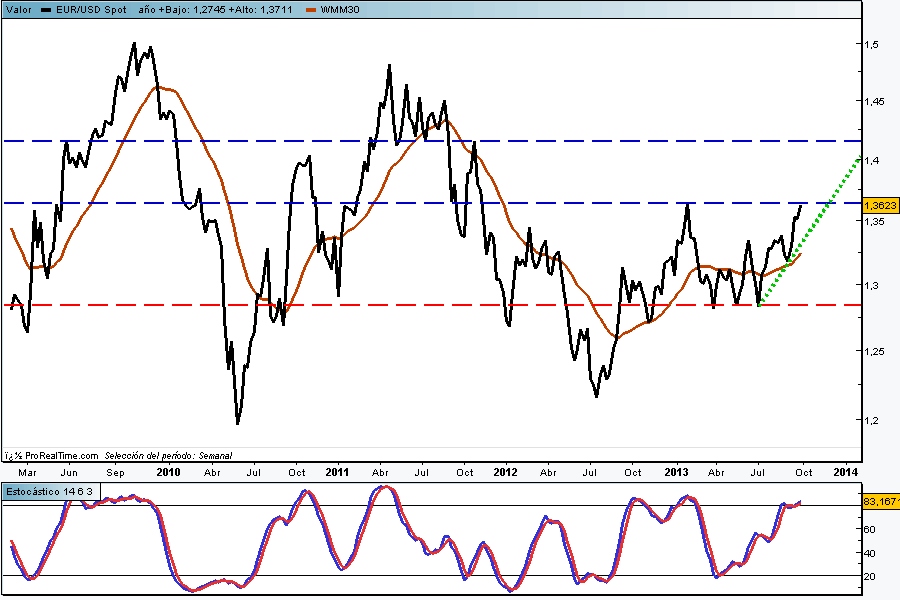
euro dolar

El gráfico hoy es claro. El Euro es alcista se mire por donde se mire aunque estamos en un punto de resistencia importante. Creo -y aquí me pongo el gorro de Merlín que tanto hacemos los gestores de carteras- que la va a superar y el camino hasta un cambio de 1.41 se muestra libre de obstáculos (desde un punto de vista técnico). La clave es el tapering. Si es flojo, que es mi tesis de inversión, euro arriba; si es fuerte habría que tomar todo esto a la inversa y entonces el dólar si se apreciaría. Jugada interesante.

Inversión sin alma o porqué el Shutdown es bueno para tu cartera

Supongo que todos ustedes ya estarán familiarizados con el término de marras ya que ha sido motivo de debate en los programas matinales de las radios durante toda la semana. Los guionistas de las radios me parecen, con excepciones,  bastante malotes y esta semana tocaba el Shutdown y los problemas de  Ancelotti. He oído como hablaban hasta del posible impago de EEUU…  joer con el pesimismo hispano.

Leyendo las noticias parece todo malo y el shutdown el punto final de la crisis.  Yo digo que el entorno es propicio para, dentro del perfil inversor de cada uno, asumir riesgos. Y asumir riesgos no es comprar más depósitos, ni más fondos monetarios  o de renta fija (que es donde suelen estar más cómodo el gestor bancario promedio), ni seguros u otros productos empaquetados de todo pelaje.  Asumir riesgos es incrementar la exposición a los mercados de renta variable, a las bolsas. Así de simple.

Momento de mercado. El momento de mercado es todavía bueno para incrementar renta variable si no lo ha hecho ya. Y si no lo ha hecho ya empieza a ir tarde. Y el que entra tarde suele acabar palmando.

Esta semana sin ir más lejos nuestro IBEX –para mí una de las posibles estrellas 2014- ha subido un 2.1% y en el año ya lleva un 15.3% ¿qué no ha invertido en el IBEX porque España está en crisis? Cuando mire los mercados cámbiese de gafas. Son otra cosa (y lo digo porque a mí me cuesta enormemente hacer este ejercicio de diferenciar la calle del parqué). El Eurostoxx 50 lleva más de un 11%, los índices americanos todos en positivo (DJ por encima del 14%, Nasdaq por encima del 20%), los asiáticos en general en positivo con un Nikkei con casi un 35%, un Shenzen (China) por encima del 16% y debilidad en Corea y en Hong Kong con un -8%. Por cierto ojo con los fondos chinos, sepa bien que hace su fondo porque para muchas casas, China es Hong Kong que es el mercado líquido y fácil de comprar y la rentabilidad puede ser dispar con otros índices chinos. Si hasta Grecia lleva un 17%, ¡Grecia nada más y nada menos! (y si, puede comprar la bolsa griega a golpe de click con un ETF). Lo malo han sido los mercados emergentes y sobre todo las materias primas, a la cabeza la plata con unas pérdidas del 28%, pero también los metales básicos palman (níquel, cobre, etc.) y los productos agrícolas también palman en el año (aunque estos últimos son una clase de activo que ya tengo en el radar).

Decía que los medios no suelen interpretar bien la información económica porque aplican la máxima de que lo malo vende y lo malo ahora es el shutdown –que no lo es como verá a continuación- pero ya no me hablan de la prima de riesgo por ejemplo. En España ha caído 22 puntos esta semana y lleva una caída de 158 puntos en el año. La prima refleja la percepción de riesgo que tiene el mundo sobre nuestro país  y lo que veo es que España es, dentro de los malos, el mejor con diferencia. Y si es el mejor volverán los flujos de capital extranjero a nuestro mercado. Al tiempo.

¿Por qué es bueno el shutdown?

Evidentemente que quito el corazón, lo guardo en el cajón y miro la economía con ojos de tiburón oliendo carnaza. Para decir que algo malo para la gente es bueno para nuestras inversiones hay que actuar así, como ellos, como los que ganan de forma recurrente y no como personas normales. Es así de fastidiado pero si leen esto entiendo que es para invertir y no para rezar el rosario. Y el parqué es como la arena del Coliseo, uno muere para que el otro venza.

Primero de todo tenemos que empezar por quitarle hierro al shutdown. Oyendo las radios y las televisiones parece que seamos únicos y que estemos viviendo historia económica con el declive del imperio americano. Pues mire usted, desde 1977 llevamos nada más y nada menos que 17 shutdowns de nada. En promedio duran 3 días y este ya lleva 4. El más largo fue el último  que ocurrió bajo el gobierno Clinton (el de las becarias) en 1996.

El siguiente punto con el que nos  quieren aterrorizar es la pinta de torturador medieval  de Oriol Junqueras… Norrr, el tio da miedo es verdad, pero nos quieren aterrorizar con que a partir del 17 de octubre EEUU no va a pagar su deuda, va a ser default y por efecto dominó default mundial ¿merece comentario?

El shutdown si que tiene implicaciones negativas para la economía real: ralentiza el crecimiento y si a eso le sumamos que los últimos datos de empleo privado han sido flojos ¿qué nos da esa combinación?

Piense, piense ¿Cuál ha sido el combustible de las bolsas a lo largo del año? Money money, los famosos programas de relajación monetaria QE (quantitative Easy) que inyectan 85.000 millones de dólares al mes (y lo mismo en Japón y en menor medida en Inglaterra y en Europa) y si el crecimiento se ralentiza, el desempleo no mejora en los niveles estipulados por la Fed y la inflación brilla por su ausencia (que es el riesgo de fabricar pasta), NO TAPERING my friend y sin tapering o con un simulacro de tapering la renta variable puede seguir subiendo de ahí mi recomendación pro riesgos.

Mi visión de mercado es de inicio de ciclo expansivo en Europa, de continuidad de ciclo alcista en EEUU, de tapering flojito, de inflación ausente, de volatilidad bajo control –aunque alcista OJO les adjunto el gráfico-  y de bolsas alcistas y renta fija con gripe, así que ajuste su cartera que vienen buenos tiempos.

Pero no se lo piense mucho que ya llega tarde.

A seguir la próxima semana la demanda semanal de desempleo el jueves y el Indice de Confianza de los Consumidores de la Universidad de Michigan el viernes. 

Buena semana ¡¡

sc

PD: mi premisa de inversión en la Cartera Mou ha cambiado, si creo en un tapering flojo creo que el euro seguirá fuerte frente al dólar, por lo que el monetario en USD vamos a cambiarlo por otro activo del cual les informaré en breve. Mou no se da por vencido

Fondos para 2013: Mou vs Pep Septiembre

Este verano hemos tenido un tanto abandonadas nuestras carteras de fondos.

Y ¿qué pasa cuando se abandonan? Pues que al bueno le va bien y al malo le va mal. No en vano el Pep se pulió a Mou en la Supercopa de Europa y un equipo de tercera fila europea ganó en Champions a Mou en un campo inviolable hasta su vuelta.

Seguramente tambien ha contribuido al abandono que invertir via fondos me aburre. Que le vamos a hacer, pero sé que para muchos de ustedes es el vehículo de inversión idóneo y como además se preocupan de la fiscalidad antes que de ganar pasta, pues fondos.

¿Qué ha pasado en todo este tiempo?

A Mou le ha ido todo mal (como al de verdad) perdió la Copa del Rey en el Bernabeu y ya hemos visto al inicio lo mal que ha empezado con su Chelsea. Con los fondos le ha pasado lo mismo. Apostó por el dólar pensando que el tapering era inminente (término explicado en un post reciente) y que los mercados iban a moverse y por tanto a incrementar la volatilidad. Las dos apuestas han ido mal, con el dolar casí se ha perdido un 4% y la volatilidad no se ha incrementado apenas (tenemos un VIX en 15.30 aprox), en cambio si acertó en el oro con una muy buena subida en los meses de verano.

Por parte del Pep, el Merril ha ido muy bien, EEUU funciona de forma normalizada -casi- y  hay operaciones corporativas, la bolsa sube, el paro es bajo. Bien, vamos. Por la parte oro lo mismo que su rival y por la parte de bolsa europea con altibajos pero ritmo alcista. El fondo alternativo (long-short de Black Rock) no ha ido más allá y me parece un lastre (empiezo a pensar que toda la inversión hedge para pequeños inversores es un timo, o tienes pasta larga o no tienes hedge que valga la pena).

En resumidas cuentas y para que nos demos cuenta lo difícil que son los mercados. El conservador que tenia que sacar un 4% está en negativo y el agresivo que tenia que sacar un 10% está cerca con casi un 9% a falta de tres meses para cerrar el año lo cual nos muestra que muchas veces lo de «la mejor defensa es un buen ataque» es cierto (o que el que suscribe se mueve mejor en estrategias agresivas que en conservadoras que también podría ser)

26/09/2013
CARTERA MOU VL nº part total
Amundi Funds Cash USD FU-C Class 74,55 82,73 6167,52
Nordea Stable Return Fund BP Eur 13,77 143,72 1979,02
Invesco Gold & Precious Metals Fund E 4,32 261,78 1130,89
Amundi Absolute Volatility Wordl Equities AE 98,36 4,85 477,05
Cartera 9754,48
Rentab -2,46%
Merril Lynch IS York Event Driven Ucits C 123,7 17,55 2170,94
Black R. Strategic European Diversified. 110,82 31,75 3518,54
MFS Meridian Funds European Value Fund A1 26,98 85,65 2310,84
Invesco Gold & Precious Metals Fund E 4,32 669,40 2891,81
Cartera 10892,12
Rentab 8,92%

¿ Y ahora qué hacemos?

Mou tiene que ir a la desesperada. Me voy a aguantar y vamos a mantener la apuesta por el dolar. En el año el máximo ha estado en 1.37 y hoy estamos en 1.35. Si la Fed hace algo -ya nadie espera un tapering agresivo- el dolar se debería apreciar.

Por otro lado el oro está por ver que pueda romper la tendencia bajista y la volatilidad de momento no aparece. ¿Adonde iremos? Donde dice el consenso de analistas. Vente pa España Pepe. Bolsa española 100% que dicen los que saben que puede tener un cuatro trimestre más que bueno. Y quién nos gestiona la bolsa española. Pues el amigo Firmino de Fidelity, quién si no. Todo el producto de los fondos citados se va a Fidelity Iberia Fund A acc (LU0261948904) (parte del fondo se invierte en Portugal). Aunque a Mou no le guste ni «El Niño» ni Juan Mata en bolsa se mete en España si o si y se la juega a una carta. Siendo una cartera conservadora mantenemos el Nordea, buen fondo. La estrategia es esperar (rezar) por una reversión en el par Euro/Dolar que nos de un 3-4% en el monetario y que por la parte de bolsa y mixto saquemos otro tres-cuatro y cerremos el año al menos en positivo.

Por parte del Pep el Black Rock y el Invesco nos dan 6.410 euros, de los cuales 4.000 van a un jugón para mantener la posesión del balóne (que ya tenemos un 9% oiga) y el elegido es el JPM Europe Balanced A acc LU0210530076. Es un mixto 50/50 que a poco que Europa se mantenga va aportar ese 1% que nos falta para triunfar. Pero….¿pero alguien se cree que el Pep va a conformarse con cumplir su objetivo ? NI hablar. los 2.410 euros restantes el Pep los va a invertir en biotecnologia de la mano de una boutique suiza que me gusta bastante y que lo hacen francamente bien que es Bellevue. Va a abrir posición en el Bellevue Funds (Lux) BB Biotech B LU0415392249.

¿quíen lo hará mejor?

Buena semana ¡¡

Banco Popular (POP) Inversión para el largo plazo

A la vuelta de vacaciones les prometí  ideas de inversión concretas. Ahí va la primera.

Me gusta el Banco Popular. Y no, no me he vuelto más loco de lo que ya estoy eligiendo un banco como primera idea de inversión.

Y me gusta por fundamentales, me gusta por técnico y me gusta por la gestión post-crisis que están desarrollando.

¿Sabe cual es uno de los cinco valores más alcistas en la semana? Popular ¿Uno de los cinco valores más alcistas a un mes? Popular ¿Uno de los cinco valores más alcistas en el trimestre? Popular ¿Uno de los cinco seis valores más alcistas en el semestre? Popular.

Primera conclusión: el Popu es alcista a más no poder. Presenta una fuerza relativa respecto de su índice (Ibex) del + 34%.

Por fundamentales:

  • En 2012 hizo fuertes saneamientos y perdió 2.461 millones, en 2013 la previsión es dar ya beneficios por 150 millones a pesar de que sigue con fuertes saneamientos (está purgando los excesos ladrilliles)  y en 2014 volverá –previsión ojo- a  unos respetables 567 MM.
  • Tiene el ratio de eficiencia más bajo del sector con un 39%. Para analizar un banco esto es clave.
  • Su coeficiente de endeudamiento de de unas 14 veces (relación entre pasivo y fondos propios), bastante peor que el Barça y el Madrid, perdón que BBVA y Santander, pero mucho mejor que Bankinter con 21 veces o Sabadell con 19 veces (que por comparación vendrian a ser el Valencia y el Sevilla de nuestra liga ¿no?). Incluso el “banco más solvente de Europa” que es la Banca March – ¿ el Betis ?- según los test de stress está en 13.74 veces, muy cerquita del terrible Popu según vemos 
  • Ha puesto a la venta su gestora inmobiliaria. Eso es una gran noticia, eso es sacar lastre (aunque cueste pérdidas), eso es generar liquidez y como dicen los yankees «Cash is King». 
  • Multiplicadores: P/E 2013 de 74.16 veces con previsión 2014 de 16.50 veces y BPA (beneficio por acción) de 0.06 euros en 2013 vs 0.27 euros en 2014. Eso, en caso de cumplirse, es un incremento del 350% en el beneficio por acción y cuando sube el BPA lo lógico es que la acción suba. Y no, no necesito que el precio de la acción suba en esa proporción. Les aseguro que si sube la mitad de la mitad del 350% ya me vale. Palabra. 

Por aspectos cualitativos:

  • Como conocedor del sector bancario les puedo decir que una de las grandes virtudes del Popu es su arraigo al terreno. Es un banco con una distribución geográfica muy extensa por toda España y además de su presencia en las grandes ciudades, compitiendo con todo el mundo,  está muy bien posicionado en las capitales de provincia medianas y pequeñas e incluso en pueblos.  Esa fortaleza la sigue manteniendo y si España mejora, el Popu mejorará también. M’ha quedaó bien: Si España mejora el Popular mejora. Si Don Angel Ron lo quiere se lo cedo a cambio de un módico precio.
  • Supongo, y es una mera suposición mía, que después de las aventuras en Banca Corporativa (grandes empresas) donde se han llevado algunos revolcones importantes y en Banca Privada (negocio glamuroso donde solo ganan dinero los grandes. Y poco) se van a centrar en su core business de toda la vida y a través del cual lograron ser una de las entidades más rentables del mundo: la pyme y la familia propietaria de la pyme. Ese es el juego que dominan y donde han competido como líderes durante décadas.
  • No se ha comido marrones. El Sabadell en su escapada para ser un too big to fail se ha comido todos los sapos que ha podido del sistema financiero español. Caixabank alguno y Bankinter ninguno pero va muy apuraó de capitalización (recuerde ratio endeudamiento)

Por técnico:

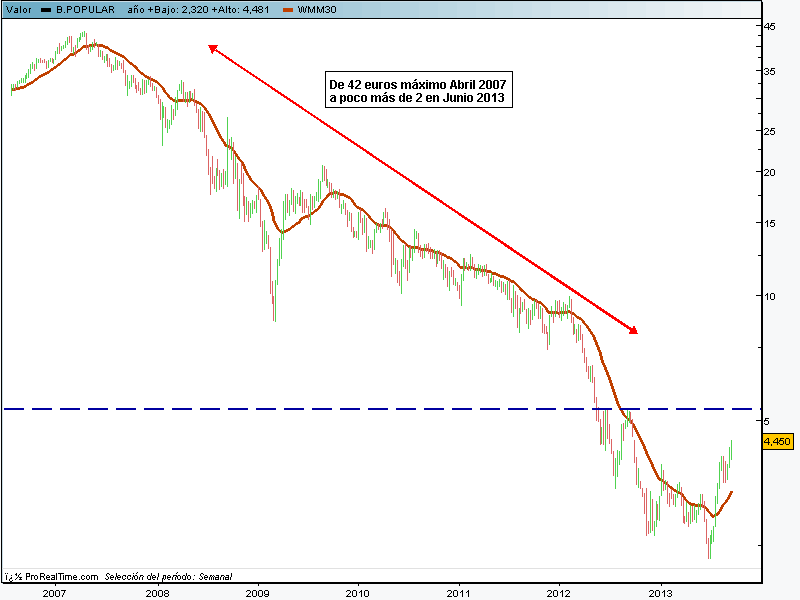
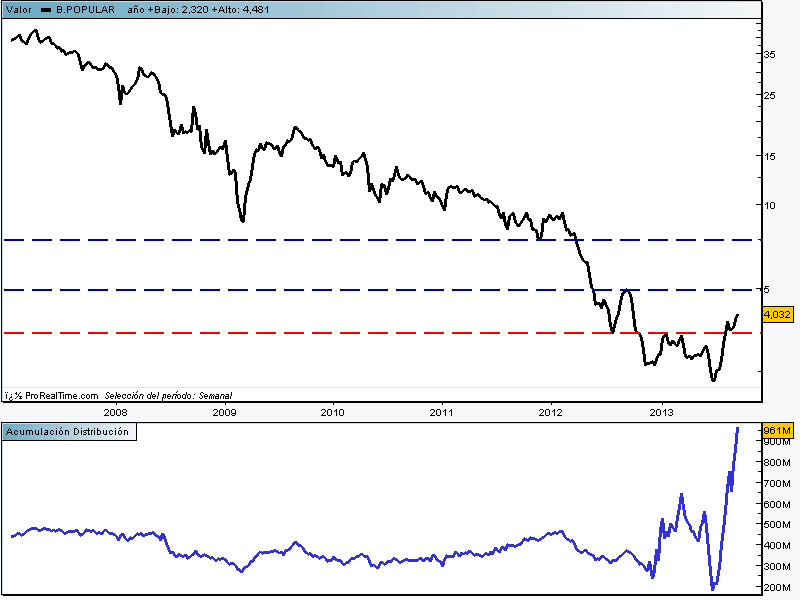
Adjunto dos gráficos. Uno tradicional de velas y otro atípico que yo utilizo con profusión en periodos alcistas y que es un gráfico de mínimos semanales (en vez de precios de cierre une mínimos). El valor ha sufrido una fase bajista de 42 euros en 2007 a poco más de 2 en 2013. Es un largo periodo muy bajista sin apenas reacciones técnicas (para los que compraron en máximos no es largo, es larguiiiiiiisssssimo). Ya está tomando altura y en una visión inversora y ahí me refiero al largo plazo, el recorrido potencial se me antoja muy importante.

Popular 1

En el gráfico de mínimos podemos ver los soportes y resistencias claves. La linea roja aprox en 3.40 es un soporte muy fuerte, la primera resistencia de verdad -estoy hablando siempre en clave largoplacista no trading- está en 5 euros la acción y la siguiente ya muy por encima de 7 euros. He incluido además el indicador de volumen «acumulación-distribución» que confirma absolutamente la escapada alcista.

Popular 2

Con visión de largo plazo y stop loss amplios -recuerde que siempre tiene que tener stop- Popular me parece una buena opción para tomar exposición a banca y a la bolsa española. Es un banco mediano muy sensible a la economia española (apenas tiene una pequeña red en Portugal) y entre la propia gestión del banco y la paulatina mejora del país es una acción que deberia ir a más.

Buena semana ¡¡

¿Habrá guerra en Siria y caerán las bolsas?

En el blog de la semana anterior citaba como una potencial fuente de tensiones una posible acción militar estadounidense en Siria.

Hoy vamos a intentar hacer de pitonisos y adivinar el futuro. O mejor, vamos a hacer un ejercicio forense basado en la información que nos proporcionan los mercados hoy. Por favor, quédense con lo de “hoy” porque ya saben que en el mundo financiero puede cambiar el escenario no es cuestión de días, sino de horas.

Nuestro punto de partida es un análisis de lo que están haciendo los siguientes activos:

–          Materias primas defensivas: oro y plata

–          Materias primas, a través del índice Ruters Jefferies CRB que incluye 19 materias primas de todo tipo

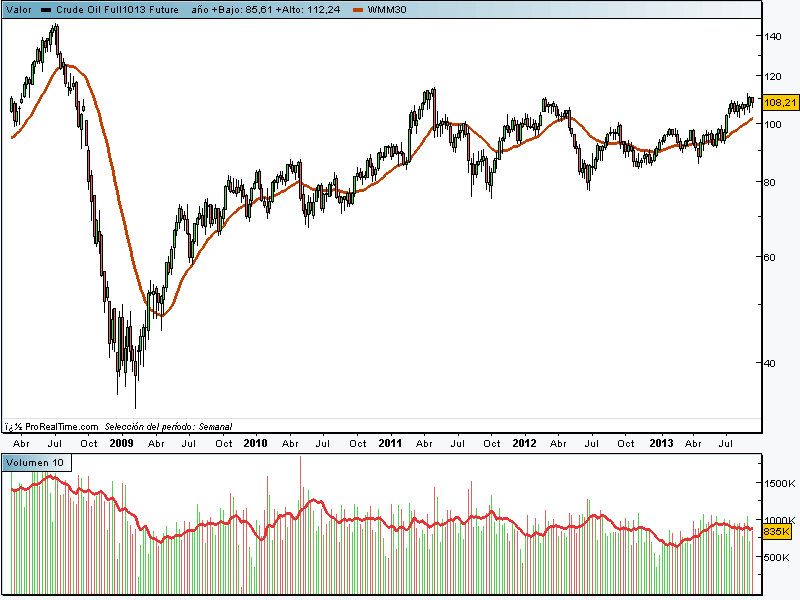
–          Energía directamente relacionada con Siria: petróleo a través del futuro continuo del vto 10-13

Históricamente los metales preciosos se han mostrado como los activos refugios ante riesgo geopolíticos. Por otro lado, ante riesgos bélicos en Oriente Medio el petróleo tendría que subir sin ninguna duda. En mi opinión solo con el seguimiento de estas materias primas, no tanto en precio sino en volumen de contratación ya tendríamos señales anticipatorias.

Les voy a adjuntar varios gráficos (puede ampliarlos clickando sobre los mismos) donde veremos que:

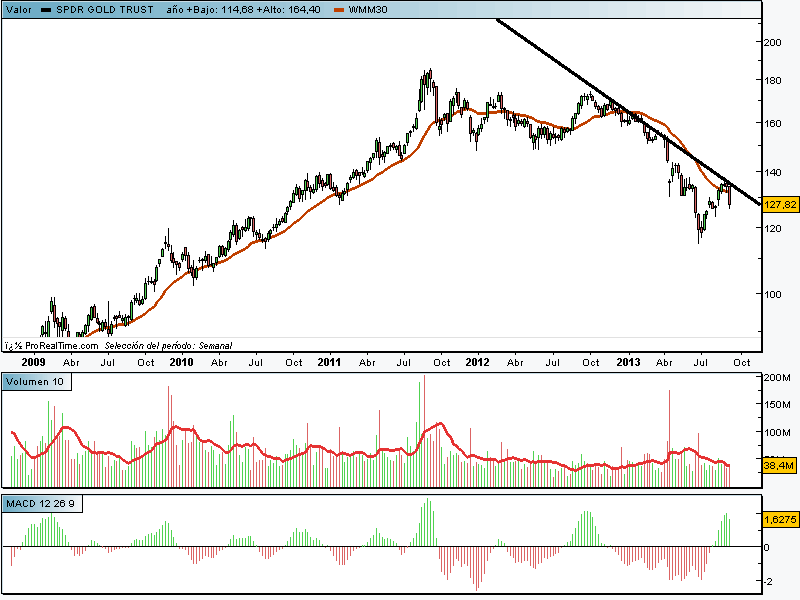
–          Los metales preciosos (a través de sus ETF de referencia que son muy potentes) no están dando señales de fortaleza. Están bajistas, pintan bajistas y los volúmenes  a la baja (gráficos semanales de oro GLD y plata SLV). Ninguna muestra de fortaleza.

–          El petróleo a través de grafico continuo mensual no muestra un crecimiento dramático. Simplemente un avance por la incipiente mejora de la económica occidental.

Petroleo

–          El índice de materias primas, el CRB, que también incluye metales básicos, bajista claro.

oro

silver

Me faltarían tres cosas para tener la foto completa: industria armamentística, y evolución de dos indicadores muy importantes de sentimiento de mercado:  el put-call parity y el VIX (sin entrar en más explicaciones técnicas valores crecientes en ambos implican que los inversores muestran temor ante el futuro inmediato).

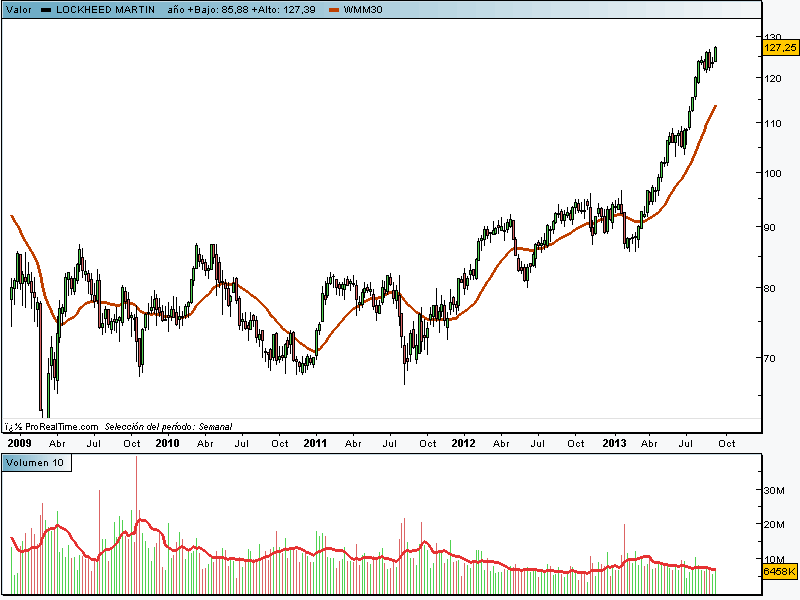
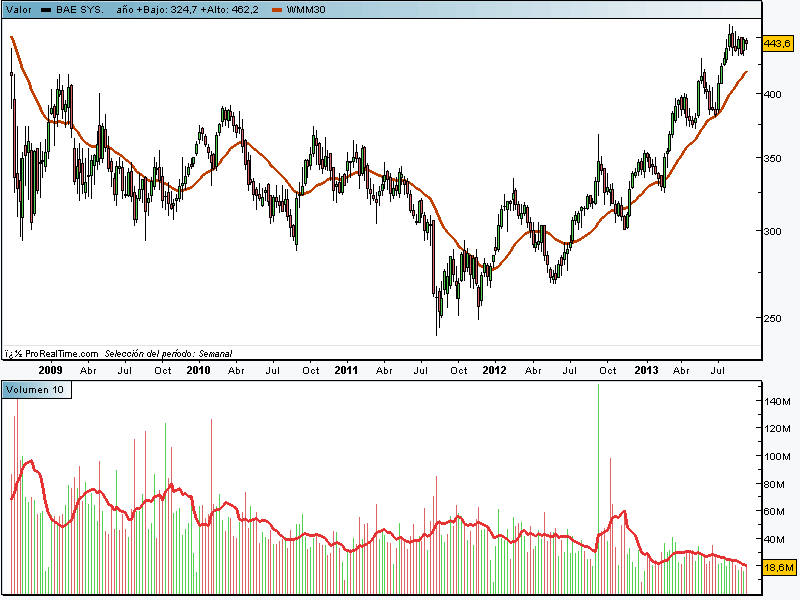
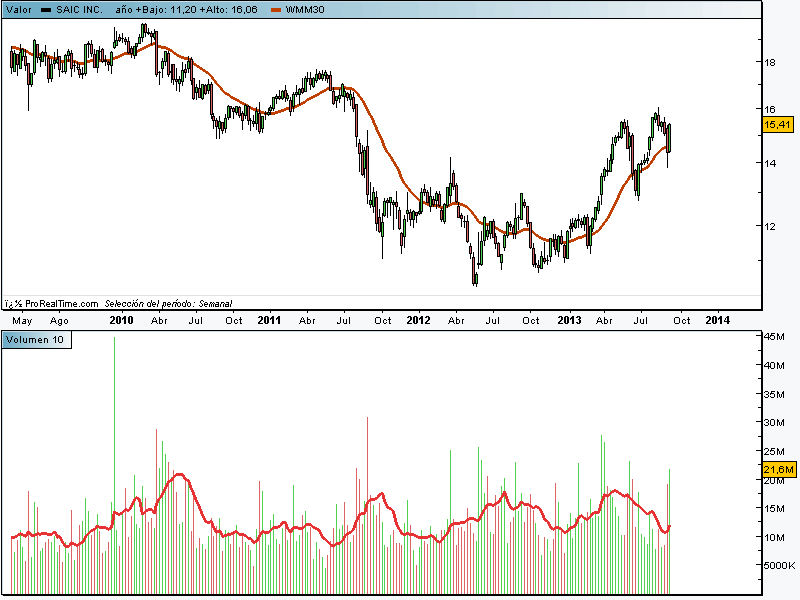
En cuanto a la industria armamentística calentito, calentito, el viernes 13 de septiembre el Pentágono cerró contratos por 1.12 billions con cuatro contratistas, tres de ellos de los más importantes (Lockheed Martin, BAE Systems y General Dynamics) y otro menos habitual en las listas de proveedores del ejército americano como es SAIC.  También les adjunto los gráficos, todo alcista o muy alcista pero con volúmenes decrecientes. Cuando hacemos de forenses el volumen de contratación es más importante que la curva de precios.  El principal contratista del ejército americano en los últimos años es Lockheed Martin (LMT); desde abril 2013 está subiendo como una moto pero con volumen decreciente.

Locked

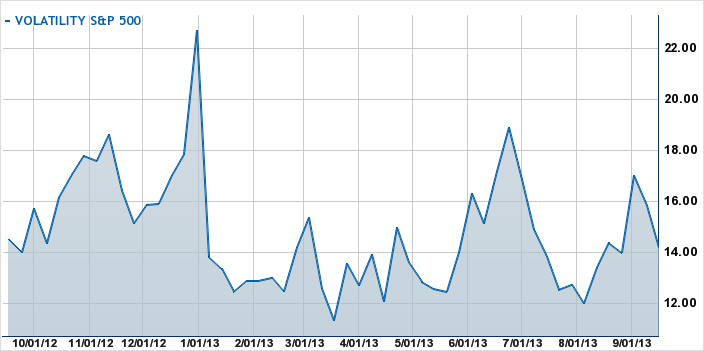
En cuanto a los indicadores de miedo, el put-call es altito pero nada del otro jueves, con cierre el viernes 13 en un 0.77 y el  VIX en  tendencia bajista y con un valor de 14 (dicen los que saben que por debajo de 20 podemos dormir tranquilos).

En resumen:

–          En aspectos clave como son los metales preciosos y el oro no hay ninguna señal de que vaya a haber conflicto.

–          En materias primas tampoco

–          En industria armamentística diría aquello que dicen los analistas financieros de “mantener” que es ni comprar, ni vender sino todo lo contrario. No lo sé. No veo volúmenes pero es cierto que a partir de abril Lockheed  -recuerdo, el principal contratista del Pentágono- tiene un avance significativo en sus precios  y es cierto que este mismo viernes ha habido una contratación no anormal pero significativa con 29 nuevos contratos por 1.12 billion. Pudiera ser….

img_b2e15fe411fa40f77b99a00701bb30bf741c469ae0167853121cb3b45a45f891

Vix

–          Indicadores de sentimiento: no están anticipando peligros inminentes

Dicho lo anterior y como siempre intento hacer, toca moje. Hoy no parece que haya indicios de inestabilidad en los mercados por el potencial cisne negro sirio. Recordatorio: hoy es hoy y hace sol pero mañana es mañana y puede llover  (que ligto soy). Si hay alguna noticia que provoca caídas como en la semana del 26 de agosto que nuestro IBEX cayó un 4.56% parece una invitación a tomar posición en las correcciones más que a vender y mucho menos a ponernos cortos.  Dicho esto, no hay que perder comba a la reunión de la Fed del próximo día 18 y a la magnitud del tapering (la cuestión ya no es cuándo sino cómo) y  a que muchos valores patrios llevan un rally importante (Sacyr lleva un 112% en el año, ha leído bien si) y que en algún momento toca descansar. Pero no parece que el descanso tenga que venir por Siria.

Buena semana ¡

Y España volvió a ir bien o la colosal tarea de Fátima (la ministra no la virgen) para tener 31 parados menos

Vuelta al trabajo. Espero que hayan pasado unas buenas vacaciones y a los que no os envidio por aquello de que “el trabajo dignifica” 🙂

Hace ya unos días que estoy en marcha y no salgo de mi asombro de ver y oír cosas como que “lo peor de la crisis ha pasado”, o que si «la economía da muestras claras de mejora”. Pero con diferencia la mejor es lo de los “31 parados menos” que, dicho sea de paso, estamos interpretando con cierta mala leche lo que sí es en el fondo una buena  noticia en tanto en cuanto es el mejor agosto desde el año 2000. Lo que ocurre es que nuestros políticos son tan mediocres y tienen tan poca idea de casi todo que ni saben comunicar que, más allá de una cifra puramente circunstancial y motivo de escarnio (hasta en la CNBC ví como se descojonaban) , lo importante es la tendencia.

Ciertamente hay cosas buenas: prácticamente el PIB ha dejado de empeorar y se esperan a finales de año tasas intertrimestrales positivas. Chiquitinas sí, pero positivas. Record absoluto de turistas que para nosotros es una industria fundamental.  Superávit por cuenta corriente señores, con unas exportaciones en record histórico, en términos relativos solo Alemania aguanta el envite. Por aquí sí, España va bien…peeeero, porque siempre hay un pero; el déficit publico está desbocado y no va a cumplir ni de coña lo exigido por la UE, el consumo está muerto con tasas negativas un trimestre tras otro, la morosidad bancaria en dos dígitos y les puedo asegurar –y se lo que me digo- que si se dotasen todas las provisiones que se tienen que dotar apenas quedaba un banco en pie. Los niveles de desempleo españoles siguen siendo asquerosamente altos.  Y como es un tema delicado no quiero ni nombrar el reto secesionista catalán que podría extenderse a otras latitudes (que pasó Patxi) y se me antoja que también tendría su impacto en nuestra economía, pero eso es otro cantar, como lo sería una crisis de gobierno provocada por el puto amo (Luis Bárcenas) o cuando evolucione, si lo hace, el caso Noos y ver que pasa con campechano y su troupe. Hay claroscuros.

Lo he dicho en algunos post. Históricamente las crisis de desapalancamiento (crisis por exceso de deuda) suelen llevar un promedio de 10 años para llegar a una situación normal. Nosotros empezamos a trabajar en serio en el 2010 por lo que si la historia se repite estaremos normalitos en 2020. Eso no quita para que poco a poco, no como nuestros políticos nos quieren hacer ver como algo inmediato, las cosas vayan mejorando. Que lo están haciendo -poco pero sí- y así lo reflejan algunos indicadores adelantados y las encuestas de confianza.

Mi visión: la situación económica mundial es inequívocamente positiva con EEUU a la cabeza y una economía cada vez más fuerte y lo más importante: con confianza en el futuro (Confianza de Michigan 82 desde 80 anterior e índice manufacturero de Richmond incremento en 25 puntos desde julio).  Europa está empezando a levantar la mano y buscar su sitio en los vagones de preferente (PMI tanto manufacturero como servicios subiendo, este es un indicador adelantado de lo que hará el PIB en el futuro: subir)  y  Japón; Japón es como siempre ha sido, una cosa rara, pero con el BoJ (Banco de Japón) metiendo pasta a mansalva su economía también irá bien aunque tengan que congelar el suelo de Fukushima. Los que están pasando de clase preferente a turista son los emergentes y si no hacen los deberes pueden acabar perdiendo el tren. Para aderezar todo esto parece que la Fed no va a aplicar el tapering hasta finales de año y con una  política más dovish que hawkish (reducción de las políticas monetarias de forma laxa o contundente).  Esta milonga final en inglés es para que entiendan la prensa económica patria que maneja el inglés tan bien como Ana Botella y utiliza estas palabras con profusión. Diccionario: tapering = dejar de fabricar pasta; dovish = política floja, como si Jorge Javier se encontrase a Brad Pitt tumbado en su jardín en ropa interior tomando el sol y tuviese que echarlo, hawkish=mala leche, como el trato que recibe un turista español cuando se le ocurre entrar en un restaurante francés a las dos y media de la tarde para comer (seriamente hablando la cosa viene de palomas –dove- y halcones –hawk- )

 Estrategia genérica de inversión: claramente renta variable –ya veremos en otro post un análisis de mercados y sectores-  y renta fija soberana española e italiana y para los más valientes bonos corporativos portugueses (además de itañoles). En el radar: oro y petróleo por  si lo de Siria se complica.

Cisnes negros a la vista: Siria en primer lugar y complicaciones en una zona que es un polvorín;  posible crisis en emergentes (India y Brasil ya están dando señales de que la cosa no acaba de chutar). Recrisis europea (ya es público un tercer rescate de Grecia y pudiera darse un segundo rescate de Portugal). Default total en Argentina. El país de Doña Cristina ya hizo un default en 2001 por 102.000 millones de USD con reestructuración en 2005 y 2010, ahora una sentencia americana les obliga a pagar a los bonistas que no aceptaron la reestruturación.  Si a eso le sumamos una inflación real de más del 25%, un crecimiento bajo, y la reducción de sus reservas con una divisa que se ha depreciado más de un 20% el coctel está servido y no quiero pensar en algún tipo de contagio al vecino brasileño porque entonces Houston tenemos un problema y el IBEX que en buena medida es Latam, más.

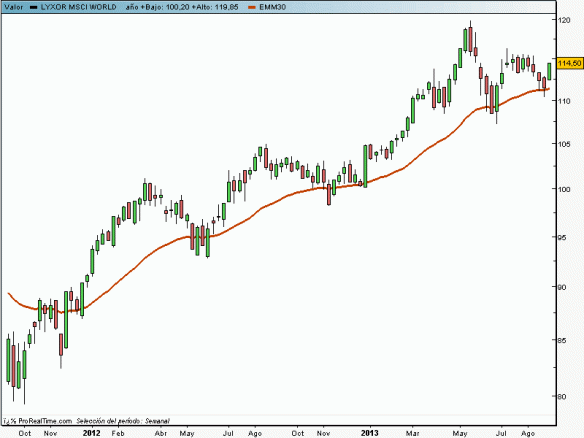
Para despedirme dos gráficos. Uno es el del ETF que replica el índice de renta variable mundial más seguido el MSCI World. Cuando ves que en los últimos años  ha funcionado tan bien como ha funcionado (rentabilidad anualizada tres años 28%), con pocos sustos y con una gestión pasiva muy, pero que muy barata (0.45% de gastos totales) dan ganas de vender la Cartera Mou, la Cartera Pep y de enviar a paseo a todos los gestores de fondos -se salvan unos pocos que realmente son muy buenos-  y banqueros privados que pululan por el mundo colocando campañas y vendiendo motos -aquí si que no se salva casi ninguno- y que tienen menos idea de esto que Berlusconi  de mantenerse célibe una semana (mi clásico, ya saben). (puede ampliar el gráfico clickando sobre el mismo).

MSCI World

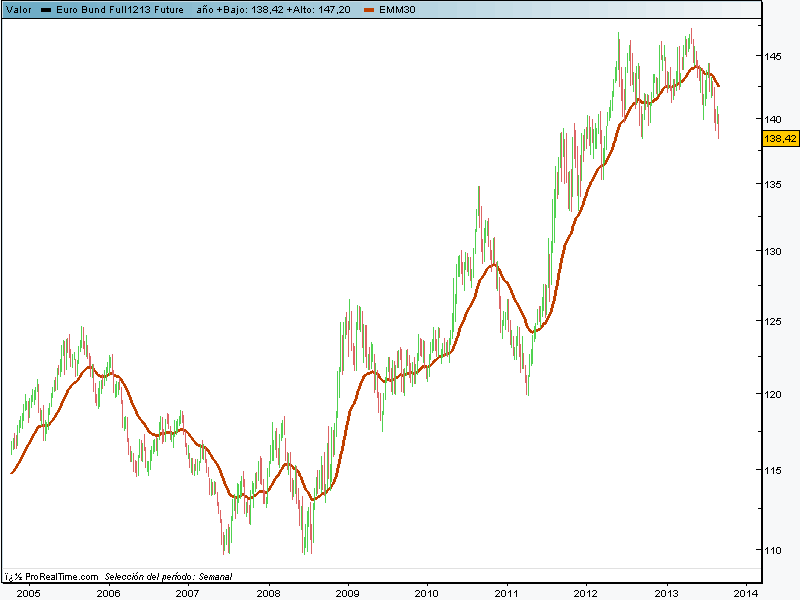
 El otro gráfico es el del futuro continuo del Bund vto diciembre, donde podremos ver lo inflado que está y como ha iniciado ya la fase de descenso que;  a poco que la economía vaya bien para los periféricos, puede ser dramática.

Bund Future Me alegra el reencuentro con todos ustedes y en breve veremos alguna idea de inversión de renta fija para valientes, haremos un análisis de mercados y sectores de renta variable, actualizaremos a Mou y a Pep (cada dia me gustan menos los fondos y más la inversión directa en ETF, acciones y bonos) y si, seguiremos criticando la corrupción y las tontás de nuestros políticos cuando se lo merezcan.

¡Buena reentrée y todo mi apoyo para Madrid 2020 ¡

El que resiste vence: resiliencia anti-crisis

Ultimo post pre vacacional y estoy empeñado en dar un mensaje bonito. Empresa difícil pero no imposible.

Me gustaría contarles que “España va bien” que decía José Mari cuando hablaba catalán en la intimidad, o hacer referencia a los brotes verdes de ZP y De la Vogue ¿quién se acuerda?

Pero no.

Decía Pascal que “el corazón tiene razones que la razón no entiende” y a mí, el corazón me pide que crea que la recuperación está a la vuelta de la esquina pero la razón, maldita razón, me lleva por la calle de la amargura. Por cierto, no se si sabe que en Sevilla existe la Calle de la Amargura. Deberían prohibir comprar casa ahí a la gente con depresión. Imaginese la escena de un depresivo dando sus datos  a su psicólogo

–       Cuál es su dirección, pregunta el psicólogo

–       Vivo en la Amargura que contesta el depresivo… vaya tela

Mal plan eso de ser depresivo y vivir en la Calle de la Amargura. Quizá Rajoy después de lo que ha dicho de él su amigo Luisito se mude de La Moncloa a la Calle del Desengaño en el centro de Madrid.

¡Basta de divagaciones ! a lo nuestro que es la economía.

Un poco de rock:

–       Bajada del rating a Italia a BBB con perspectiva negativa (y el vicepresidente del senado diciéndole a una diputada negra que parece un orangután…) joer que banda.

–       Bajada del rating a Francia. Les enfants de la patrie ya no son triple A, dicen en Fitch que no crecen y que están muy endeudados… ¿de qué me sonará a mi esta película?

–       China, desaceleración a marchas forzadas y costes laborales al alza. Ojo con los Bric a ver si van a ser los broke

–       Brasil, reivindicación social, inflación alta, tipos altos y burbuja inmobiliaria. Otro Bric.

–       Egipto / Siria: posible foco de inestabilidad. Cuidado con Egipto y los radicales.

–       Ratio Per/Shiller en niveles similares a las crisis del 1929, 2000 y 2007 (María Igartua en El Confidencial 13-7-2013) ¡que miedo!

–       Crisis política en Portugal, que de política tiene poco en realidad: no hay crecimiento, no hay pasta y cada día el peso de la deuda aumenta tanto como el cabreo de los portugueses. Algún economista habla de quita para que el pais sea viable.

–       España. A ver si al final el Sr.Bárcenas se nos lleva por delante, mientras eso sí, nuestro padres de la patria cada día crean más impuestos. Llegará el día que el 95% de lo ganado con nuestro trabajo lo tendremos que pagar; y no está tan lejos si sumamos IRPF + IVA + patrimonio + impuestos locales + impuesto gasolina, si sumamos todo asusta, dan ganas de largarse a Bulgaria con un 10% de IRPF.

–       Último informe del FMI rebajando el crecimiento de España para 2014 al 0%

–       Y ya si quieren deprimirse del todo no se pierdan la estupenda entrevista que ha publicado La Vanguardia el domingo 14 de Julio al economista Mark Blyth,y autor del libro Austerity, history of a dangerous idea. donde afirma sin tapujos que “Reducir la deuda sin crecimiento ni inflación es imposible” o “yo diría que los bancos españoles están kapput”, «…es un sistema insolvente pero nadie quiere decirlo en voz alta»

Les decía que mi empeño en el último post pre vacacional es darles un mensaje bonito y aunque la razón nos lleve por la calle de amargura hay que apelar al corazón y tratar de ser resilientes. Aunque sea un poquito.

Esto de la resiliencia es algo muy antiguo que en los últimos años los autores de autoayuda han popularizado y la verdad, me parece una idea de lo más útil. Se trata de mentalizarse para afrontar las dificultades de la vida. Estar convencido de la valía y cualidades de uno mismo para aportar su granito de arena contra la crisis. Crecerse. Trabajar. Luchar. Self-confidence (suena a discurso yanki sí, de loosers y winners y todas esas zarandajas, pero allí ya están saliendo y aquí no sabemos ni como empezar).

La resiliencia es la capacidad para afrontar la adversidad y conseguir adaptarse bien ante las tragedias y los problemas que nos plantea la vida y eso es lo que hacemos la inmensa mayoría de españoles. No digo todos los españoles porque me niego a meter a los corruptos con todos nosotros. Y por desgracia hay muchos no se crea.  Pero cuando nos vengan dudas, recordemos que somos una de las grandes naciones que han escrito la historia, que nuestro idioma está más vivo que nunca y que lo hablan más de 500 millones de personas … (y a diferencia de los ingleses no sabemos hacer negocio de ello)… , que somos el país de Europa que más ha crecido en sus exportaciones y que mayor nivel de competividad ha ganado desde el inicio de la crisis (zassssca Merkel), que somos la segunda potencia europea y novena mundial en la industria de la automoción, que buena parte de las infraestructuras del mundo las desarrollan nuestras compañías, que somos una de las grandes potencias turísticas mundiales y que tenemos dos bancos top-20  y que demonios,  que somos los campeones del Mundo y de Europa y  desde luego si alguno de los países en crisis tiene capacidad de reinvención somos nosotros. Ni lo dude….vale si, Italia también.

España

Y como decía nuestro insigne Premio Nobel de Literatura Don Camilo José Cela

 “el que resiste vence”

Como última recomendación financiera dos apuntes:

  1. Que quiere pasar el veranito sin comprar un periódico ni estar pendiente de los mercados: liquidez. Depósito bancario a corto, fondo monetario o simplemente cuenta corriente.
  2. Que no puede pasar sin invertir;  vista a inversión alternativa: me gusta el petróleo, me empieza a gustar el oro (soy el único eso sí), me vuelve a gustar Japón sobre todo si las elecciones del día 21 ratifican el gobierno actual, me sigue gustando la biotech donde empiezan a haber fusiones que pueden mantener el  rally bien vivo  y puestos a creer en España me gusta el bono español (soberano) donde creo que es de la poca renta fija con valor si Mariano aguanta y seguimos el plan de reformas.
  3. Tendría cuidado con toda la renta fija con duración, saldría corriendo del High Yield, los emergentes ni tocarlos  y mantendría EEUU pero estando encima no vaya a ser que el Shiller ese tenga razón.
  4. Y a pesar de todo el rock and roll que les he soltado,  la crisis llega a su fin. No en el sentido de “recuperación” que es lo que todos queremos, pero si en el sentido de “la caída se acaba” y cuando ya no caes más empiezas a levantarte. Al tiempo.

Les deseo que pasen una magnificas vacaciones –que nos merecemos- y nos vemos en la vuelta al cole. Hasta pronto ¡¡