Fondos para 2013: Mou vs Pep Abril

Después de ver la prensa deportiva de ayer lo primero que me viene a la mente es si a partir de septiembre tendremos que cambiar el título de nuestras carteras y llamarlas Carleto vs Tito (la parte Tito seria fácil: un depósito) o Klopp vs Bielsa (interpretar financieramente la mentalidad del «loco» seria un reto muy complicado). Pero yo creo que no, no vamos a cambiar.

Mou y Pep, cada uno en su estilo, son genios del fútbol y más aún, genios de la comunicación. Lo de ayer de Mou fue de verdadero «puto amo» como dijo en su dia el Pep.   Asi que aunque uno esté en Baviera y el otro en la zona pija de Londres seguiremos acordándonos de ellos y mantendremos el reto. A lo nuestro.

El mes de abril ha sido bueno. La única cosa que no me acaba de convencer en Mou es el monetario en dólares y es el único cambio que vamos a hacer. Este fondo lo incluimos no por el tipo de activo (deuda publica USA a muy corto plazo, rentabilidad cero) sino para aprovecharnos de una posible apreciación del dolar. La única realidad es que en abril el euro se apreció contra el dolar un 2.73% (Euro pa’rriba y dolar pa’bajo) y en todo lo que va  de año solo se ha depreciado un 1.03%. Miras a tu alrededor, ves los indicadores de la zona euro y la comparas con la economía americana y el euro debería estar más cercano a 1 que no a 1.30. Luego vuelves a la realidad y no es así y nos estamos equivocando una y otra vez con esta previsión (serán los QE?)  Y si no que se lo pregunten a los gestores de fondos que ante el colapso que venia en el veranos del 2012 se pusieron largos de dòlar y cortos de euro y se pegaron una leche de las buenas.

En Mou vamos a incluir un fondo mixto, competencia del Patrimoine aunque a años luz en cuanto a trayectoria y patrimonio gestionado que está muy en boga y que uno de los mejores especialistas de España (gracias Alfonso) me ha recomendado recientemente. Lo trataremos al final del post.

En cuanto a las carteras han remontado el vuelo y van bien. Mou cerca de su objetivo con un 3.86% de rentabilidad acumulada (objetivo 4.5%) y el Pep con un 7.52% también lo está haciendo de cine. Mantenemos todas las lineas de inversión salvo el Vontobel.

Lo sé, más de un lector me ha dicho que esto es aburrido pero es que… ¡ la gestión en fondos debe ser aburrida ¡ para trading tenemos otros instrumentos desde la inversión directa en acciones y bonos, la inversión con ETF y en último extremos la inversión con derivados.

04/05/2013
CARTERA MOU VL nº part total ISIN
Carmignac Patrimoine E 146,3 46,26 6767,84 FR0010306142
Vontobel Fund US Dollar Money B 127,52 20,41 1991,95 €/$ 1,3066 LU0120690226
Fidelity Funds -Iberia Fund A- Eur 11,47 141,777 1626,18 LU0261948904
Cartera 10385,97
Rentab 3,86%
CARTERA PEP
Merril Lynch IS York Event Driven Ucits C 115,46 13,45 1552,94 LU0438635764
Pictet Emerging Local Currency Debt 157,5 3,28 516,60 LU0280437673
Fidelity Funds -Iberia Fund A- Eur 11,47 330,81 3794,39 LU0261948904
MFS Meridian Funds European Value Fund A1 26,02 85,65 2228,61 LU0125951151
Carmignac Investissement A Eur 939,83 2,83 2659,72 FR0010148981
Cartera 10752,26
Rentab 7,52%

Cambio para Mayo en la cartera Mou.

Sale Vontobel y entra Nordea 1 Stable Return Fund BP (tambien le pueden ofrecer la serie E) Si su cartera lo permite pida la serie BI que a cambio de una inversión minima de 75.000 euros cobra la mitad de comisión de gestión. Invertiremos 1991.95 euros que a un liquidativo de 13.86 euros por acción nos da para 143,72 participaciones.

Este fondo compite directamente con el Patrimoine, es un «mixto moderado» que tambien tiene 5 estrellas Morningstar. Gestiona un volumen muy pequeño al lado del gigante de Carmignac, lo que a mi modo de ver es una gran ventaja para generar valor. Su cartera se centra en acciones grandes y sigue un estilo valor y en renta fija busca alta calidad crediticia y poca sensibilidad a los tipos. No tiene benchmark asignado (un comparativo) y su objetivo es obtener rentabilidad absoluta positiva en cualquier contexto de mercado. El 45% de la cartera está en acciones con un razonable P/E de 12.45 veces y una rentabilidad por dividendo del 2.90% y sus principales sectores con Salud con un 25% y consumo defensivo con un 13.86%. De la inversión restante el 38% está en renta fija y poco más de un 17% en liquidez. Y a nivel geográfico más de la mitad de su cartera es USA, y el resto muy diversificada con Euro, UK, Japón y Asia emergente. Es un fondo tremendamente diversificado con 190 acciones y 49 bonos y las 10 mayores posiciones apenas suponen el 29% del patrimonio. Es de ese tipo de fondos que me encantan y que per se son una cartera completa. Salvando la larga trayectoria del Patrimoine me da el mismo servicio que éste y para un inversor reacio a carteras con varios fondos y más bien moderado, esta tipología de fondos son una cartera completa con todas las letras: tienen todo tipo de activos, todo tipo de sectores, abarcan todo tipo de zonas geográficas. Ideal. Lo «único» que necesito son buenos equipos de gestión, mejor que tengan un Lewandosky que un Pipa o mejor un Robben que un Guaje.

El próximo mes veremos si Mou ha acertado. Quiere conseguir su objetivo y lo quiere ya y   está dispuesto a sacrificar un peón defensivo (Vontobel monetario) por un todocampista nórdico.
Renta Fija Subordinada de Bankinter TIR 6.19%

La idea de inversión de hoy es muy limitada y para un núcleo pequeño de inversores  pero para aquellos que les encaje, puede ser una buena fuente de rentabilidad en su cartera.

Limitaciones:

– Como deuda subordinada saber que en caso de liquidación del emisor estaría a la cola en la prelación de créditos (seria de los últimos en cobrar)

– Es una emisión pequeña y por lo tanto podría tener algún problema de liquidez en caso de tener que deshacer la posición. Solo para quien pueda aguantar hasta vencimiento.

– El mínimo para invertir son 50.000 euros, por lo que se requiere cierta cartera para poder diversificar con holgura.

Por qué creo que este bono puede ser una buena inversión (insisto, con los condicionantes anteriores)

1. Bankinter es uno de los bancos más saneado de España. Durante 2012 saneó toda su exposición al sector inmobiliario.

2. La mora de BKT es del 4.28% cuando la media en España es del orden del 11.38%

3. Sus activos problemáticos son el 5.9% del total cuando en el sector son del 15.9%

4. Cumple con holgura los ratios de capital requeridos 10.22%

5. Es de los pocos bancos que no ha requerido ayuda pública.

6. Buen posicionamiento comercial. Es un banco centrado en pymes y en particulares de rentas altas y muy altas (sin hacer ruido y sin demasiados engominados es los bancos con mayor cuota de Banca Privada en España).

7. Société y Morgan han mejorado su recomendación sobre el valor. Por multiplicadores está carito (P/E 2013 de 13 veces y previsión 2014 de casi 11 veces)

8. Cumbres borrascosas: es un banco pequeño, con 2.347 millones de capitalización se ha quedado chiquitín a nivel europeo y la ecuación: banco chiquitín + bien posicionado + saneado = OPA. Si la ecuación no sale es porque no deja de ser un banco controlado por la familia Botín y eso son palabras mayores, y si no que se lo pregunten a los del Credit Agricole.

Conclusión: Si tiene claro lo que es una subordinada y está dispuesto a asumir el riesgo adicional que ello supone, si su cartera tiene volumen suficiente para comprar estos múltiplos y seguir estando bien diversificado y mejor si puede esperar hasta vencimiento, tiene la oportunidad de comprar un cupón muy alto (6.19% aprox) de un buen emisor.

Insisto en lo del cupón muy alto. Nos hemos malacostumbrado con los superdepósitos y se habla fácil de «por menos de un 4% no vale la pena» ó «para sacar un 6% no hay que hacer grandes cosas». En un entorno de tipos de interés históricamente bajos del cero y poco, con los depósitos cayendo, con la deuda pública a corto emitiéndose en mínimos históricos (gracias a Dios) obtener un 6% y más en renta fija, es una gran rentabilidad.

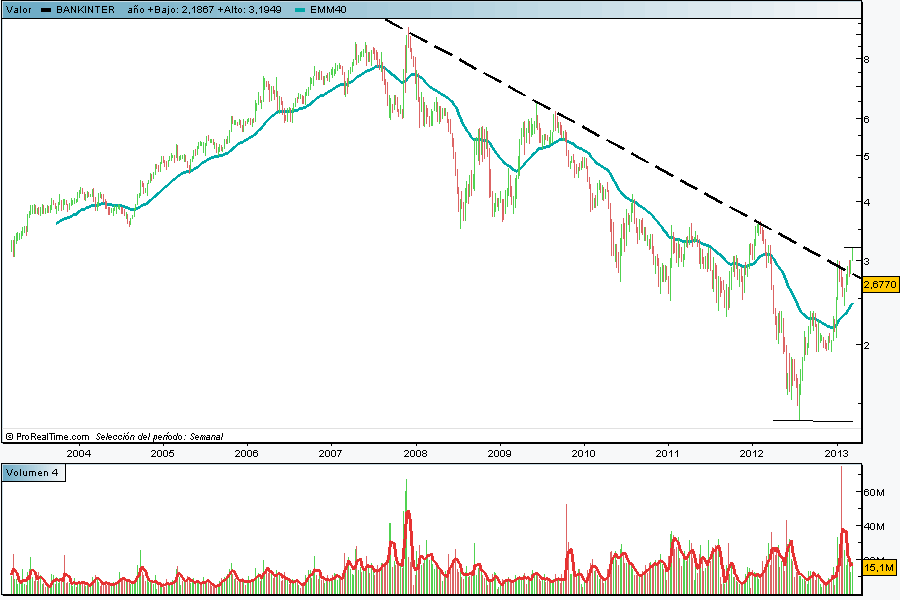
les pongo un gráfico de la acción de BKT que es de las que mejor lo está haciendo ademas en este volátil 2013 (puede ampliar clickando sobre el mismo)

Bankinter weer diseñado con www.Prorealtime.com

Bankinter weer diseñado con http://www.Prorealtime.com

Datos del bono:

Código: EO213679196

Vto 11/9/2019

Tir aprox. 6.19%

¿Quién quiere vivir en Estonia?

El Eurostat ha publicado hoy mismo importantes datos macro sobre la Unión Europea. Concretamente nos ha facilitado la situación de los déficit públicos y del volumen de deuda pública de los 27  países de la UE

¿Y saben qué? Que el mejor país para vivir, en términos de finanzas públicas, es Estonia.

Estonia presenta el volumen más bajo de déficit público con un -0.3% * y el menor volumen de deuda pública sobre PIB con un 10.1%. Para hacernos una idea, nosotros somos los campeones de déficit público con un -10.6% y estamos en una situación aceptable en cuanto a la deuda del 84.2%. Vamos, que por cifras macro Estonia nos pega treinta vueltas.  

Me llama poderosamente la atención de estas cifras que seamos el país de los 27 con mayor déficit público. Mayor que el de Grecia, Portugal e Irlanda, incluso que Chipre.

En realidad me da mucho miedo hacer un paralelismo con Chipre, tiene una deuda sobre PIB similar a la de España y un déficit menor, y mira como están. Lo que no se es si la diferencia es que somos un pais de primera división o simplemente un too big to fail.

Del análisis pormenorizado de España, dos aspectos a destacar. A destacar en negativo porque no hay ni un solo indicador positivo en este informe.

Por un lado, el gasto público en el periodo 2011-2012 ha subido 1.8% sobre PIB. Malo, estamos en época de recortes pero la reforma de la administración sigue pendiente y con visos de alargarse. Ya lo dije una vez: perro no come perro. Y la deuda pública, agárrense a la silla, ha subido vertiginosamente de la siguiente manera.

·         En 2009 la deuda pública española ascendia a 565.082 millones de euros, el 53.9% del PIB

·         En 2010:  644.692 millones, el 61.5%

·         En 2011:  736.468 millones, el 69.3%

·         En 2012:  883.873 millones, el 84.2%

Así, a lo bestia, si asumimos un coste medio del 2% (aquí esta todo, desde la letra a tres meses a las obligaciones a 30 años) la diferencia en intereses 2009-2012 es de unos 6.375 millones de euros. Es que estamos hablando de casi 319.000 millones más de deuda en muy poco tiempo. Cuenta de la vieja oiga y ni quiero hacer números si el coste medio es superior. Y sí, se pueden hacer muchísimas cosas con 6.000 millones más al año.

Viendo la evolución de nuestra deuda pública me viene a la memoria la ex ministra Doña Carmen Calvo, quien fue quien dijo aquello de que “estamos manejando dinero público y el dinero público no es de nadie” (29 mayo de 2004). Con ministros de este calibre (y algunos de los de ahora también ojo) así nos va. Dicen que cada pueblo tiene el gobierno que se merece. Pues habremos pecado mucho para tener los gobernantes que nos han tocado.

Bolsas y mercados:

Menos que breve. La semana pasada prácticamente todos los mercados en rojo y con fuerte caída de metales tanto industriales como preciosos (la plata cayó más de un 12%). Hoy lunes nuestro Ibex disparado pero OJO, sin volumen (tenemos que remontarnos al 12 de marzo para encontrar un dia con menos negociación) y con un Eurostoxx apático. De momento no veo giro alcista.

Estoy más oso que toro para la zona euro, asi que prudencia si es inversor tradicional y atenta la compañía si sabe abrir cortos.

 Y respondiendo al título. NO. Con todo el respeto no quiero vivir en Estonia. Mi destino preferido en Europa siempre seria Francia a pesar de -4.8 de déficit y 90% de deuda. Francia es para mi, la versión “civilizada” de los mediterráneos. Y sin dudarlo, antes que Estonia sigo prefiriendo mis querida España y mi patria chica Italia (grande Silvio). Es lo que tiene el aceite de oliva (a Grecia también la apunto). Aunque viendo el paño…..

Miss Estonia

Miss Estonia

 ……. quizá haya que pensarse lo de Estonia

Buena semana

* (Alemania presenta superavit de +0.2 pero con niveles de deuda pública «españoles»)

¿Va a seguir el euro fuerte?

Buena parte de la comunidad financiera lleva tiempo pensando que el euro está sobrevalorado. Yo también me he sumado a esa tendencia y en las carteras Mou/Pep ya incluimos hace semanas, una mínima exposición al dólar con la expectativa de una apreciación de éste frente al euro.

Pero de momento no. De momento el euro apenas ha perdido nivel frente al dólar.

Se enfrentan dos grandes fuerzas. En la zona euro una economia real deprimida que sin la aportación alemana estaria en fuerte recesión y por la parte americana una economia que, con desequilibrios, ha conseguido remontar el vuelo a costa de una politica monetaria muy expansiva (maquinita tres veces) que antes o después generará inflación.

No podemos dejar fuera de la ecuación la correlación del euro con el yen; éste a su vez está en un programa de expansión monetaria que deja pequeña la expansión americana. Japón va a fabricar yenes por el 28% de su PIB (frente aprox el 13% de los programas americanos).

Los profesionales que invierten a más largo plazo, los gestores de pensiones, están convencidos que el euro está sobrevalorado. Les dejo un link.

http://www.fundspeople.com/noticias/los-gestores-de-pensiones-creen-que-el-euro-esta-todavia-muy-sobrevalorado-frente-al-dolar-87105

Vamos a ver el gráfico del euro/dolar contado en cierre semanal. No consigo ver una tendencia clara por lo que hay que entrar no ya en el análisis técnico sino en técnicas adivinatorias y así, a botepronto diria que tiene más posibilidades de depreciarse (el euro frente al dolar) que apreciarse. Ante la falta de tendencia, el único indicador fiable del gráfico es la media movil de 50 dias (10 semanas) que si ha tomado una clara fuerza bajista y está a punto de cortar la media de 200 sesiones (40 semanas). Como puede ver en el gráfico esa misma situación se dio en septiembre 2011 y ya ve como evolucionó a posteriori. Hay un soporte digno entre 1.27-1.28 y si eso saltase nos iriamos a 1.22. Pero para eso tendrían que pasar cosas en Europa, más rescates, recesión alemana (una agencia de rating norteamericana ve problemas muy serios en la banca alemana, vean la noticia http://www.invertia.com/noticias/egan-jones-agujero-deutsche-bank-bankia-2844864.htm) problemas reiterados (Italia, Portugal, España) cosas todas ellas….¿imposibles?

Soy más bajista que alcista respecto al euro pero si predecir precios es difícil predecir divisas  es misión imposible. Si está de acuerdo con la premisa bajista del euro puede aprovecharlo y sesgar su cartera hacia inversiones con componente americano. La forma más conservadora es a través de fondos o ETF sobre activos monetarios (T-Bill y bonos a corto) del mercado USA o productos de renta fija a corto plazo emitidos en dólar.

Euro / Dolar diseñado con www.prorealtime.com

Euro / Dolar diseñado con http://www.prorealtime.com

“Si quieres un amigo cómprate un perro” Wall Street

¿Recuerda a Gordon Gekko cuando le decía a Buddy Fox esto? Hoy me he acordado de esta aseveración leyendo un artículo sobre asesores financieros (colectivo del que formo parte).

¿Es la inversión un arte o una ciencia?  Cuando estás estudiando y te han metido fórmulas y teorías por las orejas ves la inversión como algo muy científico. Markowitz, CAPM, WACC, Gordon-Saphiro etc etc, y te haces ilusiones de que todo eso es aplicable en la práctica y que vas a hacer ricos a tus clientes y aun mejor: tú te vas a hacer rico.  Bollocks. En la vida real todo esto sirve para poco, para hacer power points e impresionar a incautos, poco más.

En la gestión de inversiones no hay nada que sustituya a la experiencia – a partir de unos conocimientos adecuados claro está- y lo segundo es que para ser un gran inversor hace falta olfato (otros lo llaman suerte) y sobre todo la actitud mental correcta (algún día hablaremos de ello que es mucho más importante que saber mucha teoría).

Volviendo al olfato quiero compartir con ustedes un artículo que se ha publicado hoy en Invertia donde varios expertos hacen su recomendación sobre dónde invertir hoy. Vamos a verlo.

Un inmobiliario recomendaba….pues que va a  recomendar hombre: inmuebles. Oficinas en Madrid o en Barcelona y si no se tiene la pasta suficiente residencial en las mismas ciudades añadiendo San Sebastián.

Dos expertos coinciden en posiciones defensivas e invertir en oro y plata. Me ha sorprendido el moje de otro que indica directamente bonos de Australia (usted se imagina ir a su banco y que le saquen un bono de Australia, difícil). Otro gestor recomienda el sector lujo y se moja con acciones de LVMH, otro recomienda bancos grandes y se centra en Santander, BBVA y BNP. Hay más, nos encontramos invertir en una réplica del IBEX. No podía faltar el dólar y nos recomiendan que abramos largos de dólar frente a casi todo (euro, suizo, australiano y corona sueca). Otra casa centra su recomendación en Arcelor Mittal, un director de una casa de fondos recomienda….pero que va a recomendar hombre, uno de sus fondos y para acabar dos tipos listos (y lo digo sin segundas) otro director de una casa  de fondos que da una recomendación estilo marianil, o sea, nada (“compañías multinacionales saneadas que …) y el último es un clásico entre los clásicos del panorama español y como decía al principio, no hay nada que sustituya a la experiencia y ante la pregunta de dónde invertir responde “prudencia y no dejarse llevar por el efecto liquidez que motiva a los índices”. Les dejo el enlace.

http://www.invertia.com/noticias/articulo-final.asp?idNoticia=2842111&strGoo=inversion-favorita-expertos-ganar&

No hago broma con los que se mojan porque si sigue este blog ya sabe que pertenezco a esa categoría. Y cuando te mojas te equivocas y algunas veces hasta provocas la hilaridad del público. Sin ir más lejos mi última idea de inversión es inmobiliario a través de instrumentos financieros. No llega a la genialidad de los bonos australianos pero no le va a la zaga. Por partes; me llama la atención el comportamiento del oro y la plata. Están cayendo a lo bruto en un contexto que antes o después generará inflación (si lo sé, recomendé minas, pero cierto es que las recomendé con un stop ajustadito que saltó hace semanas). Empiezo a desvariar y a pensar en conspiraciones de las manos fuertes que quieren que los metales preciosos caigan para poder comprarlos ellos a buen precio para cubrirse de la inflación cuando llegue, que llegará y nos hará pupa de la buena. Otra recomendación que me llama la atención y con la que coincido plenamente es con Arcelor. Y lo digo un día en el que ha caído más de un 3%. Puede ser que esté como una cabra o puede ser que vea a la compañía siderúrgica más importante del mundo en mínimos históricos. ¿Qué haría Warren Buffet? No tengo ni idea de cuándo girará el valor, pero tengo la convicción que comprar Arcelor a estos precios (mejor incluso por debajo, está en caída libre) es, a largo, o quizás muy largo, una gran inversión. Al tiempo.

Destacar al maestro del final. Muchos inversores no reparan en que las buenas rentabilidades de los últimos meses en renta variable y sobre todo renta fija (OJO con la renta fija) se deben a la gran liquidez que hay en el mercado. ¿Hay algún motivo de mejora económica real para que los bonos periféricos hayan dado rentabilidades de infarto? Yo creo que no, es puro movimiento financiero. Apoyo político alargando los ajustes en el tiempo y maquinita de dinero a raudales. El último el BoJ (Bank of Japan) que va a emitir dinero por hasta un 28% de su PIB. Sin decirlo, el último “sabio” nos está diciendo que cuidaó, que algún día si la máquina de dinero no funciona nos daremos cuenta que los problemas de sobreendeudamiento no están solucionados, que la inflación ha vuelto y que si a los emergentes les da por ralentizar su crecimiento nos vamos de cabeza a nuevo paradigma.

Bolsas y Mercados

La semana pasada buena. Todo verde. España subiendo un 3%, el Eurostoxx casi un 2%, Italia un 3.50%, S&P 500 y Dow buscando un 2% y Portugal un 5% y Grecia un 12.6%. Suerte que Chipre no cotiza sino hubiese subido un 25%. Me remito al párrafo anterior: ¿es la economía griega casi un 13% mejor en una semana? Es evidente que no, puro movimiento financiero. Por supuesto aprovechable y si su enfoque es especulativo (operativa a corto) con múltiples oportunidades pero si es inversor a largo ojo con los cantos de sirena. El juego no se ha acabado. A eso sumar una inflación alta en España (repunte IPC 0.4% con tasa internanual del 2.4%), el peor Índice de Michigan (confianza) en nueve meses en Estados Unidos y un PIB chino flojeras. Para esta semana poca cosa salvo ZEW alemán mañana martes (sentimiento económico) y producción industrial americana el miércoles. Por lo demás tenemos frentes abiertos con  la Troika en Lisboa y el gobierno italiano pendiente de constituir, así que prudencia y seguimiento continuo de sus inversiones.

Buena semana.

Diversificando con el Inmobiliario

No se asuste y siga leyendo. No me refiero a que invierta en una de las ofertas de los bancos españoles que están intentando colocar promociones enteras donde Cristo perdió el gorro. Nuestro mercado, salvo zonas muy concretas tiene que bajar más. Es un puro enfoque financiero; la inversión inmobiliaria precisa crédito y crédito no hay, o hay muy poco. Si no hay crédito la demanda seguirá cayendo y el ajuste entre oferta y demanda vendrá vía precio. El día que el crédito vuelva el inmobiliario volverá a subir. Punto.

Mi propuesta es que se olvide de comprar directamente un activo poco líquido, con una operativa engorrosa y con una fiscalidad que raya el abuso y se centre en productos financieros líquidos, con mínimos costes transacciones y que le van a permitir diversificar su cartera en inmuebles en cualquier mercado mundial y a la vez introducir otras divisas con lo que su inversión es triple. Por tipo de activo: inmobiliario; por zona geográfica: la que quiera; por divisa: predominan los productos en euro y dólar, pero también los hay en franco suizo, en corona noruega y en libra esterlina, eso sin entrar en la propia exposición a divisa que haga cada fondo (si un fondo asiático compra una empresa cotizada en Vietnam la divisa de inversión será la vietnamita, más allá de la divisa en que esté denominado el fondo).

Para el inversor que busca optimizar su fiscalidad: Fondos de Inversión.

La rentabilidad de los fondos inmobiliarios en el último año (me refiero a 52 semanas no desde enero 2013) es simplemente excelente (información Morningstar datos redondeados):

Inmobiliario indirecto Asia: 42%

Inmobiliario indirecto global: 24%

Inmobiliario indirecto otros: 23%

Inmobiliario indirecto USA: 18%

Inmobiliario indirecto Europa. 18%

Inmobiliario indirecto Euro: 13%

Nota: “indirecto” se refiere a que invierte a través de empresas cotizadas y no directamente en inmuebles. No me gustan los fondos que invierten en inmuebles y si quiere saber por qué recuerde lo que pasó con Banif Inmobiliario (OJO le hubiese pasado a Banif y a cualquier otro banco ante un colapso del mercado como el que hemos tenido en España).

Determine en qué mercado / mercados quiere estar y seleccione el fondo que mejor se adapte a sus características. Si quiere uno solo vaya a la categoría global y si quiere hacérselo más a la carta puede diversificar entre varios fondos. Suponga que decide que en su cartera va a destinar el 10% a inversión inmobiliaria. Podría invertir un 4% en Asia, otro 4% en Usa y un 2% en zona Euro por ejemplo (dos con ritmos muy altos y uno rezagado).

Para el inversor que quiere inversión directa y reparto de cupón: REITs

Ya hemos hablado de los Reits en otros post, simplemente recordar que son sociedades cotizadas que invierten directamente en bienes inmuebles y que tienen la obligación de repartir cada año el 90% de sus ingresos.

Puedo decidir comprar Simon Property Group (SPG cotiza en Nyse) y si no me asusta el P/E de más de 30 veces comprarla. Estaré comprando una parte muy pequeña de más de 390 propiedades inmobiliarias que suman 264 millones de metros cuadrados y que dan unos activos de 26.21 billion (me gusta más billion que millardo, no confundir con nuestro billón o trillion).

Para el inversor que quiere comprar un índice: ETFs

Por ejemplo el IShares DJ US Real Estate, que replica al índice del mismo nombre (DJ US Real Estate) y ¿adivina cual es la empresa con mayor ponderación del índice? Yes Simon Property con más de un 8%. Para hacernos una idea de lo que hablamos este ETF tiene un patrimonio bajo gestión de algo más de 5.700 millones de dólares y una comisión de gestión del 0.48%. Liquido, muy barato, inversión diversificada y dolar usa ¿quien da más?

Y si es un valiente y quiere duplicar su apuesta tiene el Ultra Real Estate Proshares que replica dos veces el mismo índice (ojo recuerde que en ETF apalancados la evolución a más de un dia puede diferir de lo esperado).

Conclusión: Una pizca de inmobiliario en cartera nunca viene mal -en general viene muy bien- y extrañamente es una clase de activo poco ofrecida por las casas de inversión y las bancas privadas. Ofrece cierta descorrelación respecto activos tradicionales y a través de los instrumentos que hemos visto (fondos, Reits y ETF) elimina la parte mala de la inversión directa como son los costes elevados, la imposibilidad de diversificar (salvo grandísimos patrimonios) y la  iliquidez de la inversión.

Vuelta a empezar y tiro porque me toca

Vuelta de Pascua y nos encontramos con un escenario que creíamos superado: posibilidad de un segundo rescate de Portugal tras el corralito de Chipre, y si empeora Portugal empeora  España (somos el principal tenedor foráneo de deuda portuguesa) y si empeora España e Italia sigue sin gobierno, Europa se tambalea. Y vuelta a empezar y tiro porque me toca.

Y atención, las reglas del juego han cambiado. Hasta Chipre los depositantes eran sagrados. El jueves pasado Draghi dejó muy claro que puede haber otros rescates y que los depositantes y acreedores (bonos, preferentes, subordinadas) pagarán parte del rescate cuando un banco no sea viable. Al final habrá que felicitar a Mariano por haber obtenido el rescate bancario español sin perjudicar a los depositantes. Otro aspecto a destacar –malo- es que los datos de empleo americano no fueron los esperados ¿Qué pasará cuando acaban los programas de relajación monetaria de Bernanke?

Me llama la atención el desconocimiento sobre lo que realmente está pasando. Opinamos de todo. Hoy mismo he oído a un tertuliano decir que no hay ningún nuevo problema en Europa y “menos por los 1.300 millones de ajuste de Portugal”. Si no me equivoco ese importe es aprox el 20% de las medidas de austeridad del país luso. A nivel europeo quizá no sea muy importante, a nivel  país un movimiento en el presupuesto del 20% no es ninguna broma y no es fácil de cuadrar, aunque las primeras medidas transmiten muy buenas sensaciones y así lo han reflejado los mercados.

Para desanimarnos ¿sabe cuales son los países de Europa que llevan mayor caída en las ventas minoristas? Pues los ibéricos: España -9.7% y Portugal -5.3%.  La caída en ventas minoristas es espeluznante (datos Eurostat informe 5 de Abril 2013) y muy lejos de países que también están en recesión como Inglaterra con un 3.8% positivo.

Revisando previsiones Eurostat, con la excepción de Chipre, el resto de países presenta  crecimiento del PIB para el 2014. Lo siento. Lo dudo. Sé cuatro cosas de economía pero entre las que sé, tengo claro que sin consumo y sin inversión no hay crecimiento y hoy, en España (y en algún otro) ni hay consumo, ni hay inversión, y como al General Armada, ni están ni se les espera, al menos por un tiempo.

Para no acabar con este mal cuerpo vamos a ver donde se está ganando la pasta. Que si, que siempre, en cualquier circunstancia y lugar, hay oportunidades y mercados para ganar dinero.

Rentabilidad acumulada anual (YtD) según categorías Morningstar:

Bolsa Vietnam 21.16%

Bolsa sector biotecnología 19.37%

Bolsa medias y pequeñas compañías Japón 18.99%

Bolsa sector salud 15.58%

Bolsa Indonesia 15.41%

Bolsa Japón grandes compañías 13.65%

Inmobiliario Asia 15.58%

A botepronto parece que los tiros van a mercado Asiático (ex China) y sectorial salud+farma. ¿y los perdedores? Premio a las materias primas (metales preciosos, recursos naturales) y los países Bric (Rusia, India sobre todo).

Buena semana

Fondos para 2013: Mou vs Pep Marzo

En Febrero hicimos cambios. Mou optó por un monetario en dólares previendo una caida del euro y Pep buscó un fondo americano especializado en el arbitraje de operaciones corporativas. Las nuevas estrategias no han ido mal pero de momento tampoco despuntan. Lo cierto es que ambas carteras las he basado en el consenso del mercado y, una vez más, el consenso o se equivoca o es gris. En lo que va de año sube fuerte Asia (Vietnam, Indonesa y Japón) y no tanto China que era una de las grandes estrellas, y suben fuertes sectores  relacionados con la biotecnologia y la salud, y las grandes esperanzas depositadas en Europa y en España «valoraciones bajas, bolsas baratas, precios historicamente atractivos etc etc» de momento no se ven, aunque debo mentalizarme que estamos invirtiendo y eso implica largo plazo (la mentalidad de trader hay que guardarla en el cajón cuando se invierte a través de fondos).

En cualquier caso nuestros números tampoco son malos. Mou lleva un 1.74% en tres meses y Pep un 2.40%, si lo anualizamos Mou va disparado y Pep casi en objetivo, la crítica (para la cartera Pep) es que Mou está muy cerca con muchos menos riesgo. Es mejor gestor de fondos, de momento, que Pep.

Volvemos de Pascua, y no voy a hacer cambios. Me preocupa la situación española aunque a nivel de economía financiera la mitad de las ventas del IBEX ya se realizan fuera de España y a largo plazo nuestro mercado tiene que subir si o si. No queda otra. Tomemos por ejemplo un valor como BBVA con un elevado peso en el índice ¡cotiza por debajo del valor en libros! (su valor en bolsa ni siquiera alcanza el valor neto contable), paga un dividendo del 6.18% anual, ha reforzado sus ratios de solvencia, ha reforzado su liquidez, tiene diversificación geográfica importante (Turquia, USA, Méjico, China), ciertamente el P/E es desorbitado (más de 28 veces), pero lo es por las elevadisimas provisiones del ladrillo que es hambre para hoy pero pan para mañana. Sigo teniendo esperanzas en nuestro fondo de Fidelity que invierte un 80% en España y un 20%  en Portugal (Firmino no me dejes mal) otra cosa es si el timing es adecuado o hemos entrado antes de hora. Lo pongo en observación y en un mes decidiremos que hacemos con la piel de toro y también decidiremos si incluimos alguno de los sectores estrella o nos decantamos más por Asia en la que ya estamos tanto a través de Pictet, como de Carmignac (tanto Patrimoine como Investissement tiene componente asiático).

05/04/2012
CARTERA MOU VL nº part total
Carmignac Patrimoine E 144,72 46,26 6694,75
Vontobel Fund US Dollar Money B 127,41 20,41 2002,03 €/$ 1,2989
Fidelity Funds -Iberia Fund A- Eur 10,42 141,777 1477,32
Cartera 10174,09
Rentab 1,74%
CARTERA PEP
Merril Lynch IS York Event Driven Ucits C 112,29 13,45 1510,30
Pictet Emerging Local Currency Debt 155,66 3,28 510,56
Fidelity Funds -Iberia Fund A- Eur 10,42 330,81 3447,04
MFS Meridian Funds European Value Fund A1 25,31 85,65 2167,80
Carmignac Investissement A Eur 920,34 2,83 2604,56
Cartera 10240,27
Rentab 2,40%

Vuelve el oro? / Is the Gold coming back?

En atención a los cada vez más lectores del mundo anglosajón, esta semana el blog es bilingüe. Está en español y algo más reducido también en inglés.

Banderas inglesa y americana

In attention to the English readers this week the post is bilingual, both in Spanish and English. First of all I apologize for my Spanglish 

española

¿Vuelve el Oro?

Soy de los que piensan que tener una porción de la cartera invertida en oro suele dar buenos resultados.

Es cierto que el oro ha sido el activo de la década y está corrigiendo desde máximos históricos, pero también es cierto que más allá del rally bursátil hay desequilibrios importantes y cuando hay, o puede haber problemas, la solución es el metal precioso: oro (y también la plata aunque tiene más aplicaciones industriales).

Pensemos que a través del oro:

  1. Reducimos el riesgo de nuestra cartera: baja correlación del oro con los mercados de activos financieros tradicionales (acciones y bonos).
  2. Activo anti inflación. Que nadie se engañe. La  política monetaria expansiva americana QE va a traer inflación. Es uno de los pocos principios de la macroeconomía, si un país fabrica dinero fabrica inflación.
  3. Moneda fuerte. En una guerra de divisas donde para ser más competitivos el dólar se pelea con el euro, el yen y el renminbi  para ver quien vale menos, el oro le ayudará a mantener su capacidad adquisitiva.
  4. Riesgo geoestratégico: hay riesgo con Corea del Norte, con Iran y también Israel contra el mundo árabe. Todo implica subidas del petróleo y mucha incertidumbre. Ante la duda oro.

Una buena forma de invertir en oro son las ETF. Podríamos pensar en otros productos (futuros, warrants etc) pero como siempre le digo, si es inversor particular evite el apalancamiento.

Mi recomendación hoy es que si considera invertir en oro, hoy  lo haga a través de compañías mineras. ¿Por qué? Por comparación. El lingote se ha revalorizado más que las compañías mineras y la compra de éstas presenta un bajo nivel de riesgo precio. Los dos ETF cotizan en NYSE Arca por lo que su divisa es el dólar.

GLD: el mayor ETF del mundo con soporte real del lingote físico. Replica el precio del lingote. Capitalización de más de 63 billions

GDX: invierte en compañías mineras. Sus principales posiciones son: Barrick Gold 12.6%, Goldcorp inc 11.43% y Newmont Mining 8.49%

Análisis de los gráficos:

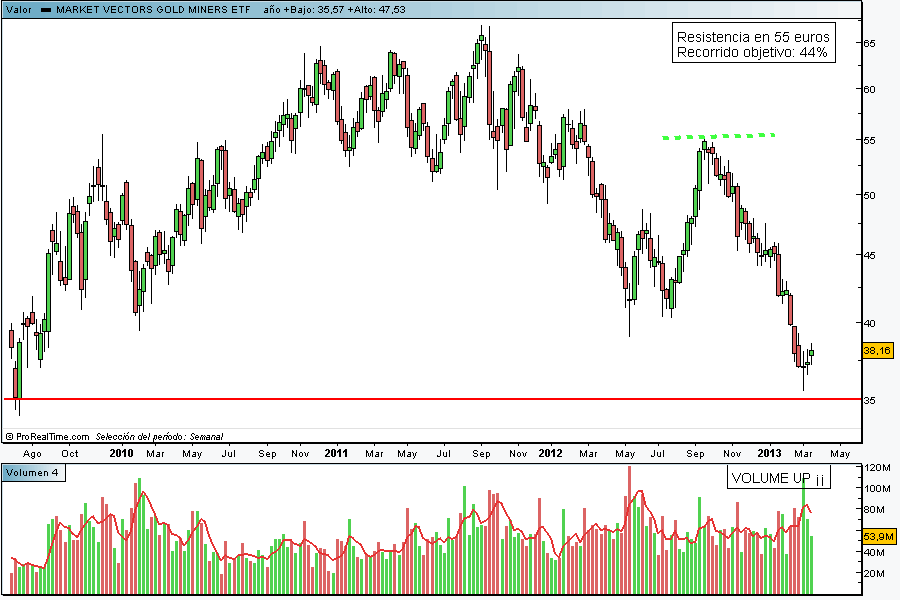
En el gráfico aislado del GDX podemos ver que es una compra de bajo riesgo. Está en precios que no estaba desde mediados de 2009 y en esos mínimos se ha producido un giro con mucho volumen (los gurus del trading Greg Capra y Oliver Velez hablarían de volumen climático, un claro indicador de giro en el mercado). El ratio “riesgo/beneficio” se presenta magnífico con un recorrido máximo de hasta un 44% (soñar es gratis) y un stop loss en 36.55 dólares para los más cortoplacistas (algo por debajo mínimos semana anterior)  y en 35.50 para los que inviertan a más largo plazo (por debajo mínimos punto de giro).

En el gráfico combinado (negro GDX rojo GLD) vemos una fuerte caída de las minas en relación al lingote. El oscilador “Relative Price” (compara la fuerza entre los dos valores) nos muestra un índice de minas muy sobrevendido en relación al lingote.

Resumen: si piensa en oro y a pesar que en general prefiero el lingote, hoy por hoy compra clara de las minas y a través de ETF puede comprar el índice a bajo coste.

Toca celebrar la Semana Santa y no volveré con ustedes hasta la primera semana de abril.

Buena Pascua ¡¡

Banderas inglesa y americana

Is the Gold coming back?

I reckon to invest in gold is almost always a good decision for your portfolio.

Putting a little part of your portfolio in gold offers you:

  1. Risk reduction: gold have a low correlation with traditional assets (equities and bonds).
  2. Anti inflation asset: I don’t know when; but the expansive Fed monetary policy implies inflation (QE programs, and Twist operation). Is one of the few macroeconomic  laws that  works along the history: the more money you make the more inflation you’ll get.
  3. Gold is the strongest currency. In a world where Euro is competing with Dollar to be competitive, and both try to compete against Yen and Renminbi, gold guarantee you a strong wallet in this currency war.
  4. Geostrategic risk: every now and again North Korea, or Iran or the problems between Israel and their neighbors are convulsing our portfolios. Gold allows us to survive in the middle of the geostrategic problems.

For individual investors, ETFs are one of the good vehicles to buy gold.

GLD is the largest physically backed gold ETF in the world, and on the other hand GDX invests in a portfolio of miner companies (Nyse Arca Gold Miners Index) the main positions now are: Barrick Gold with the 12.6%, Goldcorp inc 11.43% and Newmont Mining 8.49%.

My recommendation today is invest through GDX. Why? For comparison. Golden ingot has been revalued more that mining companies. These have a long way  to reach a fair value in relation to the ingot value.

Charts analysis:

In the GDX chart we can see that it is a low risk buy. The price is touching the five years minimums. Moreover the change in the downtrend was with high volume (in terms of day trading gurus Greg Capra and Oliver Velez “climatic volume”). The “risk to reward ratio” is optimum with a long way up to the sky, more than 40% (dreaming is for free) and I will put the stop loss in 36.55 for short term investor and 35.50 for long term investors (the reference are the lower minimuns in the recent week candles)

In the combined chart (black GDX red GLD) we can see miner companies in a strong fall  in relation to the ingot. The “relative price” (compares the force between both stocks) show us the mines oversold (GDX) in relation to the physical gold (GLD)

Summarizing:  In general, from my point of view is better to invest in gold directly (GLD), but nowadays I prefer miner companies (GDX). Low risk and a clear way to get a good performance.

Good Eastern ¡

NOTE: Remember this is not a recommendation. It is only a personal opinion.

(do click to enlarge)

GDX diseñado con www.ProRealtime.com

GDX diseñado con http://www.ProRealtime.com

comparativo GLD 7 GDX diseñado con www.ProRealtime.com

comparativo GLD 7 GDX diseñado con http://www.ProRealtime.com

La delgada linea roja: Chipre

Por «La delgada linea roja» (The Thin Red Line) no me estoy refiriendo a la obra maestra de Terrence Malick que fue candidata a 7 Oscar en 1998. No. Me estoy refiriendo a la linea  que ha marcado la comunidad internacional con el rescate de Chipre.

Chipre, un país que apenas maneja el 0.2% del PIB europeo se acaba de transformar en la estrella de la función. ¿El motivo? Se ha pasado la delgada linea roja y si las aguas no vuelven a su cauce rápidamente volveremos a tener movimiento. Pero movimiento del malo.

Para entrar en materia: los depositantes chipriotas van a sufrir un impuesto del 6.75% en sus depósitos hasta 100.000 euros y a partir de ese importe del 9.9%. Además de que los bancos estarán cerrados hasta el jueves y se ha limitado la disposición por cajeros.

 El importe del rescate es “nada”. Entiéndame, 10.000 millones de euros no es que no sea nada pero por ponerlo en contexto es menos de la mitad de lo que ha costado el rescate de Bankia. El rescate total se iba a los 17.000 millones pero las autoridades europeas han preferido recortar la ayuda y hacer a los depositantes co-responsables del rescate. Por el contrario a los bonistas no se les toca. Curioso.

 Qué me preocupa:

1.       No se ha respetado la legislación europea que garantiza 100.000 euros por cuenta y depositante

2.       En este caso hay un verdadero “corralito”, se está limitando el derecho a los depositantes chipriotas a disponer de su dinero. Quiero que vuelva a pensar en esto y en la sensación de impotencia que debe dar; porque bajo el argumento de que hay mucho dinero de origen dudoso proveniente de Rusia, también está el depósito de José el carnicero y de María la funcionaria, a los que les dicen que de momento no pueden tocar su dinero, su propio dinero, y que además, van a pagar parte del rescate con sus fondos. No se como acabará lo de Chipre pero estoy convencido que en cuanto se levante la prohibición de disponer, en Chipre no va a quedar un duro con los cual esos bancos ¿como acabarán? o quizás la solución que todavía no nos han dicho es que se va a mantener el corralito para evitar la quiebra bancaria. Veremos.

3.       ¿Es inevitable que nos venga a la cabeza si la situación se puede repetir en otros lares? Dónde…pues ya sabe donde, países donde gusta la paella, a otros el bacalao y a otros los espagueti.

Un sistema bancario se basa en confianza y en este momento los depósitos de los bancos de los países con una situación financiera débil están en entredicho. Es cierto que las economías de los PIGS (Portugal, Italia, Grecia y España) son mucho más complejas que las de Chipre pero una vez cruzada la línea roja, la delgada linea roja,  la frontera de lo imposible a lo posible se ha traspasado ¿por qué no puede repetirse la jugada?

Desde un punto de vista optimista la situación que ha provocado Chipre me la planteo como una oportunidad de compra. Las bolsas han  corregido y los precios de los bonos periféricos han caído también. Compra. Pero si me da el cangüelo pienso que Chipre y Grecia son primos hermanos, y que algún político alemán (o política ya se me entiende) puede caer en la tentación de aplicar medidas parecidas a Grecia. Y después de Grecia vendrían nuestros vecinos lusitanos. Y después nosotros. Y si me pongo en este plan volvemos a un escenario que creíamos superado de situación catastrófica, corralitos, desaparición del euro etc etc.

 O sea, me quedo –de momento- con la opción A y lo veo como una oportunidad de comprar buenos activos que se nos habían escapado: Repsol, BBVA, Bankinter de quien hablé en el último post y también deuda periférica portuguesa, española e italiana.  Y si la cosa empeora pues otra vez pa’Luxemburgo via fondos o via activos fáciles de movilizar. Volveriamos a julio 2012 cuando el inversor español queria ubicar su dinero fuera del país a toda costa.

Es una pena porque la macro americana está siendo realmente buena y las autoridades europeas están aflojando con los cumplimientos del déficit en cuanto a plazos, centrándose un poco más en el crecimiento y reducción del desempleo que en la foto de la contabilidad nacional. Para esta semana y además de las novedades que nos traiga Chipre, el martes se publica el ZEW aleman índice de sentimiento importante en la economia europea, el miercoles comparece Ben Bernanke y el viernes se publica IFO alemán, el índice de clima empresarial más importante de Europa.

Buena semana.