Bolsa Española: ganadores y perdedores

Vamos a echar un vistazo al mercado español y ver  quienes se salen tanto por la cabeza como por la cola en lo que va de este movido 2013.

And the winner is:

Cementos Portland con un 61.2% de rentabilidad

Gamesa con un 59.6%

Natra, 53%

Reyal Urbis con un 45.9%

Bankinter 43.6%

 Y los perdedores son:

Banco Valencia con un -84.8%

Pescanova -57.8%

Inmobiliaria Colonial -46%

Bankia -28.4%

La Seda de BCN -19.1%

 ¿Y qué pienso yo de todo esto?

En los winners, salvo en el caso de Bankinter y quizás Gamesa  el resto es puro movimiento especulativo, maquillaje y manipulación de mercado. Son chicharrillos no aptos para un inversor particular de a pie.

Para hacernos una idea, la valoración de mercado (capitalización bursátil) de Portland es de 183 millones, la de Natra de 66 millones y la de Reyal de 36 millones. O bien son micro empresas  con muy poca liquidez o como en el caso de Reyal son empresas grandes con graves problemas financieros. Portland no tiene P/E (per) 2013, eso quiere decir que está en pérdidas y para 2014 se prevé pagar 68 veces beneficios (P/E 68). Una ganga no parece.

Destaco a Bankinter. Para mi el mejor banco con diferencia de los que cotizan en España. No se volvió loco en el boom inmobiliario, controló bien sus riesgos en todo momento y tampoco entró en las grandes operaciones corporativas del inmobiliario español (préstamos sindicados), tiene una plantilla muy bien formada y sobre todo, tecnológicamente es el banco más avanzado del mundo. En su dia tuvieron al Steve Jobs de la banca que era un tal Juan Arena que revolucionó el banco y ya creó el banco del siglo XXI, si bien, a costa de comerse buena parte de la rentabilidad. La jefa actual, Dancausa, parece que va a aprovechar el posicionamiento tecnológico pero haciendo pelas además. Por poner un ejemplo, en Bankinter ya han lanzado un proceso por el cual todas las firmas en las oficinas se hacen a través de tablets mientras en el resto de bancos singuen con montañas de papeles para abrir una cuenta. Van por delante. Otra cosa es que a nivel bursátil y desde un punto de vista fundamental esté caro (P/E 14) pero por técnico sigue alcista.

En cuanto a los perdedores que decir, un grupo de empresas con muchas dificultades de viabilidad futura. El caso más reciente y sangrante es el de Pescanova, uno de los valores más recomendados este año (la seguían 10 casas y las 10 la tenían en recomendación de compra) y que se ha venido abajo tras ver que la el volumen de deuda es difícilmente pagable. Es la misma historia de siempre, la de los bulbos de tulipán. El día que alguien se preguntó qué valía un bulbo de tulipán el mercado colapsó. El día que alguien se preguntó que valía una empresa con una deuda 15 veces EBITDA* el valor colapsó.

No conozco los números de Pescanova y por lo tanto no puedo opinar. Lo que si chirria es que si de verdad tiene unos pasivo por 2.000 millones de euros cuando la empresa vale en bolsa 170 millones, ufff, eso no se puede pagar. Se habla también de deuda que es 15 veces EBITDA, cuando un valor tan castigado como ACS apenas sobrepasa las dos veces EBITDA sobre deuda y va camino (tiene un plan de desapalancamiento) de ponerlo parejo (ratio 1 deuda/EBITDA)

Conclusión:

De lo que ha subido solo se puede tocar  Bankinter aunque con muchisssssimo cuidado: ya ha subido. Para los seguidores de Gamesa decirles que no tengo nada en contra pero que un P/E 45 a mi me da  que va a ser que no.

De lo que ha caído solo Pescanova para traders de nivel. ¿me contradigo con lo que he dicho anteriormente de Pescanova? No, solo especulación. Si se firma un acuerdo con los bancos y se da la consabida patada pa’lante a la deuda el valor puede subir. La empresa seguirá, financieramente hablando, igual de mal pero en ese contexto el valor daría juego. Hablo de especulación pura y dura no de inversión.

 Y para tener en el radar sin invertir ni especular Bankia. Hoy no es una inversión pero con el tiempo podria serlo. Por un lado es un proyecto nacional: Madrid no se puede quedar sin su banco y más cuando Barcelona tiene la superpotencia Caixabank  y el cada vez más fuerte Sabadell. Y por otro lado, el Banco de España ha puesto a uno de los (pocos) grandes banqueros españoles que quedan: Goirigolzarri. Repito, no invertir en Bankia pero si tener en el radar porque con  el tiempo si podría subir con fuerza y nos acordaremos que estuvo a 30 céntimos. Por un decir; si un dia se pone a 0.9 ganariamos el 200%, hoy imposible pero mañana ¿quien sabe?.

* EBITDA: Beneficio antes de cargas financieras, amortizaciones e impuestos

Plaza de la Lealtad o Calle Mayor

Estamos viviendo momentos de extremas diferencias entre la economía real y la economía financiera. Los americanos hablan de Wall Street y Main Street y a la española podriamos hablar de la Plaza de la Lealtad que es donde está Bolsa Madrid, nuestro Wall Street, contra la calle Mayor, que es el lugar de nuestros pueblos y ciudades donde históricamente,  antes de los feos y horteras centros comerciales, se aglutinaba el comercio.

El mundo financiero vive, temporalmente, en la euforia. La semana pasada se llama máximos históricos del Dow, datos de empleo americanos excepcionales, prima española reduciéndose de forma vertiginosa (sigue muy alta pero está mejorando de forma consistente) y bolsa española con un aumento semanal del 5.39%. El viernes de esta semana habrá aluvión de datos Usa y se esperan buenos o muy buenos (producción industrial, Indice de Michigan). Los bonos se colocan bien y el bono español a 10 años por debajo del 5%. Esto se llama euforia. Hasta los del Barça están convencidos de arrasar mañana al Milan y pasar la eliminatoria, aún con un 2-0 en contra y frente a un muy buen equipo como son los rossineri (yo ya he apostado que este año Liga y Champions).

Otra cosa es la economía real española, que vive en la miseria. Y no es una cuestión temporal, llevamos años así. Contracción del PIB del 1% frente a la previsión anterior del 0.5% (el doble), incremento sin descanso de las cifras desempleo, EREs de las grandes empresas disparados (+35.000 trabajadores sujetos a EREs en los últimos meses), los datos de Producción Industrial española siguen cayendo  -5% en enero (OJO, la alemana tampoco va bien ya, 0% frente a un 0.4% esperado). Aunque el papel salmón no lo refleje, en España (y tambien en Portugal y en Grecia) se están viviendo situaciones dramáticas con familias completas en desempleo y organizaciones como Cáritas que no dan abasto.

Volviendo a Plaza de la Lealtad, hay muchísimos inversores que esta euforia los ha cogido a pie cambiado. Están fuera de mercado. Siguen en depósitos o en fondos garantizados. El gran dilema pues es ¿qué toca hacer?  Difícil respuesta, como decimos en análisis técnico hay grandes maestros para interpretar lo que ya ha ocurrido, lo difícil es determinar la parte derecha del gráfico, la que no existe. Y eso no lo sabe nadie.

Un solo dato para la reflexión:

P/E  (PER) del Stoxx 600 europeo del 12.5 con el promedio de los últimos 10 años en 11 veces

P/E del Dow Jones del 12.3 contra promedio de 13.16

P/E del S&P de 13.7 contra promedio del 13.7

 Si seguimos los preceptos del análisis fundamental (ojo de forma ultrasimplificada) por peres Europa está cara en términos históricos, y USA, a pesar de los máximos está en precio (el Dow es poco representativo respecto del S&P). Por otro lado Europa está en recesión y USA, cierto que con una política monetaria muy expansiva, está creciendo y sigue presentando  buenos datos.

La decisión es suya y recuerde que como inversor de a pie, la diversificación es su mejor consejera.

Buena semana.

Wait and see: como pinta la cosa

Nuestra prima debe seguir el método Dukan de adelgazamiento. Efectivamente la prima de riesgo española ha pasado de los 638 puntos de julio 2012 a los 315, ya tocando la italiana que está en 307 puntos. Todavía lejos de los 100 puntos de mayo 2010 que es cuando se rescató a Irlanda, pero estamos en ello.

Siguen los tipos bajos y por las palabras de Draghi todavía podrían bajar un poquito más, Ben “el amigo americano” Bernanke sigue inyectando 85.000 millones de dólares todos los meses a la economía norteamericana, los niveles de paro USA en el 7.7% mejor dato en cuatro años.

El IBEX ha subido un 5.39% en la semana y eso a pesar de que a Italia le han bajado el rating y que supimos que por primera vez en la historia las cotizaciones no han cubierto las pensiones.  Para los seguidores del análisis fundamental el IBEX empieza a estar caro. Presenta un Per de 12.3 veces, caro, y el consenso de mercado de FactSet solo tiene recomendación de compra sobre OHL y Ferrovial (se echan a faltar los beneficios de la banca)

Por el contrario, aunque la bolsa americana esté en máximos, el Per del Dow está en 12.3 cuando su promedio de los últimso 10 años es del 13.16

Algún bajista está diciendo por ahí que después de la crisis hemos hecho otra burbuja para conseguir recuperarnos, volvemos a máximos y …..patachán.

Por mi parte les lanzaré un doble mensaje (por supuesto siempre un «in the other hand»), la tendencia hoy es alcista, asi que posiciones largas, pero…como en los jurados del «Tu si que vales» siempre hay un pero; pero se está acercando a niveles de máximos de 2013 y de 2012 (redondeado son los 9.000 puntos). Normalmente los gráficos se leen con precios de cierre, el gráfico de hoy está puesto con los máximos (cierre semanal).

Buscando máximos y volumen por debajo de la media de cuatro semanas, para más inri cerca de resistencia año y cerca de resistencia dos años. Si está siga, nunca iremos contra la tendencia, pero si no está no tenga prisa. Vendrán recortes y entonces será el momento de entrar. Para los que seguimos el técnico si rompe resistencias de forma consistente entonces hay que entrar con fuerza. Quien sabe, quizá sea verdad lo del cambio de paradigma.

Sin dirección clara

Y después de un inicio de año estupendo seguimos con dudas. El Eurogrupo va a aprobar el rescate de Chipre. En dinero es “poco” 17.000 millones, algo menos que la ayuda a Bankia, pero por otro lado es el 100% del PIB chipriota. Mala señal. Otra mala señal para las bolsas, pero buena para evitar más desastres, son las nuevas medidas que el gobierno chino va a aplicar para evitar la burbuja inmobiliaria. No quiero pecar de pesimista, pero es muy difícil ser optimista en lo que es la economía real. Los ingresos personales en Estados Unidos han tenido la mayor caída en 20 años, la tasa de ahorro americana también cayendo y serio retroceso en el gasto en construcción. Pero no todo es malo, el importante Indice de Michigan (confianza consumidor) fue bueno 77.6 vs 76.3 estimado.

Al respecto les adjunto el link del artículo que ha publicado el Profesor Centeno en Cotizalia “Las rentas salariales se desploman”. Luego váyanse a dormir leyendo algo bonito o les costará conciliar el sueño.

http://blogs.elconfidencial.com/espana/disparate-economico/2013/03/04/las-rentas-salariales-se-desploman-8130

Bolsas y Mercados

 A destacar que las empresas españolas que pueden hacer caja no se lo piensan. BBVA ha vendido sus seguros de vida y con esas plusvalías mejorará sus ratios de solvencia y Telefónica ha vendido parte de su negocio inglés. Money is the King. Por otra parte a Repsol le ha salido un novio en forma de fondo de inversión de Singapur y le ha dado alas a la acción. Repsol está en la mayor parte de quinielas de los gestores españoles este año.

 La semana pasada fue plana con un Eurostoxx que perdió el 0.5% y el resto de bolsas con oscilaciones sin importancia salvo Italia con un -3.4% y Portugal con un -2.9%. Caidas en los periféricos. Malo. En España estamos aguantando pero hoy se decia que en Europa no se creen ni en broma las cifras de déficit que ha presentado Montoro y que van a enviar a los hombres de negro a verificarlo. Malo. En una economia grande como la española una reducción de déficit tan brutal en tan poco tiempo es algo más que difícil de conseguir. No quiero pensar que se tengan que revisar los datos macro.

 Atención al dólar. Sin los programas de relajación monetaria puede salir reforzado en su pugna con el euro y ser una alternativa seria de inversión. En las carteras de fondos (Mou vs Pep) hemos abierto sendas estrategias en dólares.

Sigo pensando que el ciclo de los bonos a la bolsa está en marcha, pero a principio de año pensaba que iba a viajar por autopista y es una comarcal llena de curvas. Y espere que no haya un desfiladero y se nos rompan los frenos.

 Buena semana ¡¡

Fondos para 2013: Mou vs Pep Febrero

Nuestras estrategias han aguantado razonablemente bien el envite italiano y el Fiscal Cliff. Han aguantado hasta los sobres de Bárcenas y las pérdidas de Bankia que son las mayores de la historia de España.

En el durísimo mes de febrero ambas carteras han retrocedido sí,  pero apenas un 0.21% el amigo Mou y un 0.19% el gran Pep (lo siento, los colores tiran).

Las dos están con rentabilidades positivas, Mou con un 1.65% y Pep con un 3.39% (recordar el primer post al respecto que a Mou le pedimos un 4.50% y a Pep un 10%, amarrateguis con Mou y valientes con Pep). De momento seguimos yendo bien.

GESTION DE CARTERAS DE FONDOS
Importe 10,000 euros
Enero Febrero
CARTERA MOU VL nº part VL Euros VL Euros
Carmignac Patrimoine E 65% 6500 140,51 46,260 142,33 6584,19 142,75 6603,62
Invesco Euro Corporate Bond A 20% 2000 15,5 129,032 15,5 2000,00 15,47 1996,13
Fidelity Funds -Iberia Fund A- Eur 15% 1500 10,58 141,777 11,3 1602,08 11,04 1565,22
10000 10186,27 10164,97
Rentab 101,86 101,65
CARTERA PEP
Invesco Euro Corporate Bond A 15 1500 15,5 96,77 15,5 1500,00 15,47 1497,10
Pictet Emerging Local Currency Debt 5 500 152,21 3,28 152,21 500,00 155,11 509,53
Fidelity Funds -Iberia Fund A- Eur 35 3500 10,58 330,81 11,3 3738,19 11,04 3652,17
MFS Meridian Funds European Value Fund A1 20 2000 23,35 85,65 24,05 2059,96 24,61 2107,92
Carmignac Investissement A Eur 25 2500 882,48 2,83 903,55 2559,69 908,03 2572,38
100 10000 10357,83 10339,10
Rentab 103,58 103,39

No me gusta la evolución que está tomando la renta fija «tradicional» que nos ofrece el Invesco y vamos a hacer el primer cambio.

Vamos a apostar por el dolar. El fin de los programas de relajación monetaria y la falta de acuerdo en el Fiscal Cliff van a incidir en una reducción de déficit público y por ende en un fortalecimiento del dolar respecto del euro. Habia pensado en comprar un fondo de renta fija de alto rendimiento (High Yield) que en feo vienen a ser «bonos basura» en dólares que pienso que todavia les queda recorrido pero…porque siempre hay un pero, para Mou me parecía mucha tela y para el Pep poca cosa. Por lo cual vamos a hacer lo siguiente:

Cartera Mou: Va a traspasar el Invesco a un fondo monetario en USD. El fondo escogido es el Vontobel Fund US Dollar Money B (LU 0120690226). Es un monetario de una casa suiza de gran prestigio en la banca privada como es Vontobel aunque es un monetario con un poco de truco ya que aprox un 10% de su cartera son obligaciones a más de tres años, lo cual no es money market ni en España ni en Suiza. Aqui no buscamos la rentabilidad de la cartera del fondo que será ínfima, sino la apreciación del dolar respecto del euro.

Datos clave: traspaso por 1996.13 euros al Vontobel cuyo valor liquidativo es de 127.35 dólares y la paridad que tomamos hoy es 1.3021 dolares por cada euro. Esto son 20.41 acciones (en España los fondos se dividen en participaciones, en Luxemburgo las Sicavs se dividen en acciones).

Cartera Pep: El maestro va a jugar con defensa de tres. Trasparemos un fondo conservador de renta fija tradicional a un fondo hedge de la categoria de «situaciones especiales» o «fondos de oportunidad» (event driven). El fondo es el Merril Lynch Investment Solutions York Event Driven Ucits C (LU0438635764). Lo de los nombres de los fondos es para nota, si no es complicado parece que el fondo no sea importante. Los motores de rentabilidad del fondo son el arbitraje de riesgo, las acciones de empresas con problemas y el crédito. El gestor del fondo es York Capital Management, una gestora independiente que gestiona esta categoria para Merril y que lleva 19 años con rendimientos más que satisfactorios. El Pep tambien ha optado por el dolar ya que el fondo, aunque denominado en euros, tiene el 78% de su cartera invertida en economía norteamericana. Buscamos diversificación de estrategias, cierta descorrelación, gestor experto y exposición al dolar.

Datos clave: traspaso del Invesco por 1497.10 euros al Merrill cuyo valor liquidativo son 111.27 euros, lo cual nos da 13.45 acciones.

Volveremos con Mou y Pep en Abril, a ver que tal les ha ido.

Vol-Italia-dad

El comportamiento que ha mostrado hoy el IBEX es un buen exponente del momento que vivimos: apertura en 8179, toca máximos en 8398 –eso es un 2.60% de subida-, cae a mínimos en 8140 y se pone en pérdidas y acaba cerrando en 8244 con 65 puntos arriba respecto del cierre del viernes y un 0.8% de ganancia. Todo esto en un solo día  Volatilidad al máximo.

En lo político Italia no es un país fácil. Nunca lo ha sido. Hubo un tiempo de pentapartito y parece que volveremos. Un italiano muy buen conocedor de los que se cuece en los círculos de poder me decía que, sin ninguna duda, volverá un tetra o un pentapartido con Berzani, Fini, Cassini y Monti (y quizá se sume algún otro) y que volverá a ser presidente Monti que es la única forma que el BCE –liderado por un italiano no nos olvidemos- y Alemania apoyen las reformas y planes financieros italianos

Ahora mismo estamos quizá en un punto de inflexión clave en los mercados: Estados Unidos y la resolución ¿final? del Fiscal Cliff y Europa y el encauzamiento de los problemas mediterráneos. Portugal y Grecia son muy pequeños para desestabilizar Europa pero Italia y España son otra cosa. Si Italia y España requiriesen un rescate definitivo entonces si que el problema seria muy gordo.

 Bolsas y Mercados:

La palabra clave es volatilidad. Después de varios meses de bonanza en los mercados viene el momento de parar y ver que pasa. Porque pasar, están pasando muchas cosas.

Estados Unidos ha puesto en revisión el programa de estímulo monetario. Ya no habrá más helicóptero repartiendo dólares y eso a las bolsas no les ha gustado nada.

En positivo el IFO alemán (índice de confianza) ha sido el mejor en muchos meses.

Fiscal Cliff (precipicio fiscal). Se tiene que arreglar, pero aunque americanos son políticos los que tienen que darle carpetazo al tema. Que miedo

Previsiones 2013 economía española. Para salir pitando del país: paro en el 27% y PIB con caída 1.4%. Un 27% en un país desarrollado es una locura. La vuelta a la buena senda pasa por reducir drásticamente los niveles de desempleo. A veces pienso que el país estaría mejor habiendo dedicado los fondos del rescate a crear grandes empresas públicas intensivas en mano de obra y no a sanear bancos quebrados. Una mezcla de keynesianismo y política comunista china para salvar el empleo. Incrementaríamos el consumo, incrementaríamos la recaudación fiscal y reduciariamos el gastos público por desempleo. Probablemente esas empresas se tendrian que subvencionar pero la verdad, con la pasta enterrada en bancos zombis creo que la cosa daría para varios años y a lo mejor, con un buen gestor al frente, alguna hasta podria ser viable.

La FED ya no imprimirá tantos papelitos. Euro corrigiendo y Dólar arriba.

La  semana pasada fue la primera semana de Febrero del IBEX en positivo, gracias al subidón del viernes y Eurostoxx y las principales bolsas europeas presentaron ligeros repuntes. Me llama la atención la gran caída de las materias primas (oro -3.8%, plata -6.3%, níquel -8.8%, cobre -5.5%) ojo si tiene algún fondo de los llamados “commodities”. Algo se cuece. Por otra parte tengo un ojo puesto en el oro. Puede dar señal de entrada y en un mundo empapelado de «papelitos» para mi cada vez tiene más sentido.

Los índices americanos tuvieron un comportamiento negativo y Asia, salvo Corea y Japón, también todos rojos. Y por último destacaría que en Eurostoxx los sectores con mayor subida fueron química y alimentación, sectores defensivos.

Hasta que los grandes interrogantes no estén resueltos(gobernabilidad de Italia en Europa y Fiscal Cliff en USA)  vamos a vivir jornadas de gran volatilidad, así que tranquilidad y si los mercados no les dejan dormir no se pierdan El Clásico de mañana. Promete.

 Buena semana

¿Quién ganó la Super Bowl?

Para algunos la inversión en bolsa es algo muy sesudo y complicado y se habla incluso de gestores “quants” que utilizan modelos matemáticos muy complejos que forman las llamadas “estrategias cuantitativas” (quant=quantitative). Otros usan modelos de valoración más tradicionales como el análisis fundamental e invierten siguiendo criterios de valor (value), de crecimiento (growth) o una mezcla de ambos (garp: growth at a reasanonable prize), otros utilizan el análisis técnico (todos, en mayor o menor medida utilizan el técnico, hasta la FED), otros juegan, otros utilizan un mono…hay de todo. Y lo fastidiado es que a veces –más de las que nos gustaría a los profesionales- el mono nos supera. Y si no que se lo pregunten a Merlín, el mono que utilizó Expansión para competir con varias casas y tuvieron que cancelar la competición porque ya se imaginan quien ganaba.

Pero aquí no acaba la cosa. Dicen que buena parte de los traders de Wall Street utiliza la astrología para tomar decisiones de inversión

http://www.elconfidencial.com/alma-corazon-vida/2012/09/27/cientos-de-traders-de-wall-street–invierten-siguiendo-la-astrologia-106171/

El pasado jueves, Forbes publicó un listado con los 10 indicadores más populares y su previsión 2013. Me he permitido una traducción libre muy resumida del artículo (“Quirky Indicators” by Abram Brown publicado en Forbes el 21 de Febrero)

Qué índices peculiares cita Forbes:

  1. Ganador de la Super Bowl. Si gana un equipo de la vieja NFL el mercado es alcista. Cuidaó que se cumple el 80% de las veces. Previsión 2013: alcista
  2. Cupones. Cuando la economía va mal la gente ahorra y utiliza más cupones de descuento que cuando va bien. Desde 2010 decrece la venta con cupones. Alcista
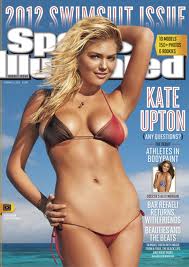
  3. Portada del número de trajes de baño de Sports Illustrated: si en la portada sale una modelo americana el año será alcista ¿quién salió? La bella Kate Upton natural de Michigan. Alcista. Y si tienen dudas de porqué es alcista vean la foto que adjunto.
  4. Calzoncillos. Cuando los hombre compran más calzoncillos la economía va mejor y la bolsa sube y resulta que esta industria cae a plomo lo que indica un año bajista
  5. Tasa de Divorcios: En USA es al revés que en España. Cuando hay problemas financieros hay más divorcios. Supongo que una diferencia debe ser que allí viven mucho más de alquiler y tienen muy asumida la movilidad laboral. No tendencia (a mi me da que en USA se divorcian igual con crisis o sin crisis)
  6. Anuncios de empleo. Al alza, mercado claramente alcista, 2013 arriba.
  7. Subasta de vino en Napa Walley. Napa viene a ser La Rioja norteamericana y cada año hacen una subasta de vino muy significativa en el sector. En 2012 subió respecto de 2011 y en mayo 2013 se espera nuevo record. Alcista.
  8. Lipstick (lápiz de labios). Leonard Lauder dijo que en tiempos de crisis las mujeres gastaban más en lápiz de labios y maquillaje para mantener un buen aspecto y se está vendiendo a base de bien. Alcista.
  9. Pañales. Dice el artículo que en tiempos de crisis los americanos gastan menos en pañales (o llevan a los bebes mojaditos o bien se vuelven ecologistas y reciclan ¡¡puaggg¡¡). Pues vuelven a venderse bien los pañales. Alcista.
  10. Hot Waitress (camareras calientes). En español la traducción literal suena muy fea. Cuando un americano (o un inglés) dice “hot girl” no está diciendo lo que nosotros pensamos sino simplemente “tia buena”  (o bollycao o pibón los más jóvenes). En los USA el cine es una industria muy importante para su PIB, es decir, hay una verdadera mano de obra de miles de personas dedicadas a este sector. Dicen que cuando las aspirantes a actriz o modelo  -en general mujeres atractivas- se ponen a trabajar de camarera es que las cosas van mal. Indefinido, ni alcista ni bajista. El articulista recomienda que hagas tu propio estudio de mercado :). Y para que las lectoras no vean un sesgo machista recordar la vida pasada de algunos guapos: George Clooney trabajó vendiendo seguros a domicilio y tambien en una zapatería hasta que le dieron el papel de su vida en Urgencias, Johnny Deep vendió bolis en la calle y Han Solo (Harrison Ford) antes de conquistar el corazón de la princesa Leia y ayudar a su amigo Luke, fue carpintero.
Kate es Bullish

Kate Upton

Como ve, hay bastantes más indicadores alcistas que bajistas y si no fuera por los dichosos calzoncillos –si es que somos una dejaós– pleno alcista para 2013. Lo dice Kate.

Y si sale Berlusconi ¿qué?

La semana pasada tuve la ocasión de asistir a una presentación sobre perspectivas económicas que celebró Fidelity en Barcelona dirigida a profesionales de la inversión.

Estuvo bien, fue amena y como es lógico intentaron vender su pescado que para eso pagan. Al final hubo el típico apartado de preguntas y a yo, aprovechando que estuvo presente uno de los cracks de Fidelity como es Jeff Hochmann les pregunté si vislumbraban algún cisne negro en el horizonte (recordar que la expresión “cisne negro” viene del libro de Nassim Taleb y es un hecho altamente improbable pero que si se produce sus consecuencias son muy importantes). La respuesta fue a mi entender un tanto vaga y basada en los escenarios que ellos dibujan, que en un 70% corresponde a una situación “normal” y luego dan cierta probabilidad a un escenario excelente y una muy baja probabilidad a un escenario malo (no puedes vender fondos diciendo que la cosa puede ir mal).

Pues yo que cada día que pasa me estoy pasando de los toros a los osos (aunque aun pienso como toro para 2013) empiezo a ver algunos potenciales cisnes negros:

El primero y más potente seria la vuelta de Berlusconi o, en su defecto, que en un gobierno de coalición pintara alguna cosa. Estamos hablando de un hombre que no hace tanto dijo que la prima de riesgo era una estafa y acto seguido la prima italiana subió. Recordar que las encuestas dan como ganador al centro izquierda de Pier Luigi Bersani pero Il Cavaliere va el segundo recortando distancias. Y el tercero es el cómico Beppe Grillo y el último Il Professore Monti, de quien por cierto Berlusca ha dicho que es “un profesorcillo que no sabe de economía”  joer Silvio que Monti estudió en Bocconi y en Yale y tiene un curri que asusta… en fin. La verdad, y lo siento por muchas cosas y lo siento en mi alma italiana, pero un país cuya última opción electoral es Monti, despues de todo lo demostrado…. pues que quieren que les diga.

¿Y qué pasaría si saliese Il Bello otra vez?  Pues la prima italiana se pondría a parir y junto con ella la española y la portuguesa que no estamos para bromas (la caída del PIB portugués del cuarto trimestre aterroriza y la española inquieta). Súmele a eso que Francia ya ha dicho que no cumplirá en 2013 con el déficit público del 3% y que hasta Alemania está decreciendo. El cuadro sería muy malo. Cachondeo en Italia con España y Portugal en depresión que no ya recesión, Francia con problemas serios de crecimiento e incumplimiento de déficit y Alemania en situación de estancamiento….¡glups!

Este es el tercero: Beppe

Otro cisne negro potencial: el rescate de Chipre. El dinero es “poco”, algo así como 17.000 millones, pero se junta que Alemania ya está hasta las narices de los mediterráneos (y de algún atlántico) y que la fama de Chipre de captar dinero de colorines ruso no ayuda mucho. Se habla incluso de que los depósitos estén sometidos a quitas. El cisne negro es que o bien lo dejen caer (improbable) o que obliguen a los depositantes a soportar quitas. Feo. Los depósitos de los bancos españoles, irlandeses , portugueses e italianos se pondrían en el disparadero. Otra vez volvería lo del “corralito” y dinero a raudales a Suiza y Luxemburgo.

este es el tercero: BEPPE

BEPPE GRILLO

¿Quiere más? Pues hay más. ¿Se acuerda del Fiscal Cliff americano, del “precipio fiscal”? recuerde que se llegó a un acuerdo de mínimos, una patada para adelante y en 10-15 días se tiene que volver a debatir. Más volatilidad a las bolsas ¿lo solucionarán de una vez? Yo intuyo que sí pero….y si es que no….

Bolsas y Mercados

Otra semana de impasse. Todas las grandes bolsas europeas tuvieron ligeras pérdidas salvo el CAC francés, en Usa Dow y Nasdaq en rojo con S&P en ligeros beneficios y Nikkei corrigiendo –lleva un año espectacular debido a la depreciación del yen en una economía netamente exportadora- oro abajo y petróleo abajo también.

La parte positiva es que los resultados de las compañías están yendo razonablemente bien. En USA han presentado resultados el 78% de las compañías  con el 68% batiendo expectativas y en Europa el 30% de las empresas han presentado resultados y más de la mitad, también batiendo previsiones.

En las ideas de inversión del fin de semana les dije que hoy haría un comentario sobre bonos. Pienso que con algunos bonos se ha generado una burbuja que puede dar sustos. No generalizo, los bonos con grado de inversión y, por otros motivos, los bonos de alto rendimiento, creo que, en general, aún tienen rendimiento, pero cuando veo las grandes subidas de los bonos soberanos periféricos (España, Portugal, Italia) se me enciende la luz ámbar. Economías claramente en recesión –nosotros y nuestros vecinos ya podemos hablar de depresión- déficits que difícilmente se van a cumplir, expectativas a las que hay que poner cierta imaginación para creerlas….y con todo eso el precio del bono subiendo y la TIR bajando….venga ya hombre. Hace unos días sin ir más lejos estuve viendo bonos de una empresa de un país intervenido cotizando ¡¡por encima de la par!! al 104% y hablamos de una empresa que es bono basura y con outlook negativo. Algo pasa y o bien los del rating no se enteran (que no sería novedad) o nos están vendiendo otra vez la burra. Ojo al dato con los bonos soberanos periféricos. Están caros.

Buena semana.

Dividendo Champions League: Bolsas y Mercados (BME)

Vamos tarde…. pero aún queda jugo por exprimir. La idea de inversión de esta semana es la acción de Bolsas y Mercados (BME).

Lo que me disgusta ya se deduce en la primera frase. Vamos tarde. La acción lleva un 16.50% de revalorización en 2013. Esta cara y las compras caras acaban saliendo ¿pues cómo van a acabar saliendo hombre? caras o carisímas . La clave de la inversión en valor (value investing – Ben Graham, Warren Buffet, Paramés) es no comprar nada caro. El P/E (per) está tocando las 12 veces. Caro. Y el precio/valor contable (P/BV) se nos va a 4.15 veces. Caro y recaro.

Aún así me tiro a la piscina y creo que BME puede ser uno de los valores estrellas en los próximos años. Motivos:

  1. Necesariamente tiene que afluir más dinero a las bolsas. Los depósitos están limitados y el ciclo de la renta fija  va a corregir, ni que sea por reversión a la media (en crónica semanal del lunes hablaré de renta fija soberana que esa es otra). En enero 2013 el volumen de negociación de la bolsa española creció un  18.5%. Eso son muchas más pelas para BME.
  2. Rentabilidad por dividendo: Hablamos de una acción que en 2012 ha dado más de 9% de dividendo. No es una errata. Es una gran acción por dividendo. El próximo mes de mayo pagará un dividendo de 0.6 euros por acción que a precios actuales se nos va al 2.56%
  3. Levantamiento de cortos. Para BME es una gran noticia. BME gana más cuantas más operaciones se crucen en el mercado. Todo el tiempo que ha durado la prohibición de cortos solo ha ganado dinero en una dirección. Ahora sumará de nuevo los cortos y ganará bastante más dinero. Es como si a los cines les prohibiesen vender las palomitas, sus ingresos se reducirían notablemente ¿no? Pues a BME le quitaron las palomitas y ahora se las vuelven a dar.
  4. Es una acción “rara”. BME es de las pocas acciones que ayuda a descorrelacionar una cartera de bolsa española.  Su nivel de correlación con el IBEX es del 33.27% (BBVA por ejemplo tiene una correlación del 89%) y su Beta (la relación entre su rentabilidad respecto de la rentabilidad del IBEX) es del 0.59. Es una acción defensiva. En un entorno de caídas seria de las acciones menos perjudicadas.

Como la acción está cara me da respeto pero: A/ las perspectivas son buenas en cuanto al incremento de mayores ingresos por la compañia B/ está en tendencia alcista C/por dividendo es una acción de Champions.  Abriria con un stop ajustado en el cierre de enero. Las líneas de puntos son las dos resistencias más próximas y por encima ya nos iríamos a precios de mayo 2008.

Veo BME con visión largoplacista por lo que he utilizado un marco temporal (time frame) con velas mensuales a cinco años, escala logarítmica y cruce de medias 12-24 (un año / dos años). Reconozo que el estop es muy, muy ajustado, resultado del pavor que me da comprar acciones caras. Tiene más sentido abrir con un stop más amplio, quizá coindiciendo con la media de 24 meses los mas caguetas y de 12 más valientes (el stop siempre unos puntillos de margen por  debajo del nivel). Clickando en el gráfico puede ampliarlo.

BME month diseñado con www.ProRealtime.com

BME month diseñado con http://www.ProRealtime.com

Cosas veredes amigo Sancho

Empiezo con la famosa cita atribuida al Quijote y que realmente no aparece en el mismo. Formamos parte de una generación de ver cosas increíbles. Hemos visto caer las Torres Gemelas, hemos visto caer el sistema de cajas en España, hemos visto como en este país se pasaba en pocos años del Cayenne a la fiambrera, hemos visto que el ladrillo si que baja (y mucho), hemos visto a España ganar un mundial  y ya lo que nos faltaba: desde 1415 no dimitía ningún Papa de Roma. Ni nuestros padres, ni nuestros abuelos, ni nuestros bisabuelos, ni nuestros tatarabuelos, ni nuestros tatatatarabuelos han visto dimitar a un Papa. Nosotros sí.

Somos la generación de los cisnes negros y ya hemos llegado a un punto en que la ficción supera a la realidad. Hasta Il Bello Silvio está cercano a volver al poder en Italia prometiendo rebajas de impuestos. La monda.

Bolsas y mercados:

Dominando el rojo. El año empezó muy fuerte confirmando las expectativas más optimistas pero…. pero empezamos a sufrir cierta incertidumbre. Hoy mismo la mayoría de mercados han caído. España, como no, farolillo rojo con una caída del 1.18%, la prima de riesgo subiendo, aunque menos que la Italiana que está reduciendo distancias con España, y la prima portuguesa buscando los 500 puntos de nuevo. Esta película ya la he visto antes y es una película que

No me gusta

Me gusta aún menos cuando leo “Goldman advierte de que una tormenta se acerca a Wall Street” (El Confidencial).

Me gusta aún menos cuando veo que Chipre precisa un rescate urgente y que por primera vez se habla de una quita en los depósitos ¿nos estarán preparando al resto?

Estoy empecinado en que las bolsas tienen que dar alegrías este año y que el cambio de ciclo bonos-bolsa se está gestando, pero empiezo a dudar. Y cuando se duda las inversiones suelen salir mal. Hay un viejo dicho al respecto en Wall Street “bulls make money, bears make money, pigs get slaughtered” (los toros ganan dinero, los osos ganan dinero, los cerdos acaban en el matadero). Ahora mismo soy toro pero dudando si pasarme a oso. El problema cuando dudas tanto es que acabas en el matadero.

La reunión del Eurogrupo hoy no hace más que confirmar que ha ganado la tesis de la austeridad en Europa frente al gasto y que mañana martes Draghi estará en España y que esperamos mensajes positivos (y pobre de él que no los dé). Por lo demás semana aburridilla con poca actividad económica. Ojo avizor a los mercados y en unas semanas volveremos a ver la fumata blanca de los preferiti eligiendo un nuevo Papa ¡como me gusta la liturgia vaticana!

Buena semana.

PD: y hablando de películas si aun no han visto Argo se está perdiendo una de las mejores películas que se han hecho en mucho tiempo.