La enfermedad de Europa se llama deuda

No pretendo ser aguafiestas de ninguna de las maneras: en mi asignación de activos la bolsa europea ocupa un lugar preferente. Pero ese lugar se debe más al tito Draghi y su política de expansión cuantitativa que a la verdadera evolución de las economías de la Eurozona.
bad_debt

McKinsey ha publicado un informe sobre la economía mundial y algunos datos son muy preocupantes. Me refiero a los ingentes niveles de endeudamiento de Europa.

A continuación les adjunto un cuadro elaborado con la información de Mc Kinsey que da algunas claves:

– de los doce países con mayor deuda sobre PIB, solo dos no pertenecen a Europa (Japón y Singapur)

– Nueve países deben más de tres veces su PIB (por supuesto España no podía faltar a la fiesta).

– Grave: en el periodo de crisis los doce más endeudados han empeorado sus niveles de deuda. LA DEUDA DE LAS NACIONES MÁS ENDEUDADAS ES SUPERIOR HOY QUE AL INICIO DE LA CRISIS

¿Saben cual es el caso más sangrante del mundo? A mi juicio es España. Nuestra deuda sobre PIB se ha incrementado 72 puntos porcentuales pero lo grave es que aunque las empresas y las familias han reducido deuda en cantidubi (14 puntos las empresas y 6 puntos las familias)…¿saben quien se endeuda cada vez más? ….la administración pública, los que mandan ¿como los llama Pablo Iglesias…? pues sí, esos. Nuestros dirigentes no han sido capaces, no ya de reducir la deuda -les debe sonar a chiste lo de reducir- sino de mantenerla. Junto con Irlanda somos el país con mayor incremento de deuda por parte del sector público.

Pais Deuda % PIB Incremento2007-2014 % PIB Sector Público Sector Privado Familias


Japón 400 64 63 2 -1
Irlanda 390 172 93 90 -11
Singapur 382 129 22 92 15
Portugal 358 100 83 19 -2
Bélgica 327 61 34 15 11
Holanda 325 62 38 17 7
Grecia 317 103 70 13 20
España 313 72 92 -14 -6
Dinamarca 302 37 22 7 8
Suecia 290 50 1 31 18
Francia 280 66 38 19 10
Italia 259 55 47 3 5

Cuando les entra la risa de verdad a los que nos mandan es cuando leen que Mc Kinsey dice que para empezar a disminuir la deuda pública en España habría que pasar de un déficit público del 2.4% a un superávit del 2.6%,,,,ja, ja. Mariano debe pensar que a los de Mc Kinsey les debe haber sentado mal el relaxing cup of cafe con leche…superávit público….y qué más…a este paso acabarán pidiendo que no haya imputados en los partidos, o que los diputados documenten todos sus gastos o que en el Congreso se prohiba jugar al Candy Crush cuando haya un debate….hasta aquí podíamos llegar…superávit público (nota: cuando gastas más que ingresas tienes déficit, cuando gastas menos de lo que ingresas tienes superávit).

Si quieren leer el informe completo y ver cuadros bien hechos y con colorines  y no los cuatro números cutrelux que yo les he puesto les adjunto el link para acceder al informe completo:

http://www.mckinsey.com/insights/economic_studies/debt_and_not_much_deleveraging

No quiero caer en un paradigma tipo Roubini de que esto revienta y el mundo se acaba, pero los números son tozudos (o cabrones, como prefiera) y el modelo de bienestar europeo -con la excepción alemana- esta basado en deuda y más deuda. Y lo malo de la deuda es que nos empobrece. Si tu patrimonio es 100 y debes 50 tu patrimonio neto es de 50. Si pasas a deber 70, tu patrimonio neto es de 30, eres más pobre. Fácil, aunque nuestros políticos no lo quieran ver (o peor aún: algunos ni siguiera sean capaces de alcanzar un razonamiento tan simple).

Para acabar, aprovecho para informarles que el próximo martes 24 sale a la venta mi segundo libro de finanzas y esta vez dentro de una de las colecciones divulgativas más reconocidas  a nivel mundial: «Invertir tus ahorros y multiplicar tu dinero para Dummies» ya está a la venta online (Amazon y otros) y por supuesto la semana próxima me permitirán la licencia de hacer un publireportaje en toda regla en el blog (y aunque no me permitan lo voy a hacer igual 🙂 )

Buena inversión ¡¡ y no se olviden…Invertir tus ahorros y multiplicar tu dinero para Dummies
Para Dummies

Transforming Tomorrow: Arcelor si / Arcelor no

Transforming tomorrow es el lema del principal productor siderúrgico y minero del mundo: ArcelorMittal. Es bonito. Muy bonito… pero la acción ¿qué? ¿da juego?

Arcelor viene a cuento porque es, seguramente despues de Telefónica, uno de los valores más recomendados del Ibex. Una minima información para estar puestos:

– Mayor productor de siderurgia del mundo

– Presencia en 60 paises y 232.000 empleados

– Capacidad de producción de 119 millones de toneladas año

– Sectores de activad: automòvil, construcción, electrodomésticos y envasado

En cuanto a números solo decir que tras mejorar su EBITDA (beneficio antes de intereses, impuestos y amortizaciones) en 2014 y alcanzar los 7.237 millones de dolares (6.885 en 2013), consiguió reducir sus pérdidas a la mitad de 2.545 millones de dólares a 1.086.

Es evidente que palmar no es nada bueno pero palmar la mitad si. Como cuando invierte en bolsa: palmar menos es la primera condición para empezar a ganar. Lo que no me gusta es que parte del menor palme viene por la reducción de las inversiones en inmovilizado (capex) que han pasado de casi 5.000 millones en 2011 a 3.400 en 2015 (previsión). A corto plazo es bueno: más cash para el accionista; pero a largo plazo que una industria no invierta en su inmovilizado lo que toca….me da a mi que no.

Si alguien tiene interés por hacer un análisis fundamental a fondo tiene toda la información del mundo en la propia web de ArcelorMittal, en analyst slides hay un power point muy interesante que recomiendo a todos lo que estén pensando invertir en Arcelor.

¿Qué dice el mercado?

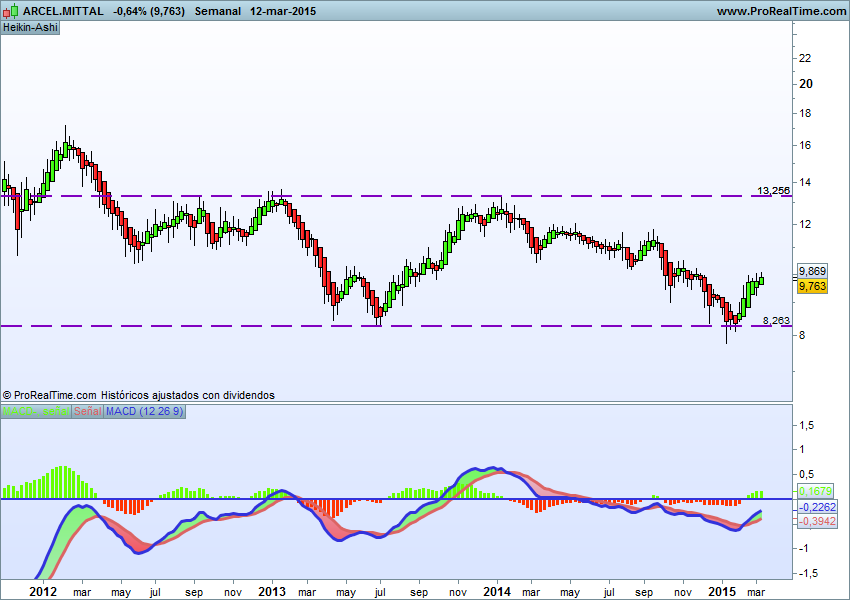
A continuación Arcelor en gráfico semanal Heikin Ashi desde el año 2012. Tendencia alcista rebotando desde mínimos con una resistencia clara en los 13 euros y además se ha producido cruce de Macd. De libro. Para entrar.

Arcelor semana

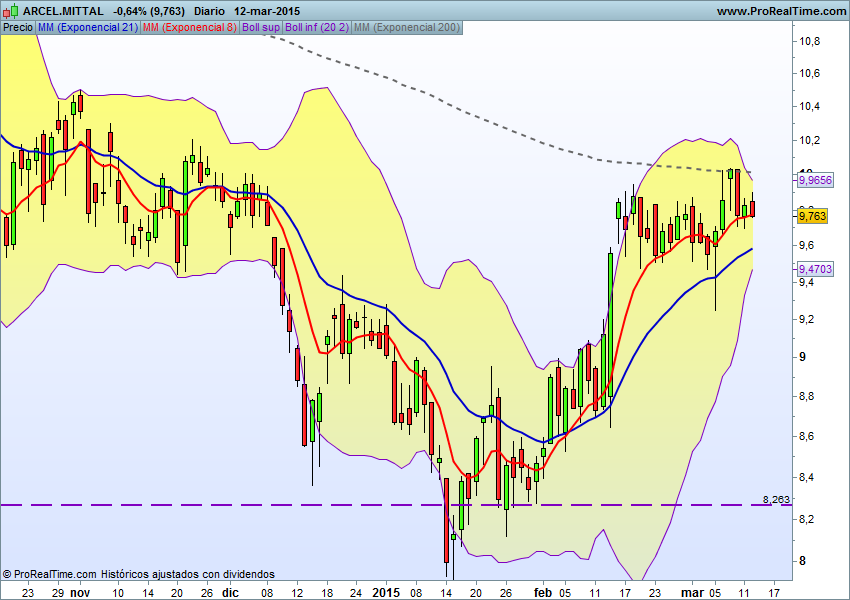
 On the other hand, en el corto rabioso se presenta menos bonito (grafico diario en candle tradicional): está peleando contra la resistencia que supone batir la media móvil de 200 sesiones.

Arcelor dia

Opinión: el mero hecho de ser un valor muy recomendado hará que entre dinero; por otro lado es una compañia cíclica y el ciclo pinta bien: Europa está creciendo en global un 0.9% (Eurostat) y Mariano y De Guindos dicen que la cosa va bien. Habrá que creerles, ¿no? Una vez supere el muro de Berlin que supone la media de 200 sesiones en dia, se puede aprovechar algun dia tonto (cuando Varoufucker se pone la chupa negra por ejemplo para liarla en Bruselas) y lanzar un trade. Y como siempre les digo en estos casos, hagan su propio análisis y no me compren Arcelor simplemente por este comentario. Comprenla si están convencidos, con su propio método de inversión (especulación en este caso) de que el riesgo les conviene.

La semana que viene más. Buena inversión¡¡


La cuenta atrás… ¿ha empezado?

Impactante el artículo de ayer de Paul B. Farrell en Marketwatch “Stock-Market crash of 2016: The countdown begins” del que les dejo el enlace

http://www.marketwatch.com/story/stock-market-crash-of-2016-the-countdown-begins-2015-02-25?link=MW_popular

Vamos por partes. No me quiero poner alarmista y es por esto que mi “ha empezado” va con interrogante a diferencia del artículo del Sr.Farrell que es una afirmación.  Dice el articulista que el mercado no va a tener una simple corrección –cuando un americano habla “del mercado” se refiere a Estados Unidos, el resto del mundo no les inquieta ni les interesa en exceso- sino que estamos hablando de una caída del 50% del Dow y lo acompaña con una foto en blanco y negro del 1929. Da un pelín de miedo la verdad.

Yo no he sabido encontrar argumentos de peso que refrenden la afirmación del Sr.Farrell: no hace alusión a ninguna caída de la economía norteamericana, ni al socorrido slowdown de China (del que llevamos oyendo hablar los últimos seis años más o menos) o a la implosión de la Eurozona o a la quiebra técnica de la Fed, o el lio con los islamistas….no hay nada sólido en que basarse.

A lo que si se coge el Sr.Farrell es a que llevamos mucho tiempo de subida y el final está cerca y va a ser un final de traca que va a superar a la crisis de las puntocom del año 2000 y a la crisis subprime del 2008.

Para refrendar su opinión tira de otros “optimistas” como Mark Hulbert’s quien dice que los riesgos de la bolsa son mayores que en la época de las dot-com (puntocom) y de Thom Hartman que también es otro del gremio de la alegría y ha publicado un libro que se llama “El crash del 2016” y que entre otras lindezas piensa que Estados Unidos es hoy más vulnerable que nunca, incluida la Gran Depresión y la Guerra Civil (americana evidentemente…¿no estarías pensando en el General Mola?…)

Lo del 2016 (y no 2015) viene porque Farrell dice que en el tercer año del ciclo presidencial  americano (éste) el mercado es alcista y es muy difícil tener un crash.

Bueno, si todavía no se han tirado a la bebida no lo hagan. Aunque Farrell sea un columnista de gran reputación –que lo es- cuando lanzas un mensaje de esta enjundia en un medio como Marketwatch (una de las biblias de la inversión) o bien tienes argumentos razonables que apoyen tu mensaje o bien estás haciendo de adivino.

Hoy, salvo los excesos en el balance de la Fed, no se vislumbran motivos que nos lleven a pensar que el mercado debe caer un 50% o más.

Por PER hoy los mercados americanos no están excesivamente caros (fuente WSJ):

Dow Jones Industrial: 17.11x

Nasdaq 100: 23.39x

S&P 500 20.53x

Russell 2000: 59.29x

El único caro en términos absolutos es el Russell (pequeñas compañías)…pero señores, hace un año el multiplicador era de 84.68x….

Otrosí es que el mercado USA lleva 6 años de subida y de la misma forma que “no hay mal que cien años dure” tampoco hay “mercado que 100 años suba” y cada dia que sube más, por pura regresión a la media, está un poquito más cerca de la corrección…pero no sabemos cuándo será, ni tampoco sabemos la magnitud de la misma y si será corrección o será crash como dice Farrell.

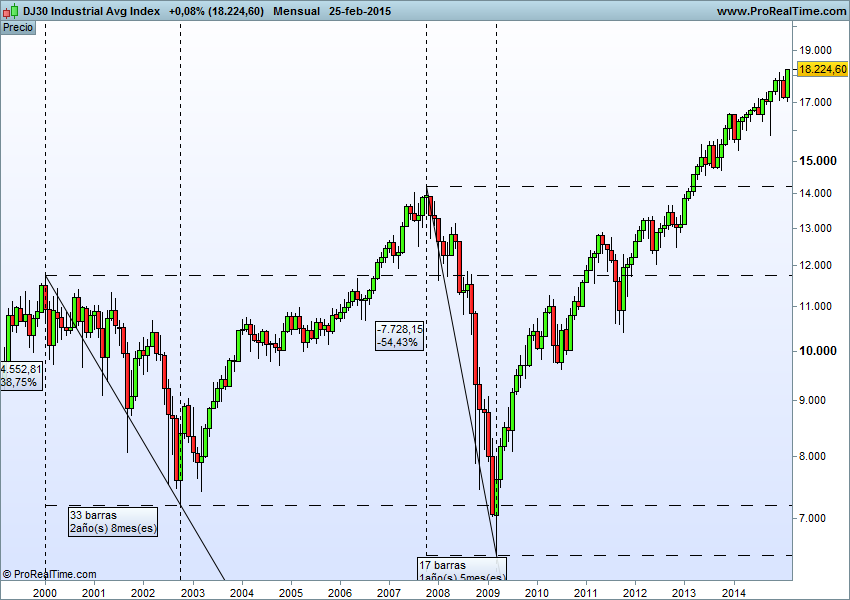
Les dejo el gráfico del Dow de los últimos año en candle mensual donde podrán ver como se fraguaron las caídas del 2000 –casi tres años y caida del 39%- y del 2008 –muy rápida, en año y medio un 54%-. Acostumbren el ojo no vaya a ser que Farrell acierte y tengamos fiesta de la buena el año próximo.

 dji caidas

La semana que viene faltaré a mi cita con ustedes, pero la siguiente más.

Buena inversión ¡¡

TUBACEX: una joyita del Medium Cap

Si la semana pasada les hablé de un gigante como Volkswagen hoy les hablaré de una hormiguita como Tubacex. Pero es una homiguita atómica.

Lo primero: siempre les digo que cuando compren una acción tengan una mínima idea de a qué se dedica la compañía. Tubacex es el mayor fabricante mundial en “soluciones tubulares inoxidables sin soldadura”…. ni más ni menos que tubos. Fabrica tubos. A usted no se le ocurra decirle al fontanero que le arregle la averia de su casa con «una solución tubular inoxidable» o el buen hombre le preguntará «¿la cuala?». Pero eso si: Tubacex solo fabrica tubos de calidad y por eso es el lider mundial en la materia.

En los últimos años aprovechando que el Pisuerga pasa por Valladolid y que hay montones de empresas relacionadas con las materias primas que entre la caída de demanda, las subidas y bajadas del níquel y la caída del petroleo se han ido a pique, los de Tubacex han ido comprando otras empresitas. En enero compraron a la italiana IBF y este mes han comprado a la india Prakas Steelage. Van hormonando a la hormiguita y hete aquí que tenemos al líder mundial en un nicho de mercado como son los tubos sin soldaura..perdón…las soluciones tubulares.

Tenemos una empresa que tiene una capitalización bursátil de poco más de 400 millones de euros (por esto forma parte del Ibex Medium Cap y no del Ibex gordo), con un PER que pasa de un  14.34x en 2014 a un 13.74x estimado en 2015 y un 11.28x estimado en 2016 y con unos números bastante buenos. En la comparativa septiembre 2014-septiembre 2013 (la que tienen publicada en su web) salvo la cifra de ventas todo mejora.

Ventas (recuerde nueve meses: Sep-Sep) pasó de 412 en 2013 a 400 millones de euros

EBITDA  (beneficios antes de intereses, impuestos y amortizaciones) de 38.6 a 49 millones, esto es un margen sobre EBITDA del 12.3% vs 9.4% año anterior. Bien ¡

Beneficio antes de impuestos de 25 millones contra 12.8 del 2013. Requetebien ¡

DFN (deuda financiera neta) sobreEBITDA pasa de 3.8x a 2.4x (este es un indicador muy, muy importante de cara a valorar la salud financiera de la empresa y mejora de forma clara). Cuando analizamos una empresa a nivel profesional esta es una de las claves de si esa empresa va a tener problemas o no. Tubacex va por muy buen camino y recuerdo…en unos años que han sido muy complicados.

Fondos propios sobre activos pasa del 40.8% en 2013 al 42.7% en 2012, casi la mitad de la financiación de la empresa ha salido de los accionistas y no de la deuda externa. Otra señal de fortaleza financiera.

En resumen: empresa poco endeudada, finanzas fuertes que está aguantando bien la caída de inversiones de las petroleras (cuando lean que la petroleras están reduciendo su “capex” se refieren a esto: invierten menos) y lo poco que pierde en ventas lo gana sobradamente en márgenes.

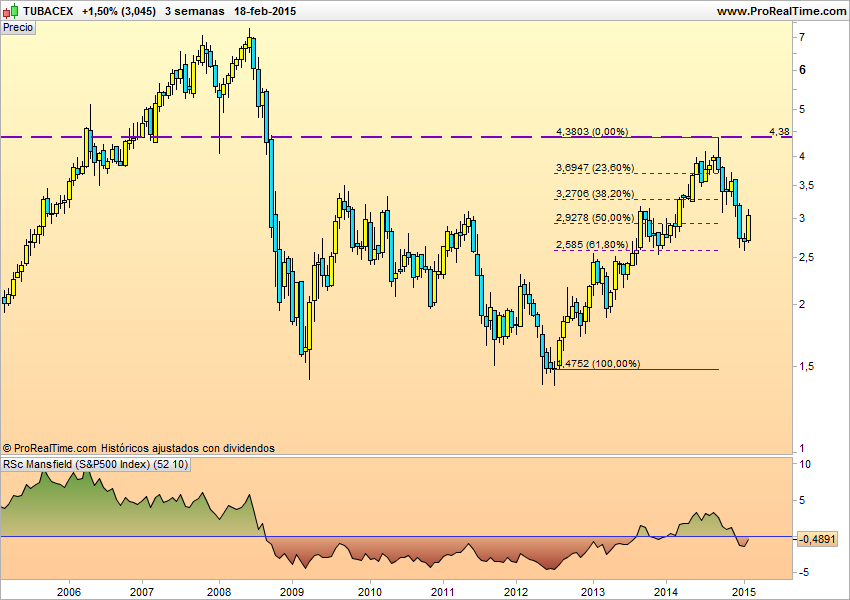
Y el análisis del precio tambien nos dice que es un valor en el que se puede entrar con bajo riesgo. Tiene un recorrido del 43% hasta máximos 2014 y el punto de entrada actual marcando un stop en los minimos del año es perfectamente soportable.

Ojo, el gráfico de hoy es “quincenal”, cada vela son tres semanas, esto es 15 dias de cotización. Puede amplicar clickando.

 tubacex

Bajo mi punto de vista es una buena empresa por fundamentales que “solo” necesita un empujoncito por parte de la industria petrolera. Si el petroleo vuelve a subir y las petroleras a invertir para mi es un valor claro. No obstante y  como siempre les digo: esto es una opinión y no se les ocurra comprar una acción por un  análisis de nadie que no sea el que ustedes mismos hagan.

Buena inversión y la semana que viene más ¡¡

Volkswagen, el mejor PER de Europa

Dicen los analistas fundamentales que hay que comprar acciones cuando cotizan por debajo de su valor intrínseco, o en román paladino: comprar barato.

Esta semana vamos a ver cuál es la acción más barata del Eurostoxx 50 (cincuenta mayores compañías de la zona euro) en términos de PER (relación entre el precio y el beneficio) y el ganador es….

Volkswagen (VOW)

VOW cotiza en la bolsa alemana y efectivamente es el valor del Eurostoxx 50 con el PER más bajo (compite en eso con Société Genéralé pero dado que es esta última es un banco y tienen una regulación muy particular vamos a dejarla fuera).

  1. El PER 2014 de VOW fue de 11,8x y el estimado para 2015 es de 9,7x y para 2016 de 9.1x
  2. En 2015 se estima un incremento de beneficios del orden del 21% superando los 11.000 mio de euros y a largo plazo este si es un factor que se acaba reflejando en las bolsas. Si una empresa gana más su acción vale más.
  3. Por dividendo está dando aprox un 2% anual que no está nada mal (mejor que cualquier depósito).
  4. Desde minimos de octubre 2014 lleva un 43% de rentabilidad
  5. En relación a su valor contable tampoco está cara, el P/BV (precio/valor en libros) 1.1x aprox.

A nivel de estrategia la motorización asiática (India y China) y su posicionamiento en todos los segmentos de mercado la hacen una compañía líder; puede competir en precio con Skoda y en superlujo con Bentley (si, es Volkswagen), tiene una marca mítica de motos como Ducati y los camiones suecos de Scania, y tanto si te compras un humilde Seat como un superlativo Lamborghini estás comprando un producto Volskwagen. Y le añado otra ventaja: la dirige un señor con alguna experiencia. Quizá bastante experiencia…Herr Doktor Ferdinand Piech que con 78 años alguna cosita que otra habrá vivido.

  • En el año lleva un 8.12%, está cotizando a algo más de 214 euros por acción y su Beta respecto del DAX es de 1.38 (es una acción cañera).
  • De las 31 casas de análisis que siguen la acción 18 son un claro “buy”, 7 “outperform”, 5 “underperform” y ni uno solo es un “sell” y dan un precio medio objetivo de 225 euros por acción.

¿Algún nubarrón?

Desde la caída de octubre 2014 de las bolsas europeas lleva un 43% de un trago y en un momento u otro puede cansarse.

El gráfico es alcista y presenta un soporte (antigua resistencia) que es un buen nivel para tomar como referencia de cara a fijar stop loss.

Volkswagen

Para mi también es un buy claro y si hiciesen un split (dividir la acción en varias acciones para reducir el precio unitario) seria para ir de cabeza.

Nota: como siempre les digo tómense este post como lo que es: una opinión. Jamás de los jamases inviertan por lo que diga un iluminado en su blog o mucho menos un comercial de una entidad financiera que algunas veces hasta sabe menos que usted.

Das Auto ¡¡ buena inversión quería decir.

La semana que viene más si Varofucker nos deja. He dudado en si ofrecerles un post más o menos serio o tirarme directamente a la piscina despues de leer hoy en El Confidencial que el ministro griego de finanzas, Yanis Varoufakis, está considerado un sex symbol ¿estamos zumbados o qué? No he hecho el post de Varoufucker pero no me puedo resistir a colgar una de las fotos del artículo citado. País ¡ que diría Forges.

una-de-las-camisetas-con-el-ironico-nombre-que-se-le-ha-puesto-en-redes-sociales-brigada-bahfuente. Brigada BHA

JP Morgan: perspectivas 2015

Ayer tuvo lugar en Barcelona un evento para profesionales en el que JP Morgan nos explicó  su visión de mercados para los próximos meses y quiero compartir con ustedes.

MUY IMPORTANTE: lo que voy a decir a continuación es fruto de mi interpretación por lo que en modo alguno lo tomen como “JP dice..”, lo digo yo y puedo haber interpretado mal la cosa –mi patético inglés no da para mucho más-, por lo que si hay algún error anticipo mis disculpas a la gente de JP a los que les pido que se tomen este post con buen humor y talante positivo porque es lo que intento transmitir todas las semanas.

Primero deben hacerse una composición de lugar. El evento tuvo lugar en el Círculo Ecuestre. Para los que no lo conozcan piensen la casa de un indiano (un señor pobre que se fue a Cuba años ha y luego se hizo un casoplón en la Diagonal para mostrarle a sus vecinos que volvió siendo rico). A mi juicio uno de los sitos más demodés de Barcelona. Miren que tenemos hoteles de diseño reconocidos a nivel mundial, modernidad, puerto, mar…pero bueno, los de JP eligieron el Círculo que es una especie de casa de la Familia Adams versión lujo.

En segundo lugar imaginen una boda. Todos los asistentes íbamos vestidos cual a la boda de nuestra prima más querida. Trajes entallados y gemelos relucientes los gentlemen y trajes-chaqueta, un punto de maquillaje y todo el joyerio posible las ladies. Para que fuese una boda con todas las de la ley solo faltaba la suegra y el borrachín insufrible que campa en todo enlace que se precie…lástima que sólo pusieron cafés y zumos sino seguro que antes o después nuestro etílico amigo hubiese aparecido :). Por cierto, buen detalle a la recepción con bocatas de calidad, y café y zumos bebibles.

jp-morgan1

Basta ya de chorradas. A lo nuestro. Sin querer pecar de patriota de los tres ponentes (un español y dos ingleses) el español ganó por goleada (y no es cuestión idiomática). Ideas de JP a tener en cuenta:

  • En el examen de políticas monetarias cuantitativas los americanos y los ingleses ya han aprobado y se están marchando con el diploma bajo el brazo al mundo de tipos más altos. Los españoles y los franceses parece que le hemos ganado la partida a los alemanes y por esto SuperMario se ha tirado a la piscina. Japón lleva 20 años repitiendo curso y está haciendo pócimas muy raras y Turquía y Brasil quieren entrar en la clase para aprender pero de momento están en la calle. Consecuencia: subidas de tipos de los anglosajones, aunque no se espera que sean algo dramático.
  • Estados Unidos ya va como una moto. El crecimiento medio de su economía desde 1999 es del 2% y en el tercer trimestre del 2014 fue del 5%. La caña de España…o la caña de Missouri…bueno, lo que quieran.
  • Experimentos japoneses. En 2014 el Nikkei subió un 7.1% pero con una caída del yen del 14%. Que difícil es torear en Japón. Piensan que los resultados del Abenomics (como el QE pero más a lo burro) se están notando en la economía pero con consecuencias algo extrañas. Es difícil de cuantificar (como siempre con Japón añado yo)
  • China. Les gusta bastante. Es cierto que el PIB no ha crecido como en años anteriores (que un 7% tampoco es moco de pavo) pero cuando tienes un banco central cargado de reservas (divisas, oro) una industria exportadora y un nivel de inversión sobre PIB que dobla al de los mercados desarrollados la cosa pinta bien.
  • Petróleo. Son muy positivos con la caída de los precios del petróleo y  piensan que puede aportar un crecimiento superior al 0.5% a la economía mundial. Muy interesante la disquisición que hicieron sobre si la caída del precio obedece a caída de demanda o a exceso de oferta. Es un exceso de oferta en toda regla y ese escenario no es malo (el otro si).
  • Grecia. Si la cosa acaba mal podría ser un shock para los mercados pero en modo alguno piensan que pueda devenir en un crash. Es un riesgo pero un riesgo controlado. No les quita el sueño.
  • QE Europeo, depreciación del euro en una economía que el 46% de los ingresos vienen de fuera de la Eurozona. Ventas arriba, márgenes arriba, BPA arriba acciones arriba.  Son positivos con las acciones europeas. “No te puedes poner delante de la FED” y ¡de Mario tampoco caray¡
  • Dólar, los ciclos de apreciación-depreciación del dólar son largoplacistas. La nueva tendencia alcista del dólar lleva poco tiempo en marcha por lo que si se cortase ya sería la más corta desde los años 70´. Dólar arriba.
  • Mercados emergentes: aquí se quedaron en claroscuro. Cuando el dólar es fuerte los emergentes caen, pero a la vez dijeron que hoy en día son economías fuertes, con poca deuda, poco déficit y con PIBs al alza. Si pero no…o no pero si.
  • Indicaron que le ven poco recorrido a la renta fija, aunque reconocieron que dijeron lo mismo el año pasado y la renta fija fue uno de los mejores activos.   Añado: dependerá de la inflación USA, si tienen que meterle caña a los tipos el Treasury sufrirá, si no larga vida al rey.

Luego les tocó el turno a los british y, como es lógico, nos vendieron la burra (sus fondos).

De los fondos que nos explicaron destacaría uno en concreto por la dificultad de replicar esa estrategia como inversor particular. El fondo es el JP Morgan Funds- Europe Equity Absolute Alpha Fund.

El nombre mola. Además del nombre estamos ante un fondo long/short, esto es tiene tanto posiciones largas (compradas, compras si crees que el activo va a subir) como cortas, vendidas (vendes si crees que el activo va a bajar). En un año ha dado un increíble 20.79% (esta rentabilidad para este tipo de estrategias  no direccionales es muy, muy alta). El fondo elimina en gran medida el riesgo de mercado y se mueve en una beta de -0.3 a 0.3 (na de na, una beta 1 equivaldría a replicar al mercado).  Para que se hagan una idea a finales de 2014 el fondo tenía una cartera con un 79.1% de la misma de acciones compradas y un 70.3% de acciones vendidas, lo que da una exposición neta al mercado del 8.8%. Si realmente estos tíos me sacan un 20% haciendo esto merecen un Nobel.  OJO al dato: el fondo no tiene track record (trayectoria, tengo que soltar algún palabro para que parezca que sé algo de esto) y eso es un hándicap bastante serio. Dicho lo anterior, para mí, tanto por la estrategia que desarrolla, como por el prestigio de JP Morgan, como por la rentabilidad del primer año es un fondo a seguir (si su cartera es más abultada mírense la serie en dólar cubierto… 35.000 bucks como ticket de entrada… ahí es nada).

Lo dicho: ideas claras y bien expuestas, un fondo diferente….y buen desayuno.

La semana que viene más. Buena inversión ¡¡

Invertir en Grecia: Cuerdos abstenerse

El post de hoy va a ser muy cortito y muy directo.

Es solo para inconscientes… o para valientes,

Para visionarios … o para zumbados,

Para alucinados … o para jugadores de casino.

En los últimos días varios comentarios relacionados con que probablemente hay que comprar Grecia porque la cosa se va a arreglar.

Cuando pregunto por qué saben que al final se arreglará me dicen “es que no queda otra…el guaperas griego hará el haragán con Frau Merkel y al final acordarán una moratoria y tiro porque me toca”.

Yo no tengo la menor idea de que pasará pero si se que hoy por hoy no pongo un duro de nadie en los mercados griegos.

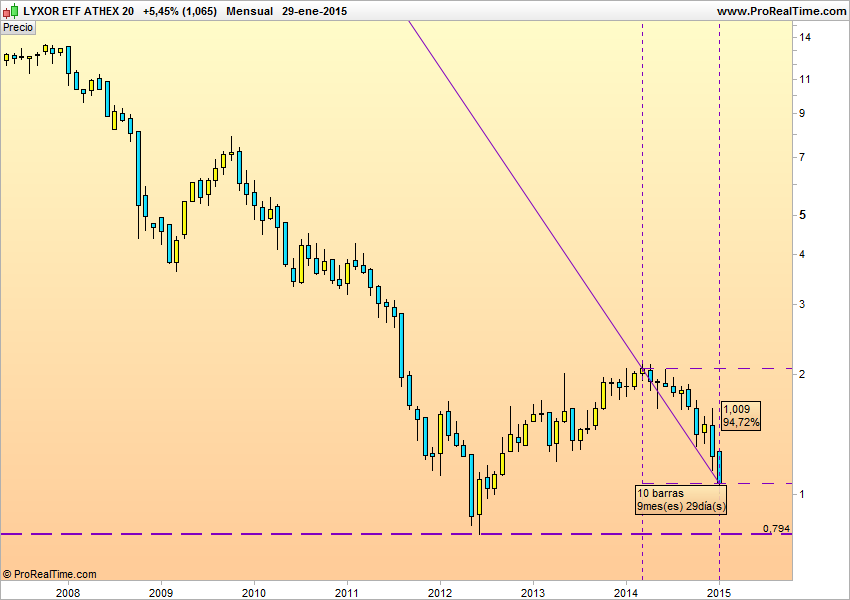
Por si alguno de ustedes pertenece a la segunda parte de las frases de la entradilla, es decir, valientes, zumbados o jugadores de casino les voy a dar una herramienta para comprar bolsa griega. Es un ETF el Lyxor Athex Large Cap que con 18 valores abarca el 85% del free float de la bolsa griega. Cotiza en la bolsa de París y es un ETF chungo con muy poco tamaño y muy poca negociación diaria (aprox 153 mio€ de tamaño y apenas 2 mio€ de negociación diaria)…ah…me olvidaba y una desviación estandard mensual -riesgo- del orden del 60%. Tipo ruleta francesa o algo por el estilo.

Mi opinión: en modo inversor pensar en poner el dinero en Grecia es una locura, en modo especulador es una especulación ¿intuitiva?  y en cualquier caso yo me plantearía pensar en lanzar un trade sobre Grecia si solo si:

a) se llega a un acuerdo serio con la UE y el FMI

b) llega al soporte del 2012 (momento chungo recuerden “el euro quiebra” “España sale del euro” y todas esas cosas). Si estás pensando comprar ya, piensa que hasta el soporte le queda un bonito 25% de recorrido, así que ándate con ojo.

La verdad es que entiendo las llamadas de estos días. Si por un decir, le da por darse la vuelta y llegar a los pobres máximos del 2014, que no son nada del otro jueves, la subida es del 94% (lo sé. Sé que no debía haberlo puesto porque ahora buena parte de mis queridos lectores se han puesto cachondos perdidos y no era la intención).

Resumen: No a invertir en Grecia. Pero NO de verdad. Y si solo si, eres un especulador que dejas a Gordon en pelotas de lo avariciosos que pueden ser tus trades pon el GRE en el punto de mira y espera que llegue al soporte del 2012 porque como dicen en la lotería: “no tenemos sueños baratos”.  Les dejo el chart del GRE en clave mensual (donde pone 94% no lo miren…pueden caer) que como siempre pueden ampliar clikcando.

Grecia

La semana que viene más. Buena inversión.

 PD: dedicado a mi buen amigo Miguel Angel que aunque estos dias le he insistido en que ni se le ocurra invertir en Grecia y él me ha dicho con algunas dudas que “vale, que seguro que tenía razón” sé que no me habrá hecho ni pxxx caso y a estas horas ya debe estar empapelado de GRE. Un abrazo chaval ¡¡ (y suerte)

¿Es hora de comprar petróleo? / Is it time to buy oil?

En los últimos días he recibido un aluvión de preguntas (y pregunta en forma de sugerencia eh pillines) sobre si hay que comprar petroleo. Las personas que me consultan me suelen hacer la pregunta y acto seguido se dan la respuesta para que les confirme su teoría.

Los grandes argumentos de peso que me suelen dar son tres:

  1. “Ha caído mucho”
  2. “Esta muy barato”
  3. “No puede caer más”

La realidad es que todos, en mayor o en menor medida somos ganduletes y  gustamos de ventilar decisiones de inversión con argumentos como los descritos que me recuerdan al gran Pedro Solbes (Ministro de Economia zapateril) que decía aquello de “la inflación es la que es” cuando, a diferencia de hoy, era alta.

Empiezo por contestar la pregunta: NO

Todavia no es hora de comprar petroleo. Why?

Porque no hay demanda suficiente para hacer que suba de precio. Les adjunto una información publicada ayer en la estupenda web  http:www.247wallst.com

«Crude Oil Inventory Soars by 10 Million Barrels

By Paul Ausick January 22, 2015 11:30 am EST

The U.S. Energy Information Administration (EIA) released its weekly petroleum status report Thursday morning. U.S. commercial crude inventories increased by a whopping 10.1 million barrels last week, maintaining a total U.S. commercial crude inventory of 397.9 million barrels, the second consecutive week at higher totals than at any time in at least 80 years. This week’s report was issued one day late due to the Martin Luther King Jr. holiday on Monday»

Mensaje: en Estados Unidos tienen inventarios  como no se han visto en 80 años. En la relación oferta/demanda que es al final lo que mueve el precio de las materias primas no parece que la demanda vaya a incrementarse en el corto plazo.

Y como bien saben soy fiel seguidor del análisis técnico. El cierre es de ayer –da igual porque hoy tambien cae-. Sin estudios de análisis técnico simplemente díganme si el petroleo ha girado al alza o está dando alguna muestra por pequeña que sea de giro inminente (grafico del USO vehículo que replica el barril West Texas) (como siempre puede ampliar clickando)

oil

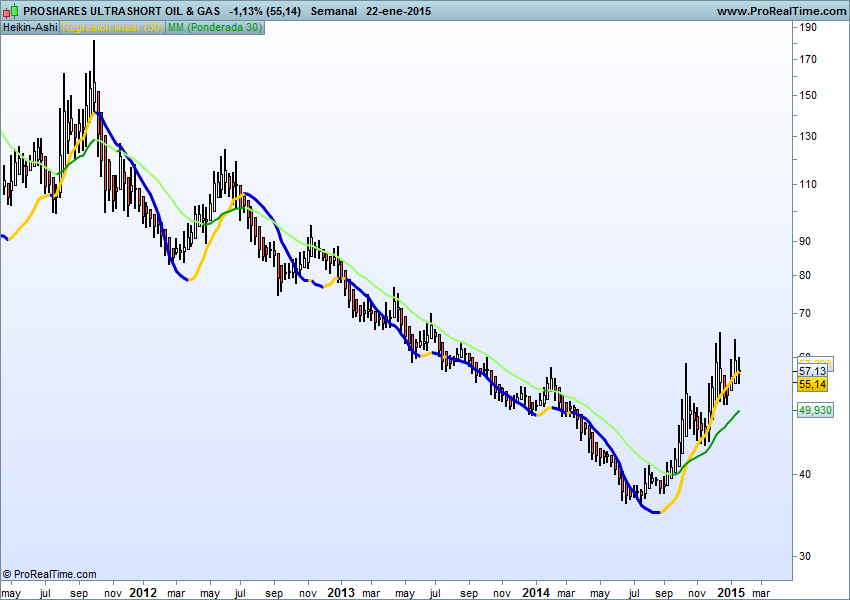
Mañana no se qué piensa hacer el petroleo, el técnico no anticipa el futuro, pero hoy se lo digo yo: bajar. El gráfico siguiente es el petroleo short, es decir, sube si el petroleo baja.

oil short

Usted ¿cúal eligiria? el que va p’arriba el que va p’abajo. Pues eso

Buen Draghi..perdón Buena Inversión quería decir. La semana que viene más.

Bolsa India: más y más y mucho más

Empecé el blog este año con predicciones 2015 y las casas de inversión nos decían cosas como:

Emergentes no, Europa si, Usa a ratos  y renta fija ni verla

 Yo es que estoy de un contrarían que muerdo y de momento (porque si la vida te puede cambiar en 10 minutos los mercados solo necesitan uno), la renta fija si, Usa de momento también y Europa, de momento ni verla (aunque Alemania haya crecido una barbaridad y el Dax esté a 30 puntitos de máximos históricos). Y como estoy en plan guerrero estoy poniendo la vista en otro apestado por las casas de inversión; los emergentes (es posible que esté como una regadera pero cada vez creo que la gestión tradicional por top down se equivoca bastante más que acierta).

La semana pasada ya les puse la foto del Taj Mahal y esta tambien va de indios.

El pasado julio ya les hablé de India “El siglo XXI será indio…”. Además de haber sido una de las mejores inversiones 2014 la cosa pinta bien. A las reformas de Modi (ver post de julio), hay que añadir algunas novedades de peso:

  • El banco central indio que por si no lo saben se llama RBI Reserve Bank of India ha bajado los tipos por sorpresa (las bajadas buenas son por sorpresa no estilo Draghi) en25 puntos básicos (un 0.25% para los de la cuenta de la vieja) hasta el 7.75% (quien los pillará eh…rentistas de plazo fijo…)
  • Pero a la vez ha hecho como Draghi y ha dicho que si hace falta hará más, pero como estos hacen sin decir, cuando dicen que harán son más creibles que los que dicen que harán pero luego no hacen ¿se me entiende no?
  •  Y con estos indios nunca se sabe. Si sus equipos han fichado a Anelka y a Materazzi (el del cabezazo de Zidane en la final del mundial) ¿Qué no podrán hacer con los tipos de interés?
  • Su objetivo de inflación es del 6% para 2016 y creen que podría estar por debajo, cosa que de hecho ahora mismo están (5%), aunque con mucha ayuda del petroleo. Han pasado en poco tiempo de más del 11% (año 2013) al 5% de finales 2014. Fiesta.
  • Y la caida del petróleo les va de miedo, son el tercer mayor importador de petróleo del mundo, cae inflación y cae déficit exterior. Más fiesta.

 Como invertir en India:

Para invertir en fondos me parece un estupendo producto el de los escoceses de Aberdeen con el Aberdeen Global Indian Equity Fund A2. OJO en dólares, ves pensando (si no lo has hecho ya) en pasar parte de tu cartera a dólares, ya vas tarde pero no tanto como te imaginas. Es un 5 estrellas Morningstar con una volatilidad anual (últimos tres años) del 18.01% y una rentabilidad media tres años del 21.86%, la cartera por fundamentales está cara con un P/E (prize / Earning) del 25.53 y un P/VTC (precio/valor teorico contable) de 3.55 veces pero a la vez su pronostico es de un incremento medio del beneficio por acción de 14.98% y un incremento del cash flow del 10.17% (fuente Morningstar). Su benchmark (comparativo) es el MSCI India. En el anterior post te recomendé Franklin que tambien lo hacen bien pero en emergentes se puede confiar plenamente en Aberdeen que como ya indiqué hace unos post han abierto oficina en España además.  La inversión mínima son 1.500 dólares, si tienes guita de verdad tienen una serie para institucional que ofrece comisiones más bajas (pero exige un kilito de entrada).

ETF, hay muchas opciones, solo dos ejemplos, la de normales y la de toritos.

Normales: (INDA) IShares MSCI India ETF, un bicho con 2 billion de patrimonio gestionado por los chicos de Black Rock. Nada que decir, te va a dar la rentabilidad del mercado y un pequeño cuponcillo. Tiene 65 empresas en cartera que en promedio todavía están más caras que en el Aberdeen con un P/E de 28.07 veces y un P/VTC de 6.01 veces (si no hay errores en la información, los Aberdeen están gestionando muy bien buscando valoraciones atractivas en un mercado carete).

Para toritos: (INDL) Direxionn Daily India 3x, aquí ni entro en composición. Multiplicas por tres el movimiento diario del índice. Digo lo de siempre: si vas a invertir en la India ólvidate de esto, si  a lo que vas es a especular en day o en swing entonces mola.

Por técnico no pinta de maravilla (ya subió una burrada el año anterior) pero no es bajista ni mucho menos y, con dificultades a corto plazo, puede seguir subiendo.

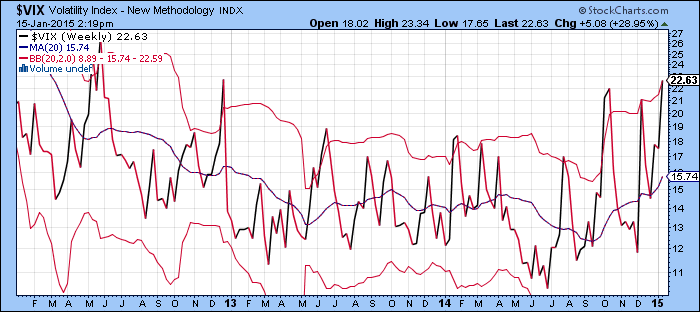
Hoy, como gráfico, prefiero poner un aviso a navegantes que es el VIX semanal  (índice de volatilidad o índice del miedo). Esta subiendo y está subiendo de forma consistente. Está tocando máximo de octubre 2014 que tambien es el techo del 2013.

Pasar, de momento no pasa na. Pero ojo avizor con la corrección USA. Si es una mera corrección buena ayuda para entrar, pero si es más que una corrección …(si USA cae me entra la risa de pensar que Europa tiene que subir solita…).

sc

La semana que viene más.

Buena inversión ¡¡

2014: winners and losers

Primer post de 2015. Hora de hacer balance y extraer conclusiones.

Los mercados que mejor se comportaron (categorías de fondos, fuente Morningstar):

  1. Bolsa India: +56.1%
  2. Bolsa Biotecnologia +48.8%
  3. Bolsa Indonesia: +40.4%

Los perros de 2014 fueron:

  1. Bolsa Rusia -38%
  2. Bolsa Europa del Este: -18.3%
  3. Bolsa Portugal: -13.6%

(perros es la denominación a los peores activos del año, viene de una estrategia de inversión llamada “los perros del Dow” de ninguna manera lo digo en sentido peyorativo)

images

Fuera de las megarentabilidades quiero dejarles una perla. Dentro de las categorías Morningstar de renta fija hay 9 categorías de fondos de renta fija (renta fija a largo plazo) con rentabilidades superiores al 20% y nada más y nada menos que 30 categorías de fondos de renta fija con rentabilidades superiores al 10%.  Los pronósticos erróneos sobre la renta fija han sido la mayor cagada  (sorry) equivocación de las casas de inversión en 2014.

Lo primero es que una vez más, a la mayor parte de las casas de inversión, al menos a las españolas se les han escapado los mejores mercados. Cuando se empezó a recomendar India ya llevaba una subida del 40%, Biotecnologia llevamos tiempo diciendo que está cara (en realidad hasta la Yellen lo dijo) y eso de Indonesia….está mu’lejos.

Y de la renta fija…je je (servidor incluido) era el apestado del 2014 y ha sido con muchíiiiisima diferencia la mejor inversión en términos de retorno-riesgo del año. Y ojo que 2015 pinta que, sin repetir el gloriosos 2014, podria aguantar el tipo a poco que la Fed haga el remolón y que Draghi se lance de una vez.

Más allá del análisis puntual de un año quiero compartir con ustedes otra relación de ganadores y perdedores en bolsa (aquí no juega la renta fija) . Pero esta vez a tres años (el método es la sencilla rentabilidad acumulada en interés simple):

Los campeones a tres años son:

  1. Bolsa Biotecnologia +180.33%
  2. Bolsa Sector Salud +100.44%
  3. Bolsa USA large cap blend +76.36%
  4. Bolsa India +74.85%
  5. Bolsa sector tecnología. +64.87%

Los perros a tres años son:

  1. Bolsa sector metales preciosos -56.76%
  2. Bolsa Rusa -31.59%
  3. Bolsa Brasil -23.10%
  4. Bolsa materias primas diversificado -22.93%
  5. Bolsa recursos naturales -18.50%

La conclusión no es dar la orden inmediata para comprar metales preciosos y vender la biotecnología. Pero si es bueno, de tanto en cuanto, hacer estos ejercicios y recordar que regresión a la media manda y que nada sube ni baja eternamente (no en categorías globales de activos, lo digo por el pesaó de turno que sacará que si Terra, que si Lehman etc).

La semana próxima más.

Buena inversión ¡¡