Predicciones 2015

Ultimo post del año.

En los outlooks para el 2015 de las principales casas de inversión estoy leyendo cosas muy parecidas en todas partes y algunas casi calcadas a las que se publicaron en 2014 (lo bueno de ser analista es como cada día dices cosas nuevas nadie se acuerda de lo de hace un año, je je):

  • el activo que mejor se va a comportar es la bolsa, se esperan BPA del 7-8% en las empresas americanas y subidas del S&P 500 de ese orden.
  • atención a los bonos porque con las subidas de tipos van a sufrir caídas en precio. Tambien decían esto el año pasado (y yo tambien lo reconozco) y resulta que el Treasury americano a largo plazo ha dado más del 23%….si es que somos unos linces de la inversión…
  • Se recomienda en general Europa porque por valoraciones es más atractiva que Estados Unidos y en especial España porque ya ha hecho las reformas (si a esto se le llama hacer las reformas no me imagino como están el resto) y Alemania como economía exportadora se va a ver muy beneficiada de una moneda barata (Alemania queridos no exporta cosas baratas, exporta valor añadido y nadie se acuerda ya que con el potentísimo marco alemán exportaba mucho más que nosotros con la pela o los portugueses con los escudos)
  • Tambien se recomienda Japón (y otro año más con un mercado que es muy esquivo para cogerle el punto)

Como eso de anticipar el futuro siempre ha sido cosa difícil me voy a centrar en lo que si creo que van a ser los puntos clave que debemos controlar este año:
Yellen

Yellen:

Nos ha dicho hace pocos días que subidas de tipos como muy pronto en Abril. La reunión es además el 28 y 29 de abril, esto es,  tenemos un cuatrimestre completo  tranquilo. La siguiente reunión será en junio y no me extrañaría que en función de cómo vayan las cosas en abril haga un pase torero y nos pongamos en junio sin tocar los tipos y ya puestos se espere hasta el inicio del curso escolar en septiembre. Y aunque suba tipos, tambien dijo que “monetary policy will still be very accommodative for a long time”, vamos que la idea que tiene hoy es que los subirá porque toca pero que tranquis que la cosa no irá a mayores.

Cisne negro: La Fed no va a fallar, pero tiene un riesgo  grande. En una situación de pleno empleo como la que están consiguiendo (la semana pasada tanto desempleo semanal como desempleo de larga duración mucho mejores de los niveles esperados) podrian empezar a darse tensiones inflacionistas y ahí si que no les quedaría otra que subir tipos con más fuerza.

Opinión: tranquilidad por parte de la Fed salvo que el pleno empleo de lugar a incrementos de la inflación (que realmente no se esperan). Les dejo el grafico del futuro del bono americano a 10 años. Hoy por hoy de bajista no tiene nada.
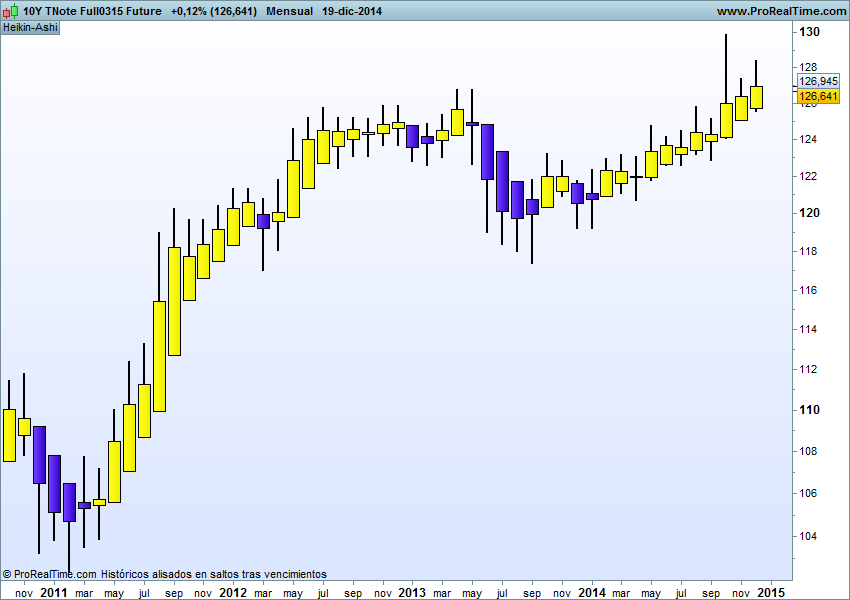
bono usa

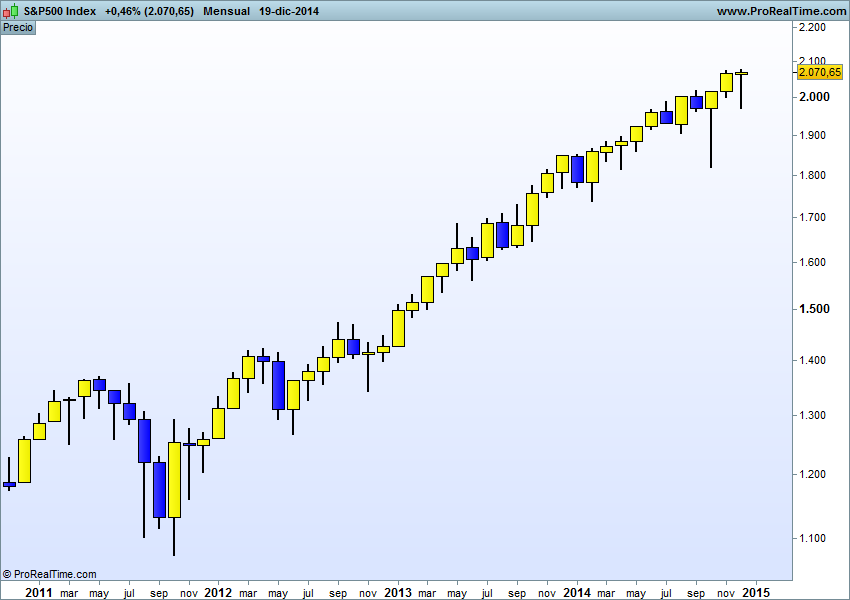
El S&P tambien va como una moto:

sp

Draghi:

Carisimo Mario, no te están dejando opciones. Casi se puede decir que hay consenso en el mercado para que Draghi lance un programa de expansión monetaria y se lie a comprar bonos de empresas y de gobiernos. La baja demanda del programa de TLTROS (123.000 millones contra 400.000 esperados) no le deja muchas más opciones. La gran cuestión es si comprar bonos en economías que tienen un problema de demanda va a tener un efecto positivo o simplemente se va a crear otra bomba financiera para el futuro.

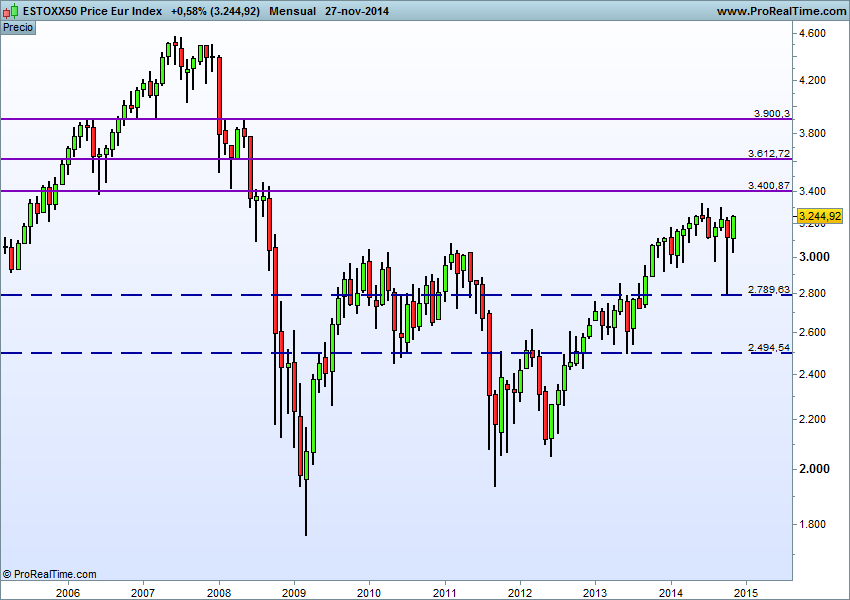
Opinión. Copiar las políticas americanas cuando su economía es mucho más flexible y dinámica no creo que nos vaya a dar sus mismos resultados pero lo cierto es que si Mario lanza un QE las bolsas y los bonos de la zona euro lo agradecerán y las oportunidades hay que cogerlas sin dudarlo. El Eurostoxx está ahí renqueante
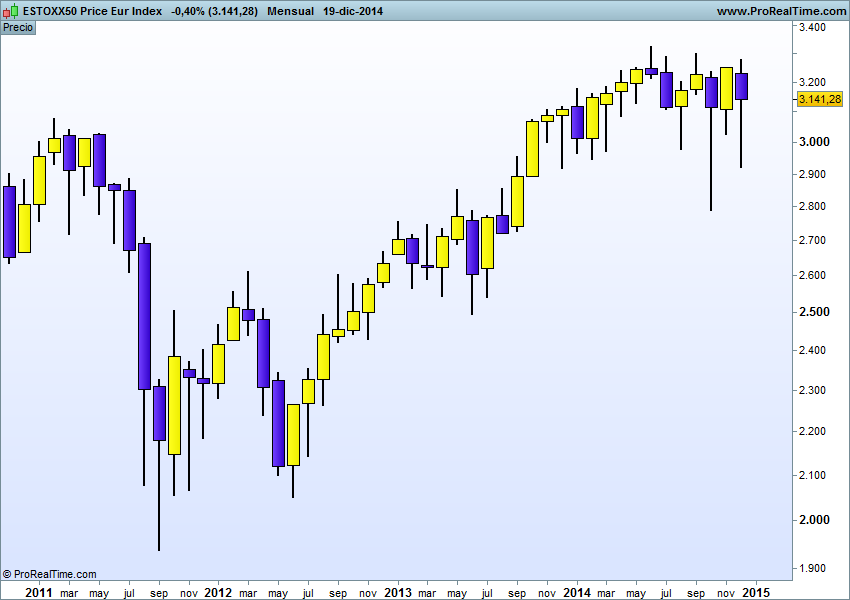
eurostoxx

El Bund (bono aleman a 10 años tampoco baja la guardia)
bund

Rusia:

Es una de las grandes economías emergentes. Hoy en dia lo que no se gana en el campo de batalla se gana en los despachos y entre los americanos y los saudíes –imponiendo un precio del barril de petroleo por los suelos- los están hundiendo. Pero ojo porque el jefe de Rusia no era Registrador en Santa Pola como otros, sino espia del KGB y además es especialista en artes marciales y cuando enfrente tienes un perfil así, puede pasar de todo.

Opinión: a mi personalmente la situación de Rusia y lo que hace el Estado Islamico me acojona bastante.  Una cosa es tratar con una crisis económica convencional que por dura que sea hay maneras de combatirla, y otra cosa son situaciones no convencionales y violentas. Ojo con Rusia y ojo con la tercera guerra mundial con los grupos radicales islámicos que para algunos geoestrategas ya ha empezado y no sabemos cómo combatirla más allá de bajar el precio del petroleo.

Deflación

El IPC mundial va a ser en 2014 del 3.3% cuando el promedio de los últimos veinte años es del 6%.  No se si estamos entrando en un nuevo paradigma pero se le parece: invertir en un mundo sin inflación. En España según Funcas el IPC 2014 será negativo de un 0.8% y esperan empezar 2015 con la misma tónica.

Opinión: caso de confirmarse este escenario tenemos tipos de interés bajos para tiempo y para sorpresa de muchos los bonos a largo plazo seguirían siendo un activo más que interesante.

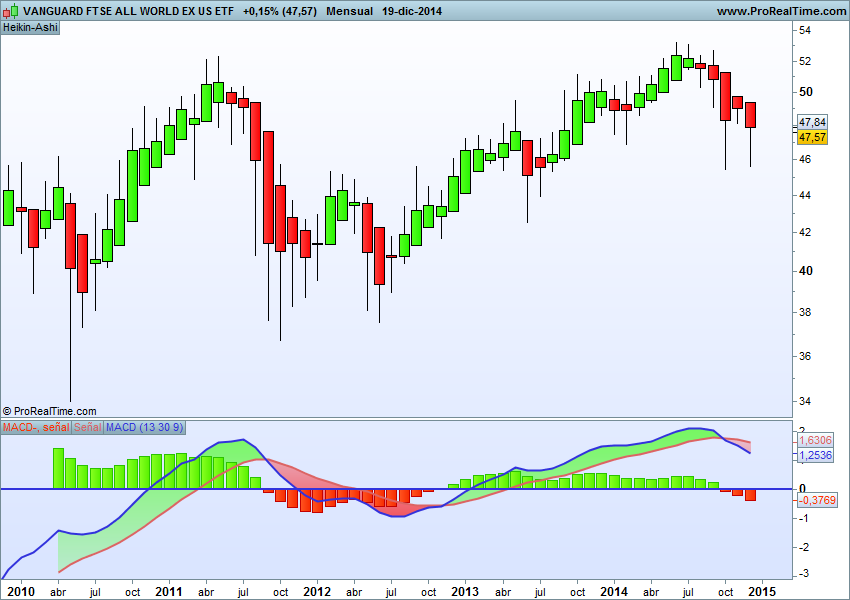
A continuación gráfico de las bolsas mundiales sin USA. La cosa pinta más a corrección que a subida. Pero en fin, es epoca de buenos deseos.
mundo sin usa

Conclusión.

Mola bastante: La macro americana es buena y su banco central va a  seguir apoyando el crecimiento. Aunque el mercado de acciones americano no esté barato tampoco está especialmente caro. Tanto S&P como Dow como Nasdaq siguen siendo alcistas. Russel lleva todo un año en lateral sin dar ninguna alegría.

Mola: China-Asia-Pacífico (con Japón aparte). Están creciendo  fuerte y de la misma forma que comen con palillos y el año lo empiezan en otras fechas su ciclo economico y financiero va por otros derroteros. Si China sigue tirando es una zona para tener en cuenta.

Puede molar: Zona Euro si Draghi se lanza a fabricar pasta de verdad.

Sorpresa molona: deuda a largo americana si Yellen se hace la remolona. No volverá a dar el 23% pero si da ¿un 7%? por un decir, yo ya firmo.

No mola:  no veo recorrido ni en High Yield ni en Tips.

Las apuestas contrarían: todos estamos cansados de decir que hay que comprar un activo cuando cae fuerte de precio: Rusia, petroleo y oro (que no levanta cabeza). Para valientes.

Dicho lo anterior tambien decirles que por técnico no se ve el horizonte tan claro como por fundamentales. Con la excepción de los grandes índices americanos lo que hay son bastantes formaciones detecho y una evidente pérdida de momento, así que en lo que a mi respecta toca esperar un poco para ver como empieza el año y que sentimiento se respira.

Tambien coinciden las grandes gestoras que “2015 va a ser un año muy volátil”, y yo tambien lo creo. Tipos cero, crisis que se arregla pero que en el fondo no se arregla, partidos políticos de extrema izquierda y de extrema derecha en Europa tocando el poder (Syriza, Podemos y el Frente Nacional en Francia), petroleo, rusos, Estado Islámico….desde luego no nos va a faltar la música para marcarnos un buen baile, pero si tenemos que bailar, bailemos primero en estas fiestas y dejemos los meneos financieros para más adelante.

Feliz 2015 ¡¡
CAC 40 ¿cambio de tendencia u oportunidad de trading?

Esta semana les expondré un punto de situación sobre el mercado europeo a través de uno de sus grandes índices y a la vez una oportunidad de trading en canal.

El CAC 40 es el principal índice de Francia. Agrupa a las 40 mayores empresas por capitalización bursátil. Lo conforman joyas tales como Total, como Sanofi, como BNP Paribas…

Por otra parte el CAC 40, con un 30% aprox tiene el segundo peso más importante en el Eurostoxx 50 (50 mayores valores de la zona euro). El mayor contribuidor al Eurostoxx como se imaginan es el primo Zumosolen.

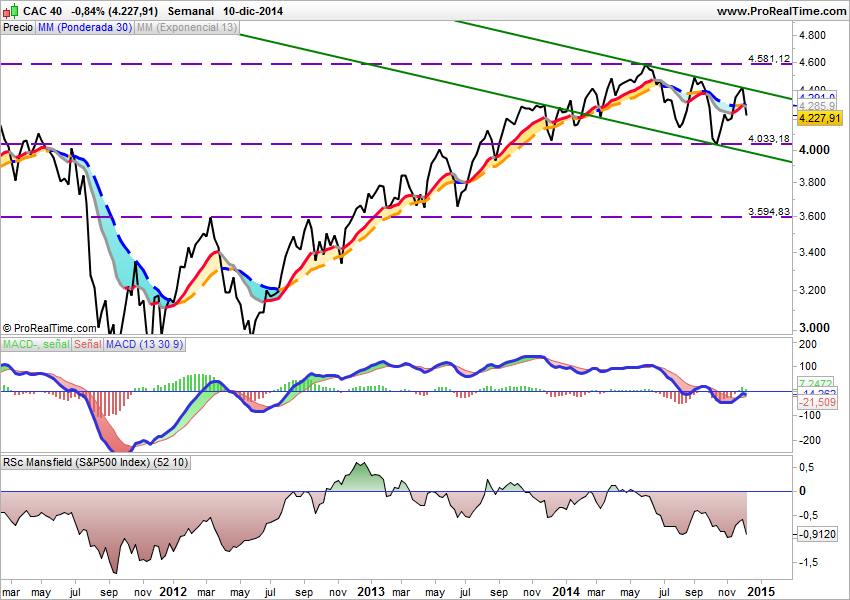
Del análisis del grafico largoplacista en marco temporal semanal se extraen dos conclusiones (puede ampliar clickando):

CAC 40 diseñado por www.prorealtime.com

1. El Cac 40 ha girado y en este momento marca inicio de tendencia bajista.

Y con esto no quiero decir que el mundo se acabe y que la bolsa europea vaya a caer fuerte. Mientras SuperMario esté por ahí puede pasar de todo y hasta rebotar al alza si de una vez decide enseñarnos la pasta (ver post de hace unas semanas). Pero hoy –y repito lo de hoy- puedo decir de forma objetiva que con tres máximos decrecientes la bolsa francesa ha girado a la baja. Ojo al dato.

  1. Que está formando un precioso canal que es una de las mejores opciones para hacer swing trading.

Caso de confirmarse la figura que nos muestra el gráfico el índice se nos puede caer hasta los 4.000 puntos aprox, que además tiene el componente psicológico de los números redondos, y si rebota tiene una bonita resistencia en la línea decreciente formada por los tres máximos.

Y ahora viene lo importante  ¿cómo demonios me pongo a hacer trading sobre el CAC 40?

Si operas habitualmente con futuros o con CfDs y te sientes confortable para aquí de leer porque ya sabes de qué va la cosa (y si no lo sabes y operas con productos apalancados tienes un problema serio).

Para el común de los mortales: ETFs / fondos cotizados

Bebedores de té verde y manzanilla: a través de ETF que replican el movimiento del CAC tanto al alza como a la baja (Ojo recuerda que a la baja es replica diaria).

CAC/ Lyxor CAC 40 estás comprando un tracking error del 0.01% (na de na) eso no hay un fondo de inversión en el mundo que lo consiga y además a precio de rebajas: un 0.25% anual.

SHC/ Lyxor Short CAC 40,lo mismo que el anterior pero corto. Sube si el índice cae. Insisto en recordarte que como todos los productos short y apalancados es réplica diaria.

Bebedores compulsivos de café expresso y gin tonics de marcas raras y tónicas aún más raras:

ETFs apalancados: replican por dos el movimiento diario del índice.

LVC / Lyxor Leverage Cac 40 para abrir largos

BX4/ Lyxor XBear CAC 40

Para quien no los conozca Lyxor es la casa de ETFs del grupo Société Generale y a mi juicio y a pesar de la réplica sintética lo hacen muy bien (para evitar sospechas quede claro que esto no es un publirreportaje…pero vamos, que tampoco me cierro en banda si quieren invitarme un fin de semana a París con cena en La Tour d’Argent).

Bonne Chance ¡¡

Las diez reglas de oro de Hugh Young para invertir en bolsa

Ayer acudí a la presentación que nos ofreció la gestora de fondos Aberdeen en Barcelona, que de la mano de Ana Guzmán han abierto oficina en España.

Para empezar nos brindaron una “interesante” presentación de renta fija.

Los profesionales ya saben perfectamente porqué el “interesante” va entrecomillado. Una presentación profesional de renta fija es tan amena como ver en una noche de insomnio un documental en La 2 sobre “La influencia del cobalto en el mecanismo vasoconstrictor de los roedores”.  Además en inglés pero el problema es que era en inglés hablado… por un inglés.

images

Cuando vas a una presentación en inglés pero el ponente es francés,  alemán o noruego, la cosa va bien, se les pilla todo. Pero cuando  un inglés (con  ligero acento cockney además) tiene la insana ocurrencia de hablarnos en inglés la cosa se complica. Pasados los 10 minutos de rigor en que el cerebro asimila que este inglés no habla como las noticias de la BBC vas cogiendo la onda. La presentación trataba sobre renta fija emergente (una de mis clases de activos favorita) pero cuando ves que les mola todo…incluida Argentina (les prometo que salío Argentina y cuando vi «sustainable debt» flipé un poco) y también  incluida Rusia (the questión is when, dijo el tio) mi entusiasmo inicial quedó un poco diluido. Ojo, los que saben son ellos, no yo, y si les gustan los bonos argentinos y, cuando sea el momento, rusos, pues habrá que seguirlos.

Dicho lo anterior Aberdeen es una gestora top a nivel europeo y en mercados emergentes la tocan, siguen 70 paises emergentes, tienen 1.000 compañias analizadas y 133 billions en activos emergentes bajo gestión.

Nos regalaron un librito que quiero compartir con ustedes y que lleva algunas pinceladas de sabiduría. Es un decálogo para invertir en bolsa de uno de sus gestores estrella Hugh Young.

Muy resumido:

  1. El trato a los accionistas minoritarios. Cuando analizas una empresa debes preguntarte ¿Quién la controla? Y seguidamente ¿confías en ellos? Me viene al pelo una de las máximas de Warren Buffet “no puedes hacer buenos negocios con una mala persona”.
  2. Recuerda que las empresas son negocios de personas y no de activos. Las compañías sin las personas no valen nada y, a largo plazo, predecir el comportamiento de una empresa es esencialmente evaluar la calidad de sus personas.
  3. La fortaleza del balance es clave. La mayoría de empresas que fracasan lo hacen por una mala gestión del balance. Yo añado: nada más cierto, la caja manda y no el beneficio neto que muchas veces es una entelequia.
  4. Entiende lo que estás comprando. Me quedo con lo que dice Young al final: si algo parece demasiado bueno para ser verdad, probablemente así sea (no creo que sea la mejor traducción posible pero así lo han puesto. Se entiende bien no obstante).
  5. Recela del exceso de ambición. Deberías dudar ante los delirios de grandeza.
  6. Piensa a largo plazo. Evita ponerte nervioso con las noticias del día a día ya que las oscilaciones del precio a corto plazo son, en su mayoría insustanciales
  7. Los índices son herramientas de medición, no de confección de carteras. Para batir al índice debes desviarte de él (que tomen nota los gestores hispanos).
  8. Aprovéchate del comportamiento irracional. La hipótesis de la eficiencia de los mercados carece de sentido. Los mercados están movidos por humanos y los humanos son irracionales. Piensa en una caída del 20% en el precio de una acción como lo harías en las rebajas del 20% de un gran almacén: una oportunidad de comprar barato (si Young pensaba así con Enron o con Lehman…se quedó con el almacén entero)
  9. Haz tu propio análisis: Sin duda querrás mantenerte por delante del rebaño y eso implica hacer tus propios análisis.
  10. Céntrate en sectores en los que sea posible disponer de una ventaja competitiva sostenible. Algunas industrias genera mayores beneficios económicos que otras (Mr Young, no sabe como me suena esto al “economic moat” de Buffet)

Es un decálogo fácil de seguir y que comparto al 100% sobre todo en analizar la fortaleza del balance (pregúntale a tu asesor de inversiones por algo tan simple como el fondo de maniobra de la empresa que te está recomendando) si te responde “es una buena empresa, no te preocupes” no tiene ni flores. A partir de ahí entrar en la evolución del cash flow libre, del Roce, del Ebitda etc etc es física cuántica. Donde no le deben hacer caso al 100% es en el consejo de ir a las rebajas cuando un valor cae fuerte. Si es una acción de calidad si, sin duda. Si es un chicharro, cuidadín. Los que nos gusta el análisis técnico decimos que no se coge un cuchillo cuando cae: te acabas cortando.

Además de este librito y como muestra de agradecimiento nos regalaron….una toalla de baño…es de bien nacidos ser agradecido, pero…Ana… ¿regalar una toalla de baño a asesores de inversión?

Buena inversión ¡¡

Caro Draghi; show us the money

Estamos viviendo historia.

El monetarismo extremo tiene el control absoluto de la realidad económica. Si años atrás me hubiesen dicho que escucharía al presidente de un banco central decir que hay que reactivar la inflación “tan rápido como sea posible” no me lo hubiese creído. Esto lo ha dicho Mario Draghi no hace mucho. Antaño el objetivo era el inverso: reducir la inflación.

Las grandes economías del mundo están fabricando dinero a chorros:

  • La Fed ha finalizado el QE `pero ha dicho algo así como que “los tipos se mantendrán en los niveles actuales durante un periodo considerable después del fin del QE”.
  • En China han bajado los tipos por sorpresa. Desde 2012 no bajaban los tipos de interés.
  • En Japón ya van por la enésima expansión monetaria
  • Draghi amaga (whatever it takes, recuerda) pero aún no ha sacado el bazooka monetario. Junker (el mismo de Lux Leaks) ha anunciado un plan de inversión de 300.000 millones de euros para reactivar el crecimiento en Europa y crear empleo (del que el grandísimo Niño Becerra ha dicho que es la versión 2.0 del Plan E de Zapatero).
  • Hoy mismo se ha sabido que los estados federales alemanes han presentado el dato de inflación más bajo de los últimos cinco años…

Caro Mario ¿que más necesitas para enseñarnos la pasta?

Mario SHOW US THE MONEY, para lo cual pudiera ser (iba a decirles “es posible”, “es probable” etc.) pero con el chico Martini hay que utilizar siempre el potencial…pottrebe essere..

Vamos a hacer un ejercicio de visualizar el futuro y pensar algunos escenarios para el Eurostoxx 50 en caso de que si. Y en caso de que no.

Si es que SI (líneas continuas por encima del precio actual), mi apuesta seria una subida entre los 3400 y los 3.600, hablamos de un +5% a un +12%. Buena es. Eso sería un sí rotundo.

Si es un si estilo Draghi; rango lateral, pelín arriba pelín abajo, no en vano estamos en zona de resistencia. Nada nuevo bajo el sol.

Si con todo lo que está pasando y la presión que tiene –hasta Alemania va a querer expansión monetaria con esta inflación- es que NO ahí las tortas van a ser buenas: de entrada nos vamos a mínimos de octubre y eso se llama -14% y –escenario improbable- si hace mucho el burro a mínimo de junio -23%.

 Eurostoxx 1

Creo que a Super Mario no le quedan muchas opciones y tiene que dar un mensaje real no solo de palabrita del niño Jesús y un mensaje real es….enseñarnos la pasta.

Buena inversión ¡¡

El best seller de los fondos: M&G Optimal Income

El fondo internacional con mayor patrimonio en España es el M&G Optimal Income de Richard Woolnough (que difícil de pronunciar esos “ough”). Su patrimonio en España supera los 4.400 millones de euros (fuente Funds People noviembre 2014).  Le saca muchísima diferencia al segundo fondo internacional que es el BGF Euro Short Term Duration Bond que está rozando los 2.000 millones.

M&G Investments

Hay varias posibilidades de por qué es el fondo internacional de mayor patrimonio en España:

  1. por el buen hacer de Richard y su equipo
  2. por el conocido efecto rebaño de los asesores financiero (donde va Vicente va la gente y si la cosa va mal no quedo como un bobo)
  3. o por el buen marketing de M&G

Como veremos a continuación, yo diría que al 85% por lo primero. Lo hacen muy bien.

El marketing de M&G… no lo puedo valorar, aunque no hay mejor márketing que una buena performance (rentabilidad, es que hoy estoy en modo private banker y tengo que soltar algún palabro).

Y lo del efecto rebaño sin duda. Los selectores de fondos de los bancos se van mirando por el rabillo del ojo y lo que hacen unos lo hacen otros. Luego lo ponen en la short list (lista reducida de fondos recomendados) para que se la aprendan sus banqueros privados (créanme que alguno no tiene ni idea de las tripas del fondo, recomienda la lista que les dan  estilo papagayo y fuera). Y si la cosa acaba saliendo mal ya sabe: mal de muchos….

La serie que vamos a ver es la A-H en euros. Es un fondo calificado como mixto defensivo global y si es seguidor del blog sabrá que los mixtos son los fondos que más me gustan  para los inversores de a pie (ver el post “el jab de las finanzas”).

 Que destacaría de este fondo:

  • Es muy defensivo. Aunque por estatutos tenga que tener un minimo del 50% en renta fija, prácticamente toda la cartera es renta fija. Y gana pelas.
  • Es bueno de forma consistente: la rentabilidad anualizada de los últimos cinco años es del 8.19% y de los últimos tres del 8.63%
  • Gestionan de verdad, no es un buy & hold (comprar y mantener) tan habitual por nuestros lares, utiliza estrategias long/short (posiciones largas direccionales y venta en descubierto) y hoy en dia tiene muy poca exposición a la renta variable.
  • Rentabilidad/Riesgo excelente: el promedio últimos tres años es del 4.51% desviacion estándar vs 8.08% rentabilidad (media aritmética eso si, no geométrica que es la buena).
  • Comisión razonable (por el larguero pero razonable) para una gestión de este nivel: gastos corrientes 1.44%

 Siendo bueno algunos aspectos que merecen su control (en caso que esté invertido):

  • La cartera de renta fija cierto es que presenta baja sensibilidad a los tipos pero tambien es de media-baja calidad crediticia. Gana dinero -además de la buena gestión que ha demostrado a lo largo del tiempo-  porque compra bonos que por rating y vencimiento tienen que pagar cupón
  • La rentabilidad de los últimos doce meses ha caído a la mitad de la rentabilidad de los últimos tres años anualizadas: un 4.49% contra un 8.63%. El 4.49% sigue siendo muy buena…pero es la mitad y quizá es un aviso que cada vez les cuesta más exprimir la maquina.
  • En los últimos meses se está desviando –para mal- de su referencia (benchmark): en el año está un -6.43% por debajo del benchmark e incluso lo está haciendo peor que su categoría, un 0.55% . Mala señal. What’s going on with the return Richard?

 El comportamiento del fondo ha sido excelente aunque lleva unos meses flojeras y convendría ver que hace Mr. Woolonough para salir del bache.

A priori no parece excesivamente preocupante y diría que va a seguir siendo un fondo estrella para el inversor conservador : con tipos del bono a cinco años a poco más del 1% y el diez años ligerísimamente por encima del 2.00%  poca competencia van a tener los mixtos bien gestionados. Y esté lo está.

Buena inversión¡¡

Vente a Alemania Pepe (aunque el DAX se la pegue)

En el 71 Pedro Lazaga nos obsequió con una película que forma parte del mejor landismo: “Vente a Alemania Pepe” (aunque seria del todo injusto olvidarse de José Sacristán, Ferrandis y tantos otros) y lo de que la historia se repite debe ser verdad. En los años 60 y 70 tuvieron que ir a trabajar miles de españoles y hoy en dia ya hay más de 50.000 compatriotras trabajando en el país de la Volkswagen porque ésta, su tierra, no les ha ofrecido más que paro y corrupción.

Vente_a_Alemania_Pepe-592021765-large

Y yo miro hacia Alemania y más allá de las andanzas del mejor entrenador de futbol del mundo (Kaiser Pep) veo una economía que, con todo, va muy bien pero a la vez veo un mercado financiero renqueante.

¿Y por qué me preocupa la bolsa alemana?

Porque es el corazón de Europa (UK es otra peli distinta) y si el DAX va mal no habrá forma humana que el Eurostoxx vaya bien y si el Eurostoxx no va bien sus fondos “Europa” y sus productos estructurados Eurostoxx que ya le están colocando tampoco iran bien (por qué ya se los están colocando verdad, signo claro de un proceso distributivo).

Despues de la coña vamos a ver un poco de análisis serio:

La producción económica se está ralentizando pero las finanzas publicas van como un tiro:

  • Acaban de colocar  bonos a largo plazo con rentabilidad negativa (una pequeña emisión de poco más de 900 millones de bonos ligados inflación vto 2030 a una TIR del  -0.12). No me pregunten sobre esto de emitir bonos a largo plazo con rentabilidad negativa porque no le acaba de entrar a mi magín.
  • Se prevé la privatización de algunos aeropuertos como el Munich, Colonia y quizá algún otro (y recuerden que aunque tengan el doble de población que España tienen la mitad de aeropuertos)… digo yo si la Merkel nos podría privatizar tambien el aeropuerto de Castellón, el de Córdoba, el de Logroño y algunos más (y que no se me enfaden los lectores de estas ciudades, es que lo que no puede ser no puede ser)
  • También  se especula con la venta de paquetes propiedad del estado de Deutsche Telekom y Deutsche Post cifrándose un ingreso conjunto que puede ir en función de lo que vendan de los 15.000 a los 35.000 (incluyendo aeropuertos)
  • Si vende lo anterior en 2015 no habrá déficit publico, habrá superávit. Si algún dirigente político español ve esto le dará un patatús : superavit público (aunque alguno pensaria que mejor, así el trinque queda más disimulado).
  • Los cinco sabios (cinco instituciones económicas más prestigiosas de Alemania) prevén un crecimiento de la economía menor del esperado: del 1.9% que esperaban al 1.2% y para 2015 un 1.00%. OJO esto no es bueno pero no es dramático. Quizá sea el new normal europeo (la nueva normalidad) y nuestras economias no vayan a crecer en mucho años por encima del 2.00%; entonces el trabajo de fondo estará en sanear las finanzas públicas como han hecho (y siguen haciendo) los alemanes y donde tanto recorrido tenemos todavia los PIGS.

El DAX (indice alemán) desprende tufillo a oso

El DAX ya está prácticamente en modo bajista (al menos ha formado un techo con todas las de la ley) y la caida hasta los minimos de octubre zona del los 8350 para mi está cantada  y eso es un paseo a la baja de un 9.5% aprox. A partir de ahí el aspecto que tiene es: bien de entrar en un  rango lateral entre los 8.500 y los 10.500 y ahí podria estar mucho tiempo, bien formar caidas para las que tiene soportes cada 500 puntos aprox. Para romper por arriba tendria  que ayudar el BCE.

dax

Si el DAX no tira el Eurostoxx no tira (y ello no es óbice para que los hispanos o los italiani nos desacoplemos y nuestras bolsas suban, hasta Portugal -el pais que tiene toda su economia con el cartel de “se vende”- podria dar una sorpresa, pero ni los amentes de la paella, ni los de los espagueti ni los del bacalaó vamos a darle alegria al Eurostoxx.

Conclusión: o SuperMario se saca de la manga otro “whatever it takes” y poniendo pasta de la de verdad porque el rollo de chico Martini de amagar y no dar ya no cuela; o 2015 se presenta muy peludo. Peludo en versión oso, porque como bien saben el oso representa un mercado bajista.

Cuidense.


Invertir a la defensiva: Guggenheim Defensive Equity ETF

Más allá de vaticinar si la bolsa va  seguir subiendo o va a corregir, esta semana les voy a hablar de un EFT que forma parte de esa corriente arrolladora que es el Smart Beta .

El vehículo de inversión es el Guggenheim Defensive Equity ETF y ¿por qué me gusta?

Me gusta porque nos permite tomar exposición a la renta variable americana pero con empresas defensivas. Si la cosa fuese mal –y puede ir mal- van a caer menos que el mercado; es decir, podemos mantener exposición a bolsa –recuerda que estar fuera los mejores días te quita muchísima rentabilidad- pero con coraza por si pintan bastos.

El Defensive replica un índice que es el Sabrient Defensive Equity Index, esto es lo que dice la propia compañía de su índice:

«Sabrient’s Defensive Equity Index creates a more intriguing version of a defensive portfolio than the traditional approach that focuses solely upon
low-beta, non-cyclical, ‘steady-Eddy’ stocks’.»  Scott Martindale /Senior Managing Director / Sabrient Systems, LLC

Como ves el Sabrient Defensive no sigue un enfoque tradicional de inversión, sino que busca bajas betas y acciones estables pocos sujetas al ciclo ¿eso se puede hacer?

La respuesta es el Guggenheim Defensive. Tecnicamente hablando lo hacen (datos a 30 septiembre):

  • P/E de 15.4x cuando el mercado está rondando las 25-26 veces (veces que pagas beneficios)
  • P/BV, precio valor en libros en 1.9x (veces que el precio supone el valor teorico contable)
  • Beta de la cartera: 0.64
  • Alfa del 2.75
  • Desviación estándar del 9.00%.

 La clave aquí es la Beta. Recordar que la beta mide la sensibilidad de la rentabilidad de un activo financiero en relación a la rentabilidad del mercado en cotiza. Partamos de la base que la rentabilidad del mercado es 1 por definición. Si un activo tiene una beta de 1.10, su movimiento será en promedio –al alza y a la baja- un 10% superior al mercado y si la beta es del 0.9, ídem pero el movimiento será inferior al mercado.

En el caso que nos ocupa la (increíble) beta que han conseguido los de Sabrient en su índice es del 0.64, es decir, si el mercado cae un 10%, la cartera del Defensive caerá –en promedio insisto- un 6.4%.

Lógicamente también ocurrirá lo mismo cuando la bolsa suba y subirá menos que el índice…pero es a lo que queremos jugar si invertimos a través de este vehículo: bajo riesgo dentro de la clase de activo más riesgosa (no cuento las materias primas) y en el mercado bursátil más dinámico del mundo.

Os dejo el enlace al fact sheet (ficha comercial)

http://guggenheiminvestments.com/products/etf/def

Conclusión: si estoy en el quiero y no puedo, y me gustaría mantener mi exposición en bolsa USA pero con el freno de mano puesto, con este ETF tengo una opción de baja volatilidad y baja beta. Si el mercado cae esta cartera también cae…pero un 36% menos (en promedio siempre insisto, soy un pesao pero la Beta no es un dogma sagrado que se cumple en cualquier caso y todas las ocasiones).

Decir que en los últimos cinco años ha dado una rentabilidad anualizada del 15.88% y que tiene una comisión muy superior a los ETF “simples” (algo lógico cuando hay un trabajo detrás). Los costes totales son del 0.74% cuando si quiero comprar el S&P 500 a través del Spy estaré pagando un 0.09%, pero el Defensive me ofrece otra cosa como hemos visto y sesga la cartera a posiciones de menor riesgo que el índice general (S&P 500).

Adjunto el gráfico del ETF que, como no podia ser de otra manera, es muy parecido al resto de gráficos americanos. Sigue habiendo tendencia alcista pero a la vez hay perdida de momento y tenemos la duda de si está formando un techo. Y ante la duda…(no seas guarrete) fondos o ETFs defensivos.

defensive

Recordaros que esto no es una recomendación de compra, sino simplemente una idea de inversión sobre vehículos muy poco conocidos en nuestros lares como son los ETF y más aún si cabe con los Smart Beta.

Buena inversión¡

Inmobiliaria Colonial: oportunidad especulativa a corto

Esta semana os voy a mostrar un posible swing sobre Colonial.

Primero de todo y como soy de la vieja escuela, por especulativa que sea la operación me gusta saber donde estoy.

Colonial es una de las grandes empresas patrimonialistas europeas, tiene una cartera inmobiliaria de 5.582 millones de euros y, a priori, está formada por activos de calidad. Ubicaciones en Barcelona, en Madrid y en Paris y cuando ves las direcciones pues malo no es; nombres como Avenida Diagonal o Vía Augusta en Barcelona y Alcalá  y Ortega y Gasset en Madrid entre otras ubicaciones.

Vamos, que por negocio no compite con el Pocero de Seseña. La estructura accionarial tampoco es mala con Villar Mir a la cabeza con el 24% de la compañía (aunque está vendiendo algún paquete), el fondo soberano de Qatar en segundo lugar con el 13%, el banco andorrano Morabanc con el 7% y el grupo Santos de Colombia con casi otro 7%. Por aquí seguimos yendo bien: a estos no les gusta perder ni al parchis y cuando te subes al mismo tren que los que ganan…

En cuanto a números…pues que quieren que les diga, una gran empresa que se está rehaciendo pero con cosas muy interesantes, la cartera de activos tiene cargas por menos del 50% de su valor de tasación (LTV 45.2%) y la empresa está cotizando por debajo de su valor en libros (2.817 millones  fondos propios con capitalización bursátil 1.700 aprox).

Si me creo la recuperación de España y que los activos de calidad van a subir….casi casi que me la tendría que mirar como inversión. Pero hoy no va de eso, hoy va de lanzar un swing con objetivo rentabilidad 7%  y stop del 3.5% (risk to reward 2/1), el stop se puede ajustar más si se quiere … pero cuando los stops van muy pelaos ya se sabe lo que pasa: te salta el stop y luego pasa lo que habías planeado. Si la estrategia funciona, como siempre, se puede aplicar trailing stop.

Les adjunto gráfico que pueden ampliar clickando. La estrategia consistiría en abrir si solo si rompe resistencia más cercana en 0.546 con objetivo en 0.58/0.59 aprox. Insisto en lo de abrir si rompe la resistencia más cercana de forma consistente (o nos esperamos que la rompa o abrimos con stop de compra) estamos especulando con una small no perdamos eso de vista.

 colonial

Let´s be careful out there ¡¡

La bolsa americana ofrece poco (al menos por fundamentales)

La gran incógnita con la que vivimos últimamente todos los que nos dedicamos a esto de invertir es si las caídas recientes son una corrección o un cambio de tendencia.

¿Qui lo sa?

Una forma de valorar –en términos relativos- en qué punto estamos es a través del PER Shiller (en USA lo verá como Shiller P/E). De forma muy sintética:

El P/E o Price Earning Ratio es el cociente de dividir el precio de la acción por el beneficio neto por acción (o si quiere la capitalización bursátil entre el beneficio neto de la empresa) y nos dice “cuántas veces pagamos beneficios”. En general, a menor P/E mejor. A menor PER podemos esperar -ceteris paribus- una mayor rentabilidad de nuestra inversión (la inversa del PER es la rentabilidad).

Lo anterior no es un axioma, ni siquiera una norma. Hay empresas con PER bajos (utilizo indistintamente PER y P/E para que te familiarices con ambos términos) que son malas inversiones y empresas con PER altos que son buenas inversiones.

El PER además presenta una serie de problemas que hacen que no sea un indicador perfecto: el beneficio es una magnitud teórica que depende de los principios contables que se apliquen en cada país (por no entrar en casos de mangarrufas tipo Gowex, Pescanova etc.) y hay que tomar un beneficio que, o bien ya es pasado: el beneficio histórico, o bien es una proyección: el beneficio futuro. Si ya tenemos dudas sobre el beneficio declarado sobre el futuro ni te cuento.

En cualquier caso, es una forma fácil y rápida de tener una idea de si estamos pagando un precio razonable o barato o si estamos pagando caro. No me quiero extender pero un uso correcto del P/E implicaría la comparación con el PER histórico, con el sectorial, con el de mercado y con los tipos de interés lo que permite calcular el llamado Earning Yield Gap (y no lo desarrollo porque no me quiero extender y hoy hay Champions).

El profesor de Yale Robert Shiller, premio Nóbel de economía para más señas, desarrollo un P/E muy interesante que es el PER Shiller. Lo que hace es tomar diez años como base de cálculo y no un solo año y ajustar por inflación los beneficios de cada año. Es una herramienta muy bien diseñada.

  • El promedio del PER Shiller es de 16.6x
  • Hoy (octubre 2014) está en 25x

Los extremos históricos desde que se calcula son 4.8x el más bajo y 44.2x el más alto

El PER Shiller está un 50.6% por encima de su nivel medio y ello implica un retorno anual esperado aprox. del 1.3%. Malo.

Interpretación:

El mercado  americano no presenta argumentos para seguir subiendo por valoración. Aún menos si pensamos en un entorno con tipos al alza. El retorno que ofrece es muy bajo y ello es augurio de que antes o después se pondrá en precio y corregirá. La clave es él cuando y sobre él cuando nunca me mojo: no tengo superpoderes para vislumbrar el futuro. Confesarles no obstante que tengo mis dudas que la FED suba tipos de verdad: no está la cosa para bromas.

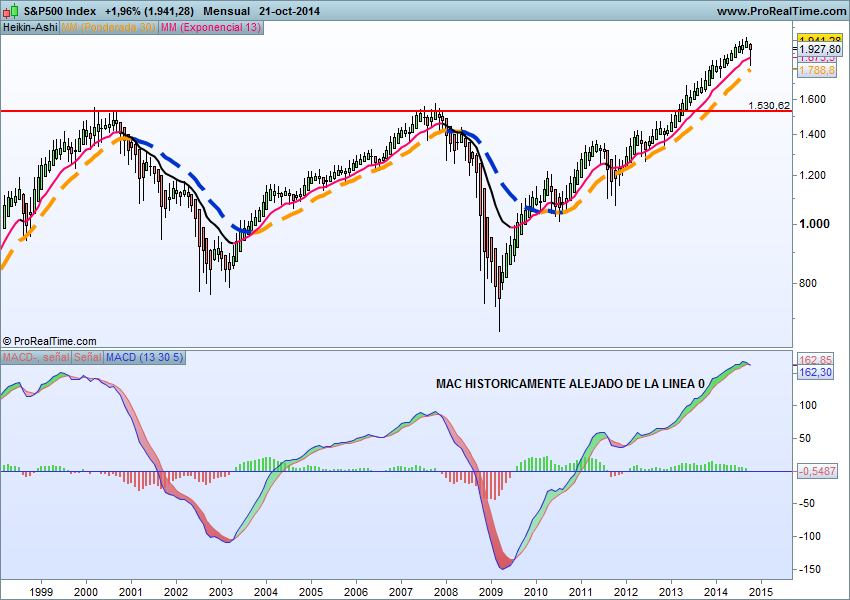
Les dejo un gráfico mensual con velas heikin ashi. Viendo el gráfico no aparecen especiales motivos de preocupación (puede ampliar clickando)

SP Macd

Quizás y en relación al análisis que nos ofrece el PER Shiller un indicio (pero debo reconocer que un indicio de poco peso, al final acabas viendo lo que buscas): el indicador Macd –convergencia divergencia de medias móviles- está en niveles históricamente altos. Y ni que sea por reversión a la media…..

Let´s be careful out there ¡¡

SMART BETA: La tercera via

Esta semana el post va a cargo de mi buen amigo Rafa Fuentes que es colega de profesión y tambien es planificador financiero certificado. Nos va a hablar de la que para mi, va a ser sin duda la gran revolución de la industria de inversión en los próximos años: Smart Beta.

Hoy mismo el Ibex ha caido un 3.59% y en el mes ya va más del 9.00% (lo siento Luis no te recomendé cortos y mira…), hoy he visto saltar muchisimos stops y la duda es: si la renta variable se pone bajista y con tipos de interés al 0% ¿donde invertimos? (no se me asusten que hay alternativas)

Os invito a leer el artículo de Rafael. Es un artículo serio y profesional que nos va a dar algunas pistas de qué es eso de la Smart Beta.

!!Muchas Gracias Rafa¡¡

Rafael Borja Fuentes Díaz

European Financial Planner

  SMART BETA . La tercera vía

  En la revolucionaria década de los setenta, Barr Rosenberg Asociates realizaron unos atrevidos experimentos para aquella época, estableciendo múltiples combinaciones entre los principales factores de las inversiones financieras buscando mejorar la rentabilidad de las mismas, creando lo que en su momento se denominaron productos de “ beta biónica”. Esta es la piedra filosofal   sobre la que se ha construído lo que hoy conocemos bajo el epígrafe de estrategias de Smart Beta , o Beta inteligente , Beta alternativa, entre otras acepciones y que está removiendo los cimientos clásicos de la Gestión de Carteras.

Smart beta

 Las estrategias de Smart Beta o de Beta inteligente, han dejado de ser una moda pasajera y dentro del interesante e inteligente universo de los ETFs ya mueven volúmenes muy considerables: 400 billones en dólares USA a nivel mundial y el 19 % de todos los ETF  que se negocian en Estados Unidos pertenecen a la categoría de Beta Inteligente. En los últimos años, uno de cada cuatro nuevos productos de ETF (ETP) pertenecen a la familia de Smart Beta.

 ¿Cuál es la clave de su éxito? ¿Es sólo una brillante idea de marketing perfectamente diseñada para captar ingentes volúmenes de recursos ? La verdad es que el término anglosajón “ Smart “ vende mucho y sí lo aderezamos con el argumento comercial de estrategias de gestión que permiten obtener mejores retornos con menor nivel de riesgo, nos encontramos con un producto perfecto a priori, que en base a su filosofía conceptual seduciría a cualquier inversor. Los detractores de estas estrategias que están viendo cómo reducen sus volúmenes de contratación, se defienden reafirmando que ellos son partidarios de Smart Alfa; expresando que la única forma de batir sistemáticamente al mercado obedece a la habilidad, expertise y talento de sus gestores; además todavía no disponemos de una serie histórica suficiente prolongada en el tiempo que avale con datos contrastados todas las bondades de estas estrategias; ya que realmente, sólo empezamos a disponer datos desde inicios del año 2.011.

 Las estructuras de Smart Beta, a las que yo personalmente prefiero denominarlas de Beta estratégica, construyen carteras de vehículos de inversión cómo son los ETFs, estableciendo nuevos criterios y esquemas con el objetivo de obtener mayor rentabilidad conjugando un menor nivel de riesgo que la que obtendríamos en carteras construídas en las que los valores se ponderan por su capitalización de mercado. Nuestros osados amigos de la Hermandad de la Beta Estratégica desafían la Teoría de Gestión de Carteras del Maestro Jedi Harry Markowitz sobre la que ha asentado la línea de pensamiento clásico del mundo financiero y que nos convencieron que para lograr una mayor rentabilidad hay que asumir un mayor nivel de riesgo; sin embargo, hoy la experiencia demuestra que esto es cierto pero sólo a corto plazo, pero a largo plazo no es así. Les invito a hacer las siguientes reflexiones ¿ son los valores que más ponderan por capitalización en un índice los que más rentabilidad y menos riesgo proporcionan a una cartera o a un índice? ¿ son los títulos con menor volatilidad los que menos retorno proporcionan ? o acaso ¿las acciones con mayor rentabilidad por dividendo son las que más rentabilidad proporcionan a lo largo del tiempo ?la respuestas a todas estas preguntas es que la realidad nos demuestra que esto no es así. Mayor ponderación, no implica mayor rentabilidad ni mayor o menor nivel de riesgo ni de rentabilidad por dividendo de forma sistemática.

Las estrategias de Beta Inteligente intentan optimizar lo mejor de la Gestión Activa que siempre pretende batir al Mercado junto con la equilibrada mentalidad de la Gestión Pasiva. Y encuentran en los ETFs el mejor vehículo para ser implementados.

 Ante el contrastado éxito de este tipo de estrategias de ETFs, sobre todo en el caso de la bolsa USA; Morningstar ha publicado hace pocos días una magnífica guía que recomiendo a todos aquellos que estén interesados sobre este tipo de productos que siguen estrategias de Smart Beta y en el que ha establecido una división taxonómica, detectando tres grandes categorías que agrupan a los principales estilos de esta modalidad de gestión :

Orientados a Rentabilidad (Value, Growth, Tamaño, Momentum, Calidad…), Orientados a Riesgo ( Mínima Volatilidad / Varianza, Beta Baja/ Alta, Ponderación por Riesgo ) y Otros (MultiActivos, De Igual Ponderación, …).

 Mi recomendación sobre los ETFs de Beta estratégica es que son muy adecuados para determinados mercados y determinados momentos; por eso es crucial conocerlos muy a fondo, tal y cómo recomiendo siempre con cualquier activo que contrato o en el que sugiero invertir.

Los ETFs de Beta estratégica contienen comisiones un poco más elevadas de las que encontramos en los ETFs tradicionales; pero sus resultados en el mercado norteamericano confirman de forma sistemática que pueden ofrecer a sus inversores obtener mejores retornos que en los vehículos tradicionales.

 Finalmente, quisiera concluir afirmando que la aparición en el panorama de la gestión de carteras es una noticia magnífica y muy positiva para todos: tanto inversores particulares cómo profesionales de este apasionante mundo de las finanzas. ¿Por qué? porque va a obligar a efectuar una selección natural de forma que los productos de Gestión Activa que no proporcionan valor añadido real a sus clientes,  desaparezcan y al mismo tiempo, aquellos vehículos de inversión de Gestión Pasiva eficientes tengan que ser más económicos en materia de comisiones para competir con esta tercera vía que se abre con las estrategias de Beta estratégica.