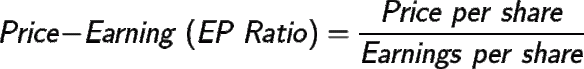Pánico comprador

Hemos empezado el año pendientes de los 20.000 del Dow Jones, del impacto del Brexit, del discurso de Trump, de las enajenaciones de Piqué con los árbitros y también, de forma extraña, se ha desencadenado una desaforada entrega de premios a Cristiano Ronaldo cuando el gran “culpable” de los éxitos del Madrid es Sergio Ramos. Es el marketing quillo; el portugués lo tiene y tu no.

En nuestro mundo, el de las inversiones, me decía un experto  de los que respeto que hay “pánico comprador”. Hay miedo a quedarse fuera del superciclo alcista. Y parece que es así. Todo el mundo apuesta por activos de riesgo. Es lo que dicta el sentido común:

  • Políticas monetarias expansivas Duracell (y duran y duran…)
  • Crecimiento mundial
  • Pleno empleo en Estados Unidos, Alemania y Japón
  • Crisis de los Pigs bajo control (o eso dicen)
  • PMIs arriba (índice de gestores de compras, refleja salud de la industria y es un indicador líder)
  • Aumento serio del crédito bancario (por encima de la barrera clave del 5%)
  • Beneficios empresariales al alza: en el S&P 500 se espera un BPA (beneficio por acción) superior al 3.5% para el 4T 2016 (en el 3T fue del 4.5%)
  • Subidas de precio del inmobiliario en Europa y Asia (en EEUU lleva mucho tiempo subiendo)
  • Normalización del precio del petróleo
  • Sentimiento alcista bursátil fuerte (43.6% bullish cuando la media histórica es el 38.5%)

Y ¿qué recomiendan las casas de inversión? Renta variable. Sin dudar. Poca renta fija salvo high yield americano (bonos especulativos que ofrecen altos cupones). Para los más sofisticados largos en dólar y cortos en yen, yuan y libra. Y también materias primas básicas que acompañen al ciclo (acero, cobre, estaño, níquel).

Y de los riesgos ¿qué? Me dirán con razón;

  • Inestabilidad política en Europa (elecciones en Alemania, en Francia, en Italia)
  • Gobierno de ocurrencias de Trump
  • Referéndum en Cataluña (que al Deutsche le preocupa más que el Brexit parece ser)
  • Terrorismo
  • Inflación…

Quédense con este último.

Jugando a ser adivino (aunque odio las predicciones) vamos a pensar en un escenario central en el que en Alemania y en Francia siguen mandando partidos de bien, de gente sensata que diría Mariano. Italia no juega. Trump puede ser un cisne blanco en lo económico (políticas fiscales expansivas, crecimiento, reindustrialización), el precio del petróleo sigue subiendo, hay pleno empleo, hay más consumo, hay más inversión, todo esto tiene por fuerza que generar inflación. Además, factor muy (pongan varios muy) importante: hay más crédito por lo que es más que factible que aumente la velocidad del dinero (ver mi  post de 12 de noviembre de 2015 “¿Subirá tipos la Fed en diciembre?”  https://angelfaustino.com/2015/11/12/subira-tipos-la-fed-en-diciembre-yes-it-will-do-it/) y qué pasaría si la inflación empieza a subir de verdad. Pues que nos tendían que cortar la moneydroga con la que llevamos bastantes años dopados y mire usted, es que el mono es muy difícil de superar. En roman paladino; seguramente no será en 2017 pero más pronto que tarde volveremos a una economía normalizada en la que haya inflación y por lo tanto los bancos centrales no pueden estar fabricando dinero todos los días y cuando eso pase ya hablaremos (en el mundo de Buffet cuando los bancos centrales no le den a la imprenta bajará la marea y veremos entonces quien estaba desnudo).

Para mí uno de los temas estrella de 2017-2018 será la lucha entre la Fed y Trump en relación a las subidas de tipos: cuántas y en qué magnitud. Al tiempo.

En el corto rabioso no me parece que debamos temer una inflación alta y 2017 apunta muy bullish (alcista) salvo en un aspecto que me preocupa bastante: las valoraciones.

El ratio Cape de Shiller (anualización de 10 años con beneficios ajustados), está en un ya muy peligroso multiplicador de 28.2x veces. Un 69% superior a su media histórica. El PER (ordinario) de nuestro Ibex está en más de 21x veces cuando su promedio está en las 15x veces. Lo mismo Eurostoxx 50 con otro PER superior a 21x veces y del S&P 500 ya se está pagando más de 25x veces beneficios.

En clave inversor y con visión general de mercado quien entre ahora entra caro. La estadística nos muestra, se analice el estudio que se analice, que comprar caro suele ser una mala inversión. Cuidado con decidir rotar hoy de la renta fija a la bolsa sin más y en proporciones inadecuadas. Las valoraciones del mercado en global no acompañan.

En plan especulador nada que decir, si hay tendencia hay campo para el trend trading y tanto da que la tendencia sea alcista como bajista ¿hay tendencia? Si. Pues a especular.

Mi sugerencia para la mayoría de ustedes (inversores a medio y largo) es que, aún siendo un defensor de los ETF y de la gestión pasiva, toca pasar al stock picking (selección de valores concretos, no índices ni  sectores) y de la inversión en valor (más que nunca).

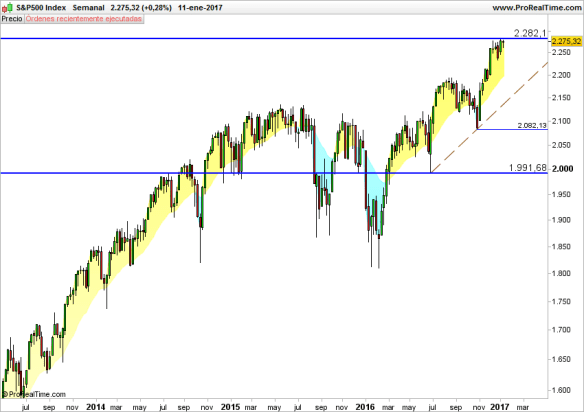
Decia para los especuladores que si hay tendencia, pues a especular ¿hay tendencia?
sp-enero

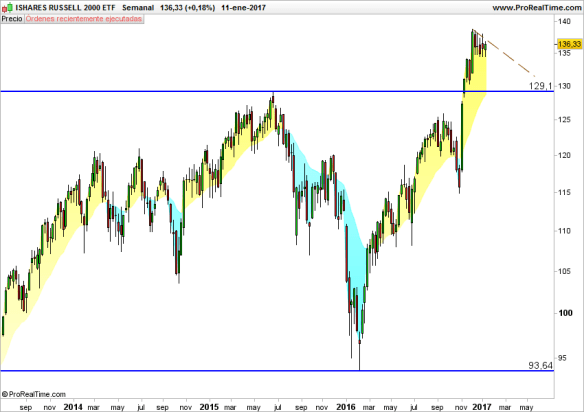
Pero ojo, en el Russell 2000 (small y mid cap) vemos que hay pérdida de momento y que le toca corregir. Ya lo dije antes de Navidad:bendita corrección para abrir largos y aprovechar el Trumpolín que pueda venir.
russell-enero

Sigan al Russell, suele ser anticipatorio del movimiento de las bolsas americanas.

Buena Inversión.


Bolsa italiana: inversión contrarian

¿Quién recomienda invertir en Italia? Nadie que yo sepa. Lo que toca es el DAX que con la depreciación del euro se puede ir al infinito y más allá, bolsa americana que con el “Trumpolin” están entusiasmados, en la CNBC ya hablan de los 40.000 puntos del Dow (“Will the Dow hit 40k under Trump? “) y los gestores españoles ¿qué recomienda? Pues España hombre, que es lo que conocen y dicen que está barata, que ya tenemos gobierno serio y que somos la reserva espiritual de occidente.

colisseo

Reconozco que gracias a mi paso profesional por un banco italiano y haber pasado épocas ahí tengo una ventaja: los conozco un poco. Cuando nos hablan de Italia lo primero que nos viene a la cabeza es la simpatía de Benigni, las salidas de tono de Berlusconi, las Mama Chico….Italia queridos lectores, es un G-7 y tiene un 40% del país aprox (Piamonte, Lombardia, Véneto,Emilia Romagna, Toscana) entre las zonas más ricas y productivas de Europa: Benetton, Luxottica, Geox, Fiat, Barilla, Brembo, Piaggio, Costa Cruceros y si…también las Mama Chico de Mediaset-Tele Cinco; todas marcas de primer orden.

A lo que voy, lo que nos dicen los gurús de la inversión en valor es (entre otros): activos con poca atención del público y que estén baratos. El Ftse Mib cotiza a 15.50x veces PER aprox (P/E) y tiene un Precio/Valor contable (P/B) de 1.02x. Quizá no sea una bolsa muy barata pero desde luego no está cara y no la recomienda ninguna casa de inversión (al menos no las grandes). Criterios claros pues para fijarse en este mercado.

Problema número 1: los bancos. Ciertamente la banca italiana está tiritando pero no podemos invertir en función de lo que ya sabemos, porque lo que ya sabemos….ya está descontado.

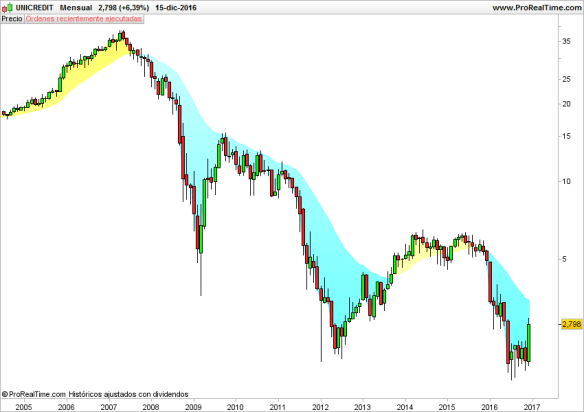
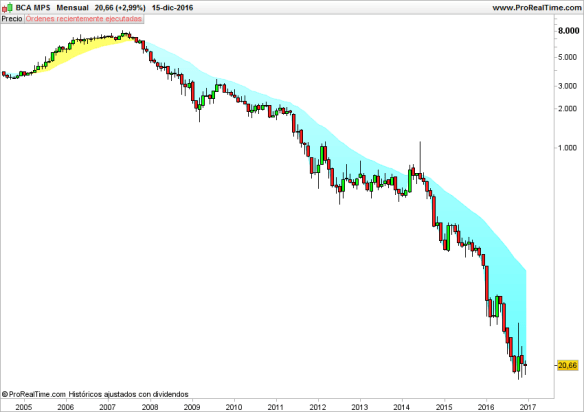
Mire los gráficos, en marco temporal mensual de Unicredito (quinta empresa del Mib por cierto por ponderación) y del quebrado Monte Paschi. ¿Pueden caer más? Por poder pueden, pero cuando uno lleva batacazos del 90% desde máximos es que todos los males posibles (salvo la quiebra y desaparición) ya están descontados.

Unicredit: caida de un 93% desde máximos

unicredit

Monte Paschi: caida de un 99.75% desde máximos.

montepaschi

Problema número 2: el político, dimisión de Renzi, reforma constitucional, Beppe Grillo y salida del Euro…. Y dos huevos duros. Ni caso. Italia lleva 63 gobiernos en 70 años. Italia pasó de ser un país del Eje (Alemania, Italia y Japón), a ser un país aliado de Estados Unidos en un plis plas, de hecho la Unión Europea se forjó en los Tratados de Roma. Unos artistas de la negociación los italianos. Y en cuanto a la salida del euro, ni lo piensan. Del euro podrían salir, si quieren, los del norte, los protestantes: alemanes, holandeses, austriacos, finlandeses. Pero los católicos del sur, ni hablar, ni españoles, ni portugueses, ni griegos, ni franceses (que aunque les moleste están más cercanos a nuestra liga que a de los rubios del norte). Pues lo dicho, que no hay problema político por mucho que los titulares de la prensa exageren hasta la saciedad.

Destaco los bancos, porque si la premisa de que el riesgo bancos está ya muy descontado, y tenemos en cuenta que el sector de más peso del Mib40 es el financiero con el 33% del índice la cosa podría pintar muy bien.

Para invertir en Italia:

Evidente que si invierte en Eurostoxx ya tiene cierta exposición a Italia (poca eso sí, Italia pondera por detrás de Francia, Alemania y España;Italia no llega al 8% del Eurostoxx50)

Inversión directa en acciones; tiene desde aseguradoras como Generali, autopistas como Atlantia, petroleras como Eni, etc

Fondos: diversas opciones; Axa dentro de la familia de los Framlington que son fondos muy bien gestionados, a Fidelity, Schroeders, Credit Suisse y Pioneer entre las grandes casas de inversión.

ETF: tiene ETF en euros simple y apalancados (replica dos veces el movimiento) y si usted ya es un Messi de las finanzas y quiere jugar con la divisa tiene ETF sobre Italia en dólar americano, en pound y en suizo (yo me olvidaría del juego de las divisas pero me consta que buena parte de mis lectores tienen verdadera pasión con el forex).

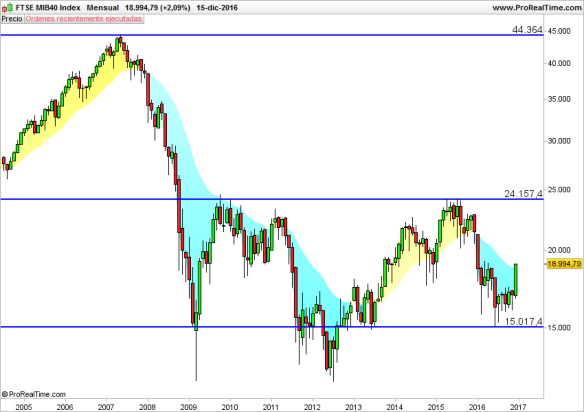
Vean en el gráfico del FTSE MIB que este mes ya hay un fuerte rebote, tiene margen de casi un 27% hasta llegar a una resistencia seria y ya no quiero pensar en la siguiente porque es levantar castillos en el aire. El gráfico ideal seria una corrección hasta media vela aprox para rebotar y buscar los 24.000 puntos

ftse-mib

Este es el último post del año. Les deseo que pasen unas buenas fiestas y mis mejores deseos para ustedes y sus familias el 2017.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.

Invertir en Defensa da dinero (y mucho)

Sumario:

  • El sector de defensa muestra una gran fortaleza y una tendencia alcista indiscutible
  • El efecto Trump y la inestabilidad geopolítica apuntan a que seguirá siendo muy rentable
  • Muy accesible a través de tres ETFs que cotizan en dólar americano


En mi post del 19 de Noviembre del año anterior “¿Se puede ganar dinero con el miedo” ya traté este sector. Vuelvo sobre el mismo porque tiene un aspecto formidable para invertir y apunta a que va a seguir generando muy buenos rendimientos.

Antes de seguir un aviso: es un sector que desde un enfoque moral y ético da asquito, así que si la cosa le repugna (con toda la razón del mundo) le sugiero que no siga leyendo. Mi punto de vista es que todos somos personas responsables y cada uno decide que hacer con su dinero.

El hecho es que la victoria de los republicanos ha dado fuerza a las bolsas americanas y dentro de éstas, un sector que está mostrando una fortaleza insultante es el de defensa.

Para quien valore  invertir en dicho sector dos opciones:

  • Inversión directa en acciones
  • Inversión vehiculizada en ETFs

Vía fondos de inversión no he sabido encontrar nada en clave europea y en EEUU un solo fondo; el Fidelity Select Defense & Aerospace Fund del que no tengo noticias que se comercialice en Europa.

Los lectores habituales saben que mi vehículo de inversión favorito son los ETFs y hoy les voy a mostrar tres buenas opciones para tomar exposición al sector defensa (sin ningún orden):

ITA/ IShares U.S. Aerospace & Defense ETF.

El índice que replica es el Dow Jones U.S.Select Aerospace & Defense Index. Los gastos del ETF son del 0.44% y tiene 37 valore en cartera. P/E del 18.95x y Precio/VTC de 3.54x veces. En un año lleva más de un 19% y cinco años anualizado el 20.48% anual (esto es rentabilidad Buffet). Principales posiciones: Boeing, United Technologies, Lockheed Martin, General Dynamics, Raytheon y Northrop Grumman.

PPA/Powershares Aerospace & Defense Portfolio ETF .

Replica el Spade Defense Index.  Los gastos del ETF son del 0.64% y tiene 50 valores en cartera. También da un P/E del 19x y un Precio /VTC de 3.95x. En cinco años anualizado la rentabilidad es del 20.45% anual. Sus principales posiciones son Honeywell, Boeing, United Technologies, Lockheed Martin, General Dynamics, Raytheon y Northrop Grumman

XAR/SPDR S&P Aerospace & Defense ETF.

Si le pregunto qué índice replica lo sabe…si hombre, está en el nombre del ETF; el índice es  el S&P Aerospace & Defense Select Industry. Es el más barato con unos costes del 0.35% y en cinco años también ha dado más de un 20% anualizado (20.78%). Tiene 35 valores en cartera y sus principales posiciones son Taser, Rockwell, General Dynamics, L-3 Communications, Boeing, Northrop, y B/E Aerospace. Solo apuntar que por menos de lo que le cobra un fondo de inversión monetario toma exposición a 35 compañías que cotizan en la bolsa americana.

Saben que soy averso a predecir el futuro, pero mucho me temo que a estas empresas no les va a faltar el trabajo y sus carteras de pedidos van a estar bien llenas. ¿Motivos? Los que quiera. Siempre ha habido guerras y amenazas en el mundo y siempre las habrá.

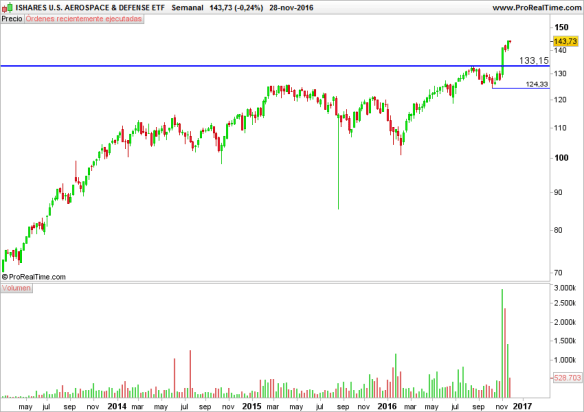
Viendo el gráfico del ITA en marco temporal semanal, cierre lunes 28 (hoy sube un 0.30%) y escala logarítmica no hay mucho que interpretar: es un mercado alcista y con la victoria de Trump desplegó un velón semanal (long body) del 11% y además con mucho volumen. He agrandado la ventana del volumen para que vean que está entrando dinero.

¿Hay que entrar corriendo? La prudencia me invita a esperar un pull back a la resistencia anterior –hoy soporte- que está en la zona de los 131-133 dólares. La estructura del precio está muy clara: está en subida libre con el primer soporte indicado y un segundo soporte en la zona de los 124 dólares, que más o menos coincidiría con un retroceso del 50% del último tramo de subida. Por técnico esa seria una muy buena entrada (al menos en teoría). Si sigue subiendo nos olvidamos del soporte, aunque insisto en esperar algún retroceso que antes o después vendrá no se apure.

Por técnico apunta a movimientos limpios y tendenciales y no como los mercados europeos que siguen bailando lo del pasito para adelante y pasito para atrás y no te mueves del sitio.

ita

A mi juicio y teniendo vehículos tan eficientes, direccionales y baratos como son los ETF no me complicaría la vida buscando la “mejor” acción, pero como se dice por ahí, para gustos los colores. Una buena decisión si opta por la compra directa de valores, sería centrar el tiro en las principales posiciones de estos índices, las que les acabo de poner unos párrafos más arriba.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.

Trump en positivo: small & mid cap USA

Sumario:

  • El programa de Trump prevé aplicar políticas fiscales y monetarias expansivas para estimular la demanda
  • A la vez plantea la posibilidad de restringir las relaciones comerciales USA
  • Impacto en la economía y en el dólar: dos ideas de inversión bolsa small y mid cap y divisa

trump


No es un oxímoron.

Trump y positivo pueden ir de la mano. Algunos economistas creen que si Trump aplica su keynesiano plan de incrementar la demanda agregada con mayor inversión en infraestructuras, bajada de impuestos, más liberalización –todavía- en la actividad económica y más deuda (nuevo QE), la economía norteamericana puede tocar el cielo.

Por otra parte,  el plan Trump podría tener efectos restrictivos en las relaciones comerciales de las empresas americanas con el resto del mundo. Trump se ha cansado de decir más americanización y menos globalización.

Bien, si me creo el plan Trump de aumentar el PIB americano a base de creación de demanda a lo loco  y por otro lado también me creo que va a montar algún lio en las relaciones internacionales, entonces  mi punto de mira tiene que estar en empresas americanas cuyas ventas estén concentradas en la demanda interna sobre todo. Y esas, ¿cuáles son?. Generalizando son las pequeñas y las medianas empresas, las “small y mid cap” (el cap viene de capitalization).

¿Cómo puede un inversor español de a pie, invertir de forma fácil en small y mid cap americanas? Tres vías:

  • Compra directa en bolsa para los más avezados. Hoy no toca.
  • Compra de vehículos de inversión colectiva: fondos de inversión y ETFs
  • Por supuesto todo tipo de productos apalancados con los que cree que se va a hacer millonario en breve: futuros, opciones, CfDs, warrants; pero nosotros, que somos inversores muy sencillotes vamos  a lo fácil y no nos complicamos la vida. Tampoco toca


¿Fondos o ETFs?

Personalmente soy inversor (y especulador) de ETF. Son más flexibles, son más líquidos, puedo analizarlos por técnico y son muy baratos. Eso no quita que si lo que buscamos es el ansiado alfa (el talento del gestor que tanto escasea) y el diferimiento fiscal me vaya a los fondos.

Un ejemplo de fondo: Abeerdeen North American Smaller Companies Fund A2 Usd, es un fondo chiquitín de una gestora muy respetable que aunque cimenten su fama en emergentes tocan todos los palos. Su benchmark es el índice Russel 2000 total return (con dividendos) y está más centrado en las compañías de crecimiento –growth- que en las de valor. Es un 5 estrellas Morningstar con una rentabilidad YoY (año efectivo de noviembre 2015 a noviembre 2016) de más del 16% (OJO rentabilidades siempre en euros) y en la última semana del 5.90%. Tiene un Sharpe del 1.24 (el gestor aporta valor). La cartera está concentrada en industria (19.28%), materiales básicos (16.04%) y servicios financieros (16.15%). Gastos corrientes del 1.75% y una aportación mínima de 1.500 dólares.

Otro ejemplo: Legg Mason Royce US Small Cap Opportunity Fund Class A usd. Utiliza el mismo benchmark que el anterior, el Russell 2000 Total Return pero a diferencia del Abeerdeen, más centrado en empresas de crecimiento, aquí la estrategia es flexible y busca tanto crecimiento como valor. La rentabilidad YoY es del 19.22% (en euros insisto). La cartera está concentrada en tecnología con el 29.6%, seguido de industria con el 19.79%. Pide una inversión mínima de 1.000 usd y cada aportación de mínimo 500. Gastos corrientes del 1.97%

En small cap exclusivamente de valor, un ejemplo podría ser el Natixis Vaughan Nelson US Small Caps Value Fund, es un 4 estrellas Morningstar que lleva en un año YoY un 11.27% y en la última semana un 2.96%. Está concentrado en servicios financieros 30% y en industria 21.56%. El benchmark es el Rusell 2000 value Total Return.

Si las empresas muy pequeñas no le encajan y quiere subir un nivel, un ejemplo de fondo podría ser el Robeco BP US Select Opportunities Equities D Usd. Su benchmark es el Russell Mid Cap total return (medianas empresas). En un año YoY lleva un 8.91% y tiene una cartera bastante diversificada con servicios financieros con un 24.32% y con consumo cíclico, industria y tecnología con el 12% aprox cada sector. Gastos corrientes del 1.68%

En ETFs no me voy a extender: hay un mundo. Solo como comparación y por darles algo diferente el IWC IShares Micro Cap ETF, utiliza como benchmark el Russell Microcap Index. El ETF tiene en cartera 1.373 compañías de muy baja capitalización (las más pequeñas entre las pequeñas del Russell), en un año lleva el 13.65% y su coste es del 0.610%.

Otro ejemplo para los amantes del valor podría ser el VBR Vanguard Small Value Vipers, nos da exposición a una cartera de 859 valores a un coste del 0.08%. No es una errata. Este es uno de los motivos por los que los ETFs me gustan –salvo excepciones- más que los fondos.

us-dollar

La otra idea de inversión es muy sencilla de implementar: si el dólar sube respecto del euro puedo tomar la divisa como una clase de activo más y colocar parte de mi liquidez en dólar. Dos caminos fáciles: una cuenta en dólares y/o un fondo monetario en dólares. Si además suben los tipos con el fondo monetario puede llevarse algún pipillo adicional. Les he puesto el gráfico dollar index que replica la paridad del dolar respecto de una cesta de las principales divisas del mundo

Dicho lo anterior, la aplicación del plan Trump está por ver y lo que seguro que nos va a ofrecer es volatilidad, así que paciencia, prudencia y diversifique.

¡Buena inversión!

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.

IBEX 35: mejores valores por multiplicadores

Hoy me voy a apuntar un mérito. Voy a ser el único blogger del mundo que no va a tratar la victoria de Donald Trump y sus efectos en los mercados. Efectos que hoy por hoy nadie conoce por cierto, aunque cada día en el mundo se publiquen miles de artículos sobre el asunto.

price earning ratio.gif

En vez de ir a lo macro mi intención es facilitarles su trabajo como inversores y/o especuladores pasando al Ibex 35 por los rayos X de los multiplicadores. El “y/o” es correcto: por un lado puedo tener una cartera de inversión; por ejemplo para mi jubilación y por otro puedo tener una cartera de especulación para buscar operaciones cortoplacistas. Personalmente me gusta operar así y no pasa nada siempre y cuando sepas cambiarte el sombrero cuando toca. Lo peligroso es invertir con criterios especulativos y especular con criterios de inversión. Te la pegas por los dos lados seguro (y tengo experiencia en ello créame).

Bien, vamos a desnudar al Ibex, lo que significa que les voy a facilitar el trabajo de criba previo que todo inversor debería hacer. Les voy a clasificar los valores en función de algún dato objetivo que les pueda servir de apoyo en sus decisiones de inversión.

Importante: el sector financiero y asegurador está fuera del índice. Es un mundo propio y ya hablaremos de él en otro post. Es decir, nos queda un Ibex 27 (sacando los bancos y Mapfre)

  • Criterio 1 Ratio PER o P/E, relaciona el precio con el beneficio. En general, cuanto más bajo mejor.

Empresas con P/E menor de 12.5x: Acciona, ACS, DIA, GAS, IAG y Técnicas Reunidas. A destacar Acciona con un P/E de 5.5x (P/E 2016 esperado). ¿Cuántas veces pagamos beneficios? ¿Cuántos años tardaría en recuperar mi inversión de ser la situación constante? Es un multiplicador muy simple, puede dar lugar a muchos errores pero a la vez es de los más usados y los estudios empíricos a largo plazo muestran que, en una cartera diversificada, da muy buen resultado (Inversión a Contracorriente de Dreman publicado en español por Deusto ofrece análisis de este tipo). OJO, los estudios que muestran el buen hacer del PER son de carteras diversificadas no de un solo valor.

  • Criterio 2 ROE (Return on Equity), relaciona el beneficio con los fondos propios. A mayor ROE más rentabilidad para el accionista.

Empresas con ROE mayor de 20%: ACS, Aena, Amadeus, DIA, IAG, ITX, Red Eléctrica y Técnicas Reunidas.  A destacar DIA con un ROE superior al 50% y Amadeus y Técnicas Reunidas con un ROE superior al 30% (ROE esperado 2016).

  • Criterio 3 Rentabilidad por dividendo, relaciona el dividendo que reparte la compañía con el precio. En general, a mayor dividendo mejor. También lo verá como “yield”.

Empresas con dividendos por encima del 4.5%: Abertis, DIA, Enagas, Endesa, Gas Natural, Iberdrola, Mediaset, Red Eléctrica, Repsol. Destacar a Abertis con un 5.8% que dado su negocio (concesiones de autopistas) es de las que más estable lo puede mantener. Sin entrar en tecnicismos, “a mayor dividendo mejor” siempre y cuando sea un dividendo que sale íntegramente de los beneficios de la compañía y que la rentabilidad de la compañía no sea superior al dividendo. Aunque parezca una locura, que lo es, existe una práctica que es tomar deuda para pagar el dividendo y por otro lado, si una compañía da una rentabilidad del 11% (inversa del P/E) ¿prefiero que me pague un dividendo del 5% o que reinvierta el beneficio para seguir generando un 11% anual?

  • Criterio 4 Empresas inquebrables, empresas sin deuda neta (deuda – liquidez)

Solo son Gamesa, Inditex, Mediaset, y Técnicas Reunidas. A los analistas value les gusta decir que “una empresa sin deuda no puede quebrar”. Estas cuatro compañías tienen una caja superior a la deuda financiera.

  • Criterio 5 Previsión de incremento de beneficios 2016

En general, a mayor incremento de beneficios mayor valor de la acción. Empresas con incrementos de beneficios 2015-2016 esperados superior al 100%: Acciona, Melia, Merlin y Técnicas Reunidas. Con incrementos esperados superiores al 30%: Aena, Cellnex

  • Criterio 6 Precio/Valor contable (P/BV valor en libros), en general cuanto más bajo mejor.

Empresas con una valoración P/BV menor a 0.5x: ACS, Acerinox, Amadeus, Repsol y Viscofan. Con un P/BV de 0.6 a 0.8x: Arcelor, Endesa, Ferrovial e Iberdrola. El valor neto contable es el valor de los fondos propios por acción, es decir, se supone que si el valor neto contable es 10 unidades, lo mínimo que debería valer la acción son esas 10 unidades. Como adivina esto no funciona así y en valores bajistas o que no gozan del favor del mercado este ratio baja con frecuencia por debajo de la unidad, y en otros valores puede llegar a los dos dígitos (DIA está por encima de 10x veces). Ojo también porque en ocasiones un ratio muy, muy bajo, nos está diciendo que ese valor no es que esté barato, sino que está en situación muy complicada (hoy no toca pero el Popu podría ser un buen ejemplo).

  • Criterio 7  Acciones más fuertes: los más alcistas del semestre

Las compañías más alcistas del Ibex 35 de los últimos seis meses son por este orden: Arcelor, Acerinox, Técnicas Reunidas, Inditex y Gamesa. La primera lleva la friolera de un 58.3% acumulado en los últimos seis meses. Si usted es un trader de tendencias tendría que vigilar estos valores y si siguen subiendo y no hay una resistencia cerca subirse al tren a la menor oportunidad (un retroceso).

  • Criterio 8 Reversión a la media: los más bajistas del semestre

Las compañías más bajistas del Ibex 35 de los últimos seis meses son por este orden: IAG, Mediaset, DIA, Enagas y Red Eléctrica. Esto es un poco como la estrategia de “los perros del Dow”, por reversión a la media se espera que lo que más baja, salvo quiebra, vuelva a una valoración promedio, es decir, que suba.

Atención; el orden de los criterios es aleatorio, no es que le dé más preminencia a uno que a otro. Depende lo que quiera conseguir, deberá dar más peso a un enfoque u a otro. Un inversor buscará Per bajo, otro estará más confortable en compañías sin deuda y otro querrá cobrar cupones. Up to you.

Este microestudio se podría mejorar muy mucho con otros indicadores como el Roce, o como el valor de empresa respecto del Ebitda etc, y todavia mejor combinando un par de criterios, pero con lo que le he dado ya tiene una base de análisis muy simple pero operativa.

¡Buena inversión!

Disclaimer: recuerde no tomar los análisis ni consejos de nadie como recomendaciones de inversión.  Invierta en función de sus circunstancias personales y su aversión al riesgo.


Análisis técnico: IBEX 35

Vamos a ver el Ibex 35 desde la perspectiva de tres inversores distintos: largo plazo (inversor tradicional de fondos  de inversión y planes de pensiones), medio (position trading) y corto (swing trading).

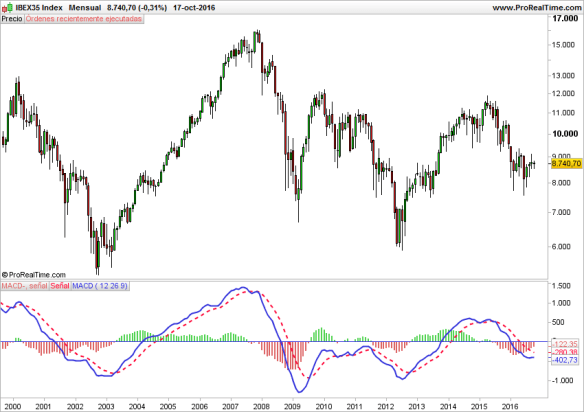
En el post de hoy no entraré en razones de análisis fundamental, simplemente veremos, a través del análisis técnico que aspecto tiene nuestro índice HOY. Recuerden los menos avezados que velas verdes son alcista y rojas bajistas. Solo utilizaré un oscilador y en el marco temporal mensual por su importancia (el Macd) y velas Heikin Ashi en marco temporal diario por su veracidad validando tendencias.

Como bien saben el análisis técnico tiene una mezcla de ciencia y arte. Esta es mi interpretación.

Largo plazo: Ibex en marco temporal mensual con Macd. Escala logarítmica

Desde máximo de abril 2015 es bajista. De momento ha detenido las caídas pero no da muestras de fuerza para volver a subir. El Macd está por debajo de cero y por debajo de la señal. A largo plazo es bajista-lateral. No está bajando más, pero ningún signo de rebote, aunque (ya saben que siempre hay un aunque), aunque está ganando momento y el Macd apunta (solo apunta) a cercano cruce alcista.

ibex-mes

Medio plazo. Ibex en marco temporal semanal. Escala logarítmica

A mi juicio hay un nivel clave que es la zona de los 9.500 (siempre zonas aunque las concretemos en un número concreto). Desde octubre 2013 es una zona testeada en varias ocasiones y desde que la rompió a inicios de 2016 no ha dejado de ser bajista y moverse siempre por debajo de ese nivel.

En visión medioplacista nuestro Ibex está como el gallego que te encuentras en el rellano, no parece que quiera bajar mucho más, pero tampoco invita a subirnos a su chepa.

ibex-semana

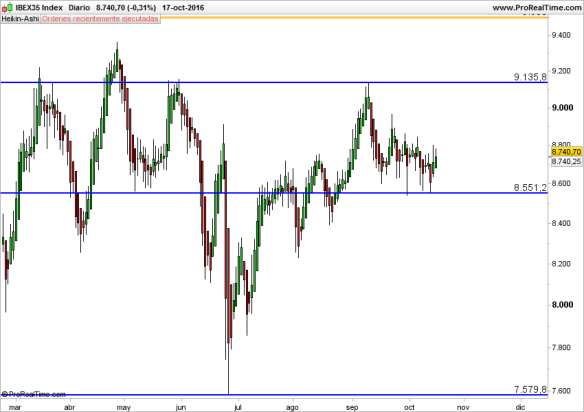
Corto plazo: Ibex en marco temporal diario. Velas Heikin Ashi. Escala logarítmica

Las Heikin Ashi le quitan inmediatez al gráfico pero nos dan una idea mucho más clara y convincente de la tendencia….cuando hay tendencia.

Una de las características de estas velas es que en tendencias sostenidas tienen el mismo color. Fíjense la alternancia de color (verde/rojo) que hay en los últimos días. No sabe donde va.

ibex-dia

Veamoslo con zoom (idem anterior ampliado):

zomm

Vean que desde mediados de septiembre es verde-rojo-verde-rojo sin moverse a ningún lado en un canal de un 7% de amplitud. Poco margen para el swing trading (estupendo para el day trading)

Para cerrar el círculo vamos a ver dos índices que influyen en el Ibex. El kaiser (DAX 30) y los bancos que son el sector que con diferencia pesa más en nuestro índice. Los bancos los veremos a través del sectorial europeo.

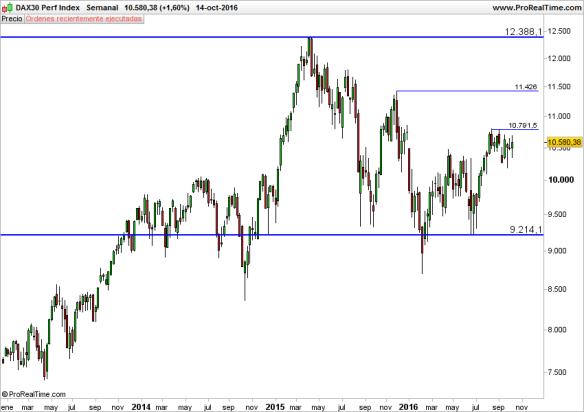
DAX 30: máximo cada vez más bajos, pero mínimos cada vez más altos. Mercado lateral sin tendencia pero a la vez secado de volatilidad. Una disminución fuerte de la volatilidad puede ser (suele ser) la antesala de un movimiento mayor ¿hacia donde? Hasta que no rompa por un lado o por otro no lo sabremos.

dax-semana

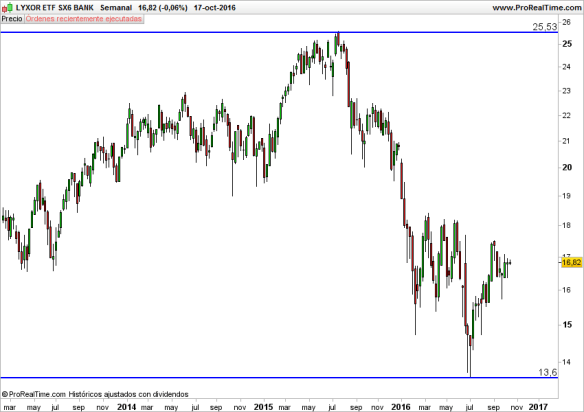
Bancos europeos: sobran las palabras. Les voy a repetir debajo de este gráfico el de nuestro Ibex en semana y me ahorro el comentario. La coincidencia es casi total. Invito a algún lector fuerte en mates que saque un R cuadrado o cualquier otra medida de correlación.  Alguno de ustedes podrá pensar  que ha encontrado la piedra filosoal y que el sectorial de bancos puede ser un indicador anticipatorio de nuestro Ibex. A mi juicio son totalmente coincidentes. La única conclusión que puedo sacar (y me voy del técnico) es que si lo del Deutsche acaba mal el Ibex va a sufrir más que cualquier otra bolsa europea. Y si acaba bien, champán y a romper resistencias. En Ibex se puede decir aquello de «bancos mandan».

bancos-semana

ibex-semana

La conclusión, por análisis técnico, es que hoy estamos sin dirección clara. Puede que esta información no le diga mucho pero yo creo que si si está de acuerdo con el razonamiento que viene a continuación.

Es difícil para un valor escaparse de su índice, sobre todo de un índice pequeño y estrecho.Es cierto que siempre habrá dos o tres valores que lo harán muchísimo mejor pero ¿cuáles son sus probabilidades de acertar esos dos o tres?

Lo lógica probabilista nos dice que casi cualquier valor del índice subirá si el índice sube, bajará si el índice baja y no sabe no contesta si el indice no sabe hacia donde va.

En el mercado hay una claro secado de volatilidad que suele preceder a grandes movimientos, a lo que añadimos que octubre es el mes de los suelos (y de los sustos). Por si acaso tenga el dedo en el disparador….pero no dispare antes de hora.

¡Buena inversión!


.

Mejores inversiones 3T 2016

Llevamos ya nueve meses del año y las mejores inversiones a día de hoy, se parecen muy poco a las recomendaciones generalizadas del ya lejano diciembre de 2015.

La mayor parte de casas de inversión y profesionales del asesoramiento recomendaban (me incluyo) Europa. El rationale de la cosa era que las valoraciones de las compañías europeas eran mucho más atractivas que las americanas, que la crisis del 2008 ya formaba parte del pasado, que en Estados Unidos venía subida de tipos etc. Los emergentes no estaban recomendados en exceso ya que la subida del dólar se los iba a llevar por delante…

Lo bueno de los mercados es que son unos cachondos y se empeñan, año tras años, en hacernos la puñeta . Y este es un año  particularmente puñetero.

Dónde SI se ha ganado dinero en 2016

(categorias Morninstar desde el 1 de enero / si no se dice lo contrario es renta variable) Importante: rentabilidades en euros:

  • Oro 69.46%
  • Brasil 60.35%
  • Rusia 30.19%
  • Latinoamérica 28.86%

Al llegar a este nivel de la lista y comparando con su cartera ya va diciendo “ni una”.No desespere: lo que viene es peor.

  • Recursos naturales 28.81%
  • BRIC 21.38%
  • Tailandia 18.92%
  • Indonesia 17.94%
  • Renta Fija Yenes 17.38%
  • Energía 16.28%
  • Taiwán 15.75%

No vayan al bingo porque se arruinarán. Buena parte de los inversores, a esta altura del listado de ganadores 2016, llevan cero de cero. 

El primer activo europeo que aparece en la lista es la renta variable noruega con un 14.76%. Nos pilla más cerca físicamente pero tampoco es un activo que abunde en las carteras españolas.

Y de los peores ¿qué? Mucho me temo que aquí, aunque sea en un porcentaje menor si que nos va a tocar algo (rentabilidades negativas).

  • Italia -19.14%
  • Portugal -19.07%

Así, a lo tonto, todo el mundo que tenga un fondo de bolsa zona euro algo de la bofetada ya se lleva.

  • Biotecnologia -17.84% (normal y me parece muy poca corrección tras muchos años de subida ininterrumpida)

A partir de aquí todo lo que lleve el símbolo GBP (libra). Recuerde que las rentabilidades son en euros y la caída de la libra está siendo muy fuerte. Así, monetario en libras está dando perdidas del 17% (a un inversor que invirtiese euros insisto, un señor inglés que ha invertido libras en un monetario en libras no ha sufrido esas pérdidas)

  • China acciones A -14.59%
  • Europa PP -14.33% (por qué PP –planes de pensiones- ; por las comisiones que son bastante más altas que los fondos)
  • Global PP -8.56%
  • Salud …
  • España PP …
  • Mixtos euro agresivos -6.07%  OJO aquí, en los mixtos euro tambien hay batacazo

Lo evidente:

  • Emergentes y metales preciosos muy bien
  • Europa mal (aunque Francia y Alemania no sean de los malos)

Algunos apuntes:

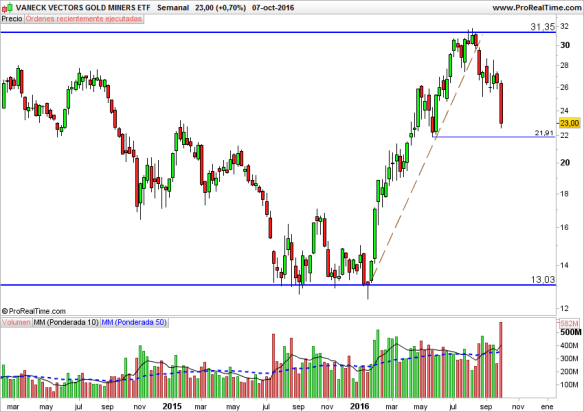
En relación al oro: está corrigiendo la subida. Para entrar en el oro yo me esperaría a que muestre que va a volver a subir.

Les dejo el chart de minas de oro (GDX) con cierre viernes (hoy está plano por lo que no varia). A mi juicio, y lo digo solo por técnico, es probable que en la zona de los 22 rebote, que es además un retroceso del 50% del tramo de subida anterior. Si rebota con volumen pa’lante. Si rompe el nivel y sigue bajando olvídese del oro.

gdx

La pregunta del millón: Emergentes ¿estoy a tiempo? ¿Ha pasado el momento? ¿En qué emergente?

Ni idea.

Invertir en emergentes país a país es trabajo para los muy especialistas (o usuarios exclusivos de análisis técnico).  ¿Cómo puede un gestor español que va todos los días a una oficina en la calle Serrano en Madrid valorar la economía de Indonesia y recomendar con convicción que se invierta en esas compañías?

No puede.

No es cuestión de información. La información está toda en la red (la pública). Es cuestión de pulso de mercado y salvo gestores muy especializados en emergentes  apenas hay analistas con conocimiento y convicción sobre esos (todavía exóticos) mercados. El analista promedio se centra en BRIC para acciones y en bonos soberanos para la renta fija (con un amplio abanico de países para los bonos eso si).

Yo no se si es el momento (digo yo que algún día subirá el dólar) pero si alguien quiere meterse en emergentes buscaría algún fondos con exposición global y que vaya más allá de los Bric.

Un ejemplo puede ser el Pimco Fundamental Emerging Markets EUR unhedged (no cubre divisa).

Es un fondo sin trayectoria por lo que es muy aventurado saber si los gestores son muy buenos o han tenido suerte, pero en el año llevan más de un 28%.

Da exposición a Asia Emergente (26.88%), Asia desarrollada (22.59%), Latinoamerica (22.39%), Europa Emergente ( 16.45%) y Africa (10.74%) y los multiplicadores de cartera que muestran parece –salvo error- que es un fondo muy value, con un PER de 8.76x y un P/VTC de 0.75x y una rentabilidad por dividendo del 5.14%  (digo salvo error porque me parecen multiplicadores muy buenos y a veces hay errores en la información en fondos poco comercializados).

Su principal posición es Samsumg (evidentemente no es emergente), luego siguen por este orden China Construction Bank, Gazprom, Lukoil, Vale…

Más del 80% son grandes compañias. O muy grandes (50%) o grandes (30%) por lo que dentro del riesgo “emergentes”, está concentrado en grandes corporaciones (para mi, en emergentes, mucho mejor grandes que medianas y pequeñas compañías).

Así, a botepronto es un fondo que me podría encajar para invertir en emergentes: por distribución geográfica, por tipologia de compañias y por la selección de valores que está haciendo (si los multiplicadores son correctos que tengo mis dudas).

La información la he obtenido de www.morningstar.es y la mención al fondo de PIMCO no la tomen como una recomendación. Únicamente digo que, sin una trayectoria de años es difícil saber si son tan buenos como parecen. Porque lo que es este año lo están bordando. A mi juicio y para un particular, mejor que buscar fondos concentrados en una economía emergente concreta, les va a ser más práctico un fondo con un agregado de zonas geográficas emergentes donde quiera tomar exposición, como el de PIMCO y muchos otros (Aberdeen  tiene buenos equipos en emergentes y Templeton y BlackRock tambien la tocan).

¡Buena inversión!

Disclaimer: ningún interés en promocionar a PIMCO ni a ninguna otra casa de inversión. Únicamente es un fondo que podría servir -como otros cientos- a un inversor que quisiera tomar exposición a bolsa emergente. 


Inversión y paciencia

“Debería invertir como los matrimonio católicos; para toda la vida” Warren Buffet

En la revista de antiguos alumnos del IESE del primer trimestre de este año, se publicó una entrevista a Don Eusebio Diaz Morera,  fundador de EDM, una de las gestoras independiente más veteranas de España. En esta entrevista, Eusebio Diaz, nos  obsequió con varias reflexiones interesantes sobre la inversión que me gustaría compartir con ustedes (imagen obtenida de http://www.edm.es)

eusebio


Directos con Don Eusebio (extracto revista antiguos alumnos IESE Ene-Mar 2016)

  • “En EDM nos dedicamos al private equity sobre acciones cotizadas”. En español simple: invertimos como haría un accionista mayoritario (o relevante) en una empresa no cotizada para gestionarla durante un  periodo de tiempo considerable. Además –añado- el private equity (más conocido en España como “capital riesgo”) analiza las empresas puramente desde un punto de vista de fundamentales: balance, caja, fondo de maniobra/nof, deuda, Roce ….análisis largoplacista.
  • “Nosotros entendemos por valor la evolución continua de la compañía , no el movimiento bursátil de las acciones. Dedicamos todo el tiempo que podemos a analizar las empresas en sí, no tanto su futuro movimiento a corto plazo en el mercado, que es imprevisible”
  • “En el corto plazo, el valor bursátil de las empresas puede divergir mucho de su valor intrínseco, y esto proporciona oportunidades de beneficio. Pero, a largo plazo, la valoración que el mercado hace de las compañías acaba coincidiendo con los beneficios que obtienen”. Esto suena mucho a Warren y estoy convencido que en EDM; por la forma de invertir, son  warrenbuffetianos convencidos.
  • “…en nuestra manera de invertir el tiempo es importante.: el inversor ha de tener paciencia. Invertir y tener paciencia es lo mismo; lo demás es especular”. Esta afirmación merece subrayado y negrita. Y conste que soy proespeculador. Pero invertir es una cosa y especular otra. Y es bueno tener claras las diferencias.
  • “Las mejores compañías son aquellas en las que sus directivos razonan y actúan pensando en el largo plazo. Desconfío mucho de quienes toman sus decisiones pensando en el corto plazo. Pienso que todo en la vida requiere mucho esfuerzo y constancia».
  • “ (en relación a la crisis del 2008)…las autoridades han insistido más en establecer reglas que en fijar mecanismos para comprobar su cumplimiento. Me parece que gran parte de la actual regulación que intenta remediar la crisis será poco eficaz si no hay una supervisión estricta”.
  • “Odio las modas, por eso me gustan tanto las empresas industriales, que están menos influenciadas por las modas. Hoy en día se pone demasiado énfasis en hablar de modelos y estrategias, y poco en la buena ejecución diaria de las operaciones de las compañías. No conozco ninguna empresa que, contando con una excelente ejecución de operaciones, haya cometido errores estratégicos”. Mensaje directo de Don Eusebio a los vende humo.

En resumen: value investing y warrenbuffetismo puro y duro de un gestor que las ha visto de todos los colores y que vale la pena escuchar.

Disclaimer: el post de hoy obedece única y exclusivamente a mi criterio. No es un publirreportaje, ni hay ningún interés comercial ni personal en el mismo.

Buena inversión¡

FED, contigo empezó todo


Hoy voy a proponerles una hipotética jugarreta con la que el destino podría burlarse de nosotros (una vez más).

La tesis que les voy a exponer  es que de la misma forma que con la Fed empezó a gestarse la crisis subprime en 2001, es que con  la Fed  empezará a gestarse la crisis de renta fija del 20xx que se nos viene encima (la xx no es porque les avise de que viene contenido pornográfico a continuación, es que el “cuándo” es cosa de adivinos, así que cada uno ponga el suyo).

Recuerden que una de las razones (la de más peso) sobre la que hay consenso en cuanto a inicio de la crisis subprime fue la excesiva y artificial bajada de tipos de interés por parte de Greenspan que inundó el mercado de liquidez, se creó una nueva clase social, los famosos “ninjas” y el resto ya lo conoce.

Pues bien, cabe la posibilidad de que tras un larguísimo periodo de bajadas de tipos y expansión monetaria, que han realizado de forma coordinada los principales bancos centrales del mundo (todos sin excepción: FED, BCE, BOE, BOJ y PBC ) la próxima subida de tipos de la FED sea el gatillo que el mundo necesita para ir reduciendo el doping en el que campan nuestras economías y desinflar a los mercados; tanto a los de renta fija como a las bolsas como al inmobiliario.

Este fin de semana leía informes de varias casas de inversión que venían a dar la idea de que “como los bancos centrales no han anunciado nuevas medidas,  es por esto que los mercados caen”. Señores, si el futuro de los mercados es que los bancos centrales anuncien de forma continuada e ininterrumpida nuevas medidas –que lo es según parece- apaga y vámonos. Montemos un chiringo para asar sardinas en la playa porque ningún Banco Central tiene la capacidad de estar ad infinitum expandiendo su balance a base de fabricar dinero.

Cada vez, el consenso de una mayor probabilidad a que la subida de tipos esté cercana:

  • Los últimos datos del IPC americano son a mi juicio muy significativos. Te dicen que la inflación es del 1.1%, todavía lejos del 2% que sirve como referencia de crecimiento sano. Pero friend, cuando ves que la inflación subyacente (la que no computa energía ni alimentos no elaborados) es del 2.3% y está batiendo las previsiones yo digo que vamos a ver una subida al canto. En términos de inflación deberían estar  pensando en medio punto bien bueno.
  • Los últimos datos de empleo americano publicados también son buenos. Dicen los analistas que algo menor que las estimaciones. Es verdad. Se estimaba un crecimiento del empleo no agrícola en julio de 180.000 personas y finalmente fue de 150.000. El salario por hora trabajada ha subido un 2.4%, también algo menor que las expectativas pero se mire como se mire es un mercado laboral que está funcionando a todo gas. A mi me enseñaron en la facultad que desempleo del 5% era pleno empleo. Estados Unidos ya está por debajo del 5%. De hecho, en el último Beige Book (agregado de informes que recibe la Fed) se indica que empieza a ser difícil encontrar empleados cualificados en determinadas áreas (les puedo decir de primera mano a través de un buen amigo que por motivos laborales tiene que contratar personal para la filial de su empresa en Estados Unidos, que informáticos “normales” –y por normales me refiero a gente con cursos de informática y conocimiento de algún área no a ingenieros informáticos- han doblado el sueldo en pocos años de 50/60k dólares año a los 100.000 que piden hoy por incorporarse a un nuevo empleo. Los ingenieros ya están en la estratosfera). De lo dicho hasta aquí un medio punto de subida debería darse por sentado.
  • Pero ya saben. El “in the other hand” de siempre. Las ventas minoristas han sido flojitas y supongo que eso frenará un poco a la Fed.

Pero vamos, que subir tipos subirán. El bund está al 0% (0-0.02) y el T Note a 10 años al 1.70%, la diferencia, con una subida de tipos mayor, va a ser difícilmente sostenible para los mercados europeos ¿carry trade al canto?

Por el lado de Europa lo cierto es que se está formando un sustrato muy negativo:

  • El ultimo ZEW alemán (situación de la economía y expectativas a 6 meses) es malo. En Alemania empiezan a verlo gris.
  • No nos olvidemos de la política y como está cambiando el voto en Europa. La semana pasada ya les hablé de ello y ya han visto nuestros amigos de AfD como van.
  • En octubre nos espera prueba de fuego. El 21 de octubre la agencia de rating DBRS hará pública la revisión del rating de Portugal. Si lo downgradea (perdón por el palabro) Portugal no podrá acogerse al programa de compras del Banco Central Europeo. Si esto pasa es muy, muy chungo. Porque además de ser nuestros vecinos, nuestras economías están muy interrelacionadas a nivel empresarial, somos uno de los grandes tenedores de bonos portugueses -ojo a su plan de pensiones-, nuestra banca (Santander, Caixa, Bankinter y Sabadell) están en el lío y más importante aún: efecto contagio. Porque si es cierto que Portugal no está cumpliendo sus compromisos con Bruselas nosotros no queremos ser menos.

Nosotros, como Portugal no estamos cumpliendo los compromisos ni de deuda ni de déficit:

“La deuda se incrementa con fuerza en todas las autonomías” La Vanguardia

«La deuda de las administraciones públicas alcanzó una nueva cota en el segundo trimestre del año al llegar a los 1,106 billones de euros. Son 10.543 millones más que en el trimestre anterior…»

http://www.lavanguardia.com/edicion-impresa/20160916/41345306810/la-deuda-se-incrementa-con-fuerza-en-todas-las-autonomias.html

Les dejo el link para que vean el artículo completo. ¿Qué broma es esta? ¿Vamos a un  ritmo de 10.500 millones más de deuda, SOLO EN AUTONOMÍAS, cada trimestre?

Si todavía no han perdido el sueño les dejo otro titular de estos días de El Confidencial: España se juega el 4% del PIB si fracasa Sareb, según la Comisión Europea.

http://www.elconfidencial.com/empresas/2016-09-16/espana-sareb-pib-deuda-deficit-comision-europea_1260319/

Recuerden que en lo peor de la crisis, 2009, el PIB cayó un 3.6%. Solo la mención a que pueda caer un 4% pone los pelos de punta. La información que me llega de los activos que maneja la Sareb es…¿cómo diría? huele, y no a perfume precisamente

Otro más, y aquí apuesto a que ya no podrán dormir a pierna suelta: “Vivimos la mayor burbuja financiera de la humanidad, según Exane BNP Paribas”.

http://www.invertia.com/noticias/vivimos-burbuja-financiera-humanidad-exane-bnp-paribas-3151190.htm

El artículo es de Santiago López del que recuerdo informes muy negativos sobre la banca española –“pesimista”, “cenizo”, “antiespañol” etc- y ….acertó.

Me pregunto que recomendará Exane BNP a sus clientes cuando a la vez publican estos informes  🙂 …bien por gente como  Santiago Lopez que escribe lo que cree y, más importante: lo argumenta y documenta.

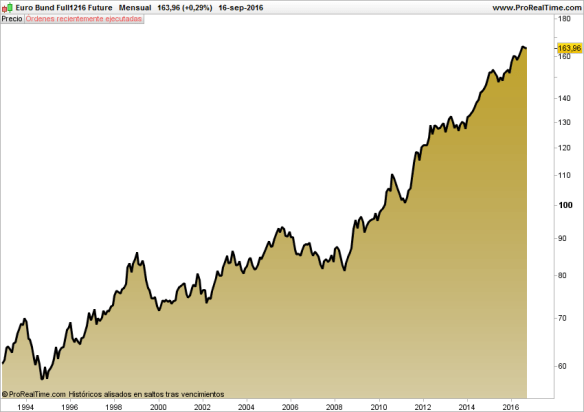
Les dejo el gráfico desde 1993 en base mensual del futuro continuo del Bund. Una imagen vale más que mil palabras. En el futuro se estudiará este gráfico como ejemplo de lo que es una burbuja.

bund-full-1216

Buena inversión¡¡

Alternative für Deutschland: recuerden ese nombre

Les prometo que no voy a  empezar la vuelta al cole en modo depresión.

Hace buen tiempo, todavía tenemos fresco el recuerdo de las paellas estivales y hasta parece que con Lopetegui la cosa puede ir bien. Pero si quisiera empezar con un mensaje fuerte. Un mensaje de los que pueden impactar, no ya en nuestras inversiones, sino en nuestras vidas.

Lo primero es ver cómo van los mercados (cierre viernes, casi mejor no incluir el cierre de hoy).

S&P 500 +4.1%

Nasdaq 100 +2.4%

Nikkei -10,8%

Eurostoxx 50 -6.6%

Ibex -5.4%

Dax 30 -1.6% (Alemania)

FTSE Mib -19.9%(Italia)

FTSE 100 +8.6% (Inglaterra)

Bono +7.85% (futuro Bund 12/16 continuo)

Oro +24.93% (ETF GLD)

Petróleo -3.73% (ETF USO)

Hang Seng +10% (Hong Kong)

Sensex +10% (India)

Bovespa +34% (Brasil)

(Ojo, recuerde que la rentabilidad del índice es en la divisa en que está denominado el índice. Lo digo sobre todo por el Bovespa brasileño. Ha dado un 34% en reales brasileños).

En resumen y a día de hoy. La renta fija con duración (largo plazo), el oro y los emergentes han ido bien. Estados Unidos ni fu ni fa y Europa (que era la gran apuesta de la inmensísima mayoría de gestoras de fondos recuerdo) mal o muy mal (entre el -1.6% de Alemania y el -20% de Italia hay un mundo).

Merece especial comentario Reino Unido. Dicen los especialistas de S&P que la evolución actual es un espejismo y que les va a ir mal de narices….bueno, ellos son los que saben, pero yo no lo veo así. Mientras mantengan buenas relaciones con Estados Unidos y con China van a funcionar bien. De momento casi un 9% arriba….y si les apetece viajar a UK este invierno, con esto del Brexit hay unas ofertas de miedo; hoy mismo he visto vuelos con una low cost a 20 euros por trayecto :).

No está siendo un año para recordar (más allá del Brexit) ni en lo bueno ni en lo malo.

El año de los líos:

Saben que me gusta (y mucho) el análisis técnico. El análisis técnico refleja lo que pasa hoy en los mercados y para explicarnos lo que ocurre  HOY es la mejor herramienta con diferencia. Pero como no me gusta, es como dogma de fe. Creo que aunque nos equivoquemos las más de las veces, es útil hacer el ejercicio intelectual de valorar cuáles son los principales eventos que pueden impactar el nuestro futuro próximo. Más de un año no me atrevo, ya saben.

Algunos factores a tener en cuenta:

–          Caida PIB en China. Es uno de nuestros clásicos. Personalmente lo veo como un factor financiero más pero no un detonante de gran calado. ¿Una corrección del 20%, del 30%? Si, es posible. Pero estas correcciones son normales. Aunque los bancos centrales nos hayan malacostumbrado hay que recordar que correcciones de calado se han dado a lo largo de la historia en todos los mercados y generalmente son buenas ocasiones para hacer cartera. China no va a colapsar, ese sería otro escenario más peludo. China puede crecer menos; sí. Pero hoy no hay ningún indicador macro que apunte a colapso.

–          Subida tipos USA. Saben mi opinión de otros posts. La Fed va tarde. La burbuja de los bonos existe. Este factor me preocupa mucho más. Hablamos de bolsa, nos gusta la bolsa, pero el mercado que mueve el mundo es de la renta fija y si explota nos vamos a reír de la crisis del inmobiliario del 2008. Los bancos centrales han hecho de pirómano y en su momento les tocará hacer de bomberos.

–          Terrorismo. Es muy duro decirlo pero los mercados están tan acostumbrados que más allá del impacto inicial apenas tienen incidencia.

–          Brexit. Lo que puede preocuparnos del Brexit al club de los católicos del Sur de Europa (la Santa Congregación hispano-portuguesa-griegoitaliana) es que los holandeses o los austriacos por un decir, les dé también por salirse o incluso peor: empezar a poner pegas a eso de apoquinar. A nadie le gusta pagar los gastos de otro y aunque nos lo vendan envuelto de banderas, todo se reduce a dinero o ¿es casualidad que haya movimientos independentistas en Gerona o en San Sebastian y no en el Puerto de Santa María o en Las Hurdes? Quien más aporta al sostenimiento del colectivo puede tener tentaciones de aislarse. Ha pasado en Reino Unido, está pasando en el sistema de comunidades autónomas español y puede pasar en brevísimo en Europa. Sigan leyendo…

– La clave es Alemania. Elecciones alemanas en octubre  2017. En marzo nos enteramos que existe un partido que se llama Alternativa por Alemania, parece ser que antiinmigración y con serias dudas sobre la bondad de liderar Europa (y ser los que más guita ponen). Acaban de quedar como la segunda fuerza política con más del 20% de los votos en la región de la Canciller. Es verdad que esa región (Meclemburgo-Pomerania Occidental) es muy pequeña, es verdad que son elecciones locales….pero es que en 2013 AfD (Alternative für Deutschland) no existía y tiene números –muchos- para  seguir creciendo y superar ese 20%

(imagen obtenida de http://www.alternativefuer.de)

Wahlplakat_2013_AfD_01.JPG

– la subclave es Francia: titular de La Razón el 6 de septiembre “Le Pen ganaría la primera ronda de unas elecciones en Francia”. También en 2017. La buena de Marine nunca ha ocultado sus “simpatías” por Europa y por la burocracia de Bruselas. Otra que se quiere marchar.

Vienen curvas.

No tiene porqué ganar ni los de Alternativa por Alemania ni los del Frente Nacional.

Pero pueden ganar. Y si ganasen a la vez ¿Quién nos asegura que la Eurozona no está llegando a su fin?

A poco que las encuestas en Alemania y en Francia den alguna opción a estos partidos, la volatilidad que produjo el Brexit en los mercados nos va a parecer una misa de domingo. Y recuerdo que lo del Brexit tambien «era imposible que pasara».

Recuerden este post cuando pasen cosas en los mercados y los sesudos no se lo expliquen.

Mandan los bancos centrales y sobre los bancos centrales manda la política. No se olviden de esto.

Auf Wiedersehen.