Carta al futuro Presidente del Gobierno de España

Querido Pedro, o Albert, o Pablo…o Mariano, o quien sea.

Me atrevo a publicar unos pocos pensamientos –trazos de línea gruesa sin más-  desde mi pequeña atalaya comunicativa para que tengáis alguna pincelada de lo que un ciudadano de a pie anónimo (yo)  piensa sobre donde deberías enfocar vuestros esfuerzos. Here we go:

politicos_elecciones

1.Esto ya no va de ideología. Esto va de gestión.  

Cuanto antes nos olvidemos de los rojos y los azules mejor. Huele a rancio, por unos y por otros. Cuando llegues al gobierno, querido Presidente, dedica tus energías a la gestión de España y deja de hacer política. Y si eso implica perder las siguientes elecciones las pierdes. Pero las pierdes con honor y con el orgullo del servicio prestado a tu país.

2.La cosa va de economía.

Y no se aprende en dos tardes. Todo depende del presupuesto. Que quieres luchar contra la desigualdad (cada vez mayor) entre ricos y pobres: gestiona el presupuesto. Que quieres que España mejore en innovación y desarrollo: gestiona el presupuesto. Que quieres mejorar la educación: gestiona el presupuesto. Que hay que luchar contra el desempleo: gestiona el presupuesto….

Digo que todo depende de la gestión del presupuesto porque en ningún lugar como en la gestión pública se entiende la definición básica de lo que es la economía: la ciencia social que se ocupa de la utilización de recursos escasos susceptibles de usos alternativos. Hay otras definiciones pero esta es la más acertada para  tus fines como primer gestor del país. Aunque la mayor parte de políticos no lo entiendan y tiren y tiren de déficit público los recursos son escasos (ingresos públicos) y tienes un montón de usos alternativos. Y hablando de usos alternativos vamos a ver qué se puede hacer con la triada (los tres epígrafes que se llevan más del 60% del presupuesto)

2.1 Pensiones: el 40% de los ingresos públicos van destinados al pago de pensiones. ¡Este es el reto macho¡ Sin hacer demagogia: el sistema actual es insostenible por lo que toca tomar decisiones. Así a lo burro diría que para las nuevas generaciones hay que implementar ya un sistema de capitalización personalizada (cuantía propia e individual de jubilación) o un sistema mixto reparto-capitalización. Con una medida de este tipo consigues acotar el problema y eso ya es un logro. No pretendo hacer ver que es de fácil solución. Es de muy difícil solución. Lo que no vale es la táctica avestruz. O peor aún: engañar a los trabajadores. Requiere un nuevo enfoque ya en esta legislatura.

2.2 Sanidad: los rankings de eficiencia indican que la sanidad española es razonablemente eficiente. Tan mal no estamos entonces. Tengamos en cuenta no obstante, el envejecimiento de la población y el aumento de la esperanza de vida: más gasto cuando la sanidad ya se nos lleva del orden del 15% del presupuesto. Guste o no, el copago de algunos servicios se hace obligatorio para mantener los estándares que disfrutamos. ¿A quién no le gustaría tener mejor sanidad? El problema: recursos escasos.

2.3 Educación: ya lo analicé en otro post (Invertir en España no da votos o porqué la educación es el gran olvidado) y no me voy extender: es una vergüenza que en cada cambio de gobierno, cambie también (a veces de forma radical) la educación. Os lo pido por favor y de rodillas: acuerdo consensuado sobre los planes de estudio. La educación de hoy conforma la España del mañana. En cuanto a costes y sin querer tomar partido hay numerosos informes que aseguran que la educación pública es mucho más onerosa para el estado que la educación privada concertada. Me remito a lo que ya te dicho Presidente: la cosa va de economía y no de política. Haz lo que debas.

Algún consejillo de colega:

  1. Baja impuestos: no se trata de hacer ejercicios teóricos de Curva de Laffer y buscar un punto óptimo de carga tributaria. Se trata de que la mejor manera de estimular una economía es que la población –toda- tenga más dinero en el bolsillo. Si sumas lo que se paga en España de IRPF, le sumas el IVA, le sumas el impuesto de carburantes cada vez que ponemos gasolina, le sumas los IBIs e impuestos locales….macho, es que cualquier familia de clase media se pasa 5 meses trabajando para el Estado.
  2. Reduce gastos: no puedes bajar impuestos si no reduces gastos. Pura cuenta de la vieja. De la misma forma que es posible que en Sanidad haya que gastar más, es posible que en la multiplicada administración española –gobierno, autonomías, diputaciones y cabildos, ayuntamientos, empresas públicas de todo tipo y pelaje- se pueda reducir gasto. Puedo vivir sin ser el segundo país del mundo en líneas de tren de alta velocidad pero no puedo vivir con una de las mayores tasas de abandono escolar del mundo occidental. Puedo vivir sin tener el doble de aeropuertos que Alemania pero no puedo vivir con la mayor tasa de desempleo de Europa. No me vengas con rollos que no hay donde rascar. Si hay y lo sabes (otra cosa es que tu propio partido te deje).
  3. Toma medidas radicales para la creación de empleo. No hay mejor medida para que una economía crezca que crear empleo. Uno de los problemas de la lucha contra el desempleo es que tiene dos frentes: el largoplacista y el cortoplacista. El largoplacista no os interesa porque vuestra vida, queridos aspirantes, se reduce a las próximas elecciones. El largoplacista se llama educación: cuanto más formados estén los españoles (OJO y aquí juega un papel fundamental la Formación Profesional y los idiomas) menos paro habrá a futuro. Pero el corto plazo aprieta: creación de empresas en 24 horas (no hace falta llegar a las 3 horas inglesas y 70 euros de coste), no pago de impuesto de sociedades hasta que la empresa alcance cierta cifra de ventas/beneficios, no costes Seguridad Social cuando se contrate a un desempleado (es más barato para el Estado no aplicar costes por el nuevo trabajador que pagar el desempleo a un parado) y si nos ponemos encontraremos muchas más soluciones. Seguro.

Hay otros muchos asuntos que me gustaría comentarte querido Presidente, que si la corrupción, que si la administración territorial, cómo enfocar la cuestión catalana…etc etc pero la carta pasaría a ser casi una novela y espacio obliga.

Hace unos días decía Guardiola que cuando tenía dudas sobre qué hacer pensaba lo que haría Johan en su lugar. Cuando tú tengas dudas, piensa lo que haría un hombre justo en tu lugar. Y hazlo pese a quien pese, bien sean los que te financian, bien  sean tus compadres de partido o aunque sea el mismísimo BCE (Banco Central Europeo)….porque hubo un día que fuimos grandes…. porque hubo un día en que fuimos el mayor imperio que jamás vio el mundo… porque hubo un día que nacer español era algo grande……y algo queda (o eso quiero pensar).

Y que Dios reparta suerte futuro Presidente, que falta nos va a hacer.

PD: les debo una disculpa por no centrarme en lo mio: la inversión; pero a veces hay que hacer lo que crees que debes hacer y creo que entre todos debemos decirles a nuestros ¿líderes? lo que pensamos. La semana que viene mercados a tope. Prometido.
Esta vez (si) es diferente

Atribuyen al legendario gestor de carteras Sir John Templeton la siguiente cita: “The four most dangerous words in investing are, it’s different this time.”

Me atrevo a decir que desde hace unos años si que se cumplen las injuriadas cuatro palabras. Es diferente. Vaya si lo es.

En el artículo de Oscar R.Graña “Realidades que el inversor tiene que empezar a asumir” publicado en la revista para profesionales Funds People el 17 de febrero de este año, se explican diversos hechos que muestran que las finanzas han cambiado. He tomado de este artículo el testimonio de dos expertos financieros para mostrarles su punto de vista.

Uno de los principios básicos de la Teoría Moderna de Carteras es que con la diversificación reducimos el riesgo de nuestra cartera. Y diversificar no es tener “un poco de muchas cosas”, diversificar es invertir en activos con baja correlación (alta correlación entre dos o más activos es que sus movimientos son parejos; cuando uno sube el otro también y además en proporciones parecidas, y baja correlación lo contrario, uno sube el otro baja y en proporciones parecidas). De forma muy simplificada y sin hacer números podemos pensar que si nuestra cartera tiene acciones de empresas alemanas, diversificaré mejor añadiendo bonos que no añadiendo acciones de empresas españolas. Parece de cajón.

 El problema viene cuando las correlaciones históricas entre las distintas clases de activos no se dan ¿Y ahora qué? ¿Cómo reducimos el riesgo de nuestra cartera?

Un experto como Andrea Delitala, gestor del fondo Pictet Multi Assets Global Opportunities dice “la rentabilidad a vencimiento en bonos alemanes y deuda del Tesoro de EEUU está un 2% y un 3% por debajo de donde debieran. La expansión cuantitativa ha actuado como choque positivo para las acciones y bonos pero, distorsionados por la política de los bancos centrales, cotizaciones y rentabilidades no dependen de las expectativas de crecimiento de la economía, así que las correlaciones están también cambiadas en la vuelta a la normalidad. Cuando el banco central dice que quizá la flexibilización monetaria está llegando a su fin, el choque puede ser negativo para acciones y bonos al mismo tiempo. Del mismo modo, cuando la crisis europea se agrava, incide negativamente en acciones y bonos europeos periféricos, victimas del cambio de correlación».

Otro experto, Jonathan Wilmot, director general de Credit Suisse augura para la próxima década que la rentabilidad real de los bonos será cercana a cero y para la bolsa del 4% al 6%. “De cara al futuro, asumir rentabilidades reales nulas para los mercados de renta fija desarrollados y del 4-6% para la renta variable constituye una buena hipótesis de trabajo”….”Esto significa que la rentabilidad real de una cartera mixta tipo de renta fija y renta variable será probablemente del 1-3% anual, frente al entorno del 10% anual de los últimos siete años. Esto es una mala noticia para los miembros de la generación del baby-boom que se van a jubilar, y planteará un reto estructural para el sector de la generación de fondos”

Algunas reflexiones al respecto:

1 Cambio de chip: lo del “3% que yo soy conservador y no me pierda un duro” ya no existe. En renta fija miseria y compañía y en bolsa si. Pero atención los desertores del depósito que están cayendo en fondos mixtos como moscas asesorados por su banco. No digo que sea malo, digo que si eres un desertor del depósito tengas muy clarito lo que haces.

2 ¿Cómo se tiene clarito lo que uno hace? A través de la planificación. Menos pensar en rentabilidad cortoplacista, menos pensar en producto, menos pensar en fiscalidad (te estás perdiendo un mundo por no abrir tu mente a algo que no sean fondos “traspasables”) y más pensar en para qué invierto, cuánto tiempo tengo por delante y cuánto riesgo estoy dispuesto a asumir. A partir de ahí planifica tu inversión. Y síguela luego que esa es otra.

3. Aplicar las finanzas del viejo mundo – ese mundo donde los estados, aunque parezca mentira, tenían que pagar por colocar su deuda- al nuevo mundo nos puede llevar a situaciones incomprensibles como diversificar entre renta fija y variable y ver que apenas hemos descorrelacionado nada.

4. A este paso, de aquí a un tiempo, en los libros de economía se explicará la inflación como algo erradicado de la vida moderna. Algo que formaba parte del pasado. Se hablará de Adam Smith, de Keynes…y de la inflación.

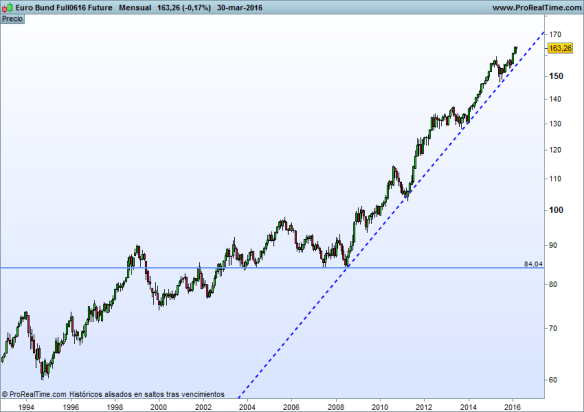
5. ¿Es normal que el Bund haya prácticamente doblado su valor (en precio) desde 2008? Por Dios, que hablamos de bonos públicos ¡¡ Invertir en el Bund ha sido la apuesta de la década y a día de hoy no se vislumbra el final porque por seguir….hasta podría ponerse en tires negativas tal como va el mundo y seguir subiendo (Gráfico del BUND en marco temporal mensual -cada vela es un mes- desde 1994)

bund

Buena inversión ¡¡

Primer Trimestre 2016: ganadores y perdedores

Saben que de tanto en cuanto me gusta tomar distancia del mercado y ver no tan solo lo que se recomienda en la industria de la inversión, sino lo que DE VERDAD está pasando. Y el mercado, el Sr.Mercado, muy ladino él, nos suele sorprender. Y este primer trimestre del 2016 no es la excepción: nos ha vuelto a sorprender.

¿Le recomendó su asesor invertir en  Rusia? Seguramente no. ¿En Brasil? Tamos locos o qué…. ¿en oro y metales preciosos?  Venga hombre, sin inflación y con el petróleo bajando, estoy yo como para comprar oro. Pues agárrense que vienen curvas. ¿Tampoco invirtió en la bolsa de Turquía? Pues muy mal hombre, muy mal….

Ganadores Primer Trimestre 2016: (información obtenida de Morninsgtar, rentabilidades en euros y redondeadas).

  • Oro y metales preciosos: 42%
  • Bolsa Brasil: 21%
  • Materias primas y metales preciosos: 17%
  • Bolsa Latinoamérica: 12%
  • Recursos naturales: 11%
  • Bolsa Turquía: 9.69%
  • Bolsa Tailandia 8.50%
  • Bolsa Rusia 8.46%
  • Bolsa Indonesia 7.39%
  • Renta Fija Largo Plazo Euro: 6.60%
  • Bolsa Europa Emergente 5.64%

Perdedores Primer Trimestre 2016

  • Bolsa Biotecnología: -28%
  • Bolsa China A –Shares -16% (las cotizadas en remimbi solo para locales e internacionales autorizados)
  • Bolsa Salud -13%
  • Bolsa Italia -12%
  • Bolsa España PP -11%
  • Reino Unido (todo lo del Reino Unido tras la caída de la libra está muy en negativo desde mercado monetario a bolsa de todo pelaje)
  • China -10%
  • Bolsa Europa – 7% (Europa incluye UK y Suiza)
  • Zona Euro y Estados Unidos también en negativo.

Conclusiones:

1/ Mira por donde parte de los emergentes están tirando: de los grandes (Brics) Rusia y Brasil están dando buenas rentabilidades. Tailandia, Indonesia y Turquía también están funcionando muy bien. China e India missing in action.

2/ El oro capitán general. Como buen ana-listo que soy tengo dudas que siga subiendo…pero mercado manda y de momento es alcista.

3/ En Europa lo único que se salva es la renta fija a largo plazo y la bolsa emergente (suele incluir Rusia como grueso de la cartera y cuatro cositas de Hungría y Polonia)

4/ Que la biotecnología corrigiese solo era cuestión de tiempo. No es ninguna sorpresa. Nada sube siempre hasta el infinito y algunas valoraciones ya dan miedo. Va a sufrir un crash? Yo apuesto que no; es más, los grandes no tienen una valoración desfasada. Su primo hermano (salud) ídem de ídem.

5/ China: sigo en mis trece y mantengo que sabemos poco de China y últimamente no llega nada positivo.

6/ Italia y España si es una sorpresa. En la mayoría de carteras estaban (están) sobreponderados.

7/ Reino Unido. En general las carteras españolas tienen poca exposición a UK. Si el Brexit sigue adelante no va a ser el fin del mundo pero en los mercados habrá rock n’roll.

8/ Eurozona y USA. Absolutamente sobreponderado por todas (o casi todas) las casas de inversión en detrimento de los emergentes que no había no ya que no tocar; ni siquiera mirar. Ni de lejos.

Comentario de barra de bar: por mucha verborrea compleja que gastemos en el mundo de la inversión, seguimos sin tener la menor idea de lo que harán los mercados en el futuro y no me refiero a “de aquí a cinco años” me refiero de trimestre en trimestre. Estos resultados dan razones a los analistas técnicos puros: no me expliques lo que crees que hará el mercado y simplemente obsérvalo; el mercado lo descuenta todo. Les reconozco que a mí me cuesta mucho dejar la macro y los balances pero resultados mandan y los técnicos puros, siguiendo cuatro medias de largo plazo suelen acertar bastante más que los analistas fundamentales.

Alguien dirá que hay trampa, que el efecto divisa es fundamental…pues claro  hombre: bienvenido a la globalización. La divisa per se está funcionando como una clase de activo en muchas carteras. Siempre les digo que el mundo del trading está a años luz del mundo de la inversión tradicional: hace ya bastantes años que la inversión en divisa (forex) es un must de todo trader que se precie. En el mundo de la inversión sigue siendo un tema colateral cuando es, como vemos en este primer trimestre: fun-da-men-tal.

Lo mejor de lo mejor del asesoramiento tradicional es cuando te explican que “a largo plazo el efecto de la divisa es neutro, que no te preocupes”… je je no merece ni comentario. Una vez más la realidad es el mejor profesor de economía que uno puede tener. Caro pero bueno.

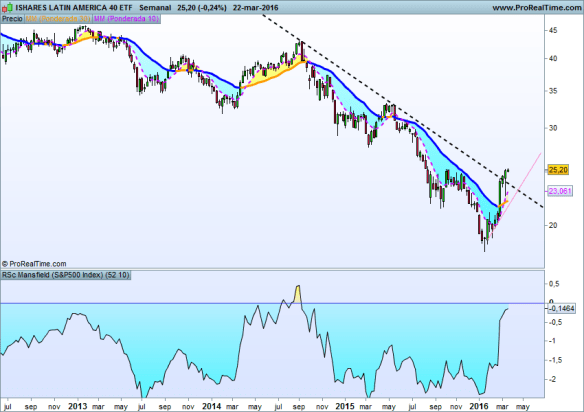
Les dejo un regalo. Si tienen interés en el mercado latinoamericano mírense el ETF de Ishares ILF/IShares Latin America 40 ETF. Concentrado en Brasil con casi la mitad de la cartera, luego viene Méjico con el 35%, Chile poco más del 11% y Perú con el 4% (resto “otros”). La comisión de gestión es de solo un 0.49%. Huele a cambio de tendencia (OJO, huele pero está ahí ahí en modo inversor, para trading está para entrar a la primera corrección como siempre poniendo un stop loss lógico).

latam.png

¿Qué recomendar para el segundo trimestre? Comamos las torrijas o el bacalao y a la vuelta nos lo pensamos

Buena inversión ¡¡

¿Es Goirigolzarri el mejor banquero de Europa?

Son días de juntas generales donde todos los CEO les explican a sus accionistas lo guapos que son y lo bien que lo han hecho. De entre todas las empresas que están presentando cuentas me ha llamado la atención la de Bankia. En un contexto de mercado muy difícil lo están haciendo bien y ¿saben qué? Intuyo que Goirigolzarri es un tipo honesto y que toma decisiones racionales (lo cierto es que años ha, también lo pensaba de Jordi Pujol  🙂 ). Les voy a explicar el porqué:

jose-ignacio-goirigolzarri-tellaeche-mini-200x170

  1. Porque tiene las ideas claras:
  • Tiene claro que viene un futuro difícil y explicó en la junta en Valencia los motivos: nuevos requerimientos de capital, entorno de tipos históricamente bajos y un cliente muy cambiante. Pocas promesas y visión clara y simple de lo que hay.
  • Solidez de balance y eficiencia…hay¡¡ si mirásemos más los balances nos evitaríamos muchos sustos luego. Grupo Bankia tiene un ratio “loan to deposits” del 102% (prácticamente cubre los créditos que tiene concedidos con los depósitos de sus clientes) y un ratio de eficiencia del 43.6% que es el más bajo del sector (yo diría que incluso europeo). Buen balance y costes bajo control: clave del negocio bancario. La mora en la media y dotada al 60% (en la media también)
  • Tiene claro que el factor diferencial del negocio financiero es “la forma de hacer” porque los “productos son fácilmente copiables”. Ole tú Goiri. Ante la avalancha de los cientos de productos que lanza la banca todos los años, va este señor y dice que si vas por la vía de producto ya te estás equivocando.
  1. Porque se lo ha currado (él y todo su equipo)
  • Es cierto que si Bankia sigue en pie es por las ayudas públicas que recibió. De acuerdo. Pero también es cierto que si hace tres años nos hubiesen dicho que Bankia sería el banco más eficiente, más solvente y más rentable de España no los lo hubiésemos creido. Y lo es.

A bote pronto y sin mucho más análisis que el olfato me atrevería a decir que Goirigolzarri es, sino el mejor, uno de los mejores banqueros de Europa. Pueden pensar en Santander o en BBVA pero eso es como ganar la Liga si eres el Barça o el Madrid…(bueno, lo del Madrid es un suponer..).

  1. Porque toma decisiones inteligentes:
  • Ante la chapuza de la salida a bolsa decidió dotar 1.840 millones de euros para contingencias y luego decidió no entrar en pleitos con minoristas: se paga lo que se tenga que pagar y punto. Evita problemas y seguramente podrá captar/recuperar clientes.
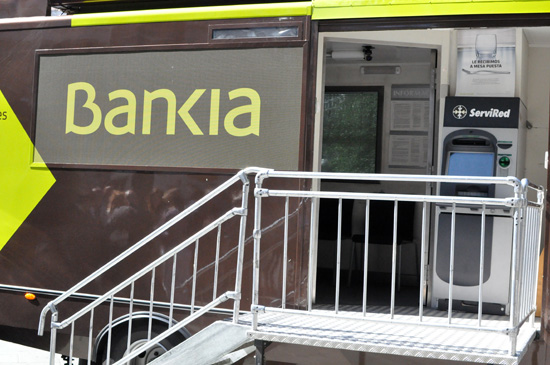
  • Porque ha enfocado el negocio donde hay que enfocarlo para ganar dinero. En un mundo donde el glamur está en la banca privada y en el corporate, él se ha enfocado en la banca comercial “de toda la vida”: 1.940 oficinas de particulares (particulares y empresas hasta 6 MM de ventas) y 63 oficinas de banca de empresas. Como guinda tiene dos centros de corporate (uno en Madrid y otro en Barcelona) y 13 oficinas de privada. Pero esto último para el postre. El pan a la mesa lo pone la red de particulares y empresas, nada de sofisticación irrelevante que consuma recursos y no aporte rentabilidad. Por tener tiene hasta 11 “ofibuses” que digo yo que serán autobuses que hacen la vez de oficina bancaria en poblaciones pequeñas donde no hay oficina fija ¡Que grande, ser cliente de un ofibus! (no lo digo en tono irónico esta vez, me parece una idea genial y un servicio a un montón de personas de cierta edad –que son las que se han quedado en el mundo rural- que siguen prefiriendo hablar con Raul antes que poner un password).

ofibus


Y dicho esto ¿compramos Bankia?

Por fundamentales no parece cara: PER previsto del 10.2x este año y por debajo de 10x para el próximo, ROE por encima del 10%, Precio/Valor libros 0.8x. En relación a este último multiplicador –muy importante valorando bancos- está en línea con SAN, BBVA y Caixa, mucho más caro que Popu (está en 0.5x aprox) y mucho más barato que Bankinter que está disparatadamente caro 1.5x (salvo que dé un sorpreson en generación de beneficios).

Desde un enfoque de momentum: prudencia. Lleva una subida de más de un 19% este mes y el gráfico apunta a reposo.

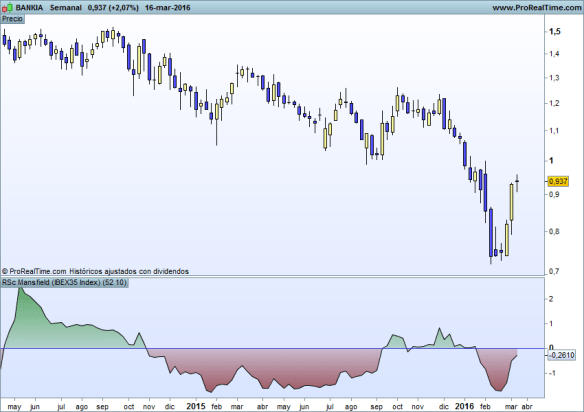
En marco semanal, marzo está formando un doji (indecisión) que, déjenme ser fantasma; podría dar inicio a una evening star (estrella del anochecer) y formar una pauta bajista (si la proxima vela semanal es bajista cuidaó). Por otra parte es un valor menos fuerte que el Ibex (oscilador en la parte inferior del gráfico, por encima de cero mejor que el Ibex, por debajo peor).

bankia semana

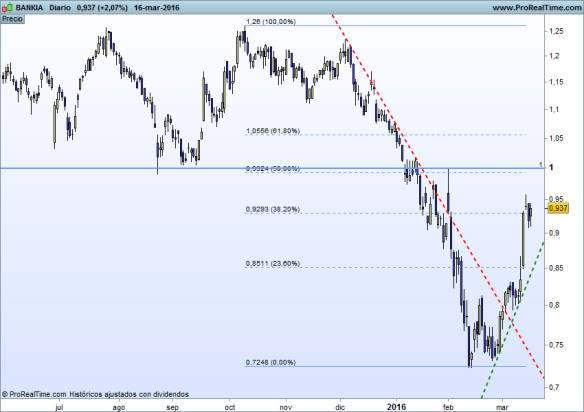
Y en marco temporal diario, el retroceso del 50% desde máximos nos coincide más o menos con el nivel psicológico de 1 euro y por ahí nos podría salir una resistencia y la verdad es que hay poco recorrido hasta la misma.

Bankia dia

Después del 19% de tirón que lleva yo esperaría una corrección antes de pensar en hacerme «bankero» pero desde luego, si invierto única y exclusivamente por fundamentales la tendría en el radar sin dudarlo.

Y volviendo a la cuestión de inicio ¿es el mejor banquero de Europa? Hay que sacar de la terna a los que lo tienen más fácil: Botín, Gonzalez, Fainé, los franceses de BNP, Societé, estos juegan la Champions con presupuestos casi ilimitados. Bankinter lo hace muy bien pero sin quitar méritos a la Sra Dancausa ya heredó una maquina muy engrasada que creó hace años Don Juan Arena y no deja de ser un banco muy pequeño (gestión menos complicada). Los italianos y los portugueses no juegan y los alemanes casi que tampoco (vaya desastre el Deutsche…apunta a convertirse en  la Volkswagen de la banca). Solo nos quedaría el LLoyds de Antonio Horta Osorio –otro buen banquero-  y mire usted, ya solo por llamarte LLoyds tienes tal ventaja que dan ganador a Don Jose Ignacio.

Buena inversión ¡¡

¿El fin de la banca andorrana?

Para los que no hayan estado en el “País de los Pirineos” explicarles que es muy pequeño; más que país es una especie de pequeña ciudad rural, con pistas de esquí y tiendas. Una de las características especiales de Andorra es que su economía se divide en dos: turismo y banca y la banca supone aprox. el 20% de su PIB.

andorra

(Imagen de http://www.visitandorra.com)

No cometan el error de pensar que todas las formas de hacer banca son iguales.

La banca andorrana no se parece demasiado a la banca española  tipo Santander, BBVA, Caixa, Popu, Sabadell etc; estos bancos están centrados en la llamada “banca comercial” cuyos clientes son empresas y particulares. En empresas la distinción suele ser Pyme y gran empresa y dentro de particulares hay una segmentación más elaborada del tipo:

  • Retail: los clientes de oficina que pringan comisiones. No se les invita a nada.
  • Banca personal/afluent/premier: los que tienen algo de dinero, se les quitan las comisiones y se les invita a café
  • Private/Patrimonial/Wealth: son los que tienen más dinero, también se les quitan las comisiones, se les envía una revista que trata de lujo, viajes y coches bonitos, se les invita a café  y de tanto en cuanto también se les invita a comer.

Los dos players españoles tienen además unidades de Corporate (financiaciones estructuradas, fusiones y adquisiciones, emisiones de bonos y salidas a bolsa) que cuando la economía tira dan un chorro de dinero.

Bien, todo este rollo para qué: para decir que la banca española gana la mayor parte del dinero dando créditos. Tanto a particulares como sobre todo en el negocio de empresas, tanto pymes como grandes empresas y solo los grandes y que tienen mucha masa crítica ganan algo en las unidades de Privada.  Y no hay más.

La realidad es que más allá del glamur, la oficina bancaria de polígono cuyo director es un tipo pasado de peso que se llama Garcia y cuya mayor gesta deportiva es hacer la compra en Alcampo el sábado por la tarde con los niños y la parienta,  y  que gasta corbatas de poliéster (que ordinariez, por Dios¡¡) suele ganar más dinero para su banco que la oficina de Private Banking en Ortega y Gasset en Madrid, dirigida por un tipo apolíneo de a cuatro partidas de padel semanales y dos sesiones en Holmes Place con personal trainer y que tira de  apellidos compuestos (saben que esta turba gustan de componer sus apellidos paternos con los de los abuelos para ganar caché) y corbata de Hermés (ahí si me han daó…entre Hermés y el poliéster lo tengo muy claro). Hasta la Banca March (los más solventes de Europa por cierto) son diferentes de la banca andorrana (su modelo de negocio está enfocado a la  banca privada pero muy focalizada en empresarios para trabajar también con la empresa).

¿Y todo esto que tiene que ver con la banca andorrana?

Tiene que ver que la banca andorra está centrada, casi exclusivamente, en la gestión de patrimonios que es un negocio que da para pocas alegrías en cuanto a ingresos y para más inri, a partir de 2018, se van a enfrentar a la madre de todas las batallas: la transparencia fiscal. Les dejo el link de la Comisión Europea que lo explica.

http://europa.eu/rapid/press-release_IP-16-288_es.htm

Como pueden leer en el link adjunto a partir de 2018 habrá un intercambio automático de información sobre las cuentas de los residentes de otros estados miembros de la UE.

Según este acuerdo, los estados miembros recibirán los nombres, direcciones, números de identificación fiscal y fechas de nacimiento de los residentes de la Unión Europea que sean titulares de cuentas en Andorra. ¿Esto qué significa en la práctica? Que solo se podrá tener dinero declarado ya que otras opciones (ponga usted el color que guste) son prohibitivas o  peligrosas.

Por prohibitivas me refiero a que la cuenta esté a nombre del propietario y ese importe, por un descuido por supuesto, no se haya declarado en el país de origen: blanco y en botella.

Por peligrosas pienso en inventos como canalizar la inversión a través de sociedades con un testaferro como administrador. Malo. Ilegal y doblemente peligroso. Es peligroso tanto para el inversor como para la entidad financiera a la que, por error, se le haya colado la apertura de una cuenta así. Viendo además los antecedentes de cómo ha acabado la BPA (Banca Privada de Andorra) no tengo la menor duda que las áreas de Compliance de los bancos andorranos van a estar muy serias con este asunto: literalmente se juegan el banco.

¿Significa esto el fin de la banca andorrana?

Para nada. Llevan muchos años haciendo banca privada y, de la misma forma que la falta de ingresos por la pata del crédito duele, la especialización y know how en gestión de patrimonios deben hacerla valer en un contexto inversor muy convulso y difícil. Son especialistas y si lo hacen bien pueden (deben) destacar sobre la oferta generalista de la banca comercial. Es el traje a medida frente a los grandes almacenes (aunque para que el traje a medida caiga bien lo tiene que cortar un buen sastre).

Por otra parte han abierto mercado en España y marcas como Andbank o Alcalá (Credit Andorrà) están establecidos y creciendo en masa crítica en un mercado mucho mayor que el andorrano.

Y pensemos también que el acuerdo de transparencia fiscal está firmado con la UE…..y el mundo es muy grande :).

Buena inversión ¡¡

PD: estoy colaborando con un estudio sobre el del impacto que va a tener Mifid II en la banca. Ni se lo imaginan. El tsunami que van a sufrir las bancas privadas en cuanto a costes, modos de hacer y adecuación de plantillas va a ser de órdago. Ya les contaré para no empacharles.

PD II: Les gusta la foto? Casi todo el mundo piensa en nieve pero uno de los secretos de Andorra son sus increíbles parajes alpinos en primavera o verano.

Si Estados Unidos cae….ten miedo

Soy de los que piensan que esto del desacoplamiento no existe. O aun peor, si existe es asimétrico.

Me refiero a que difícilmente los mercados europeos pueden ir bien si USA va mal pero, por el contrario, si pueden ir mal aunque USA vaya bien.

El racional que quiero compartir hoy con ustedes es el siguiente: para mi la cosa no va (solo) de:

  • Petróleo
  • China
  • Desaceleración económica
  • Riesgo geopolítico
  • Crisis brasileña
  • Crisis de refugiados
  • Irresolubles problemas de los portugueses, los griegos y los españoles, o de los italianos, los griegos y los portugueses o de los españoles, los portugueses y… el cuento de nunca acabar vamos.
  • Devaluación del yuan (y lo que te rondaré morena)
  • Incapacidad de los bancos centrales para impactar en la economía
  • Japonización 2.0
  • …
  • Imputación de Rita Barberá….je je, 40 tíos de su tropa imputados y sigue erre que erre

Y así podría seguir y seguir. Cada semana hay una nueva moda en esto de las finanzas.

Para mi la cosa económica se concentra todita toda en los mercados norteamericanos. Mientras estos tiren hay esperanza. Si caen hay que salir zumbando y me da igual “si los fundamentales de las empresas europeas suponen una oportunidad no vista” o cualquier otro argumento más o menos sólido que me expliquen (y que no digo que no pueda funcionar. Puede). Mi receta en tiempos de turbulencias es fácil:

“Si Estados Unidos aguanta hay  vida. Si Estados Unidos cae: ten miedo”

Planeta Simios

Y cómo está Estados Unidos?  Aparentemente bien, pero hay algún sintomilla que da que pensar. Por ejemplo la producción industrial ha caído durante 10 meses en el último año. Mala señal ya que se tiene por un  indicador macro relevante en cuanto a anticipar recesiones, aunque en el mes de enero ha sorprendido de forma positiva con un +0.9% (la tasa anual se mantiene negativa en 0.7%) El Leading Indicator de enero ha sido del -0.2%. Ya se esperaba pero no deja de ser un mal dato. Por el contrario los pedidos de bienes duraderos han sorprendido en positivo +4.9% cuando se esperaba un 2.9% destacando el componente de “bienes de equipo” (inversión) con un incremento del 20%. El S&P /Case-Shiller (índice precio vivienda) sigue subiendo pero menos; los precios siguen aumentando pero a menor velocidad. No es malo, ya llevan tiempo subiendo fuerte y cuando la vivienda se dispara en exceso ya saben.

En general y con la excepción de la producción industrial (habrá que ver si enero es un cambio de tendencia o va a seguir cayendo) más claros que oscuros en una economía que lo ha hecho mejor que la europea. Pero ojo que podría surgir como siempre algún cisne negro: los costes laborales unitarios han subido un +4.5% vs un 1.9% anterior ¿si esta situación se consolida saben qué anima? Pues que la FED mantenga una política de subidas de tipos firme en busca de una normalización de la situación monetaria….pero en fin, no quiero lanzar cábalas sin ton ni son, por lo que hoy no deja de ser un mero dato puntual.

Por último indicarles que las ventas minoristas de enero han sido buenas pero por el contrario la confianza del consumidor está en mínimos de 7 meses y no nos olvidemos que el PIB del cuarto trimestre fue un desastre (la verdad es que todo va tan rápido que el último dato de PIB parece que sea una información antigua). OJO que el dato de PIB fue malo malo, es muy relevante y el PIB es un indicador rezagado: avisa tarde.

¿Va USA bien o va mal? Hoy por hoy va más bien que mal. Pero no debemos perder de vista que hay indicios (repito: indicios no hechos irrefutables) de que la cosa puede torcerse.

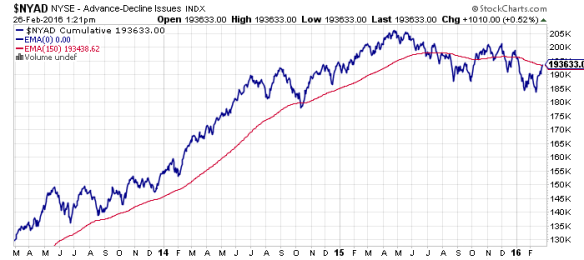
Ya me conocen y aparte de filosofar y decir lo que debería estar pasando soy partidario de VER lo que está pasando. Para ver que pasa en un mercado a nivel general  es de gran ayuda trabajar con algún indicador de amplitud (más útil en mercados grandes que en mercadillos como el nuestro). A continuación vamos a ver la línea A-D del Nyse con su media móvil de 150 sesiones. La línea A-D (Advance Decline Line) es la diferencia entre valores que suben menos los valores que bajan y el NYSE es el mercado más representativo del mundo para verla. Es bajista y fíjense que es bajista por primera vez en mucho tiempo…be careful.

ad line

Y qué dice el Jefe (S&P 500). Si ya han acostumbrado el ojo a la lectura de gráficos lo verán fácil: gráfico semanal, media móvil de 30 semanas y Macd (parte inferior). HOY es bajista: el gráfico es bajista, la media es bajista y el Macd es bajista. Está en modo rally (reacción técnica) y tiene muchos números para que pase como en noviembre-diciembre que después de un rally volvió a caer. ¿Está ya en modo bajista en tendencia primaria? NO, los 1.800 son como nuestra Numancia, como la Linea Maginot francesa (que duró bien poco la pobre), como Stalingrado…mientras aguanten no podemos hablar de cambio de tendencia.

sp500

Buena Inversión ¡¡

Vamos a contar mentiras


Me fastidia ponerme de mal humor  después de ver un gol como el de CR ayer en Roma (y lo dice un culé), pero estoy tan saturado de leer frases vacías de tipos que confunden el asesoramiento financiero con un bote de gomina que mire usted: me voy a poner pelín borde.

Hoy mismo he leido en un medio digital a un señor (que no conozco de nada y seguro  que es un estupendo profesional) que dice que le gusta el Popular “porque solo se paga a 0.6 veces sus fondos propios”…..

Insisto con esto, nada en contra del profesional que hace esta  afirmación; yo mismo las pocas veces que me han entrevistado he dicho lo primero que me pasaba por la cabeza (ya sabe usted, los focos, las azafatas, el ir maquillado….lo ponen difícil).

El problema es que Juan Inversor se confunde y puede tomar al pie de la letra estos mantras e invertir sin ton ni son “porque está bien por valor en libros”.

Lo de comprar por un bajo valor en libros me gusta. Lo compro. Pero ¿de verdad tiene el Popular (o cualquier otro banco) un “bajo valor en libros”?  ¿Sabemos analizar un banco o al menos tenemos una idea intuitiva del negocio bancario?

Les voy a explicar el racional del asunto. Vamos a hacerlo fácil y no voy a poner balances ni cuentas de resultados. Solo imaginen un banco que en su activos tiene inversiones crediticias por 200.000, inversiones en títulos (bonos gobierno y corporativos) por 80.000 y  que en el pasivo los fondos propios son por 77.000. Por supuesto el balance tendría más partidas y hasta lo hariamos cuadrar. para nuestro ejemplo nos vale con que se queden con las principales inversiones del activo (inversión en crédito a clientes y en cartera de bonos) y con los fondos propios. Repito: 200.000 en créditos, 80.000 en cartera de bonos y 77.000 en fondos propios (no pongo ceros, quédense con la idea).

Sabemos que el valor en libros se define como el precio que pagamos por acción dividido entre el valor teórico contable (por acción). Como es lógico y de forma generalizada cuanto menos paguemos mejor estamos comprando. Si la acción cotiza a 2 euros y el valor teórico contable o valor en libros es de 3 euros, estaría comprando a 0.6x veces valor en libros, la acción vale menos que su valor teórico. Un chollo. ¿Sí?

rato y blesa

Foto: EFE

Imaginen que el banco anterior (pónganle el nombre que quieran) está cotizando a 0.6x veces su valor en libros. Supongamos que el capital está dividido en 10.000 acciones y que con fondos propios de 77.000 euros el valor teórico contable son 7.70 euros  y que está cotizando a 4.62 euros, lo cual nos lleva al ratio de P/BV (Precio/valor libros) de 0.6x veces. Hasta aquí me siguen. Tenemos un banco que sobre el papel cotiza a 0.6x veces valor en libros. Vamos bien.

¿Parece una buena operación no? Compro a 4.62 la acción de un banco que cotiza a 7.70… ni las Black de Caja Madrid…

No obstante, como llevamos tiempo leyendo el blog de un tio zumbao que aunque forma parte del propio sistema nos invita a pensar un poco; este sujeto nos decía que no nos creyésemos (todas) las noticias y recomendaciones de los asesores financieros a pies juntillas y como tenemos alguna duda de la salud de los bancos nos haremos  algunas preguntas.

1.Qué pasa con el ratio de cobertura. Oh¡¡¡ suponemos que nuestros amigos que gastan más en gomina que en libros han revisado antes la evolución del ratio de cobertura. Este ratio es fundamental cuando analizamos la salud financiera de un banco. Relaciona el total de las provisiones por morosidad con el volumen de créditos impagados.

Mi banco tiene 200.000 en préstamos y veo que tiene contabilizada una tasa de morosidad del 8%, esto es 16.000 y un ratio de cobertura del 40%, esto es, ha provisionado 6.400 millones para futuras contingencias. Me explico, los 16.000 millones no quiere decir que se vayan a impagar al 100% y además, si han provisionado “solo” un 40% es porque el banco ha tomado colaterales; hipotecas de bienes inmuebles de todo tipo, prendas sobre bienes (valores, barcos, existencias etc), avales….y cree que con eso tiene suficiente (o no puede dotar már porque se carga la cuenta de resultados, no reparte dividendo y se lia parda, ya saben).

Hasta aquí y con estos números mi banco tiene unos fondos propios netos de 77.000 euros.

Pero la vida es dura.

Supongamos que no han calculado bien, y que al final la mora real a la que se tiene que hacer frente no es del 8% sino del 20%. Ha sido un banco que no ha dado bien los créditos (y ya no entro en otros motivos vistos en España como la compra de bancos en Florida a precios interesantes o promociones inmobiliarias en el Caribe) y a veces pasan estas cosas. La mora real es de 40.000 y como solo ha dotado 6.400 tiene que dotar 33.600.

Al dotar 33.600 los fondos propios se reducen en ese importe (a mayores pérdidas menores fondos propios) y se nos quedan en 77.000 – 33.600= 43.400

Tenemos pues un valor en libros de 43.400/10.000 acciones= 4.34 que frente a una cotización de 4.26 nos da un P/BV del 0.98x. Distinto verdad.

Pero ahí no acaba la juerga. El banco invierte en sus clientes (prestamos) pero también en bonos de todo tipo y resulta que se liaron a comprar bonos de Grecia como locos (que le pregunten a algún banco alemán muy nombrado estos días) y bonos de bancos italianos  y portugueses porque parecían muy buena opción. Ya no se trata de que esos bonos puedan impagarse, sino  de su valoración, del mark to market diario. Supongamos que de la cartera de títulos de 80.000 nuestro banco tiene 30.000 que han caído un 25%, es decir, tienen que valorarse a 22.500 con una pérdida latente de 7.500.

Entonces nuestros fondos propios serian de 43.400 – 7.500= 35.900, esto es 3.59 euros de valor teórico contable por acción,  que con una cotización en el mercado de 4.26 pasaríamos a un valor en libros de 1.19x veces …..glups….y yo que pensaba que a “0.6x veces valor en libros compraba bien”.

Nota 1: me interesa que se queden con el ejemplo y no con los detalles. Si el banco funciona a nivel comercial tendría capacidad para absorber parte o toda de esa mora.

Nota 2: si siguen la prensa económica verán que aunque el ejemplo esté pensado para respaldar el racional que les quiero plantear estas cosas pasan (moras elevadas). Si a alguien le parece que una mora del 20% es imposible que haga el ejercicio de ver qué partidas se han traspasado al Sareb y que haga el ejercicio de ver que importes se están refinanciando en operaciones tipo Pescanova o tipo Abengoa…a lo mejor con el 20% ni le llega…

Nota 3: el único mensaje que me gustaría transmitirles si ustedes me lo permiten es que si van a invertir por fundamentales o bien hacen cuatro números (ni que sea a palmos) para ver si los fundamentales aguantan la prueba del algodón o bien siguen a analistas que analizan y no a vendedores de humo que como decía el gran Gekko «confunden una preferente con un detergente»…

Buena inversión ¡¡


Si parece una crisis y huele como una crisis ¿no será una crisis?

No voy a empezar con la consabida memez new age de que “crisis en chino es oportunidad” y que lo mejor que te puede pasar en esta vida es una crisis para descubrir tus verdaderos valores, tu destino kármico etc. Si fuera así el Valencia FC estaría saltando de alegría porque están generando una oportunidad del carajo…del carajo de irse a segunda división y acabar en concurso en cuanto caigan los ingresos de la tele… (cariño para los ches, un Grande España).

Hace ya un tiempo que intento librarme (aunque no lo consigo) de soltar predicciones de futuro (que es al fin y a la postre lo que impera en el sector y en los medios). Esta misma semana una persona de mi entorno –profesional para más inri- me decía que “muy bien, dices que el mercado es  bajista, pero lo que a mí me interesa es saber cuándo va a girar, ¿tú qué crees…cuándo volverá a subir?” Les prometo que no añado teatro.Fue tal cual.

Esta misma semana he leído a algunos analistas macro con afirmaciones del tipo: “el mercado no tiene motivos para este comportamiento”. Hay que ser un cachondo total o un soberbio de narices para decirle al mercado -al Sr.Mercado- lo que tiene motivos o no de hacer. El mercado hace lo que en cada momento debe hacer porque en el mercado confluye absolutamente todo lo que pasa en la economía de todo el mundo. Recuerda: el mercado es un mecanismo de descuento, hasta cierto punto, nos da indicios de por donde puede ir el futuro cercano.

Hoy les voy a soltar algunos pensamientos y que cada uno reflexione sobre lo que está pasando:

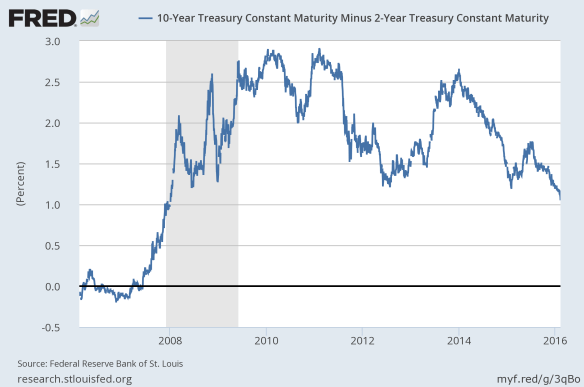
  1. Diferencial entre el bono USA a 10 años y el bono USA a 2 años

10 year 2 year

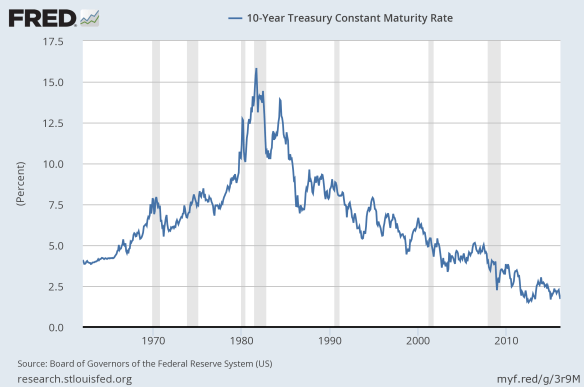
La curva de tipos invertida (la TIR corta paga más que la TIR larga) es un indicador casi infalible de recesión. ¿Está invertida? NO.

Está con el menor diferencial desde la última vez que se invirtió (crisis subprime) SI.  Hoy por hoy no hay indicador de recesión. Pero no va por buen camino.

2. Deuda pública en porcentaje sobre PIB (Estados Unidos)

DEBT

Pues ya ven. Los niveles de deuda ya del 2010 son de risa con los que hay hoy. ¿Cuándo una familia o una empresa se endeudan hasta niveles insostenibles acaba bien o acaba mal? Pues lo mismo. Esta es la cocaína que mueve nuestra economía: la deuda.

3. Tipos de interés en mínimos.

tipos

De verdad a alguien le extraña que la Yellen quiera subir tipos. Mire usted, si Estados Unidos está en niveles de deuda insostenibles y con los tipos de interés en mínimos históricos ¿qué más queda?

4. Deutsche Bank ha roto el suelo de la crisis subprime

Deutsche

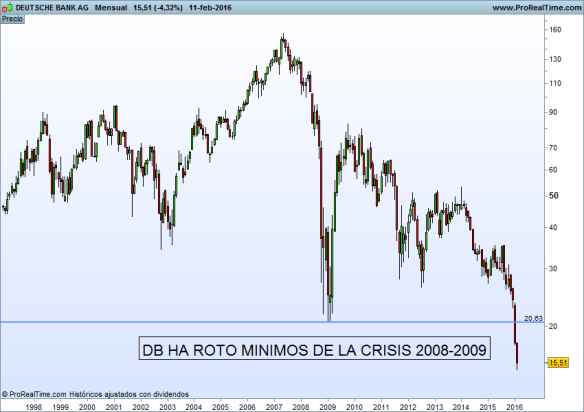
Como digo en el título: si parece una crisis y huele a crisis….ojo que no sea una crisis. Cuando sale el portavoz de turno diciendo que esté tranquilo que no pasa nada… ay ay..

¿saben cuánto ha caído Deutsche desde el 1 de enero del 2015? pues un 56%…recuerdan lo que hacian en bolsa otros bancos antes de caer….las comparaciones son odiosas si, pero…

5. En ocho años la economía griega ha desaparecido

Grecia

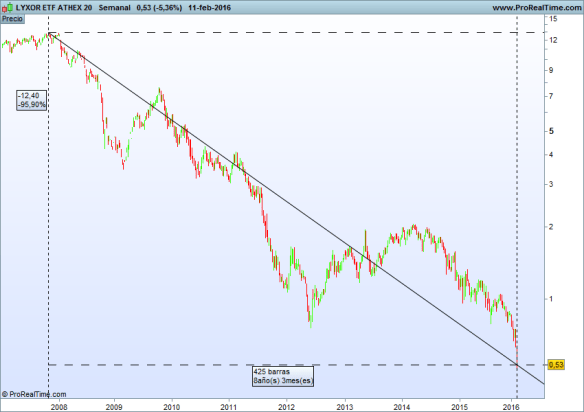
En esté gráfico lo que quiero destacar es que desde 2007 a hoy la bolsa griega  ha caído un 96%. Un país de Europa ha sido borrado del mapa….y yo que pensaba que la crisis ya estaba superada…pues no era así  De Guindos

Y volviendo a mi colega que me decía que ¿cuándo hay que invertir? Pues cuando suba hombre, cuando suba…

Buena inversión ¡¡

¿Comprar o vender?

Dicen que después de la tempestad llega la calma. Y a la inversa. Después de la calma llega la tempestad.  Tan importante es para un marinero intuir como está cambiando el mar, como para un inversor bursátil entender el humor de los mercados.

¿Estamos cerca del fin de la tempestad? ¿En el epicentro? ¿En el inicio? ¿No hay tempestad y solo hay nubarrones?…

En el último post les transmití lo que opinan dos reputados gestores de  fondos que invierten por fundamentales. Hoy les propongo un ejercicio que no tiene nada que ver. No quiero saber lo que opinan los gurús, no quiero saber lo que dicen los titulares de prensa, ni siquiera quiero saber si Pedro Sánchez va a ser capaz de formar gobierno o si en Valencia queda algún político del PP no imputado (que dé el nombre que saldrá en el Record Guinnes). Me da igual.

Hoy vamos a hacernos un selfie con el mercado a ver si nos cuenta sus secretos, y para conocer sus secretos nada mejor que tirar de análisis técnico. No se me asusten que suelo utilizar un chartismo muy básico (que es el bueno).

El itinerario que les propongo es el siguiente.

  1. Selfie a nuestro Zumosol Eurostoxx
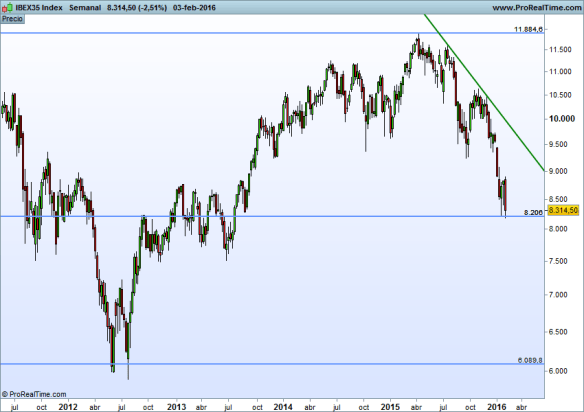
  2. Selfie a nuestra casa Ibex
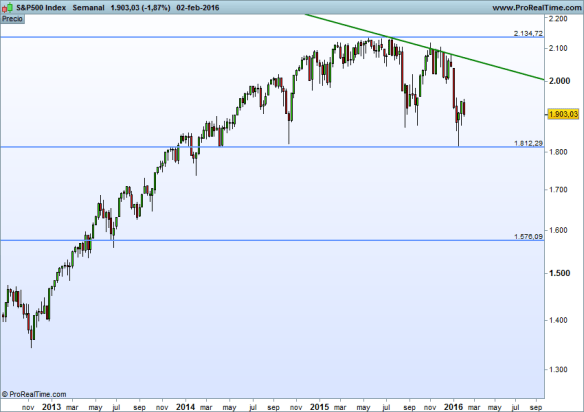
  3. Selfie al Rey del Mambo, SP 500
  4. Selfie al sector bancos europeos
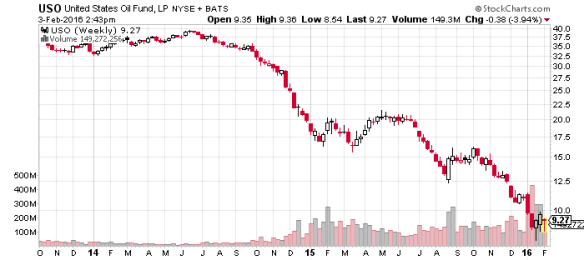
  5. Selfie al petróleo (WT)

Lo más difícil de este ejercicio no va a ser interpretar el gráfico que, insisto, verán que voy a tirar de chartismo básico y fácil. Lo más difícil es dejar la mente en blanco sin pensar en China, en el Baltic Dry o en la devaluación del yuan. El ejercicio es tan complicado como ver el gráfico sin interpretaciones de ningún tipo, poniendo la mente en off. Hoy vamos a ser chartistas puros y como bien opinan éstos: “en el precio está todo descontado”.

Situación Eurostoxx 50

SX5E

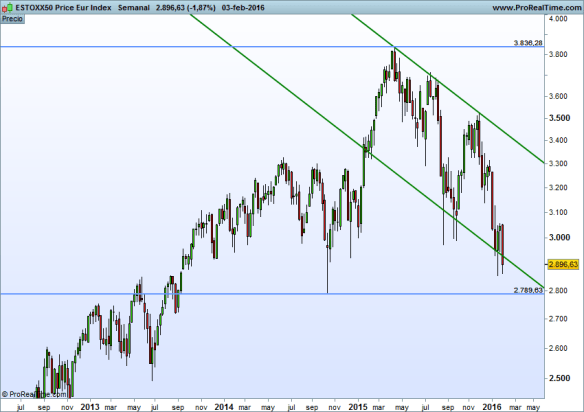
Veo una línea de tendencia bajista que toca en cinco puntos (clara y fuerte)

Veo una estructura de libro de máximos y mínimos más bajos (recuerden a Dow, “lower highs, lower lows)

Veo una tendencia bajista en el corto plazo que puede ir fácil a los 2855 que es el mínimo de este año e incluso a los 2789 que es el mínimo de la caída de octubre de 2014.

Situación Ibex 35

Ibex

Todavía más bajista que el Eurostoxx

Desde máximos de abril 15 lleva una caída del 30%

Miren, algunos analistas llaman a una caída del 30% “corrección” y otros “ajuste”. Es como si vuelves a casa y encuentras a tu mujer desnuda en brazos del vecino más gilipollas de la escalera. Y además le está tocando la espalda donde ya no es espalda. Tu mujer te podrá decir aquello de “cariño, no es lo que parece”, pero sí lo es, vaya si es lo que parece. Pues aquí lo mismo. España va bien y es el petróleo, España va bien y son los chinos, España va bien y el ciclo lo confirma…España va bien y el paro baja…lo que quieran…una caída del 30% desde máximo en pocos meses,nos guste o no, “si es lo que parece”.

Puede caer a 7500, podría romper  este soporte, aunque es potente y lo que viene luego es un tobogán hacia la miseria que asusta.

Situación SP 500

SP500

El Rey del Mambo da buenas noticias. A mi juicio no está en modo bajista (el chartismo tiene un componente subjetivo importante). Está dibujando un rango lateral que puede ser preludio de un mercado bajista (formación de un techo)…o no. Alguno se aventurará a ver un posible triángulo, y si esto fuese así los triángulos suelen ser figuras de continuación de tendencia (ojo no siempre) y la tendencia previa era alcista. Hay que darle más tiempo.

La clave: que pierda los 1.800 de forma evidente, rebote y vuelva a caer; es decir, que los 1.800 pasen de soporte a resistencia (reversibilidad). Si esto ocurriese entonces si diría que el mercado americano ha pasado a modo bajista.

Situación bancos europeos

BNK

Los bancos europeos llevan una caída desde máximo julio 15 del 36%. Si les recuerda al Ibex es porque en nuestro índice el mayor peso lo aportan los bancos. Ha roto un soporte muy importante como es el doble suelo del 2013. Si sigue cayendo pinta mal. Esto no debería estar pasando después de poner en marcha el supervisor único europeo (EBA) y pasar ya no sé cuantos stress test…perdón, como les decía al principio, hoy no va de interpretar, va de mirar. Punto.

Situación petróleo

oil

Bajista. Pero es tan, tan bajista que podría rebotar un 20% y seguiría siendo bajista.

Y al final de todo esto ¿comprar o vender?

  1. Los mercados de renta variable son bajistas. Los mercados de bonos soberanos de calidad (no se los he puesto hoy, me refiero al Bund y al T-Note) son alcistas
  2. Tampoco les he puesto las materias primas. Bajistas

Mi sugerencia:

  1. Si estás en liquidez sigue esperando. La tendencia a corto plazo del mercado es  bajista. Si cambia la tendencia te perderás el inicio ¿y? Es mucho mejor entrar “tarde” pero teniendo alguna evidencia de que la tendencia bajista ha finalizado que comprar “barato” para darte cuenta en seis meses que todavía es mucho más barato.
  2. Si estás invertido y todavía o te han saltado los  stops loss….si todavía no te han saltado los stops, es que no los pones o bien que tus stops son más laxos que la moral de Berlusconi sobre el sexo con adolescentes. Si estas invertido en modo inversor y tus valores son buenos y estás convencido por fundamentales aguanta. Incluso te diría que vayas haciendo cartera (que OJO no es promediar a la baja), si has cometido la insensatez de creerte que “Acerinox, Arcelor y Sacyr están en nuestra cartera modelo”  y te has puesto hasta las trancas vende, ponte a cubierto y espera que vuelva a pasar el autobús del mercado alcista. Que volverá seguro… aunque vaya con retraso.

Buena inversión ¡¡

¿Y la europea? Invertir en bolsa española…y europea

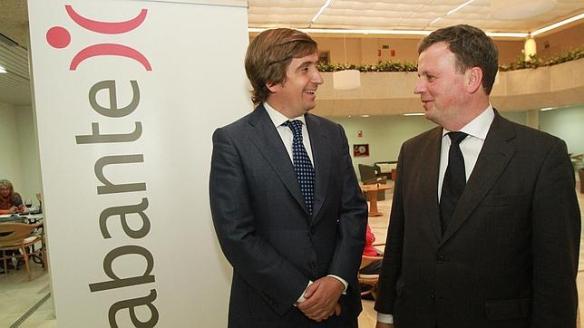
Hoy mismo he tenido ocasión de asistir a un evento de Abante asesores –para mí una de las casas de inversión más profesionales  que tenemos en España- para que sus dos gestores estrella nos explicasen que están haciendo y como ven los mercados.

Les estoy hablando de Josep Prats, gestor del  AGF-European Quality y de José Ramón Iturriaga, que aunque sea más conocido por el Okavango, ha venido para hablarnos del AGF-Spanish Opportunities .

iturriaga-prats--644x362

(imagen publicada por el diario ABC)

Voy a compartir con ustedes los aspectos que a mi mejor saber y entender son interesantes para la gestión de nuestras inversiones y ya pido disculpas por anticipado a los ponentes por los errores de transcripción que vaya a cometer. Les anticipo que la mejor receta para invertir que nos han dado la explico al final (eyyy, no te adelantes y sigue el orden pecadorrrr ¡¡)

AGF-European Quality / Josep Prats

Alguien que en el folleto comercial del fondo dice “la bolsa es mi vida” merece ser escuchado. Y lo merece de verdad. Una de las mejores explicaciones de la situación macro actual sin tecnicismos ni anglicismos. A diferencia de muchos de sus colegas de profesión ha hecho un esfuerzo para que todo el mundo lo entendiese lo cual es de agradecer.

Se trata de un fondo basado en el análisis fundamental, que selecciona valores más que buscar tendencias macro o modas financieras (bottom up/stock picking). Invierte entre el 70% y el 140% en bolsa (futuros comprados), rota poco la cartera y tiene una fuerte convicción sobre la bondad de las compañías en las que invierte. El fondo es carete (para los pobres un 2% de comisión de gestión y un 9% de éxito) pero en bolsa lo caro o barato es relativo: depende de lo que me ofrezca a cambio.  Desde el lanzamiento en el 2013 ha dado un 24.15% acumulado (según su propio folleto), no ofrecen datos de volatilidad, beta, drawdown u otras medidas para valorar el riesgo y comparar con otros fondos.

Vamos a lo mollar. Ideas a destacar.

Si inviertes en bolsa es conveniente tener claro que hay que permanecer invertido hasta en los periodos turbulentos

Los precios de las acciones europeas están muy bajos. Incluso en EEUU, fuera de tecnológicas que son más difíciles de valorar, hay precios atractivos

China crece. Lo hará en mayor o menor medida pero sigue creciendo y los crecimientos de hoy, aunque menores en porcentaje son una burrada de billones de dólares dado el incremento del PIB chino de los últimos años.

China ha pasado en un año de 107 millones de coches a 120 ¿eso no es crecer?

Para testear los datos de China, nada mejor que ver en algunas multinacionales escogidas (Unilever, Johnson, Mc Donals, Daimler…) como van sus ventas en el mercado chino. Si crecen en la proporción que dan las cifras oficiales me las creo.

Petróleo: no es un problema de demanda. La demanda sigue creciendo (solo en parque móvil chino ya hay un aumento de consumo de petrolero importante). Es un problema de oferta. Con el fracking y las arenas bituminosas se aumentó muchísimo la capacidad a un coste de 40$ aprox el barril cuando a los saudíes les cuesta 3-4$ el barril. La forma de barrer toda la sobrecapacidad es con bajos precios.

Qué pasa con la financiación de las petroleras que hagan default por la caida del precio del petróleo? Nada. El volumen financiado es de unos 300.000 millones de USD, menos que la exposición que tuvo la banca española con los prestamos al promotor. La banca americana puede tener un mal ejercicio en cuanto a resultados y nada más. Citigroup que es  el que más tiene está en  una exposición de 20.000, el beneficio de un año.

Banca europea con un potencial de beneficios muy elevado. No se justifica en absoluto un precio valor en libros (o valor contable, el P/BV) de 0.5/0.6

EEUU pleno empleo, los salarios no subirán y China sigue sumando consumidores al mundo.

Las compañías que sirven a los consumidores mundiales van a hacerlo bien porque el mundo, se diga lo que se diga, no hace más que crecer.

Fin del mensaje: oportunidad única por valoración.

AGF- Spanish Opportunities / Jose Ramón Iturriaga

La verdad es que después de la exposición macro de su socio lo tenía más difícil, pero no ha defraudado.  Su fondo se parece en cuanto al estilo bastante al de Prats (stock picking/bottom up) pero bastante más concentrado (aprox 20 valores) y todos los valores son españoles. Desde el 2013 lleva una rentabilidad acumulada del 55.77% (según su propio folleto) y la estructura de comisiones es la misma que la anterior. Es un long only y, en principio, no he visto en ninguna parte que utilice el apalancamiento (como si puede hacer Prats con futuros). Invierte en compañías con una capitalización mínima de 1.000 millones de euros con la excepción de situaciones especiales (como el caso de Prisa que luego les comentaré)

A destacar:

Estilo básico de inversión: valorar los beneficios empresariales y determinar cuanto está dispuesto el mercado a pagar por ello. OLE y OLE definición buena de invertir por fundamentales.

España: una oportunidad de las de “pocas veces en la vida”. La bolsa española nos debe tres años de desacoplamiento.

Ningún miedo a la independencia de Cataluña (le da cero probabilidades que suceda) y ningún miedo a Podemos. Tsipras tuvo mayoría absoluta y al final tuvo que ceder a Bruselas. Podemos ni  siquiera tiene ninguna mayoría.  Importante: el mal escenario político ya está en precio.

Cartera bastante concentrada en bancos (es absurdo como cotiza Popular) y el sistema financiero español es el que menos dudas ofrece de su balance. Stock de crédito ha hecho suelo y Roes para arriba. Ha mostrado una cuenta de explotación proforma que con hipotecas al 1.15%, empresa al 2.25% y consumo al 6% y el tio saca una Roe del 13% (si tan fácil lo puede hacer algún presidente de banco debería ficharlo, no como gestor, como CEO).

Inmobiliario español: hoy es el más atractivo de Europa, estás comprando por debajo del valor de tasación. Tasación de hoy no de la burbuja.

Ideas singulares:

Prisa, valorada por suma de partes llega a la conclusión que vale, mínimo, tres veces más de lo que cotiza y Atresmedia (y Mediaset) que en los próximos tres años van a pagar un 30% del market cap de hoy.

——————- (fin de la cita 🙂 )

Les confieso que a mí me han gustado. Y  mucho. Hace mucho tiempo que ya no acudo a los eventos en los que hace la presentación el ventas de turno o el alto directivo que a veces ni sabe de que habla cuando se mete en harina. No me interesan. Los gestores si, son los que se arremangan, los que aportan ideas y de los que, coincidas o o, siempre aprendes. Han dicho muchas cosas más y muchas de ellas interesantes (pero tamaño del post obliga y ya me ha salido largo) y es posible que alguna de las que he puesto no la hayan dicho tal cual y lo que conlleve sea mi propia interpretación de lo dicho.

Ah..me olvidaba…la mejor receta para invertir que nos han dado……cuando a pesar de tus convicciones pierdas la camisa y te venga un ataque de ansiedad: galletas de chocolate. Príncipe para ser más concretos.

Buena inversión ¡¡

PD: para los más pudientes hay una clase de acciones (son Sicavs Luxemburguesas) con una importante reducción de la comisión de gestión a cambio de entrar con medio millón.