Thank you Draghi: bonos corporativos euro

Dice el refrán que “a la fuerza ahorcan”. Como el BCE ya no puede hacer mucho más de lo que está haciendo, una de las últimas ocurrencias consiste en el llamado CSPP. Cada vez estoy más convencido que ponen tanto nombre raro para que no nos enteremos. Es como lo del debate del lunes, antes del debate no tenía claro a quién votar y sigo estando en las mismas.  Los que saben dicen que eso del CSPP significa “Corporate Sector Purchase Programme”. Es español “Programa de Compras de Bonos Corporativos”.

¿En qué consiste el CSPP?

  • Los bancos centrales van a comprar bonos emitidos por empresas privadas
  • La primera compra se ha realizado este mismo mes con 348 millones de euros
  • El mercado esperaba compras por 3.500 millones al mes pero van a un ritmo de más de 6.000 millones (aunque se tendrá que ver como evoluciona)
  • Los bonos deben ser con grado de inversión (de triple A hasta triple BBB-)
  • No se podrán adquirir bonos emitidos por empresas públicas (no en el primario pero si en el secundario, por ahí pueden hacer el burro, en el secundario)
  • Plazo a vencimiento de seis meses a 30 años
  • No entran en juego los bonos emitidos por bancos
  • Los emisores tienen que ser empresas de la zona euro, aunque si el emisor es una filial de una compañía no adscrita a la zona euro también se podrán comprar si cumplen el resto de requisitos.
36189558_Draghi_President_of_the_ECB_addresses_the_media_during_its_monthly_news_conference_in_F-xlarge_trans++MnpKw37u6i4awM14SOLHoAeYag8vEN6bk7-lt-jEBpI

Imagen obtenida de: http://www.telegraph.co.uk

¿Cuál es el objetivo del BCE?

Dar (todavía) más liquidez al mercado con la idea, por un lado de revivir la inflación (no se me ha ocurrido mejor verbo que revivir, dado que la inflación está muerta en Europa) y por otro y copiando al mercado americano, ver si las empresas se animan a emitir bonos con un coste ínfimo y recompran sus acciones, con lo que de efecto colateral puede subir la bolsa (ver mi post del 18 de abril “Vuelve el miedo”, donde explicaba en qué consiste un buyback)

¿Impacto en las carteras?

Un impacto previsible es que caigan las tires y suban los precios. Blanco sobre negro: que los bonos emitidos valgan más. Que nos hagan ganar dinero.

Y cómo implemento esta estrategia:

Si eres un institucional o tu cartera pesa lo suyo, lo mejor es comprar una cesta de bonos directamente. En el caso que no lo seas (como el común de los mortales) habrá que ir vía fondos (o ETFs).

Alguna sugerencia:

Axa World Funds Euro Credit Plus Capitalisation: fondo con diversas clases de acciones. La clase A es la de los curripipis como yo, ya que no pide mínimos (la clase institucional pide cinco quilitos). Es un muy buen fondo centrado en papel de calidad con más del 31% rating A o superior y el 47% triple B, es decir el 78% de la cartera tiene grado de inversión. Duración 5,39. A 31 de mayo ya llevaba una rentabilidad del 2.70% (oro en los tiempos que corren), en tres año anualizado un 3.68% y en 5 años anualizado un 5.14%. En su categoría es un fondo estupendo. La pega es que parece que tiene bastante papel de bancos. Recuerde que  los bonos de bancos no entran en juego.

Morgan Stanley Investment Funds Euro Corporate Bond Fund.  Otro buen fondo apto para curripipis. También con papel de alta calidad  74%  de la cartera es grado de inversión, duración 4,17. Y por desgracia también apunta a que tiene bastante banco. A 31 de mayo lleva un 2.88%, tres años anualizado el 4.45% y 5 años el 5.85% (que carajo hacíamos invirtiendo en depósitos¡¡ )

Lombard Odier Selection Credit Bond. El 73% del papel tiene grado de inversión. La buena noticia es que en las principales posiciones no aparecen bancos. La clase de acción más accesible pide una inversión mínima de 3.000 euretes. A 31 de mayo daba un 3.40%, en 3 años un 3.81% y en 5 años un 4.64%. A primera vista parece un fondo con una gestión más compleja que los otros dos ya que mantiene tanto largos como posiciones cortas.

¿Hay que irse de forma desaforada a la renta fija corporativa zona euro?

NO, solo digo que si el plan Draghi continua, los bonos que cumplan los requisitos de eligibilidad subirán en precio y si están en tu cartera ganarás dinero. Como siempre para el inversor particular diversificación y prudencia. Estos fondos son un botón de muestra del vastísimo universo de fondos de inversión de renta fija corporativa europea y este post no constituye ninguna recomendación de compra.

Buena inversión.
¿Quién quiere ser millonario?

Si les dijese que hay unas cuantas acciones que en lo que va de año llevan más de un 1.000% ¿se lo creerían?

Apuesten que sí. El nombre del juego es, como siempre, la innovación en una u otra faceta (médica, tecnológica) y alguna sorpresa (un banco regional por ejemplo).

El campeón lleva de hecho una rentabilidad 2016 Ytd de más del 4.000%. Poca broma.

A continuación voy a presentarles, como en el juego ¿Quién quiere ser millonario? los agraciados con esta lotería (porque no se engañen, es una lotería), el número de empleados y el valor de mercado de dichas compañías en millones de dólares.

Acomódense en sus asientos que empieza una nueva edición de “Quien quiere ser millonario” Tres, dos, uno.. Acción:

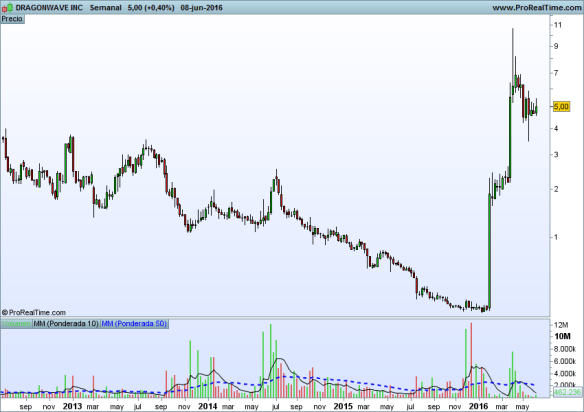
Dragonwave Inc, +4.445%. Compañía dedicada a la tecnología (packet microwave, hybrid microwave, small cell solutions), capitaliza 18 millones de euros (si, dice millones a secas) y vende 86 millones al año. Una pyme en toda regla.

Spherix +1.686%. Se dedica a las patentes por propiedad intelectual (es más complejo que eso pero tiempo apremia y tampoco me he enteraó mucho). Capitaliza 7.5 millones y tiene 4 empleados.

Celator Pharma Inc. +1.614%. Terapias para el cáncer. Capitaliza 1.280 millones (menos mal¡¡) y tiene 23 empleados. Atención: el 3 de junio presentó un medicamento a la fase III (si la FDA aprueba un tratamiento anticancer que funciona eso da pasta, aunque cuando ya se ha subido más de un 1.600% en 6 meses….).

Cesca Therapeutics Inc. +1.588%. Su actividad se centra en la medicina regenerativa. Capitaliza 9.88 millones y tiene 111 empleados.

Optimumbank Holding Ind. +1.137% Es un banco. Un mini banco de tres oficinas en el sur de Florida. Tiene 17 empleados y capitaliza 4.6 millones.

Venaxis Inc. +1.136%. Farmacéutica, aplicaciones para animales. 14 millones de capitalización y 5 empleados.

Amedica Corp. +1.058%. Produce silicona especial que se utiliza en operaciones de espina dorsal, cadera y uso cervical (no confundir con la silicona china para el tetamen, esto es otra cosa). Capitaliza 18 MM y tiene 56 empleados.

Fin de la partida. Nuestras posibilidades como pequeño inversor para atrapar uno de estos cohetes antes de su despegue son cercanas a cero. Es más, se habrá fijado que son, no ya pymes, son microempresas (con la excepción de Celator). Son empresas en las que en “modo inversor” jamás de los jamases le recomendaría a nadie que invirtiese su dinero.

Los astutos traders estarán pensando “a quien se le ocurre mirar números pringao… yo con el análisis técnico lo detecto seguro…” pues te adjunto los gráficos y me lo explicas. En una semana te sube un 400%. Esto no se pilla así como así friend.

dragon

En otros mercados también hay otros valores por encima del 1.000%. En Nyse tenemos dos: Ion Geophysical con un 1.468% y Natural Resources Partners con un 1.080%. En Europa somos más modestos (con la excepción de UK que hay dos troncos con más del 5.000%) y en Euronext hay 5 valores por encima del 100% y en España solo 1, que tampoco está nada mal un 100% en seis meses, en peores plazas hemos toreaó.

sphe

Por cierto, si son equiteros avezados ya sabrán en qué mercado he centrado el estudio. Venga, segunda pregunta de ¿Quién quiere ser millonario? Si usted quiere ser millonario en bolsa ¿en qué mercado debe fijarse? (Mossack Fonseca no vale)…en el Nasdaq. Premio para el caballero. Llueva, truene o haga un sol jamaicano, el mercado para enriquecerse o arruinarse es el Nasdaq. Las acciones que les he mostrado (los campeones) son Nasdaq Composite.

¿Quiere algo con más fundamento?

Venga, tercera pregunta ¿Cuál es el segundo mejor mercado para enriquecerse (o arruinarse)?

Vamos Jamal…vas bien….el Nasdaq 100 (las 100 mayores empresas del Composite).

No dan el 1.000% anual pero dar…vaya si dan…Sin ir más lejos:

Yandex +46%. Capitaliza 7.390 millones y tiene 5.500 empleados (esto ya es otra cosa, eh)

Wynn +46%. Capitaliza 10.250 millones (como Red Electrica sin ir más lejos –vale estoy comparando dólares con euros a lo bruto-) y tiene 20.800 empleados

Nvidia +40%. Capitaliza 25.170 millones (como La Caixa y Bankia juntas por un decir) y tiene 9.200 empleados.

Cierto es que las rentabilidades de Nasdaq 100 en comparación con las de Composite son enanas, pero es que el riesgo de buena parte de las Composite es inasumible, ni siquiera para el trading cortoplacista.

Disclaimer: en español AVISO Y DE LOS GORDOS. Olvídese de invertir/especular en Nasdaq Composite. Como ve son, por tamaño, empresas como las del polígono cercano a su casa. La diferencia es que en vez de un tipo gordete que se llama Jimenez, vende chatarra y desayuna bocata de panceta en el bar del polígono; el de la empresa americana se llama Morris, está en forma (va al trabajo en bici),  y desayuna alguna mariconada en Starbucks.

En Nasdaq 100 si puede invertir. Siempre con el estudio previo que exige toda inversión (si de las tres últimas solo conoce Nvida y por los videojuegos, mejor esté quieto paraó).

Y si no lo tiene claro vía fondos o ETF, que los hay y algunos hasta lo hacen bien.

Buena inversión.

El difícil arte de construir una cartera de inversión

Nos pasamos la vida hablando de productos financieros. Que si el fondo de AZ Valor lo está haciendo de cine, que si Fidelity en convertibles, que si el fondo de emergentes de Aberdeen, que el fondo de …  y nos solemos olvidar de que, mucho más importante que el funcionamiento de un fondo concreto, lo realmente importante es la lógica y el equilibrio global de la cartera.

Por una cartera lógica me refiero a que tenga sentido dentro de la estrategia de inversión planteada. Debe responder a tres preguntas:

  1. Tiempo/ horizonte temporal. No puedo diseñar  la misma cartera pensando en retornos a tres años que en retornos a 15 o 20 años
  2. Rentabilidad esperada: si quiero sacar un 2% tendré que construir una cartera de una forma muy distinta de si quiero rentabilidades del 6% o del 8%
  3. Perfil de riesgo: cómo respiro cuando mi cartera pierde

Por cartera equilibrada me refiero a que esas tres variables encajen y todo esté en equilibrio: una cartera que aspire a más rentabilidad que otra, debería tener más tiempo por delante y un inversor con menor aversión al riesgo.  Esto que parece evidente no lo es tanto.

a) Porque las circunstancias de la vida pueden cambiar nuestros planes en un plis plas: despidos/cierres de negocio, enfermedades, divorcio, muerte conyuge  (que “muerte” siga a “divorcio” es casualidad, no vaya usted a pensar..)

b) Porque el movimiento diario de los mercados y la cantidad de eventos internacionales nos abruman y nos centramos en el rabioso cortísimo plazo. Sin ir más lejos: Brexit, elecciones, Fed, China, Daesh

c) Porque, en general, no hacemos un ejercicio realista de introspección sobre nuestra psicología inversora. Nuestro perfil de riesgo –generalizando-  es del tipo “montaña rusa”: “cuando sube quiero estar en la subida pero cuando baja no quiero estar en la bajada”. Ese mundo perfecto no existe. Puede ayudar incorporar el análisis técnico en nuestro análisis  – solo ayudar-,  pero  gestionar el timing  es con diferencia lo más difícil de la gestión de carteras.

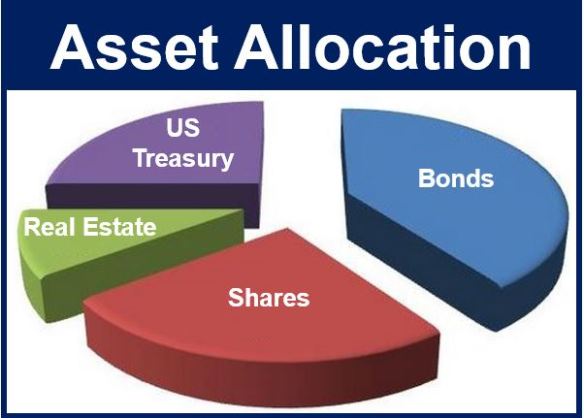
Asset-Allocation

(imagen de http://www.marketbusinessnews.com)

Distribución de Activos

La forma de gestionar todas estas inquietudes es a través de un proceso ordenado (como casi todo en la  vida).

Ese proceso ordenado de construcción de carteras se llama distribución de activos. También lo verá como asignación de activos, como asset allocation o como el barbarismo alocación de activos

No es ni más ni menos que distribuir su dinero entre las distintas clases de activos que le pueden llevar a cumplir sus objetivos de inversión (remember clases de activos: liquidez, renta fija, renta variable y alternativos).

Además de tener presente los aspectos antes indicados (tiempo-rentabilidad esperada-perfil de riesgo) debe incluir en la ecuación la rentabilidad histórica por clase de activo para tener una idea de qué ponderación dar a cada una de ellas. Lo puede sofisticar un poco más con las proyecciones de las casas de inversión para cada año en concreto. Si su inversión es muy largoplacista quédese con las rentabilidades históricas, si es a corto o medio plazo (el cortísimo no forma parte de esta peli),  entonces pondere por las proyecciones de la casa de inversión o institución que le merezca más confianza (yo prefiero los promedios históricos, pero otros gestores prefieren funcionar con proyecciones anuales).

Al final lo que debe plasmar es:

% a invertir en liquidez

% a invertir en renta fija

% a invertir en bolsa

% a invertir en activos alternativos

¿Cuál es la fórmula?

Aquí viene lo curioso del caso. En una disciplina donde hay una parte relevante de aparato matemático, la asignación de activos no tiene una base científica detrás que apoye las distintas ponderaciones que se hacen en cada momento y para cada perfil de inversión.

Si el post de hoy se llama “El difícil arte…” es porque en buena medida la asignación de activos es un arte. Un arte en el sentido de que no tengo herramientas cuantitativas detrás que me guíen en el proceso.

Es evidente que cuanto mayor sea el periodo analizado, más cercana estará la distribución de activos de las rentabilidades históricas. Pero para que eso ocurra con una alta probabilidad, debemos pensar en muchísimos años. Ni siquiera los bloques de 5 años ni los de 10 años nos aseguran sacar los promedios (aunque en periodos de 10 años, salvo grandes crisis tipo 2000 o 2008 ya se acercan). Lo más cercano a “aparato matemático” que han dictaminado los expertos es restarle a 100 la edad y eso es lo que va a bolsa (si tiene 70 años, va a bolsa un 30%, si tiene 20 años un 80%). La verdad es que no parece que hayan tenido que idear un sofisticado teorema, solo al alcance de las mentes más privilegiadas, para llegar a esa conclusión.

El maestro

La mejor formula que yo conozco sigue siendo la del sabio Ben Graham (el maestro de Warren). Graham recomendaba de entrada una distribución balanced para todo el mundo, esto es 50/50. Y el reajuste que recomendaba en función de la evolución de los mercados, era que si venían periodos buenos se llegase a un máximo de bolsa del 75% y si venían periodos malos a un mínimo de bolsa del 25%. Y a correr. Y lo cierto es que con ideas tan sencillas ha pasado a la historia como uno de los grandes.

¿Y del reequilibrio de la cartera que me dices? Lo de Graham: semestral.

Buena inversión.


Vaya susto el del Popular. Pero no se alarmen (todavía)

El Popu (Banco Popular) nos ha dado hoy un susto de muerte. Megaampliación de capital. Caída del 26.5%. Pienso en los pobres traders que acababan de entrar en el rebote de soporte fuerte. Yo mismo lo estuve valorando, tanto Pop como Cabk. Anuncio de supresión de dividendo para 2016.

¿Qué pasa con el Popu?

-Amplia capital en 2.500 millones

-Fija un precio para la nueva emisión de 1.25 euros por acción

-La ecuación de canje es de 13 nuevas por 14 viejas

¿Qué consigue?

Lo que busca es mejorar sus ratios de solvencia (apartado que está regulado y se tienen que cumplir si o si) y mejorar el ratio de cobertura de la morosidad (tiene dotado un 40% aprox cuando el promedio de la banca es del 50% aprox).

¿Cómo lo veo?

Para llegar a niveles promedio en cuanto a ratio de cobertura de morosidad tiene un gap de 4.700 millones de euros. Por lo tanto con la ampliación no le llega. Gana poca pasta por lo que tampoco parece que lo pueda cubrir con el beneficio que genera. Va a cabrear a algunos accionistas vip como Allianz….parece más una jugada de ir tirando que de extirpar el tumor. Se ha publicado en algún medio que viene una reestructuración de personal y cierre de oficinas al canto (acostúmbrense a esto que es un puro tema generacional. Va a más y en pocos años la red bancaria española a la mitad. Al tiempo). Diría que es una mejora parcial de la solvencia del banco, que va a venir acompañada de una reestructuración de personal y oficinas. Súmele un precio de la acción por los suelos y  el Popu  se nos convierte en el oscuro objeto del deseo de otros bancos españoles. Y extranjeros también aunque el sector no esté para mucha fiesta.

———————————————————————-

Otro susto, muy de moda estos días, viene de un artículo publicado en Marketwatch “Las siete inequívocas señales de que un mercado bajista se está aproximando” del que los medios patrios se han hecho eco (algunos poniendo la fuente y otros en plan cosecha propia). Les dejo el link. La verdad es que no me impresiona y es uno más de esos artículos de que como el PIB americano se está debilitando y las compañías están presentando peores beneficios y otras cosas más, viene un oso que nos va a dar un zarpazo serio.

http://www.marketwatch.com/story/7-unmistakable-signs-that-a-bear-market-is-approaching-2016-05-23

———————————————————————-

¿Quieren más sustos? El primer ministro japonés Shinzo Abe dice que podría estar gestándose otra crisis como la de Lehman. Pónganse de pie y apláudanle. Este señor es un campeón. Es decir, Shinzo querido, has multiplicado por tropecientas veces el balance del banco del Japón fabricando yenes a lo bruto; estás emperrado en mantener una guerra de divisas para depreciar el yen al precio que sea….y nos avisas que podría venir otra crisis como la de Lehman….esto es como si en mi pueblo se quema el bosque y el que da el aviso lleva todavía la antorcha en la mano. Tampoco me impresiona.

Como se imaginan, un servidor no tiene la menor idea de si viene otra crisis como la de Lehman o viene un superciclo alcista pero la verdad es que no parece que venga otro 2008 u otro 29.

No en el corto plazo.

Si que les digo que lo que están haciendo los bancos centrales (multiplicar varias veces sus balances) y el aumento de deuda mundial (que sí, que no la baja ni Dios, no hace más que subir) tendrá consecuencias…algún día.

A nivel macro:

Estoy convencido que, más pronto que tarde, Estados Unidos subirá los tipos otro cuartillo. Mire usted, con el petróleo otra vez a 50 dólares barril, con un “Indicador Adelantado” bueno (ojo, salvo en expectativas de consumo que es un agregado relevante), con una “venta de viviendas de segunda mano” en máximos de tres meses, con unos “pedidos de bienes duraderos” fortísimos, con “viviendas iniciadas y permisos de construcción” también buenos, “ventas minoristas” no bueno, lo siguiente….oiga, para mí lo preocupante seria que no subiera ese cuartillo. Recuerde que parte de la crisis 2008 se atribuye a los bajos tipos de interés mantenidos por Greenspan más tiempo del debido. De hecho la Tir del bono americano está repuntando lo cual podría ser un síntoma que el mercado ya descuenta la subida.

El Brexit se ha transformado en el Bremain (la permanencia). Todos tranquilos. Fíjense que en el mundo del análisis financiero la capacidad de acierto que tenemos es muy limitada…pero la de inventarnos estupideces es infinita…del Brexit al Bremain…y además la diremos con fruición en cualquier reunión con inversores para que parezca que somos alguien.

El IFO alemán (importante encuesta sobre situación y expectativas de la economía) bueno también, superando expectativas.

El cuadro de brocha gruesa de la macro es de políticas monetarias expansivas (BCE; BOJ, BOE, todos salvo FED), que la FED podría subir un cuartillo pero que es una subida sana y necesaria ante una economía que tira, que el petróleo ya está en el nivel de equilibrio que se esperaba para este año (50$) y que los ingleses parece que se quedan dentro del redil. Y además, más allá de sustos como el del Popu, los bancos están haciendo los deberes (a la fuerza) y aun con problemas de balance (banca italiana, banca portuguesa, ¿Deutsche?) son mucho más sólidos de lo que eran en 2008.

Duerman tranquilos. Con un ojo abierto porque la torta vendrá en algún momento con los experimentos de los bancos centrales, pero no vivimos un entorno en el que parezca que venga otra Gran Depresión como la del 29 que no hay semana que alguien no la vaticine.

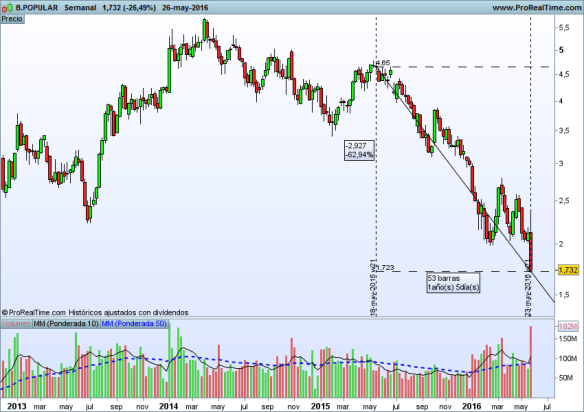
Les dejo con el gráfico del Popu cortoplacista. Los que entraron hace un año pierden un 63% (sin dividendo). Esto si es un buen susto.

Popular corto

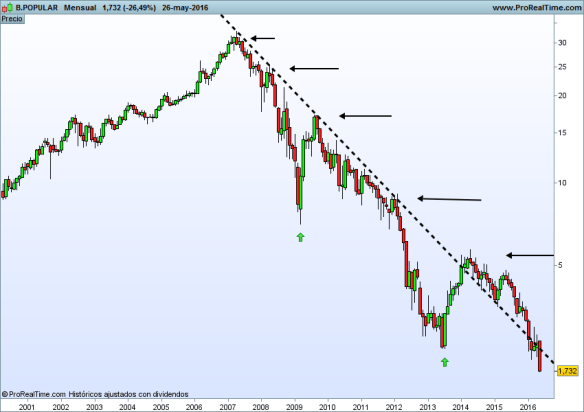
Y me despido con otro gráfico del Popu, esta vez largoplacista (marco temporal mensual). Fíjense que más allá de los pronósticos, los análisis  de las casas de inversión y las declaraciones de su management, desde 2007 no ha dejado de ser un valor bajista salvo en 2014 que rompió por un brevísimo espacio de tiempo la línea de tendencia. Por lo demás dos tendencias secundarias, en 2009 y 2013 para comprar y salir y poco más. Bajista  y bajista. Contra más profundizo en la visión técnica de los mercados más me gusta la simplicidad de la línea de tendencia.

popular largo

Buena inversión ¡¡

TÉCNICAS REUNIDAS: un value investing de libro


Para recomendar un valor un día en que cae un 3.55% y en el año lleva una pérdida de casi el 20% hay que ser tonto (que sí) o estar muy convencido (que también).

En la industria financiera está muy de moda hablar de inversión en valor o “value investing”. Es un concepto clásico y que realmente tiene poco secreto técnico. No hay reunión de gestora de fondos que no suelten que en las carteras de renta variable “siguen criterios de value investing…”. Mentira. Y de las gordas. La inversión en valor no tiene un sofisticado aparato matemático detrás. En mi segundo libro –el de la colección “para Dummies””- dediqué un capítulo entero al estilo de inversión de Warren, ya saben, nuestro tío de Omaha y les aseguro que con una calculadora de las que se compraban los abueletes para hacer el cambio peseta-euro llega (ok, exagero un poco y admito que si metemos el Roce y el Wacc en la batidora hace falta algo más, pero es que tampoco es necesario para un inversor amateur meterse en eso para seleccionar buenos valores).

Tecnicas

¿Saben cuál es el problema de verdad de la buena del value investing? El tiempo. El value investing consiste en descubrir joyas (mejor redescubrir, esto no va de innovaciones). Joyas con muchas capas de polvo encima y hay que esperar que cambie la dirección del viento, se lleve el polvo y emerja la joya.

Digo que las gestoras mienten como bellacos porque lo que no tienen es tiempo, se están comparando continuamente con la competencia y viendo cada trimestre en que cuartil están (ranking). Value investing de verdad solo podrá encontrar en gestoras independientes tipo boutique y con algún friki de gestor -como el que suscribe- al que el ranking se la traiga al pairo.

Me gusta Técnicas Reunidas…con tiempo por delante.

Se trata de uno de los líderes mundiales en el diseño e instalación de plantas industriales para el sector petrolífero. Hacen muchas más cosas pero la parte del león es el sector del petróleo…Huyyy petróleo que miedo.

Vayamos por partes. Para hacerlo fácil digamos que en petróleo hay tres grandes áreas: el upstream (exploración y producción), midstream (transporte) y downstream (refino). Esta gente son muy potentes en la construcción de plantas de refino ¿y saben qué? Las plantas de refino son un mundo distinto del upstream (que es el que más sufre). Es como si hablásemos de “automoción” y comparásemos a Renault con Ferrari que desde hace poco tiempo cotiza en el Ftse Mib. Yo diría que una de ellas es comparable con Toyota y la otra es comparable con Louis Vuitton, realmente no está en “autos”, está en “lujo”.

A lo que iba, el refino sigue funcionando y si no que le pregunten a Repsol como está aguantando sus cuentas. Si tiene alguna duda de que no todo lo que huela a petróleo es malo recuerde las inversiones que ha hecho este mismo año nuestro tío de Omaha en Phillips 66 (refino y transporte) y en Kinder Morgan (infraestructuras petrolíferas).

Que me gusta de Técnicas:

  • Tiene una cartera de pedidos de más de 12.000 millones. Un 42% más que hace un año.
  • Tiene caja neta (tiene más caja que deuda) ¿puede quebrar una empresa sin deuda?
  • Nos ha pasado de un P/E 2015 de casi 38x veces a un P/E de poco más de 10x veces
  • Tiene un P/BV estimado (Precio/Valor contable) de 3.8x cuando el promedio de los últimos años es de más de 4.6x
  • Da un retorno a sus accionistas de más del 25% (ROE:retorno sobre fondos propios).
  • Paga un dividendo decente (más del 2%, próximo pago en julio).
  • Ha presentado resultados del primer trimestre y los titulares fueron “Técnicas Reunidas ha ganado un 20% menos”. Yo miro las cuentas y veo que las ventas han subido un 16% y que el resultado que me interesa, el de explotación (Ebitda) solo ha caído un 4% en un contexto difícil.
  • La dirección tiene prestigio y un buen histórico (ha aparecido alguna cosita de “trama de sobornos” pero no parece, de momento, que vaya a mayores).

Que no me gusta:

  • Riesgo geopolítico: el 60% de su cartera de pedidos está en Oriente Medio. Chungo pero es lo que hay si te dedicas al petróleo.
  • La contingencia legal de la citada “trama de sobornos” (noticia de Eldiario.es y otros del 14 de mayo).  A veces parece que no pasa nada…hasta que surge un Fossack Monseca de turno y se te complica la vida (y si no que se lo pregunten al ex ministro Soria).

Que me gusta más de todo:

  • Los gestores de fondos (esos que dicen que hacen value investing mejor que Warren) han salido echando virutas en cuanto han visto un profit warning (la caída del resultado trimestral). Da la sensación que se ha atendido más al titular que a un análisis financiero profundo de la compañía.
  • Es un valor poco recomendado (solo el 9.52% de los analistas que siguen la firma han dado predicciones alcistas. Fuente: Factset-El economista 14 de mayo)
  • Tiene una beta defensiva de 0.7. No es un requisito para ser una inversión en valor, pero ayuda.

Por técnico está como está. Si estuviera de pura madre –si con “r” malpensaó-, en el pico de una tendencia alcista pocas capas de polvo podríamos sacar

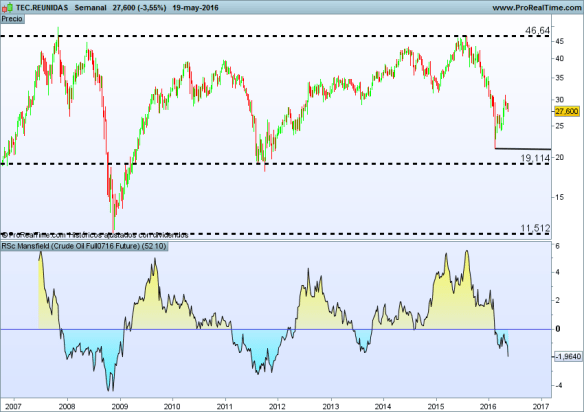
Les adjunto un gráfico a largo plazo con niveles de precios relevantes. En lo que quiero que se fijen es en el indicador técnico de la parte inferior. Compara la fuerza relativa de Técnicas vs el futuro continuo del petroleo. Cuando está en amarillo la acción lo hace mejor y en azul lo hace peor ¿es tanta la correlación? En general y desde 2009 Técnicas se ha comportado mucho mejor que el petroleo.

tecnicas largo

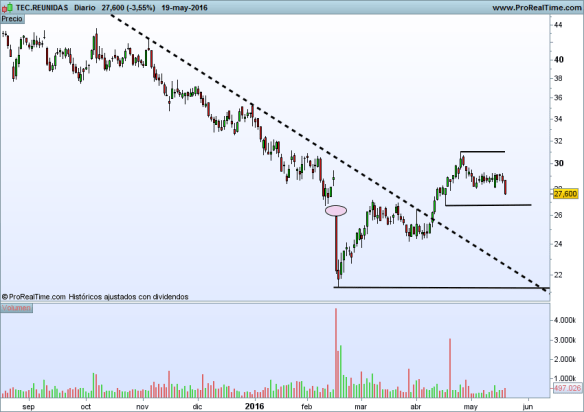
Y un gráfico a corto plazo, donde apunta que ha roto la tendencia bajista del corto plazo y a mi juicio tiene un soporte relevante que coincide con un gap potente (marcado en una elipse rosa).

Tecnicas corto

Aviso/Disclaimer: no se les ocurra invertir su dinero ni por este blog ni por cualquier otro blog o noticia en prensa que lean. Es un camino seguro a la ruina. Hagan los deberes, inviertan según su perfil de riesgo y sobre todo: 1/diversifiquen y 2/ si invierten por valor tengan paciencia; ustedes no compiten por posicionarse en ningún cuartil.

Buena inversión ¡¡

Mind the gap

Cuando las finanzas funcionaban en modo “normal” una forma de valorar si el mercado estaba caro o barato era a través del método Earning Yield Gap (en adelante EYG)

Aunque el nombre suene raro y acongoje a los neófitos es realmente una forma ingeniosa y lógica de valorar mercados en términos relativos. Se compara el P/E del mercado de renta variable que se trate con su equivalente en renta fija, esto es, con el P/E de la renta fija. Recuerde que P/E = PER = relación precio/beneficio.

¿La renta fija tiene P/E? Off course. El inverso del rendimiento que ofrece la renta fija en cada tramo es el P/E correspondiente a ese tramo. Como referencia se suele tomar el bono a 10 años. Suponga que la TIR (el rendimiento efectivo que ofrece la renta fija en cada momento) del bono a 10 años está en un 5%, el P/E seria de 1/0.05= 20x, diríamos que el P/E de la renta fija es de 20 veces (el 0.05 es el 5% en tanto por uno)

El Earning Yield Gap se define como el cociente del P/E de la bolsa, dividido por el P/E de la renta fija y en función de su evolución histórica se ve que mercado está más barato y por lo tanto es más atractivo para invertir. El EYG por antonomasia es el que compara el S&P 500 con el T-Bill americano a 10 años.

¿Lo vemos?

El P/E actual del S&P 500 es de 23.66x (fuente WSJ)

La TIR del bono a 10 años americano es del 1.78% aprox., esto es un P/E: 1/0.0178=  56.18x

Por lo tanto el EYG es 23.66/56.18= 0.42

Es un EYG muy bajo en términos históricos, es decir, se puede afirmar de forma categórica que “la bolsa americana está barata en términos relativos con la renta fija americana”….y nos fumamos un puro. Pero hay un problema.

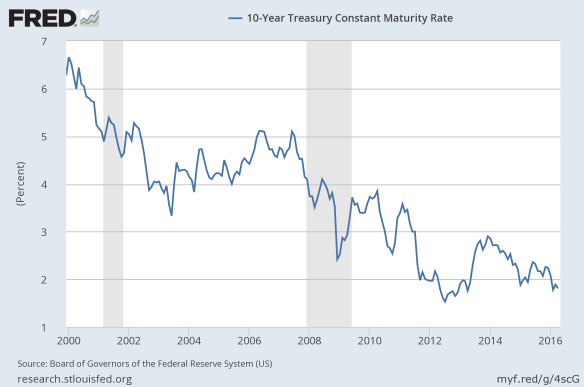
El problema es que las finanzas hoy en día no funcionan en el modo normal al que aludía al principio. La rentabilidad del bono americano sigue estando en zona de mínimos históricos. Sigue estando en valores extremos y hacer comparaciones cuando uno de los comparables está en valores extremos no suele dar buenos resultados. El gráfico del rendimiento del bono americano a 10 años da que pensar. No tiene por qué ser malo, pero es una situación extrema.

10 Y

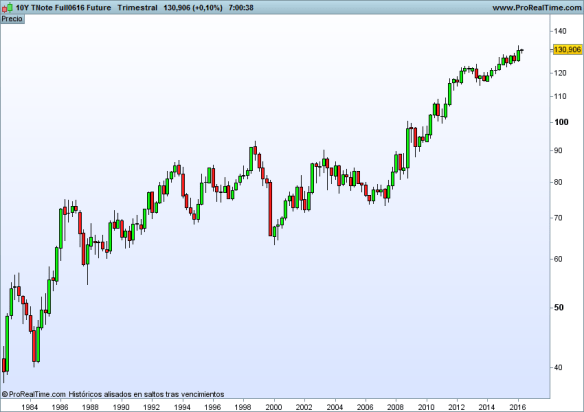
Lo podemos ver al revés con la evolución del precio. Recuerde, la evolución del precio es inversa a la evolución del TIR. El precio del futuro del note a 10 años está en máximos históricos. Gráfico en candle trimestral (cada vela es un trimestre)….si es que no da pa’más.

TBILL

¿Estamos en una burbuja de renta fija? Como dice Greenspan, solo sabes que existía una burbuja cuando explota, pero aun a sabiendas de que las políticas monetarias han removido los cimientos de las finanzas clásicas….haberlas haylas y si un día explota la potencial burbuja de renta fija volveremos a agotar las existencias de pañales….

Buena inversión ¡¡

PD: que fácil parece ahora gestionar carteras cuando el bono a 10 años daba un 4% o un 5%.

Vuelven los emergentes

Como es habitual en mi profesión, suelo recibir invitaciones de forma rutinaria para asistir a eventos de gestoras de fondos y parece que se han puesto de acuerdo en lo que toca vender. El tema estrella para las próximas semanas son los mercados emergentes.

Uno, que ya es veterano en estas lides, cuando ve que la mayor parte de la industria se pone de acuerdo en algo concreto se le enciende la luz roja con un CAUTION y un pitido de alarma. El comportamiento gregario suele ser indicio de que; o ya van tarde (el mercado que se trate ya ha subido y solo vas a pillar la caída que está próxima) o aun peor; quieren colocarte algo (seguro que ha recibido alguna propuesta de estructurados en  fechas recientes…a que no me equivoco Flanagan).

Si eres inversor, es probable que en breve, tu estupenda asesora de banca privada te ponga ojitos y te haga un cruce de piernas a lo Sharon Stone y te diga que “es tiempo de volver a los emergentes”. Es en ese momento, cuando en vez de mirar a tu asesora tienes que acordarte del post de hoy y dedicar un ratito a pensar antes de firmar la boleta (no me tilden de machista y piensen las señoras en un asesor que te habla con voz grave y en un tono suave y dulce y que te mira fijamente a los ojos antes de soltarte la parrafada comercial),  esta cara «b»del símil sirve, además de para las señoras, para los señores a los que no les gustan las señoras :).

Bien, después de hacer la gracieta vamos a lo mollar.

Punto Primero. Cuando le hablen de “emergentes” piense  que es como hablar de “desarrollados” ¿Metería usted en el mismo saco a la bolsa italiana que al Nasdaq? ¿O los bonos portugueses con los bonos noruegos? No, verdad. Pues pasa lo mismo si metemos en el mismo saco la bolsa de China con la bolsa de Colombia, o los bonos de Indonesia con los bonos del Comandante Maduro.  Podemos hablar de activos con una relación rentabilidad-riesgo muy distinta.

Punto Segundo. Cuando le hablen de “emergentes” centre el foco en el tipo de activo que quiere invertir.  El catálogo de opciones es muy amplio (menos en fondos de inversión, casi infinito en ETFs): bolsa tradicional, bolsa value, bolsa grothw, pequeñas compañías, grandes compañías, bolsa infraestructuras…, podemos hablar del mercado inmobiliario emergente tanto inversión directa (Reits) como inversión indirecta (inmobiliarias cotizadas)…, podemos hablar por supuesto de renta fija, tanto crédito (emitida por compañías privadas) como soberana (emitida por gobiernos)….y además y para complicarle la vida un poco más, todo esto lo puede encontrar emitido en moneda local, en dólares y en moneda local con divisa cubierta…

No quiero complicarle la vida, solo le sugiero que cuando su gestor le diga “te recomiendo producto emergente” sepa cuáles son las preguntas correctas que debe hacerle para enfocar bien el asunto.

Por macro los emergentes no pintan demasiado bien. En líneas generales y tomando solo China y Brasil como botón de muestra, se esperan crecimientos PIB para China (2016 y 2017) del 6.4% y del 5.7% (a la baja) y para Brasil del -3% y del -0.9% (OJO, negativo pero  con tendencia a la mejora), con tasas de inflación del 1.8%/2% para China y del 7/8% para Brasil. Además el endeudamiento en China empieza a ser preocupante (se habla de una deuda total 250% del PIB) y en Brasil llevan ya ocho trimestre seguidos en contracción y con unos problemas políticos y de corrupción que hacen que Bárcenas apenas parezca un pillín. Y tampoco la guerra de divisas – porque lo del yuan versus dólar es una verdadera guerra de divisas- ayuda al control del riesgo para el inversor europeo que invierte euros.

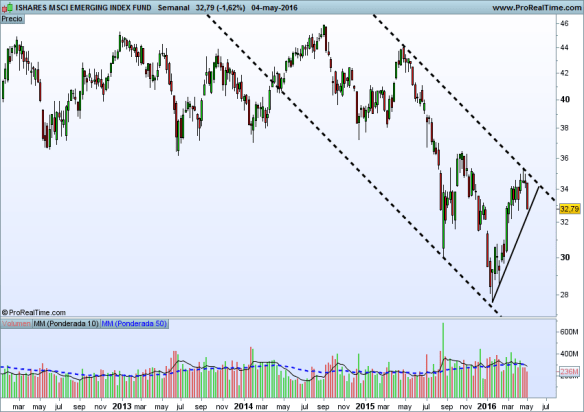
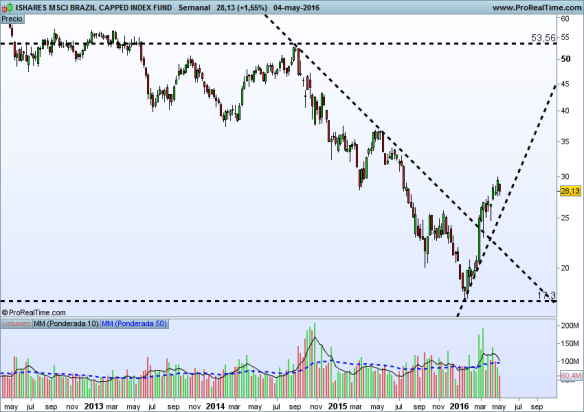
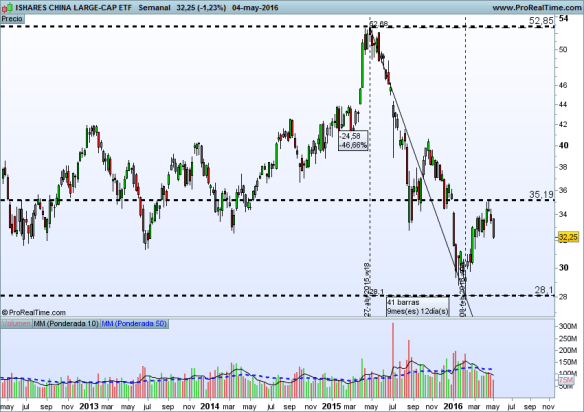
A continuación vamos a ver qué es lo que están haciendo los mercados. Vamos a ver cuatro gráficos que corresponden al índice MSCI Emerging Markets (que incluye toda la bolsa emergente ponderada según los criterios de Morgan Stanley), la bolsa brasileña, la bolsa china y un vehículo representativo de los bonos soberanos emergentes emitidos en dólar (todos los gráficos en marco temporal semanal a cierre 4 de mayo/todos los vehículos cotizan en USD).

Bolsa Mercados Emergentes global: Bajista. Otrosí, es que entre máximos y mínimos ofrezca correcciones de más del 20% que son mano de santo para los traders pero un purgatorio para el inversor tradicional.

emerging

Bolsa Brasil: Alcista. Si. Sé que les he dicho que llevan ocho trimestres palmando y que como ustedes ya saben tienen graves problemas políticos. Sé que tienen unas olimpiadas a las puertas y que después de las olimpiadas los países suelen tener una recesión (en eso los brasileños llevan ventaja….ya están en recesión antes de celebrarlas) pero lo bueno del análisis técnico largoplacista y sencillo es que realmente admite pocas interpretaciones y hoy la bolsa brasileña (en dólar) es alcista (y recuerden que siempre remarco lo del “hoy”).

brazil

Bolsa China: uff, gran caída (-47%), rebote y tierra de nadie. No va a ningún lado, después del rebote no está especialmente barata y eso para el inversor (indefinición y valoración en promedio). Es un escenario complejo

china

Bonos soberanos emitidos en dólar USA: desde el inicio de año dando más de un 7%…!renta fija¡ y renta fija emitida por gobiernos (en general mejor calidad crediticia). Está siendo una de las inversiones del año. Hoy es alcista.

emb

Lo dicho; cuando le hablen de forma genérica de mercados emergentes vaya a lo específico y tenga claro lo que le ofrecen. No vaya usted a pensar que está comprando Alibaba (blue chip chino con incidencia mundial) y resulte que esté comprando pequeñas empresas nigerianas.

Buena inversión ¡¡

Vuelve el miedo

Están raros los mercados. Lo cierto es que las crisis múltiples que nos amenazan se van medio cerrando pero ninguna se soluciona del todo. Se cierran en falso. Grecia, Brexit, Baltic Dry, déficit público, gobierno en España, desaceleración en China, crisis de los refugiados, Trump, sistemas financieros portugués e italiano, caída del petróleo, subidas de tipos en Estados Unidos, deflación, Cataluña, ….¿cuánto tiempo llevamos tratando estos asuntos como potenciales desencadenantes de crisis? Es cierto que los mercados no suben de forma  lineal y suelen bailar al ritmo de “dos pasitos para adelante y un pasito para atrás”. Pero en estos tiempos están moviéndose al ritmo “un pasito para adelante y dos pasitos para atrás” y no vamos a ningún lado –tampoco hacia abajo- pero cada vez nos quedan menos fuerzas.

En un reciente informe de Goldman Sachs, David Kostin, nos dice que “después de una caída de más de un 11% en el inicio del ejercicio las bolsas americanas han subido algo más de un 14% y ahora suben alrededor de un 2% en lo que va de año. Nosotros mantenemos la previsión de que el S&P 500 terminará el ejercicio en 2.100 puntos, es decir, prácticamente sin cambios desde el nivel actual de cotización”. Otro aspecto importante que nos aclara es la fuerza de los buybacks de las empresas americanas (recompra de acciones) que es, a su juicio, una de las grandes fuerzas que aguanta al mercado.

¿Cómo actúa un buyback? Pensemos en una empresa cuyo capital está  dividido en 1.000 acciones y tiene un beneficio de 10.000 euros, esto es, gana 10 euros por acción (BPA = 10 euros por acción) y la acción cotiza en bolsa a 100 euros, esto es tiene un PER de 10x veces (100 euros de precio / 10 euros de BPA) ¿me sigue? Bien, pues pensemos que con unos tipos tan bajos como los actuales, la empresa decide emitir bonos (deuda) y recompra 300 acciones. Por lo demás el negocio se mantiene y el beneficio se repite. Lo que nos queda es una empresa con 700 acciones que gana 10.000 euros, esto es un BPA de 14,28 euros por acción, si el PER de 10x veces se mantiene, la cotización de la acción se irá a 142.8 euros (tengo el PER y el BPA, se trata de despejar el precio), esto es una subida del 42.8%. Bonito verdad. El ejemplo esta simplificado al máximo ya que no considero ni el impacto financiero de la emisión de bonos ni una posible expansión de múltiplos post emisión. Según Kostin los buybacks son la principal fuerza que mueve y moverá en el corto plazo a los mercados. No es un crecimiento sano, es puramente financiero. Tipos bajos permiten endeudarse muy barato para amortizar capital cuyo coste es mucho mayor que el de la financiación externa. Un crecimiento sano vendría por un aumento de ventas, o por un aumento del margen (o un mix de ambos) o por mejoras de productividad; pero que el mercado crezca por puros movimientos financieros no suele tener un final feliz, porque cuando la gasolina financiera se acaba no hay nada. Dicho lo anterior los buybacks en empresas sanas con excedentes de caja son muy buenas operaciones para los accionistas y una forma lógica de utilizar la caja cuando no hay una opción más atractiva.

Para acabar de amargar el pastel Goldman ve un crecimiento americano muy comedido, unos beneficios empresariales cayendo y unas valoraciones que, sin ser  caras, están muy lejos de ser atractivas.

Junto con Goldman los de HSBC también nos avisan: hagan liquidez porque estamos en la fase final del ciclo económico. Dicen que los datos del ciclo son “decepcionantes” y que en la mayoría de activos ya no hay valor.

¿Les hacemos caso?

Yo escucharía antes a la Fed que ayer emitió comunicado del FOMC (Federal Open Market Committee) siendo el mensaje principal:

a)  La política monetaria seguirá siendo acomodaticia (de hecho solo unos de los consejeros de la Fed de Kansas votó por subir tipos)

b)  El mercado laboral americano continua a tope, en situación de pleno empleo

c)  Aquí viene lo malo (el pasito para atrás): ralentización de la economía americana y consumo privado parándose (y éste es un indicador adelantado)

A nivel local un dato que no me ha gustado un pelo es el paro en España ha aumentado el primer trimestre por primera vez en los últimos tres años. OJO no vaya a ser que el país que mejor ha hecho las reformas de Europa (lo dice De Guindos, no yo) no vaya a ser tan alumno modelo. Los datos de empleo tienen un fuerte impacto en las bolsas y son un indicador adelantado.

¿Y el mercado que dice?

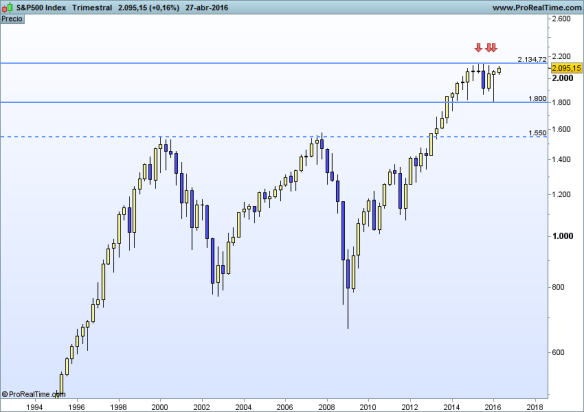
Como siempre voy a centrarme en la evolución del S&P 500 pero en un marco temporal que no es el habitual, pero si es muy útil para ver como respira un mercado a muy largo plazo: gráfico trimestral (cada candle son tres meses)

sp GTRIME

Yo lo que veo es una formación de techo en toda regla que se está  gestando desde octubre de 2014. En otros periodos, los techos fueron muy rápidos (2000 y 2007). Se me antoja que quizás ahora la diferencia es que la bolsa no tiene alternativas. Llevo tiempo diciéndoles que hoy me da más respeto la renta fija que la bolsa. Esa “no alternativa” probablemente ayude a la prolongación de ese techo a lo largo del tiempo. El mercado no es bajista pero está en modo stand by.  Y como siempre les he dicho (y como todo en finanzas es opinable): si cae el S&P se acabó la broma.

Visto lo anterior, todavía no me atrevo a decir que Goldman y HSBC estén en lo cierto y que tengamos que vender todo y ponernos en liquidez  ¿o sí?

Buena Inversión ¡¡

¿Sabes dónde está tu dinero? Fondos de inversión especiales

Magníficos artículos en el Funds People de este mes tanto por parte de Gonzalo Fernández como de María Folqué. Hacen un análisis sobre el comportamiento de varias categorías de fondos que a mí me da que pensar. Y voy a compartir mis reflexiones con ustedes.

Entre enero 2015 y enero de 2016 los fondos de inversión europeos captaron 285.000 millones de euros.  Dentro de esta captación 166.000 millones, el 58.2% fueron a fondos mixtos.

Hasta aquí bien. Todos sabemos lo que son los fondos mixtos, un todoterreno que por sí mismo constituye una cartera clásica de inversión y que invierten una parte en bonos, otra parte en bolsa y algo en liquidez.  Que vaya tanto dinero a fondos mixtos nos muestra cierta indecisión “cómo no tengo visibilidad sobre el mercado y no tengo producto rentable de renta fija con los tipos actuales….pues te vas a un mixto”. Desertores del depósito de cabeza al mixto.

La cosa se complica por un lado por la innovación financiera: lo que hace años solo estaba al alcance de clientes institucionales hoy se ha popularizado como son los hedge funds (para los mortales de a pie son fondos de retorno absoluto). Por el otro lado por el marketing bancario  que sigue haciendo de las suyas promocionando categorías de fondos raritas: fondos multiactivos, fondos multiestrategia y fondos perfilados. Y dentro de todas estas categorías un montón de subcategorias. Todo esto está muy bien y es hasta útil. Pero muchas veces lo único que hace es ayudar a cubrir los objetivos de ventas a unos asesores que no entienden lo que venden a unos clientes que tampoco entienden lo que compran.

La gente del Funds People centra su estupendo análisis en las dos categorías de fondos que están de moda: los multiactivos (que vendrían a ser los mixtos de toda la vida con más chicha: que si materias primas, que si gestión multidivisa etc. etc.) y los de retorno absoluto que son fondos que, dentro de muy diversa casuística y generalizando: controlan los niveles máximos de riesgo asumibles, buscan descorrelacionarse de los activos clásicos y suelen tener un objetivo de rentabilidad absoluto con independencia de los movimientos de mercado (por ejemplo Eonia + 4% o cosas por el estilo).  El Eonia es el Euribor a un día. De nada.

Quienes vienen leyendo el blog saben que uno de mis preceptos favoritos es que “el papel lo aguanta todo…y el Excel más”. Y esto es lo que está pasando con estas categorías de fondos galácticos. En el periodo malo del mercado, del 1 de abril 2015 a 1 de Marzo 2016, de 705 fondos multiactivos solo 14 han dado rentabilidad positiva. Esto es menos de un 2%. De las ocho subcategorias en qué divide estos fondos Morningstar (que es la fuente de este análisis) absolutamente todas dan resultados promedios negativos. No comento. Menos de un 2% habla por sí solo.

Mejor parados salen los fondos de retorno absoluto, aunque tampoco para volverse locos. 93 fondos de un universo de 407 (el 23%), dan resultados positivos. De las 15 subcategorias en las que los divide Morningstar solo una tiene una rentabilidad promedio positiva y esa una me juego pasta a que no la tiene (presuntamente ni la conozca) ninguno de los lectores del blog: “long-short Reino Unido”. Manda huevos señoría ¡¡ a ver qué gestor español es el guapo de recomendar un long-short del Reino Unido a sus clientes.

Si bajamos un poco más a la arena, el fondo multiactivo más rentable del periodo ha sido el Sextant Grand Large A que ha dado (en el periodo de estudio recuerde) un 5.77% con un riesgo del 6.12%, eso es un ratio Sharpe del 1.03% que está más que bien. Este es un fondo de una pequeña boutique francesa que se llama Amiral y cuyo gestor es François Badelon, un seguidor acérrimo de Warren Buffet según he leído y de hecho en la cartera del fondo el 3.90% son acciones de Berkshire (y si no sabe qué es Berkshire no merece seguir leyendo este blog 🙂 )  Y está invertido de forma mayoritaria en acciones. En definitiva, un stock picker bueno de bolsa que “rellena” el fondo con algo de bonos (poco) y algo de alternativos (poco). La selección de valores es realmente buena con unos ratios de cartera de P/E de 12.63x (muy bajo tal como está la valoración global de los principales índices) y un comedido P/BV del 1.13x (precio/valor contable).

En el caso de los fondos de retorno absoluto, el mejor del periodo ha sido el Polar UK Absolute Equity R Sterling gestionado por Guy Rushton. En el periodo de estudio ha dado un brutal 15.34% (rentabilidad en euros) con un riesgo del 8.99%. Aquí la cartera se complica y en acciones tiene largos por el 100.90% y cortos por el 44.63%, efectivo 51.33% y posiciones cortas en otros activos alternativos por el 8%. La cartera apunta a gestión alternativa de acciones que es de lo que va y no engaña (el propio fondo incluye “equity” en la denominación). Presenta no obstante un ratio Sharpe (rentabilidad obtenida por unidad de riesgo) pobre con un 0.59, cuando otros fondos de retorno absoluto como el Artemis Pan European ABS,  ha dado “solo” un 8.73% de rentabilidad, pero con mucho menos riesgo -Sharpe 1.12- lo cual muestra que el gestor controla mucho mejor el riesgo que el del Polar.

Y a todo esto que les digo (con la foto ya se lo imaginarán):

warren_buffett

Que si su nivel de sofisticación es bajo no se preocupen pero entiendan en qué están invertidos.  Me llama la atención el absoluto analfabetismo que seguimos teniendo con la bolsa: “compra buenos negocios cuando su precio sea atractivo”, joer, cuándo será atractivo el precio! Púes cuando el mercado corrija no¡¡¡ y cuando el mercado corrige que hacemos (los asesores los primeros), ¿recomendar bolsa? NO, recomendar sofisticaciones que muchas veces no tenemos claro de qué van. Si usted tiene tiempo por delante y tiene recursos suficientes compre bolsa en las caídas (en la proporción adecuada a su perfil inversor ojo). Y si su gestor no se atreve dígale que un señor vejete de Omaha es lo que hace toda la vida. Y no le va mal del todo.

Con esto de los nombres raros que nos inventamos en finanzas me viene a la cabeza una lección de lengua española de un libro del bachillerato (del antiguo) del gran lingüista que fue Don Fernando Lázaro Carreter. Decía que entre “los sucesos consuetudinarios que acontecen en la rúa” y “lo que pasa en la calle” es preferible escoger la segunda opción: porque es la que todo el mundo entiende.

Buena inversión ¡¡

Visión de mercados

Tres bloques de información muy concisa para tener una idea de dónde estamos:

  1. entorno macro
  2. clases de activos y
  3. análisis de tendencia-momentum de los principales mercados.

Entorno macroeconómico

El FMI (Fondo Monetario Internacional) ha recortado el crecimiento mundial del 3.5% al 3.2% ¿un drama? Para nada, sigue siendo superior al crecimiento 2015 y apunta que China tiene mejor pinta, aunque veremos que quizá están siendo muy optimistas con China. De hecho nos dicen que aprox 1.3 billones de dólares (el 7% del PIB) de China es la deuda de empresas con posibilidades de default y que es un dato que se ha multiplicado por tres desde 2010. También nos ha dicho que los emergentes endeudados en dólares las están pasando canutas y que esperan una fuerte consolidación del sector bancario en el mundo, dado que el 15% de los bancos tiene problemas de continuidad a futuro dado su modelo de negocio (sólo el 15?).

En Estados Unidos el Libro Beige (un agregado de opiniones y perspectivas de la economía que elabora la Fed tomando información de diversas fuentes) ha salido mejor que bien. El consumo está tirando a niveles pre crisis, el empleo está a tope; se han creado 215.000 empleos no agrícolas cuando el estimado eran 205.000 y, más importante, la ganancia media por hora ha subido +0.3% cuando el mes anterior fue del -0.1%. Pero no hay un “one hand” sin un “the other hand” y los datos de ventas minoristas han sido malos -0.3% en marzo y atención que  está considerado un indicador adelantado (aunque un dato aislado no adelanta nada, hay que esperar si se forma tendencia o no). En la reunión del FOMC del 16 de marzo (Comité Federal de Mercado Abierto de la Fed) se decidió no subir tipos pero no porque su economía no esté preparada para una subida, sino por la desaceleración del crecimiento mundial que están valorando que puede acabar afectándoles.

En Europa la cosa está algo más difícil. Se crece poco y Draghi debe estar de los nervios con españoles, italianos (ojo a su sector financiero) y portugueses (el asunto griego ya ni le inmuta). En las actas de 9-10 marzo el BCE manifestó que los riesgos estaban creciendo y llamó la atención sobre potenciales problemas de liquidez en los bonos. Por otro lado a nivel político cada vez suben más los partidos que están en contra de la UE y el ruido de fondo político no es nada bueno.

En España se ha destacado que llevamos tres meses seguidos con inflación negativa pero OJO, la inflación subyacente que es la buena (la que no cuenta energía ni alimentos no elaborados) ha subido una décima y está en un sano +1.1%.

Qué tenemos: un mercado; el americano que en términos macro funciona bien, con pleno empleo y si hacemos el favor de olvidaros que el Fed ha cuatriplicado su balance, hasta podríamos decir que sano. En Europa nos cuesta mucho salir del pozo, pero es más por falta de dinamismo, líos políticos y crisis (refugiados, formación de gobierno en España, Brexit) que por otra cosa. Y los emergentes, entre los que están endeudados en dólares (todos en mayor o menor cuantía) y los que son productores de materias primas tampoco van por buen camino. Pero lo destacable es que con todas las cautelas y problemas el mundo crece. Esto es un hecho.

Ganadores y Perdedores 2016

Carteras que ríen: las que compraron oro, bolsa brasileña y latinoamericana, bolsa turca, bolsa rusa, bonos a largo plazo en euros y bolsa tailandesa

Carteras que lloran: las que compraron empresas de biotecnología y salud, bolsa China A, bolsa italiana, bolsa inglesa y renta fija bonos convertibles

Análisis Tendencia-Momentum:

A continuación veremos cuatro gráficos fundamentales: bolsa americana, bolsa europea, bund y petróleo. Importante: el análisis es en “modo inversor” y no enfocado al trading cortoplacista que es otro deporte totalmente distinto.

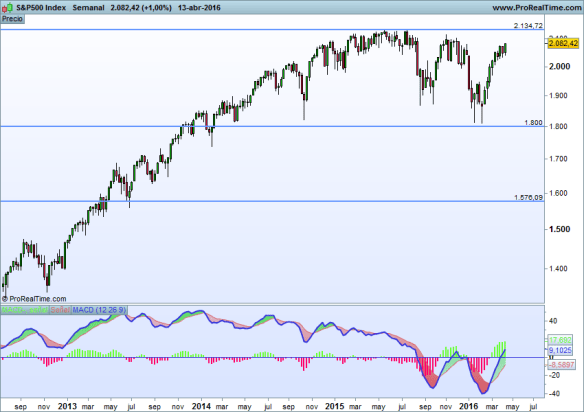
S&P 500: sigue lateral con un rango de actuación entre 1.800 y 2.100 puntos muy claro. Hasta que no salga de ahí no sabremos si la bolsa americana va a retomar la tendencia alcista o no. OJO con pensar que si no sube automáticamente  tiene que volverse bajista. Puede pasarse meses sino años moviendose en un rango amplio donde es muy difícil tomar decisiones de inversión (pero es estupendo para especular).

sp500

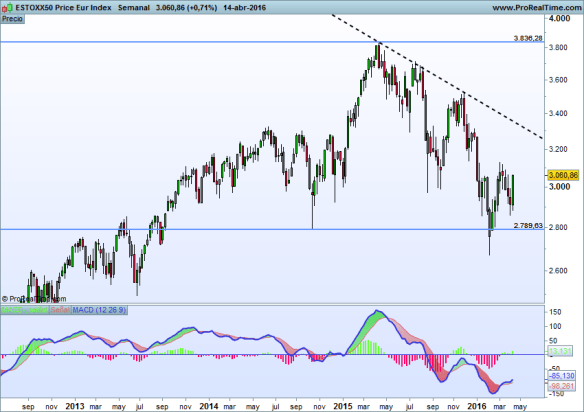
Eurostoxx 50: es bajista y con momento bajista. Puede reaccionar al alza un buen tramo y seguir siendo bajista. Atención si le da por romper por abajo. Los 2.800 son semáforo rojo

Eurostoxx

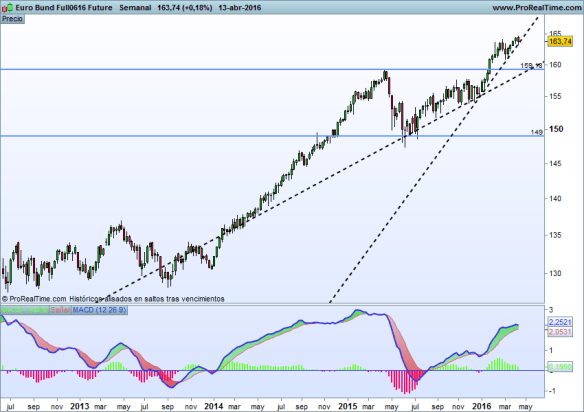
Bund:el grafico del futuro continuo del Bund es alcista a más no poder. Deberia corregir? Pues sí, debería, de hecho Bill Gross mantiene que los cortos sobre el Bund serán la apuesta del siglo ¿es inteligente hoy ponerse corto contra el Bund? en absoluto, en cada pico hemos pensado que podría ser buena idea abrir un corto y nos han caído hostias como panes. Ha sido ponerse delante de un mercancías. Cuando gire ya entraremos, antes no.

bund

Petroleo: analizado a través del precio del West Texas . Muy bajista pero apuntando a cambio de tendencia (apuntando no quiere decir que lo haya confirmado). Para que saliven: si le diese por subir y alcanzar máximos del año anterior….hablamos de casi un 90% de beneficio potencial. Dicho lo anterior y volviendo a los fundamentales la demanda es débil, la oferta desmesurada y los inventarios en máximos históricos. Cuidadin.

USO

Espero haberles compensado (al menos en parte) por el peñazo político de la semana anterior.

Buena inversión ¡¡