Visión de mercados

Tres bloques de información muy concisa para tener una idea de dónde estamos:

  1. entorno macro
  2. clases de activos y
  3. análisis de tendencia-momentum de los principales mercados.

Entorno macroeconómico

El FMI (Fondo Monetario Internacional) ha recortado el crecimiento mundial del 3.5% al 3.2% ¿un drama? Para nada, sigue siendo superior al crecimiento 2015 y apunta que China tiene mejor pinta, aunque veremos que quizá están siendo muy optimistas con China. De hecho nos dicen que aprox 1.3 billones de dólares (el 7% del PIB) de China es la deuda de empresas con posibilidades de default y que es un dato que se ha multiplicado por tres desde 2010. También nos ha dicho que los emergentes endeudados en dólares las están pasando canutas y que esperan una fuerte consolidación del sector bancario en el mundo, dado que el 15% de los bancos tiene problemas de continuidad a futuro dado su modelo de negocio (sólo el 15?).

En Estados Unidos el Libro Beige (un agregado de opiniones y perspectivas de la economía que elabora la Fed tomando información de diversas fuentes) ha salido mejor que bien. El consumo está tirando a niveles pre crisis, el empleo está a tope; se han creado 215.000 empleos no agrícolas cuando el estimado eran 205.000 y, más importante, la ganancia media por hora ha subido +0.3% cuando el mes anterior fue del -0.1%. Pero no hay un “one hand” sin un “the other hand” y los datos de ventas minoristas han sido malos -0.3% en marzo y atención que  está considerado un indicador adelantado (aunque un dato aislado no adelanta nada, hay que esperar si se forma tendencia o no). En la reunión del FOMC del 16 de marzo (Comité Federal de Mercado Abierto de la Fed) se decidió no subir tipos pero no porque su economía no esté preparada para una subida, sino por la desaceleración del crecimiento mundial que están valorando que puede acabar afectándoles.

En Europa la cosa está algo más difícil. Se crece poco y Draghi debe estar de los nervios con españoles, italianos (ojo a su sector financiero) y portugueses (el asunto griego ya ni le inmuta). En las actas de 9-10 marzo el BCE manifestó que los riesgos estaban creciendo y llamó la atención sobre potenciales problemas de liquidez en los bonos. Por otro lado a nivel político cada vez suben más los partidos que están en contra de la UE y el ruido de fondo político no es nada bueno.

En España se ha destacado que llevamos tres meses seguidos con inflación negativa pero OJO, la inflación subyacente que es la buena (la que no cuenta energía ni alimentos no elaborados) ha subido una décima y está en un sano +1.1%.

Qué tenemos: un mercado; el americano que en términos macro funciona bien, con pleno empleo y si hacemos el favor de olvidaros que el Fed ha cuatriplicado su balance, hasta podríamos decir que sano. En Europa nos cuesta mucho salir del pozo, pero es más por falta de dinamismo, líos políticos y crisis (refugiados, formación de gobierno en España, Brexit) que por otra cosa. Y los emergentes, entre los que están endeudados en dólares (todos en mayor o menor cuantía) y los que son productores de materias primas tampoco van por buen camino. Pero lo destacable es que con todas las cautelas y problemas el mundo crece. Esto es un hecho.

Ganadores y Perdedores 2016

Carteras que ríen: las que compraron oro, bolsa brasileña y latinoamericana, bolsa turca, bolsa rusa, bonos a largo plazo en euros y bolsa tailandesa

Carteras que lloran: las que compraron empresas de biotecnología y salud, bolsa China A, bolsa italiana, bolsa inglesa y renta fija bonos convertibles

Análisis Tendencia-Momentum:

A continuación veremos cuatro gráficos fundamentales: bolsa americana, bolsa europea, bund y petróleo. Importante: el análisis es en “modo inversor” y no enfocado al trading cortoplacista que es otro deporte totalmente distinto.

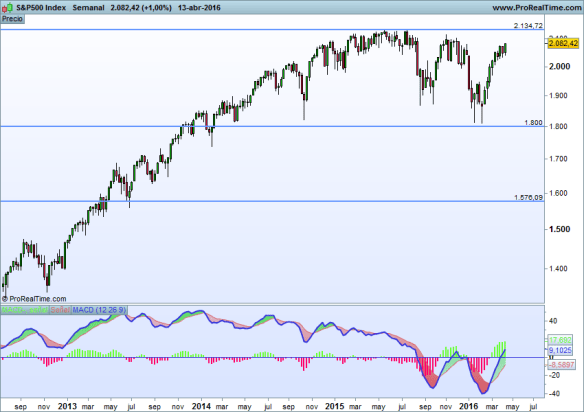
S&P 500: sigue lateral con un rango de actuación entre 1.800 y 2.100 puntos muy claro. Hasta que no salga de ahí no sabremos si la bolsa americana va a retomar la tendencia alcista o no. OJO con pensar que si no sube automáticamente  tiene que volverse bajista. Puede pasarse meses sino años moviendose en un rango amplio donde es muy difícil tomar decisiones de inversión (pero es estupendo para especular).
sp500

Eurostoxx 50: es bajista y con momento bajista. Puede reaccionar al alza un buen tramo y seguir siendo bajista. Atención si le da por romper por abajo. Los 2.800 son semáforo rojo
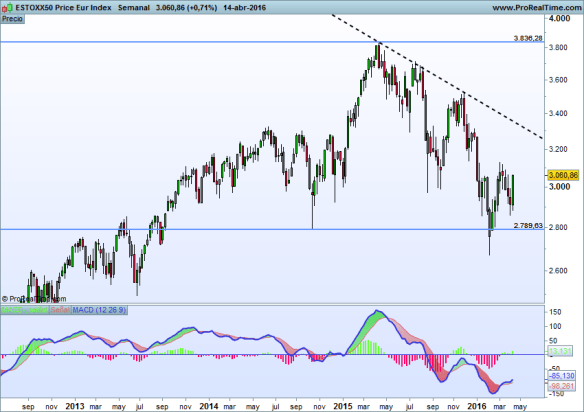
Eurostoxx

Bund:el grafico del futuro continuo del Bund es alcista a más no poder. Deberia corregir? Pues sí, debería, de hecho Bill Gross mantiene que los cortos sobre el Bund serán la apuesta del siglo ¿es inteligente hoy ponerse corto contra el Bund? en absoluto, en cada pico hemos pensado que podría ser buena idea abrir un corto y nos han caído hostias como panes. Ha sido ponerse delante de un mercancías. Cuando gire ya entraremos, antes no.
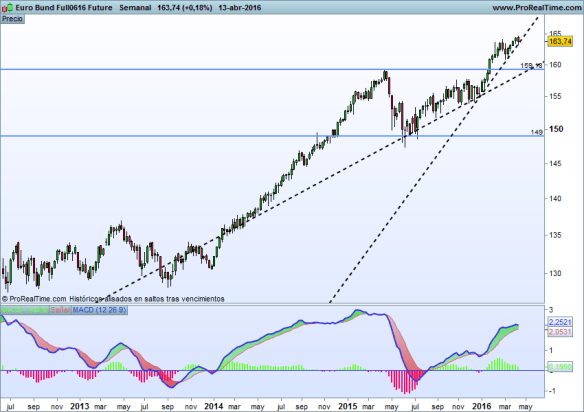
bund

Petroleo: analizado a través del precio del West Texas . Muy bajista pero apuntando a cambio de tendencia (apuntando no quiere decir que lo haya confirmado). Para que saliven: si le diese por subir y alcanzar máximos del año anterior….hablamos de casi un 90% de beneficio potencial. Dicho lo anterior y volviendo a los fundamentales la demanda es débil, la oferta desmesurada y los inventarios en máximos históricos. Cuidadin.

USO

Espero haberles compensado (al menos en parte) por el peñazo político de la semana anterior.

Buena inversión ¡¡
 

Esta vez (si) es diferente

Atribuyen al legendario gestor de carteras Sir John Templeton la siguiente cita: “The four most dangerous words in investing are, it’s different this time.”

Me atrevo a decir que desde hace unos años si que se cumplen las injuriadas cuatro palabras. Es diferente. Vaya si lo es.

En el artículo de Oscar R.Graña “Realidades que el inversor tiene que empezar a asumir” publicado en la revista para profesionales Funds People el 17 de febrero de este año, se explican diversos hechos que muestran que las finanzas han cambiado. He tomado de este artículo el testimonio de dos expertos financieros para mostrarles su punto de vista.

Uno de los principios básicos de la Teoría Moderna de Carteras es que con la diversificación reducimos el riesgo de nuestra cartera. Y diversificar no es tener “un poco de muchas cosas”, diversificar es invertir en activos con baja correlación (alta correlación entre dos o más activos es que sus movimientos son parejos; cuando uno sube el otro también y además en proporciones parecidas, y baja correlación lo contrario, uno sube el otro baja y en proporciones parecidas). De forma muy simplificada y sin hacer números podemos pensar que si nuestra cartera tiene acciones de empresas alemanas, diversificaré mejor añadiendo bonos que no añadiendo acciones de empresas españolas. Parece de cajón.

 El problema viene cuando las correlaciones históricas entre las distintas clases de activos no se dan ¿Y ahora qué? ¿Cómo reducimos el riesgo de nuestra cartera?

Un experto como Andrea Delitala, gestor del fondo Pictet Multi Assets Global Opportunities dice “la rentabilidad a vencimiento en bonos alemanes y deuda del Tesoro de EEUU está un 2% y un 3% por debajo de donde debieran. La expansión cuantitativa ha actuado como choque positivo para las acciones y bonos pero, distorsionados por la política de los bancos centrales, cotizaciones y rentabilidades no dependen de las expectativas de crecimiento de la economía, así que las correlaciones están también cambiadas en la vuelta a la normalidad. Cuando el banco central dice que quizá la flexibilización monetaria está llegando a su fin, el choque puede ser negativo para acciones y bonos al mismo tiempo. Del mismo modo, cuando la crisis europea se agrava, incide negativamente en acciones y bonos europeos periféricos, victimas del cambio de correlación».

Otro experto, Jonathan Wilmot, director general de Credit Suisse augura para la próxima década que la rentabilidad real de los bonos será cercana a cero y para la bolsa del 4% al 6%. “De cara al futuro, asumir rentabilidades reales nulas para los mercados de renta fija desarrollados y del 4-6% para la renta variable constituye una buena hipótesis de trabajo”….”Esto significa que la rentabilidad real de una cartera mixta tipo de renta fija y renta variable será probablemente del 1-3% anual, frente al entorno del 10% anual de los últimos siete años. Esto es una mala noticia para los miembros de la generación del baby-boom que se van a jubilar, y planteará un reto estructural para el sector de la generación de fondos”

Algunas reflexiones al respecto:

1 Cambio de chip: lo del “3% que yo soy conservador y no me pierda un duro” ya no existe. En renta fija miseria y compañía y en bolsa si. Pero atención los desertores del depósito que están cayendo en fondos mixtos como moscas asesorados por su banco. No digo que sea malo, digo que si eres un desertor del depósito tengas muy clarito lo que haces.

2 ¿Cómo se tiene clarito lo que uno hace? A través de la planificación. Menos pensar en rentabilidad cortoplacista, menos pensar en producto, menos pensar en fiscalidad (te estás perdiendo un mundo por no abrir tu mente a algo que no sean fondos “traspasables”) y más pensar en para qué invierto, cuánto tiempo tengo por delante y cuánto riesgo estoy dispuesto a asumir. A partir de ahí planifica tu inversión. Y síguela luego que esa es otra.

3. Aplicar las finanzas del viejo mundo – ese mundo donde los estados, aunque parezca mentira, tenían que pagar por colocar su deuda- al nuevo mundo nos puede llevar a situaciones incomprensibles como diversificar entre renta fija y variable y ver que apenas hemos descorrelacionado nada.

4. A este paso, de aquí a un tiempo, en los libros de economía se explicará la inflación como algo erradicado de la vida moderna. Algo que formaba parte del pasado. Se hablará de Adam Smith, de Keynes…y de la inflación.

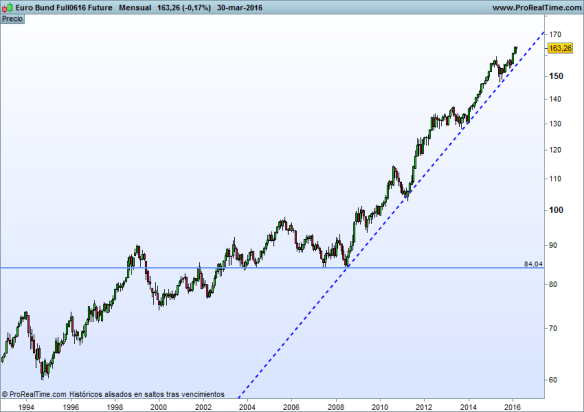
5. ¿Es normal que el Bund haya prácticamente doblado su valor (en precio) desde 2008? Por Dios, que hablamos de bonos públicos ¡¡ Invertir en el Bund ha sido la apuesta de la década y a día de hoy no se vislumbra el final porque por seguir….hasta podría ponerse en tires negativas tal como va el mundo y seguir subiendo (Gráfico del BUND en marco temporal mensual -cada vela es un mes- desde 1994)

bund

Buena inversión ¡¡

Primer Trimestre 2016: ganadores y perdedores

Saben que de tanto en cuanto me gusta tomar distancia del mercado y ver no tan solo lo que se recomienda en la industria de la inversión, sino lo que DE VERDAD está pasando. Y el mercado, el Sr.Mercado, muy ladino él, nos suele sorprender. Y este primer trimestre del 2016 no es la excepción: nos ha vuelto a sorprender.

¿Le recomendó su asesor invertir en  Rusia? Seguramente no. ¿En Brasil? Tamos locos o qué…. ¿en oro y metales preciosos?  Venga hombre, sin inflación y con el petróleo bajando, estoy yo como para comprar oro. Pues agárrense que vienen curvas. ¿Tampoco invirtió en la bolsa de Turquía? Pues muy mal hombre, muy mal….

Ganadores Primer Trimestre 2016: (información obtenida de Morninsgtar, rentabilidades en euros y redondeadas).

  • Oro y metales preciosos: 42%
  • Bolsa Brasil: 21%
  • Materias primas y metales preciosos: 17%
  • Bolsa Latinoamérica: 12%
  • Recursos naturales: 11%
  • Bolsa Turquía: 9.69%
  • Bolsa Tailandia 8.50%
  • Bolsa Rusia 8.46%
  • Bolsa Indonesia 7.39%
  • Renta Fija Largo Plazo Euro: 6.60%
  • Bolsa Europa Emergente 5.64%

Perdedores Primer Trimestre 2016

  • Bolsa Biotecnología: -28%
  • Bolsa China A –Shares -16% (las cotizadas en remimbi solo para locales e internacionales autorizados)
  • Bolsa Salud -13%
  • Bolsa Italia -12%
  • Bolsa España PP -11%
  • Reino Unido (todo lo del Reino Unido tras la caída de la libra está muy en negativo desde mercado monetario a bolsa de todo pelaje)
  • China -10%
  • Bolsa Europa – 7% (Europa incluye UK y Suiza)
  • Zona Euro y Estados Unidos también en negativo.

Conclusiones:

1/ Mira por donde parte de los emergentes están tirando: de los grandes (Brics) Rusia y Brasil están dando buenas rentabilidades. Tailandia, Indonesia y Turquía también están funcionando muy bien. China e India missing in action.

2/ El oro capitán general. Como buen ana-listo que soy tengo dudas que siga subiendo…pero mercado manda y de momento es alcista.

3/ En Europa lo único que se salva es la renta fija a largo plazo y la bolsa emergente (suele incluir Rusia como grueso de la cartera y cuatro cositas de Hungría y Polonia)

4/ Que la biotecnología corrigiese solo era cuestión de tiempo. No es ninguna sorpresa. Nada sube siempre hasta el infinito y algunas valoraciones ya dan miedo. Va a sufrir un crash? Yo apuesto que no; es más, los grandes no tienen una valoración desfasada. Su primo hermano (salud) ídem de ídem.

5/ China: sigo en mis trece y mantengo que sabemos poco de China y últimamente no llega nada positivo.

6/ Italia y España si es una sorpresa. En la mayoría de carteras estaban (están) sobreponderados.

7/ Reino Unido. En general las carteras españolas tienen poca exposición a UK. Si el Brexit sigue adelante no va a ser el fin del mundo pero en los mercados habrá rock n’roll.

8/ Eurozona y USA. Absolutamente sobreponderado por todas (o casi todas) las casas de inversión en detrimento de los emergentes que no había no ya que no tocar; ni siquiera mirar. Ni de lejos.

Comentario de barra de bar: por mucha verborrea compleja que gastemos en el mundo de la inversión, seguimos sin tener la menor idea de lo que harán los mercados en el futuro y no me refiero a “de aquí a cinco años” me refiero de trimestre en trimestre. Estos resultados dan razones a los analistas técnicos puros: no me expliques lo que crees que hará el mercado y simplemente obsérvalo; el mercado lo descuenta todo. Les reconozco que a mí me cuesta mucho dejar la macro y los balances pero resultados mandan y los técnicos puros, siguiendo cuatro medias de largo plazo suelen acertar bastante más que los analistas fundamentales.

Alguien dirá que hay trampa, que el efecto divisa es fundamental…pues claro  hombre: bienvenido a la globalización. La divisa per se está funcionando como una clase de activo en muchas carteras. Siempre les digo que el mundo del trading está a años luz del mundo de la inversión tradicional: hace ya bastantes años que la inversión en divisa (forex) es un must de todo trader que se precie. En el mundo de la inversión sigue siendo un tema colateral cuando es, como vemos en este primer trimestre: fun-da-men-tal.

Lo mejor de lo mejor del asesoramiento tradicional es cuando te explican que “a largo plazo el efecto de la divisa es neutro, que no te preocupes”… je je no merece ni comentario. Una vez más la realidad es el mejor profesor de economía que uno puede tener. Caro pero bueno.

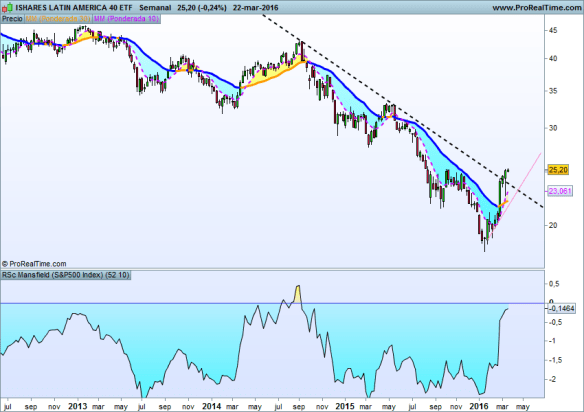
Les dejo un regalo. Si tienen interés en el mercado latinoamericano mírense el ETF de Ishares ILF/IShares Latin America 40 ETF. Concentrado en Brasil con casi la mitad de la cartera, luego viene Méjico con el 35%, Chile poco más del 11% y Perú con el 4% (resto “otros”). La comisión de gestión es de solo un 0.49%. Huele a cambio de tendencia (OJO, huele pero está ahí ahí en modo inversor, para trading está para entrar a la primera corrección como siempre poniendo un stop loss lógico).

latam.png

¿Qué recomendar para el segundo trimestre? Comamos las torrijas o el bacalao y a la vuelta nos lo pensamos

Buena inversión ¡¡

¿Es Goirigolzarri el mejor banquero de Europa?

Son días de juntas generales donde todos los CEO les explican a sus accionistas lo guapos que son y lo bien que lo han hecho. De entre todas las empresas que están presentando cuentas me ha llamado la atención la de Bankia. En un contexto de mercado muy difícil lo están haciendo bien y ¿saben qué? Intuyo que Goirigolzarri es un tipo honesto y que toma decisiones racionales (lo cierto es que años ha, también lo pensaba de Jordi Pujol  🙂 ). Les voy a explicar el porqué:

jose-ignacio-goirigolzarri-tellaeche-mini-200x170

  1. Porque tiene las ideas claras:
  • Tiene claro que viene un futuro difícil y explicó en la junta en Valencia los motivos: nuevos requerimientos de capital, entorno de tipos históricamente bajos y un cliente muy cambiante. Pocas promesas y visión clara y simple de lo que hay.
  • Solidez de balance y eficiencia…hay¡¡ si mirásemos más los balances nos evitaríamos muchos sustos luego. Grupo Bankia tiene un ratio “loan to deposits” del 102% (prácticamente cubre los créditos que tiene concedidos con los depósitos de sus clientes) y un ratio de eficiencia del 43.6% que es el más bajo del sector (yo diría que incluso europeo). Buen balance y costes bajo control: clave del negocio bancario. La mora en la media y dotada al 60% (en la media también)
  • Tiene claro que el factor diferencial del negocio financiero es “la forma de hacer” porque los “productos son fácilmente copiables”. Ole tú Goiri. Ante la avalancha de los cientos de productos que lanza la banca todos los años, va este señor y dice que si vas por la vía de producto ya te estás equivocando.
  1. Porque se lo ha currado (él y todo su equipo)
  • Es cierto que si Bankia sigue en pie es por las ayudas públicas que recibió. De acuerdo. Pero también es cierto que si hace tres años nos hubiesen dicho que Bankia sería el banco más eficiente, más solvente y más rentable de España no los lo hubiésemos creido. Y lo es.

A bote pronto y sin mucho más análisis que el olfato me atrevería a decir que Goirigolzarri es, sino el mejor, uno de los mejores banqueros de Europa. Pueden pensar en Santander o en BBVA pero eso es como ganar la Liga si eres el Barça o el Madrid…(bueno, lo del Madrid es un suponer..).

  1. Porque toma decisiones inteligentes:
  • Ante la chapuza de la salida a bolsa decidió dotar 1.840 millones de euros para contingencias y luego decidió no entrar en pleitos con minoristas: se paga lo que se tenga que pagar y punto. Evita problemas y seguramente podrá captar/recuperar clientes.
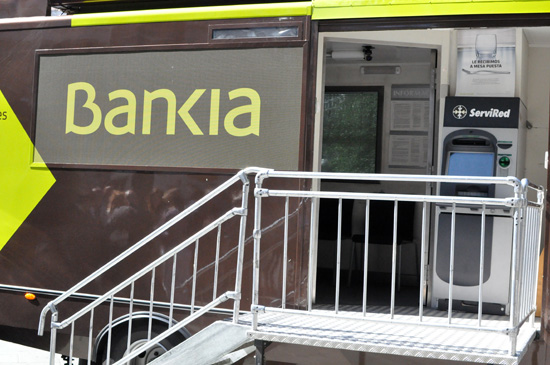
  • Porque ha enfocado el negocio donde hay que enfocarlo para ganar dinero. En un mundo donde el glamur está en la banca privada y en el corporate, él se ha enfocado en la banca comercial “de toda la vida”: 1.940 oficinas de particulares (particulares y empresas hasta 6 MM de ventas) y 63 oficinas de banca de empresas. Como guinda tiene dos centros de corporate (uno en Madrid y otro en Barcelona) y 13 oficinas de privada. Pero esto último para el postre. El pan a la mesa lo pone la red de particulares y empresas, nada de sofisticación irrelevante que consuma recursos y no aporte rentabilidad. Por tener tiene hasta 11 “ofibuses” que digo yo que serán autobuses que hacen la vez de oficina bancaria en poblaciones pequeñas donde no hay oficina fija ¡Que grande, ser cliente de un ofibus! (no lo digo en tono irónico esta vez, me parece una idea genial y un servicio a un montón de personas de cierta edad –que son las que se han quedado en el mundo rural- que siguen prefiriendo hablar con Raul antes que poner un password).

ofibus


Y dicho esto ¿compramos Bankia?

Por fundamentales no parece cara: PER previsto del 10.2x este año y por debajo de 10x para el próximo, ROE por encima del 10%, Precio/Valor libros 0.8x. En relación a este último multiplicador –muy importante valorando bancos- está en línea con SAN, BBVA y Caixa, mucho más caro que Popu (está en 0.5x aprox) y mucho más barato que Bankinter que está disparatadamente caro 1.5x (salvo que dé un sorpreson en generación de beneficios).

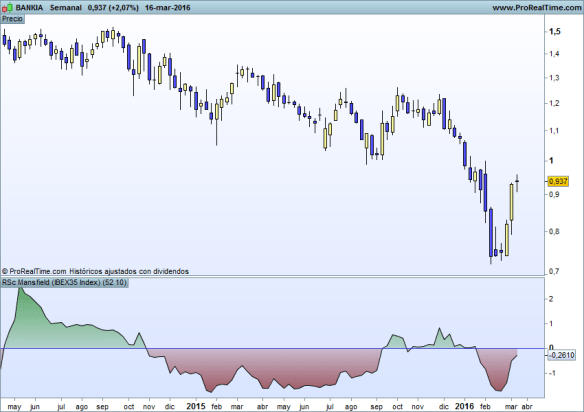
Desde un enfoque de momentum: prudencia. Lleva una subida de más de un 19% este mes y el gráfico apunta a reposo.

En marco semanal, marzo está formando un doji (indecisión) que, déjenme ser fantasma; podría dar inicio a una evening star (estrella del anochecer) y formar una pauta bajista (si la proxima vela semanal es bajista cuidaó). Por otra parte es un valor menos fuerte que el Ibex (oscilador en la parte inferior del gráfico, por encima de cero mejor que el Ibex, por debajo peor).

bankia semana

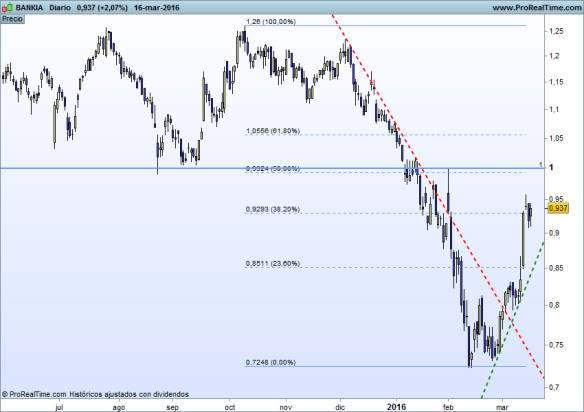
Y en marco temporal diario, el retroceso del 50% desde máximos nos coincide más o menos con el nivel psicológico de 1 euro y por ahí nos podría salir una resistencia y la verdad es que hay poco recorrido hasta la misma.

Bankia dia

Después del 19% de tirón que lleva yo esperaría una corrección antes de pensar en hacerme «bankero» pero desde luego, si invierto única y exclusivamente por fundamentales la tendría en el radar sin dudarlo.

Y volviendo a la cuestión de inicio ¿es el mejor banquero de Europa? Hay que sacar de la terna a los que lo tienen más fácil: Botín, Gonzalez, Fainé, los franceses de BNP, Societé, estos juegan la Champions con presupuestos casi ilimitados. Bankinter lo hace muy bien pero sin quitar méritos a la Sra Dancausa ya heredó una maquina muy engrasada que creó hace años Don Juan Arena y no deja de ser un banco muy pequeño (gestión menos complicada). Los italianos y los portugueses no juegan y los alemanes casi que tampoco (vaya desastre el Deutsche…apunta a convertirse en  la Volkswagen de la banca). Solo nos quedaría el LLoyds de Antonio Horta Osorio –otro buen banquero-  y mire usted, ya solo por llamarte LLoyds tienes tal ventaja que dan ganador a Don Jose Ignacio.

Buena inversión ¡¡
Si Estados Unidos cae….ten miedo

Soy de los que piensan que esto del desacoplamiento no existe. O aun peor, si existe es asimétrico.

Me refiero a que difícilmente los mercados europeos pueden ir bien si USA va mal pero, por el contrario, si pueden ir mal aunque USA vaya bien.

El racional que quiero compartir hoy con ustedes es el siguiente: para mi la cosa no va (solo) de:

  • Petróleo
  • China
  • Desaceleración económica
  • Riesgo geopolítico
  • Crisis brasileña
  • Crisis de refugiados
  • Irresolubles problemas de los portugueses, los griegos y los españoles, o de los italianos, los griegos y los portugueses o de los españoles, los portugueses y… el cuento de nunca acabar vamos.
  • Devaluación del yuan (y lo que te rondaré morena)
  • Incapacidad de los bancos centrales para impactar en la economía
  • Japonización 2.0
  • …
  • Imputación de Rita Barberá….je je, 40 tíos de su tropa imputados y sigue erre que erre

Y así podría seguir y seguir. Cada semana hay una nueva moda en esto de las finanzas.

Para mi la cosa económica se concentra todita toda en los mercados norteamericanos. Mientras estos tiren hay esperanza. Si caen hay que salir zumbando y me da igual “si los fundamentales de las empresas europeas suponen una oportunidad no vista” o cualquier otro argumento más o menos sólido que me expliquen (y que no digo que no pueda funcionar. Puede). Mi receta en tiempos de turbulencias es fácil:

“Si Estados Unidos aguanta hay  vida. Si Estados Unidos cae: ten miedo”

Planeta Simios

Y cómo está Estados Unidos?  Aparentemente bien, pero hay algún sintomilla que da que pensar. Por ejemplo la producción industrial ha caído durante 10 meses en el último año. Mala señal ya que se tiene por un  indicador macro relevante en cuanto a anticipar recesiones, aunque en el mes de enero ha sorprendido de forma positiva con un +0.9% (la tasa anual se mantiene negativa en 0.7%) El Leading Indicator de enero ha sido del -0.2%. Ya se esperaba pero no deja de ser un mal dato. Por el contrario los pedidos de bienes duraderos han sorprendido en positivo +4.9% cuando se esperaba un 2.9% destacando el componente de “bienes de equipo” (inversión) con un incremento del 20%. El S&P /Case-Shiller (índice precio vivienda) sigue subiendo pero menos; los precios siguen aumentando pero a menor velocidad. No es malo, ya llevan tiempo subiendo fuerte y cuando la vivienda se dispara en exceso ya saben.

En general y con la excepción de la producción industrial (habrá que ver si enero es un cambio de tendencia o va a seguir cayendo) más claros que oscuros en una economía que lo ha hecho mejor que la europea. Pero ojo que podría surgir como siempre algún cisne negro: los costes laborales unitarios han subido un +4.5% vs un 1.9% anterior ¿si esta situación se consolida saben qué anima? Pues que la FED mantenga una política de subidas de tipos firme en busca de una normalización de la situación monetaria….pero en fin, no quiero lanzar cábalas sin ton ni son, por lo que hoy no deja de ser un mero dato puntual.

Por último indicarles que las ventas minoristas de enero han sido buenas pero por el contrario la confianza del consumidor está en mínimos de 7 meses y no nos olvidemos que el PIB del cuarto trimestre fue un desastre (la verdad es que todo va tan rápido que el último dato de PIB parece que sea una información antigua). OJO que el dato de PIB fue malo malo, es muy relevante y el PIB es un indicador rezagado: avisa tarde.

¿Va USA bien o va mal? Hoy por hoy va más bien que mal. Pero no debemos perder de vista que hay indicios (repito: indicios no hechos irrefutables) de que la cosa puede torcerse.

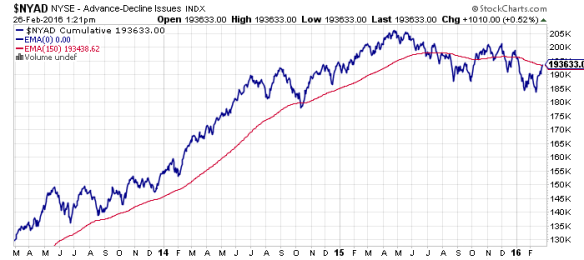
Ya me conocen y aparte de filosofar y decir lo que debería estar pasando soy partidario de VER lo que está pasando. Para ver que pasa en un mercado a nivel general  es de gran ayuda trabajar con algún indicador de amplitud (más útil en mercados grandes que en mercadillos como el nuestro). A continuación vamos a ver la línea A-D del Nyse con su media móvil de 150 sesiones. La línea A-D (Advance Decline Line) es la diferencia entre valores que suben menos los valores que bajan y el NYSE es el mercado más representativo del mundo para verla. Es bajista y fíjense que es bajista por primera vez en mucho tiempo…be careful.

ad line

Y qué dice el Jefe (S&P 500). Si ya han acostumbrado el ojo a la lectura de gráficos lo verán fácil: gráfico semanal, media móvil de 30 semanas y Macd (parte inferior). HOY es bajista: el gráfico es bajista, la media es bajista y el Macd es bajista. Está en modo rally (reacción técnica) y tiene muchos números para que pase como en noviembre-diciembre que después de un rally volvió a caer. ¿Está ya en modo bajista en tendencia primaria? NO, los 1.800 son como nuestra Numancia, como la Linea Maginot francesa (que duró bien poco la pobre), como Stalingrado…mientras aguanten no podemos hablar de cambio de tendencia.

sp500

Buena Inversión ¡¡

Vamos a contar mentiras


Me fastidia ponerme de mal humor  después de ver un gol como el de CR ayer en Roma (y lo dice un culé), pero estoy tan saturado de leer frases vacías de tipos que confunden el asesoramiento financiero con un bote de gomina que mire usted: me voy a poner pelín borde.

Hoy mismo he leido en un medio digital a un señor (que no conozco de nada y seguro  que es un estupendo profesional) que dice que le gusta el Popular “porque solo se paga a 0.6 veces sus fondos propios”…..

Insisto con esto, nada en contra del profesional que hace esta  afirmación; yo mismo las pocas veces que me han entrevistado he dicho lo primero que me pasaba por la cabeza (ya sabe usted, los focos, las azafatas, el ir maquillado….lo ponen difícil).

El problema es que Juan Inversor se confunde y puede tomar al pie de la letra estos mantras e invertir sin ton ni son “porque está bien por valor en libros”.

Lo de comprar por un bajo valor en libros me gusta. Lo compro. Pero ¿de verdad tiene el Popular (o cualquier otro banco) un “bajo valor en libros”?  ¿Sabemos analizar un banco o al menos tenemos una idea intuitiva del negocio bancario?

Les voy a explicar el racional del asunto. Vamos a hacerlo fácil y no voy a poner balances ni cuentas de resultados. Solo imaginen un banco que en su activos tiene inversiones crediticias por 200.000, inversiones en títulos (bonos gobierno y corporativos) por 80.000 y  que en el pasivo los fondos propios son por 77.000. Por supuesto el balance tendría más partidas y hasta lo hariamos cuadrar. para nuestro ejemplo nos vale con que se queden con las principales inversiones del activo (inversión en crédito a clientes y en cartera de bonos) y con los fondos propios. Repito: 200.000 en créditos, 80.000 en cartera de bonos y 77.000 en fondos propios (no pongo ceros, quédense con la idea).

Sabemos que el valor en libros se define como el precio que pagamos por acción dividido entre el valor teórico contable (por acción). Como es lógico y de forma generalizada cuanto menos paguemos mejor estamos comprando. Si la acción cotiza a 2 euros y el valor teórico contable o valor en libros es de 3 euros, estaría comprando a 0.6x veces valor en libros, la acción vale menos que su valor teórico. Un chollo. ¿Sí?

rato y blesa

Foto: EFE

Imaginen que el banco anterior (pónganle el nombre que quieran) está cotizando a 0.6x veces su valor en libros. Supongamos que el capital está dividido en 10.000 acciones y que con fondos propios de 77.000 euros el valor teórico contable son 7.70 euros  y que está cotizando a 4.62 euros, lo cual nos lleva al ratio de P/BV (Precio/valor libros) de 0.6x veces. Hasta aquí me siguen. Tenemos un banco que sobre el papel cotiza a 0.6x veces valor en libros. Vamos bien.

¿Parece una buena operación no? Compro a 4.62 la acción de un banco que cotiza a 7.70… ni las Black de Caja Madrid…

No obstante, como llevamos tiempo leyendo el blog de un tio zumbao que aunque forma parte del propio sistema nos invita a pensar un poco; este sujeto nos decía que no nos creyésemos (todas) las noticias y recomendaciones de los asesores financieros a pies juntillas y como tenemos alguna duda de la salud de los bancos nos haremos  algunas preguntas.

1.Qué pasa con el ratio de cobertura. Oh¡¡¡ suponemos que nuestros amigos que gastan más en gomina que en libros han revisado antes la evolución del ratio de cobertura. Este ratio es fundamental cuando analizamos la salud financiera de un banco. Relaciona el total de las provisiones por morosidad con el volumen de créditos impagados.

Mi banco tiene 200.000 en préstamos y veo que tiene contabilizada una tasa de morosidad del 8%, esto es 16.000 y un ratio de cobertura del 40%, esto es, ha provisionado 6.400 millones para futuras contingencias. Me explico, los 16.000 millones no quiere decir que se vayan a impagar al 100% y además, si han provisionado “solo” un 40% es porque el banco ha tomado colaterales; hipotecas de bienes inmuebles de todo tipo, prendas sobre bienes (valores, barcos, existencias etc), avales….y cree que con eso tiene suficiente (o no puede dotar már porque se carga la cuenta de resultados, no reparte dividendo y se lia parda, ya saben).

Hasta aquí y con estos números mi banco tiene unos fondos propios netos de 77.000 euros.

Pero la vida es dura.

Supongamos que no han calculado bien, y que al final la mora real a la que se tiene que hacer frente no es del 8% sino del 20%. Ha sido un banco que no ha dado bien los créditos (y ya no entro en otros motivos vistos en España como la compra de bancos en Florida a precios interesantes o promociones inmobiliarias en el Caribe) y a veces pasan estas cosas. La mora real es de 40.000 y como solo ha dotado 6.400 tiene que dotar 33.600.

Al dotar 33.600 los fondos propios se reducen en ese importe (a mayores pérdidas menores fondos propios) y se nos quedan en 77.000 – 33.600= 43.400

Tenemos pues un valor en libros de 43.400/10.000 acciones= 4.34 que frente a una cotización de 4.26 nos da un P/BV del 0.98x. Distinto verdad.

Pero ahí no acaba la juerga. El banco invierte en sus clientes (prestamos) pero también en bonos de todo tipo y resulta que se liaron a comprar bonos de Grecia como locos (que le pregunten a algún banco alemán muy nombrado estos días) y bonos de bancos italianos  y portugueses porque parecían muy buena opción. Ya no se trata de que esos bonos puedan impagarse, sino  de su valoración, del mark to market diario. Supongamos que de la cartera de títulos de 80.000 nuestro banco tiene 30.000 que han caído un 25%, es decir, tienen que valorarse a 22.500 con una pérdida latente de 7.500.

Entonces nuestros fondos propios serian de 43.400 – 7.500= 35.900, esto es 3.59 euros de valor teórico contable por acción,  que con una cotización en el mercado de 4.26 pasaríamos a un valor en libros de 1.19x veces …..glups….y yo que pensaba que a “0.6x veces valor en libros compraba bien”.

Nota 1: me interesa que se queden con el ejemplo y no con los detalles. Si el banco funciona a nivel comercial tendría capacidad para absorber parte o toda de esa mora.

Nota 2: si siguen la prensa económica verán que aunque el ejemplo esté pensado para respaldar el racional que les quiero plantear estas cosas pasan (moras elevadas). Si a alguien le parece que una mora del 20% es imposible que haga el ejercicio de ver qué partidas se han traspasado al Sareb y que haga el ejercicio de ver que importes se están refinanciando en operaciones tipo Pescanova o tipo Abengoa…a lo mejor con el 20% ni le llega…

Nota 3: el único mensaje que me gustaría transmitirles si ustedes me lo permiten es que si van a invertir por fundamentales o bien hacen cuatro números (ni que sea a palmos) para ver si los fundamentales aguantan la prueba del algodón o bien siguen a analistas que analizan y no a vendedores de humo que como decía el gran Gekko «confunden una preferente con un detergente»…

Buena inversión ¡¡


Si parece una crisis y huele como una crisis ¿no será una crisis?

No voy a empezar con la consabida memez new age de que “crisis en chino es oportunidad” y que lo mejor que te puede pasar en esta vida es una crisis para descubrir tus verdaderos valores, tu destino kármico etc. Si fuera así el Valencia FC estaría saltando de alegría porque están generando una oportunidad del carajo…del carajo de irse a segunda división y acabar en concurso en cuanto caigan los ingresos de la tele… (cariño para los ches, un Grande España).

Hace ya un tiempo que intento librarme (aunque no lo consigo) de soltar predicciones de futuro (que es al fin y a la postre lo que impera en el sector y en los medios). Esta misma semana una persona de mi entorno –profesional para más inri- me decía que “muy bien, dices que el mercado es  bajista, pero lo que a mí me interesa es saber cuándo va a girar, ¿tú qué crees…cuándo volverá a subir?” Les prometo que no añado teatro.Fue tal cual.

Esta misma semana he leído a algunos analistas macro con afirmaciones del tipo: “el mercado no tiene motivos para este comportamiento”. Hay que ser un cachondo total o un soberbio de narices para decirle al mercado -al Sr.Mercado- lo que tiene motivos o no de hacer. El mercado hace lo que en cada momento debe hacer porque en el mercado confluye absolutamente todo lo que pasa en la economía de todo el mundo. Recuerda: el mercado es un mecanismo de descuento, hasta cierto punto, nos da indicios de por donde puede ir el futuro cercano.

Hoy les voy a soltar algunos pensamientos y que cada uno reflexione sobre lo que está pasando:

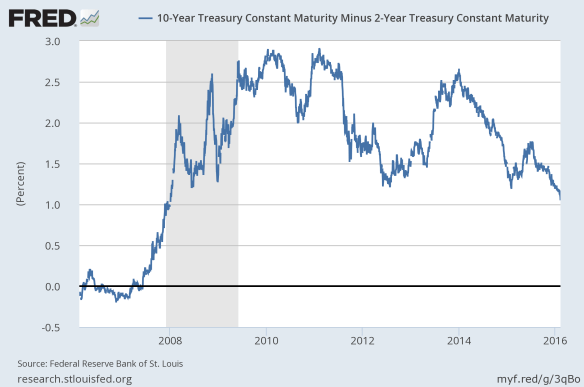
  1. Diferencial entre el bono USA a 10 años y el bono USA a 2 años

10 year 2 year

La curva de tipos invertida (la TIR corta paga más que la TIR larga) es un indicador casi infalible de recesión. ¿Está invertida? NO.

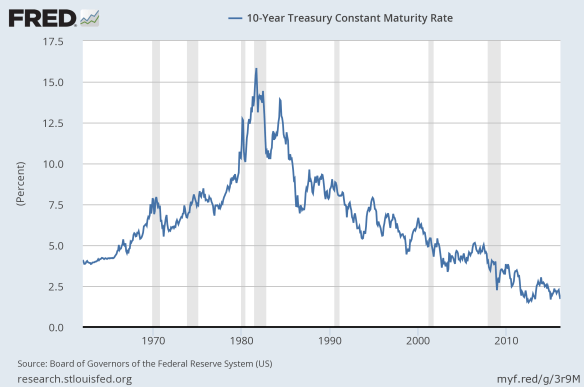
Está con el menor diferencial desde la última vez que se invirtió (crisis subprime) SI.  Hoy por hoy no hay indicador de recesión. Pero no va por buen camino.

2. Deuda pública en porcentaje sobre PIB (Estados Unidos)

DEBT

Pues ya ven. Los niveles de deuda ya del 2010 son de risa con los que hay hoy. ¿Cuándo una familia o una empresa se endeudan hasta niveles insostenibles acaba bien o acaba mal? Pues lo mismo. Esta es la cocaína que mueve nuestra economía: la deuda.

3. Tipos de interés en mínimos.

tipos

De verdad a alguien le extraña que la Yellen quiera subir tipos. Mire usted, si Estados Unidos está en niveles de deuda insostenibles y con los tipos de interés en mínimos históricos ¿qué más queda?

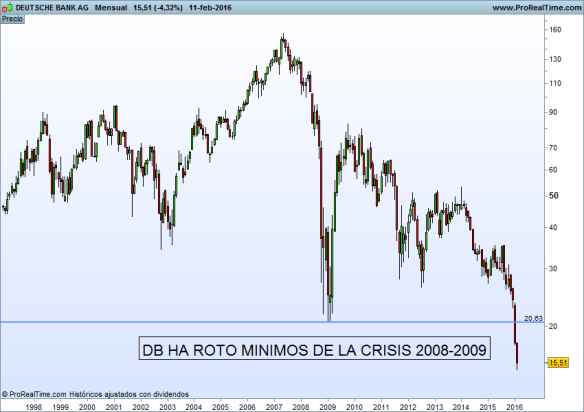
4. Deutsche Bank ha roto el suelo de la crisis subprime

Deutsche

Como digo en el título: si parece una crisis y huele a crisis….ojo que no sea una crisis. Cuando sale el portavoz de turno diciendo que esté tranquilo que no pasa nada… ay ay..

¿saben cuánto ha caído Deutsche desde el 1 de enero del 2015? pues un 56%…recuerdan lo que hacian en bolsa otros bancos antes de caer….las comparaciones son odiosas si, pero…

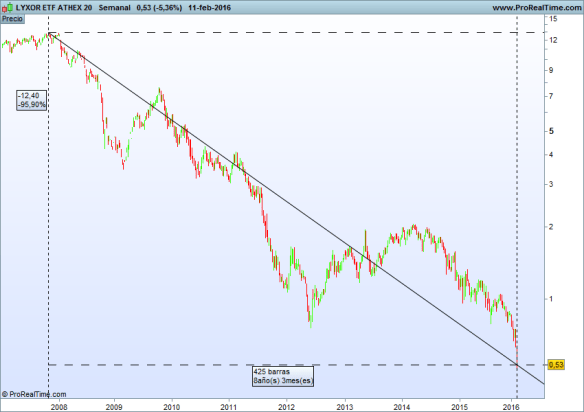
5. En ocho años la economía griega ha desaparecido

Grecia

En esté gráfico lo que quiero destacar es que desde 2007 a hoy la bolsa griega  ha caído un 96%. Un país de Europa ha sido borrado del mapa….y yo que pensaba que la crisis ya estaba superada…pues no era así  De Guindos

Y volviendo a mi colega que me decía que ¿cuándo hay que invertir? Pues cuando suba hombre, cuando suba…

Buena inversión ¡¡
Mejores inversiones 2015 y perspectivas 2016

Este va a ser mi último post del año y voy a despedirme con toreo de salón, analizando las mejores categorías de fondos del 2015. Ya sabe aquello de «a toro pasado, todos toreros».

Dado que la inmensa mayoría de ustedes invierten en fondos he utilizado las categorías que utiliza Morningstar (web estupenda de la que hablé largo y tendido en mi segundo libro, el Dummies) y, como ellos, vamos a ver sus cuatro bloques: bolsa, bonos, mixtos y otros (materias primas e inmobiliario).

Bolsa

La mejor categoría ha sido la bolsa danesa con más de un 34%. Primer susto. ¿Existe bolsa en Dinamarca? Es más que probable que ningún asesor financiero español recomendase invertir en el país de Laudrup (que gran jugador). De todas formas no tengo claro por qué tiene categoría propia: solo hay un fondo.

A partir de ahí hay un retahíla de categorías: varias «zona euro», Europa (que incluye Suiza y UK) y se cuela un Japón. Todos los seguidores de los daneses pertenecen al sesgo small  cap (pequeñas empresas). Todas estas categorías llevan entre un 22% y un 24% acumulado en el año.

Lo primero que sigue que no sean pequeñas compañías es China. La categoría China A shares lleva un 22.4% y por debajo siguen otras geografías europeas o cercanas geográficamente: Francia, renta variable “nórdica”, Italia, hasta Rusia con un 18.19%.

Europa campeón del todo tras muchos años de Estados Unidos y Biotech.

Dos aspectos a destacar:

1/ En Morningstar hay 41 categorías en renta variable que están dando más de un 10% anual este año. OJO categorías no fondos. Esto es, solo que pensemos que haya 10 fondos por categoría (que hay muchos más) estaríamos hablando de más de 400 fondos de bolsa con una alta rentabilidad. Si en su distribución de activos no tiene ni uno de estos hágaselo mirar.

2/ Les decía que, si obviamos la anécdota de Dinamarca, las mejores inversiones han sido en pequeñas compañías. Este es el gran “secreto” de los fondos/sicavs de autor: la concentración en pequeñas y medianas compañías.  A largo plazo las small dan más rentabilidad que las grandes empresas.

Bonos

Pues mire usted, en renta fija hay categorías con altísimas rentabilidades. Voy a empezar por el truco –en algunas de ellas-: la rentabilidad está calculada en euros por lo que el efecto divisa es, en ocasiones, la clave del asunto.

El campeón de la renta fija son los bonos de baja calidad crediticia asiáticos (high yield) que llevan –agárrese- un 14.05% de rentabilidad acumulada. La siguiente lo mismo pero emitidos en remimbi  con un 13.78%, luego la renta fija en dólar de Hong Kong (que es “otro” dólar, no el Tio Sam) con un 12.75% y luego los bonos suizos (en francos) con un 11.97%. ¿Dónde va a ver claro el efecto divisa? En la siguiente categoría: mercado monetario (monetario repito) en dólar (esta vez si son del Tio Sam) que dan un 10.53%. Hay bastantes categorías más hasta llegar a la renta fija Europa con un 2.17%. Me sorprende una categoría como es la Renta Fija Global Islámica con un 10.23% pero….como con los daneses la categoría la forma un solo fondo de Franklin, eso si, con seis clases de acciones distintas.

Decir que por encima del 5% acumulado hay 47 categorías de fondos de renta fija, aunque en buena parte de los casos, bien tomando riesgo emisor (high yield), bien tomando riesgo divisa. Invertir con éxito en renta fija hoy, es más que complicado.

Mixtos

Pocas sorpresas: reina la categoría euro-agresivos (los mixtos cargados de bolsa zona euro) con un 10.29% acumulado, luego los moderados que invierten en activos suizos con un 10.24% (la divisa vuelve a jugar) , los mixtos defensivos suizos con un 9.43% (fíjense que entre el  10.24 y el 9.43 no merece salir de defensivos, divisa manda) y sigue con mixtos agresivos UK con un 9.04%. Poca historia. Es un bloque que ha funcionado bastante bien.

Otros

En otros se incluyen activos alternativos: materias primas, mercado inmobiliario y todo lo que no encaje en lo anterior. Este año es una categoría mala sin paliativos con una excepción: los bonos convertibles (yo los ubicaría en renta fija, pero Morningstar prefiere “otros”).

Convertibles Asia/Japón con más de un 14%, y hasta cinco categorías más de convertibles entre el 10% y el 13.5%. A partir de ahí pérdidas moderadas para inmobiliario y las materias primas mejor ni mirarlas.

Opinión: las casas de inversión acertaron plenamente con bolsa euro –no tanto con el sesgo hacia pequeñas compañías- y por lo demás una renta fija en la que era casi imposible acertar, unos emergentes que o han ido mal o si han acabado bien –Rusia, China- han sido una montaña rusa (recuerde los movimientos del Shangai Composite) y unos alternativos que no han dado juego (el inmobiliario ni fu ni fa y las materias primas batiendo records de precios mínimos). Las convertibles tienen su público todos los años y  la verdad fueron varias casas las que las recomendaron.

Esto ya es historia.

Happy-New-Year-Wishes-Latest-Collection

¿Dónde invertir en 2016?

Voy a compartir con ustedes dos pinceladas. Pensemos de forma seria ¿se puede predecir el futuro? La respuesta es obvia y por eso lo de las dos pinceladas sin explayarme en exceso. Demos tiempo al tiempo y ya veremos en unos meses donde estamos.

Mi visión personal es que viene una  época donde la geopolítica va a pesar tanto como la macro. Ya se empieza a hablar de un Merkelexit y todavía no hemos llegado al Brexit.  El primer palabro hacer referencia a la salida del gobierno alemán –y quizá abandono de la política incluso- de Angela Merkel, la columna vertebral de la política europea. El segundo a la salida del Reino Unido de la Unión Europea. En mi opinión fuerte impacto en los mercados los dos escenarios.

Crisis de refugiados, guerra en Siria y Daesh. Impacto elevado pero no tanto como los anteriores salvo algo muy gordo de Daesh. Con los atentados de Paris hemos visto con consternación que los mercados ni se inmutan con el terrorismo “normal” –que extraño me siento utilizando este término: “terrorismo normal”-. Lo que no sabemos es qué reacción tendrían ante algo muy gordo. Y recalco lo de muy gordo, la verdad es que los mercados dan la sensación de que si no hay un magnicidio de primer nivel o una acción muy, muy bestia (y no voy a poner ejemplos aunque me vienen unos cuantos) van a soportar muy bien lo que pueda venir.

Movimientos políticos en Europa: en Portugal ha habido una coalición comunista para sacar al partido más votado y van con políticas expansivas del gasto público, en Francia la derecha radical está siendo la fuerza más votada, el asunto catalán se está descafeinando pero no está cerrado, el ya citado Merkelexit y su impacto en Alemania y resto de Europa…la situación de Grecia que solo les faltaba ser el punto de acogida de los refugiados, Ucrania y Rusia…alguna posibilidad de cisne negro existe por aquí también. Solo nos faltaría ver a Donald Trump en la Casa Blanca…o a Pablo Iglesias en La Moncloa.

A nivel macro hay poca incertidumbre en cuanto al crecimiento y la duda viene por las decisiones que tomará la Fed en 2016 y su impacto en la economía (porque la Fed impacta en absolutamente toda la economía mundial). Goldman espera la subida de este mes y tres más a lo largo del año. Cómo reaccionaran los mercados con un dólar fuerte y un euro débil, con Estados Unidos endureciendo su política monetaria y la Eurozona y Japón con medidas expansivas, cómo reaccionarán los mercados con Portugal y Grecia financiándose más barato que Estados Unidos. Yo confieso: ni idea.

En la pata de crecimiento no se esperan sorpresas negativas: el crecimiento mundial será aprox del 3.00% con España en un 2.7% como uno de los líderes europeos, Estados Unidos aguantando su 2.6% con inicio de normalización monetaria, Asia con un 5% y el peor parado es Latam  que hasta que Brasil no empiece a normalizarse no empezará a tirar. Las expectativas para el empleo en la Eurozona y en Estados Unidos son buenas lo que refuerza el ciclo.

Para las bolsas el consenso espera un buen desempeño de las bolsas europeas con un crecimiento medio previsto del BPA (beneficio por acción) de más del 8%, en Estados Unidos se espera un mercado más bien plano -o incluso moderadamente bajista- y un BPA nulo o ligeramente negativo (-1.5/-2.5%).

Los analistas esperan, en general, una buena evolución de los mercados chinos e indio. Del chino por medidas de expansión monetaria (bajadas de tipos)  y un crecimiento del BPA del 8 al 10%. Además de la apreciación del yuan por su inclusión en la cesta de divisas del FMI (derechos especiales de giro). Con India las expectativas de los analistas son muy altas: se confía en el gobierno reformista de Modi, se confía en un crecimiento de su economía superior al 7% (más creíble que el chino) y se esperan crecimientos del BPA para sus compañías superiores al 15%. Atención a India porque si se dispara hay que estar.

No me alargo más. Las materias primas siguen hoy por hoy muy bajistas y con planes de ajustes empresariales inmensos (Anglo American va a despedir a 85.000 empleados, 3 de cada 5) y otros mercados importantes como Japón y Brasil hay que seguirlos. Yo diría que el primero ya ha dado todo lo que podía dar y más expansión monetaria no les lleva a ningún sitio. Me fijo más en Brasil. Ha caído tanto y esta todo lo malo tan descontado que a poco que empiecen a parecer serios (a parecer digo, ni siquiera tienen  que serlo), podría ser una de las sorpresas positivas del año. Y en clave española recordemos que a poco que Brasil respire, Santander, Mapfre y Telefónica se nos van arriba.

Ha sido un placer contar con su complicidad y el año próximo más. No nos vamos a aburrir se lo aseguro.

Buena inversión y mis mejores deseos para 2016 ¡¡

El impacto de un dólar fuerte en la economía mundial

Si hace dos semanas ya aposté a que la FED va a subir tipos en la reunión de diciembre, hoy arriesgo a lanzar elucubraciones sobre algunas consecuencias que, en mayor o en menor medida nos puede traer un dólar fuerte.

¿Por qué un dólar fuerte? Subida de tipos supone demanda de esa divisa, además de una economía fuerte, además de que ya hace meses se paró el QE (menos oferta), además de que el dólar sigue siendo la divisa de referencia mundial, además que no es solo que el dólar “suba” (se aprecie), es que el resto “bajan” con el QE europeo y el mega QE japonés (perdón, para no versados QE  significa “quantitative easing”, relajación cuantitativa, política monetaria expansiva o como se decía antiguamente darle a la imprenta de billetes).

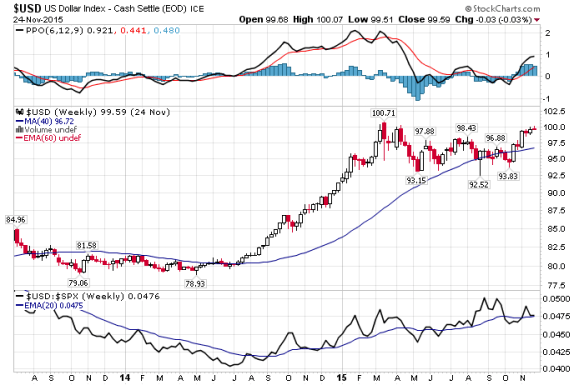
El índice Dollar Index en gráfico semanal nos muestra que  el dólar ya ha subido con fuerza y va a buscar resistencias y yo apostaría a que, si se cumplen los vaticinios de Goldman (cuatro subidas, una por trimestre, en 2016) va a romperlas sin duda (Dollar Index es una cesta de las principales divisas del mundo contra el dólar: euro, yen , pound, dólar canadiense, corona sueca y franco suizo, el euro pondera un 57% aprox de la cesta).

dollar index

Una implicación clara y positiva para Europa es que a un dólar más alto un euro más bajo y eso, para los exportadores europeos es mano de santo. Si nos ponemos a hacer cábalas económicas, a más exportaciones, mayor aumento del PIB (las exportaciones netas son un componente del cálculo del PIB), si aumenta el PIB aumentan la inversión (cuando yo estudiaba se llamaba “formación bruta del capital fijo”, si la hubiesen llamado “inversión”, así, a secas, lo hubiésemos entendido todos, pero entonces la económica parecería accesible a todo el mundo y hasta ahí podríamos llegar) y si aumenta la inversión…(redoble de tambores) aumenta el empleo. Bien, esto es el cuento de la lechera, pero en teoría la cosa va así.

La parte menos buena para los mercados financieros (que no para la economía real) es que los vecinos alemanes que son antiexpansión monetaria pueden decir: “mire usted Signore Draghi, si con un euro tan debilucho exportamos como animales, nuestras empresa van muy bien, se invierte más (lo cual incrementaría la demanda de crédito que hoy por hoy tiene menos futuro que Rafa Benitez como entrenador blanco) y se crea empleo, no se le ocurra seguir con el QE…al contrario, empiece a drenar liquidez no la vayamos a liar en unos años”. Personalmente les diré que no me gustan nada los QE. Son como ir en bicicleta. Cuando vas en bicicleta y dejas de pedalear ya sabes que te pasa. Pues lo mismo y si no vean los problemas que tiene la Sra.Yellen para una porquería de cuartillo arriba.

Para las bolsas europeas (incluyo UK) en lo que respecta a actividad corporativa, un dólar fuerte es una buena noticia. Si a la ingente caja que ya tienen los blue chips americanos le añadimos una capacidad de compra aun mayor en euros o en pound, les va a costar muy poco comprar una tecnológica alemana, o un laboratorio suizo o un banco español. Lo importante no es tanto lo que compren –que también- sino que  el sentimiento de que los americanos están de compras por europa ya supone  per se una prima sobre los precios actuales para buena parte del mercado.

Malas noticias para las materias primas. En general hay una correlación negativa entre fortaleza del dólar y materias primas.

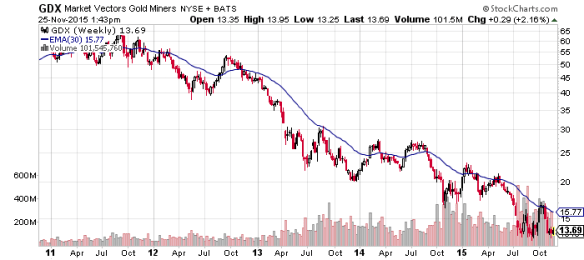
Chart en semana del sectorial de minas de oro (Etf GDX)

GDX

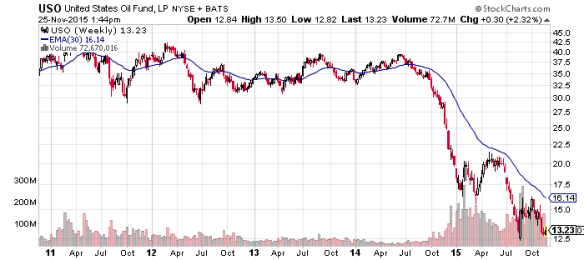
Chart en semana de la evolución del barril del West Texas (Etf USO)

uso

No hacen falta muchos análisis. Hoy por hoy no están para invertir. Quiero prevenirles de cantos de sirena sobre el oro. Con el aumento del riesgo geopolítico he leído ya varios artículos recomendando incorporar oro a las carteras. Vaya por delante que soy de los les gusta tener una parte de las carteras con materias primas. Dicho lo anterior, el oro no está todavía para abrir posiciones  en modo inversor. Quizá este formando un suelo. No lo sé. Lo que si se que para inversores hay que esperar que dé muestras de cambio de tendencia y con un dólar fuerte, no es imposible, pero las evidencias históricas no ayudan (aunque en esta era de tipos cero buena parte de la causalidad histórica ha dejado de tener validez; una economía como la americana con el PIB creciendo y en pleno empleo debería tener un problema de inflación y no lo tiene; ni el problema ni apenas inflación).

China: uff aquí tocamos hueso. He leído estos días a gurús de la inversión norteamericanos que dicen que la pregunta no es “si China va a ser el desencadenante de la futura crisis” que, según ellos, está en ciernes, sino “cuándo”.  Lo cierto es que China es la economía con mayores reservas de dólares del mundo y por lo tanto una apreciación del dólar los hace más ricos. Por otro lado el FMI ha anunciado que probablemente el yuan va a entrar en el cálculo de la cesta de Derechos Especiales de Giro que es la unidad monetaria que utiliza el FMI y que hoy está compuesta por dólar, euro, libra y yen. No me atrevo a más con China. Habrá que ver en el día a día que efectos tiene (ya sé que les gustaría que me pronunciaría sobre China pero les voy a reconocer que desconozco las 15 mayores empresas del Shangai Composite…como para ponerme a pontificar sobre su macro).

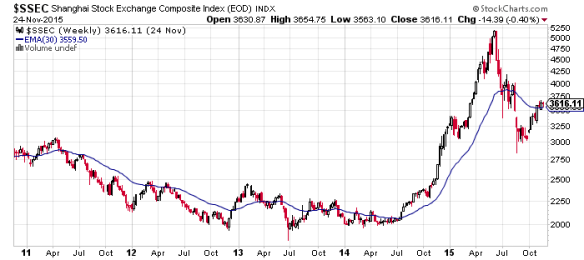
Y para terminar y hablando de China les dejo la evolución del Shangai Composite Index. Está en un punto muy interesante. En un retroceso de los que marcan un antes y un después.

shangai

Vean que el índice pasó aprox de 2.000 puntos a 5.000. Hoy está en 3.600. De forma muy simplificada, un retroceso del 50% suele ser un punto sano para volver a subir. Eso nos pondría el índice en 3.500 aprox. Hoy está en 3.600. Cierto es que ha recuperado buena parte de la nata que se metió en verano pero…está ahí ahí, donde un hombre se la juega.

Buena inversión ¡¡
¿Se puede ganar dinero con el miedo?

Estos días, las compañías de industria armamentísticas que cotizan en bolsa se lo están pasando a las mil maravillas. Están subiendo con fuerza debido al aumento de la tensión bélica en Siria y también por la psicosis de terror que han generado los atentados de París y que, según los expertos, pueden extenderse a otras metrópolis y son difícilmente controlables.

tour eiffel

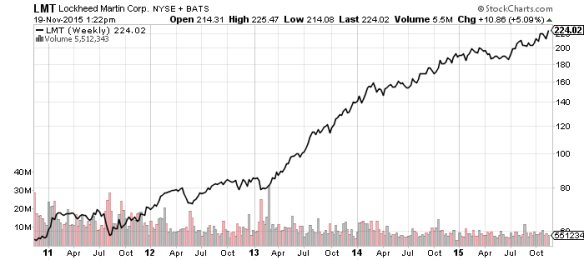
Vamos a ver como botón de muestra a una de las compañías punteras del sector como es Lockheed Martin que cotiza en el NYSE ( ticker LMT – Isin  US5398301094).

LMT es uno de los líderes en industria militar. Capitaliza 68.59 billions de nada. Su producto  más conocido son los helicópteros militares Sikorsky y los misiles Aergis, pero también fabrican barcos, vehículos militares  de todo tipo y prácticamente cualquier artilugio mecánico o electrónico que se pueda utilizar en una guerra. Como empresa líder también tiene su división de guerra cibernética. Por lo que pueda venir.

Tiene unos activos totales (todas las cifras en millones de dólares, cierre 2014) de 37.073 millones con una deuda de solo 6.169 MM. Las ventas ascendieron a los  45.600 MM con un beneficio operativo de 5.592 MM (12.26% s/ventas) y un beneficio neto de 3.614 MM (7.9%)

Para quienes tuvieron la ocurrencia de comprar, por ejemplo a 20 euros en el 2000 (llegó a cotizar por debajo de 17) hoy llevan una plusvalía anualizada del 17.47% (rentabilidad anualizada de 15 años). Una pasada, piénselo, 15 años sacando un promedio superior al 17%.

A modo representativo en los últimos años lleva: 2015 un 16.62%, 2014 un 29.54%, 2013 un 61.08%, 2012 un 14.08%, 2011 un 15.72 % y tengo que irme al 2010 para encontrar un año negativo, con un -7.86%.

Desde un punto de vista puramente financiero, Lockheed  es un cañón de empresa (nunca mejor dicho lo de “cañón”).

LMT Lockheed Martin

Para quien prefiera diversificar su inversión en varias compañías relacionadas con la guerra, algunos ETF ofrecen exposición al sector aeroespacial y defensa. Como botón de muestra tenemos el IShares US Aerospace & Defense (ticker ITA)

Es un ETF pequeño, con apenas 557 millones de euros bajo gestión, cuya cartera está formada por 38 compañías americanas (el US del nombre significa que su universo de inversión es exclusivamente USA) de las que la primera es Boeing con el 8.47%, la segunda es United Technologies Corp con el 7.93% y la tercera nuestra conocida Lockheed que acabamos de ver con el 7.17%. En los últimos cinco años lleva dando una rentabilidad anualizada del 16.72%. El PER de la cartera es de 18.58x veces, el P/BV (previo/valor contable) de 2.80x veces y la volatilidad (tres años) de un comedido 11.66%. Como analista financiero el diagnostico que debo dar no puede ser otro que es un buen vehículo de inversión de nicho, con una alta rentabilidad y un riesgo (volatilidad) bajo. La Beta respecto del S&P 500 es del 0.81.

Los hechos muestran que la industria bélica es rentable y cumple los parámetros que le pedimos a una buena inversión de renta variable: buena rentabilidad con riesgo asumible (menor que la media). Y por lo tanto la pregunta que da título a este post ya tiene respuesta: ¿Se puede ganar dinero con el miedo? Si, sin ninguna duda. Y mucho además.

Otra cuestión es si se debe…

Y aquí la pregunta cambia…

La pregunta correcta seria: ¿es aceptable, desde un punto de vista moral y ético, ganar dinero con el miedo?  Y aquí no voy a responder yo. Es tu turno.

Esta semana nos les puedo recomendar el consabido “buena inversión¡¡”. No toca (o si, a elección de cada uno). Les espero en unos días.

PD: Desde luego no me quiero olvidar de París (ni de Madrid, ni de Nueva York, ni de Londres….) pero tampoco de Nigeria. Más de 2.000 muertos en lo que llevamos de año y una atención mediática más bien pobre.

Bring-Back-Our-Girls-590x339