Vaya susto el del Popular. Pero no se alarmen (todavía)

El Popu (Banco Popular) nos ha dado hoy un susto de muerte. Megaampliación de capital. Caída del 26.5%. Pienso en los pobres traders que acababan de entrar en el rebote de soporte fuerte. Yo mismo lo estuve valorando, tanto Pop como Cabk. Anuncio de supresión de dividendo para 2016.

¿Qué pasa con el Popu?

-Amplia capital en 2.500 millones

-Fija un precio para la nueva emisión de 1.25 euros por acción

-La ecuación de canje es de 13 nuevas por 14 viejas

¿Qué consigue?

Lo que busca es mejorar sus ratios de solvencia (apartado que está regulado y se tienen que cumplir si o si) y mejorar el ratio de cobertura de la morosidad (tiene dotado un 40% aprox cuando el promedio de la banca es del 50% aprox).

¿Cómo lo veo?

Para llegar a niveles promedio en cuanto a ratio de cobertura de morosidad tiene un gap de 4.700 millones de euros. Por lo tanto con la ampliación no le llega. Gana poca pasta por lo que tampoco parece que lo pueda cubrir con el beneficio que genera. Va a cabrear a algunos accionistas vip como Allianz….parece más una jugada de ir tirando que de extirpar el tumor. Se ha publicado en algún medio que viene una reestructuración de personal y cierre de oficinas al canto (acostúmbrense a esto que es un puro tema generacional. Va a más y en pocos años la red bancaria española a la mitad. Al tiempo). Diría que es una mejora parcial de la solvencia del banco, que va a venir acompañada de una reestructuración de personal y oficinas. Súmele un precio de la acción por los suelos y  el Popu  se nos convierte en el oscuro objeto del deseo de otros bancos españoles. Y extranjeros también aunque el sector no esté para mucha fiesta.

———————————————————————-

Otro susto, muy de moda estos días, viene de un artículo publicado en Marketwatch “Las siete inequívocas señales de que un mercado bajista se está aproximando” del que los medios patrios se han hecho eco (algunos poniendo la fuente y otros en plan cosecha propia). Les dejo el link. La verdad es que no me impresiona y es uno más de esos artículos de que como el PIB americano se está debilitando y las compañías están presentando peores beneficios y otras cosas más, viene un oso que nos va a dar un zarpazo serio.

http://www.marketwatch.com/story/7-unmistakable-signs-that-a-bear-market-is-approaching-2016-05-23

———————————————————————-

¿Quieren más sustos? El primer ministro japonés Shinzo Abe dice que podría estar gestándose otra crisis como la de Lehman. Pónganse de pie y apláudanle. Este señor es un campeón. Es decir, Shinzo querido, has multiplicado por tropecientas veces el balance del banco del Japón fabricando yenes a lo bruto; estás emperrado en mantener una guerra de divisas para depreciar el yen al precio que sea….y nos avisas que podría venir otra crisis como la de Lehman….esto es como si en mi pueblo se quema el bosque y el que da el aviso lleva todavía la antorcha en la mano. Tampoco me impresiona.

Como se imaginan, un servidor no tiene la menor idea de si viene otra crisis como la de Lehman o viene un superciclo alcista pero la verdad es que no parece que venga otro 2008 u otro 29.

No en el corto plazo.

Si que les digo que lo que están haciendo los bancos centrales (multiplicar varias veces sus balances) y el aumento de deuda mundial (que sí, que no la baja ni Dios, no hace más que subir) tendrá consecuencias…algún día.

A nivel macro:

Estoy convencido que, más pronto que tarde, Estados Unidos subirá los tipos otro cuartillo. Mire usted, con el petróleo otra vez a 50 dólares barril, con un “Indicador Adelantado” bueno (ojo, salvo en expectativas de consumo que es un agregado relevante), con una “venta de viviendas de segunda mano” en máximos de tres meses, con unos “pedidos de bienes duraderos” fortísimos, con “viviendas iniciadas y permisos de construcción” también buenos, “ventas minoristas” no bueno, lo siguiente….oiga, para mí lo preocupante seria que no subiera ese cuartillo. Recuerde que parte de la crisis 2008 se atribuye a los bajos tipos de interés mantenidos por Greenspan más tiempo del debido. De hecho la Tir del bono americano está repuntando lo cual podría ser un síntoma que el mercado ya descuenta la subida.

El Brexit se ha transformado en el Bremain (la permanencia). Todos tranquilos. Fíjense que en el mundo del análisis financiero la capacidad de acierto que tenemos es muy limitada…pero la de inventarnos estupideces es infinita…del Brexit al Bremain…y además la diremos con fruición en cualquier reunión con inversores para que parezca que somos alguien.

El IFO alemán (importante encuesta sobre situación y expectativas de la economía) bueno también, superando expectativas.

El cuadro de brocha gruesa de la macro es de políticas monetarias expansivas (BCE; BOJ, BOE, todos salvo FED), que la FED podría subir un cuartillo pero que es una subida sana y necesaria ante una economía que tira, que el petróleo ya está en el nivel de equilibrio que se esperaba para este año (50$) y que los ingleses parece que se quedan dentro del redil. Y además, más allá de sustos como el del Popu, los bancos están haciendo los deberes (a la fuerza) y aun con problemas de balance (banca italiana, banca portuguesa, ¿Deutsche?) son mucho más sólidos de lo que eran en 2008.

Duerman tranquilos. Con un ojo abierto porque la torta vendrá en algún momento con los experimentos de los bancos centrales, pero no vivimos un entorno en el que parezca que venga otra Gran Depresión como la del 29 que no hay semana que alguien no la vaticine.

Les dejo con el gráfico del Popu cortoplacista. Los que entraron hace un año pierden un 63% (sin dividendo). Esto si es un buen susto.
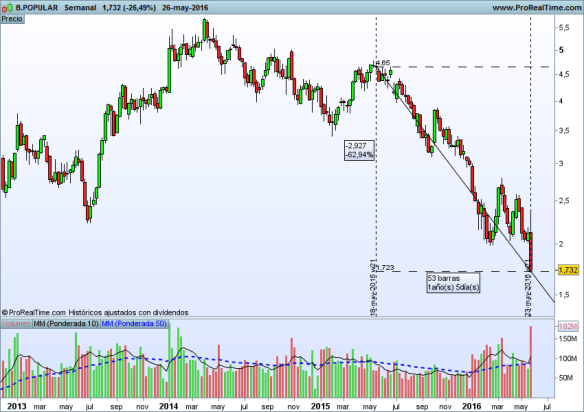
Popular corto

Y me despido con otro gráfico del Popu, esta vez largoplacista (marco temporal mensual). Fíjense que más allá de los pronósticos, los análisis  de las casas de inversión y las declaraciones de su management, desde 2007 no ha dejado de ser un valor bajista salvo en 2014 que rompió por un brevísimo espacio de tiempo la línea de tendencia. Por lo demás dos tendencias secundarias, en 2009 y 2013 para comprar y salir y poco más. Bajista  y bajista. Contra más profundizo en la visión técnica de los mercados más me gusta la simplicidad de la línea de tendencia.
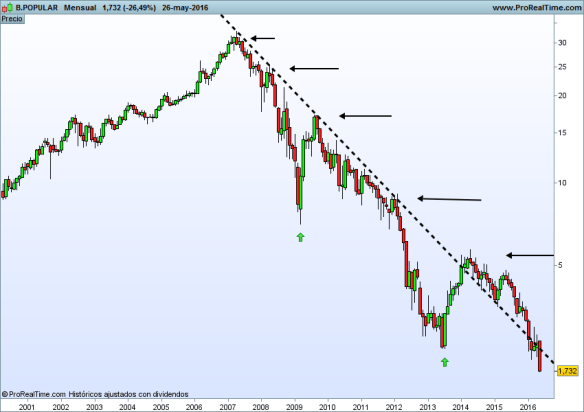
popular largo

Buena inversión ¡¡

Mind the gap

Cuando las finanzas funcionaban en modo “normal” una forma de valorar si el mercado estaba caro o barato era a través del método Earning Yield Gap (en adelante EYG)

Aunque el nombre suene raro y acongoje a los neófitos es realmente una forma ingeniosa y lógica de valorar mercados en términos relativos. Se compara el P/E del mercado de renta variable que se trate con su equivalente en renta fija, esto es, con el P/E de la renta fija. Recuerde que P/E = PER = relación precio/beneficio.

¿La renta fija tiene P/E? Off course. El inverso del rendimiento que ofrece la renta fija en cada tramo es el P/E correspondiente a ese tramo. Como referencia se suele tomar el bono a 10 años. Suponga que la TIR (el rendimiento efectivo que ofrece la renta fija en cada momento) del bono a 10 años está en un 5%, el P/E seria de 1/0.05= 20x, diríamos que el P/E de la renta fija es de 20 veces (el 0.05 es el 5% en tanto por uno)

El Earning Yield Gap se define como el cociente del P/E de la bolsa, dividido por el P/E de la renta fija y en función de su evolución histórica se ve que mercado está más barato y por lo tanto es más atractivo para invertir. El EYG por antonomasia es el que compara el S&P 500 con el T-Bill americano a 10 años.

¿Lo vemos?

El P/E actual del S&P 500 es de 23.66x (fuente WSJ)

La TIR del bono a 10 años americano es del 1.78% aprox., esto es un P/E: 1/0.0178=  56.18x

Por lo tanto el EYG es 23.66/56.18= 0.42

Es un EYG muy bajo en términos históricos, es decir, se puede afirmar de forma categórica que “la bolsa americana está barata en términos relativos con la renta fija americana”….y nos fumamos un puro. Pero hay un problema.

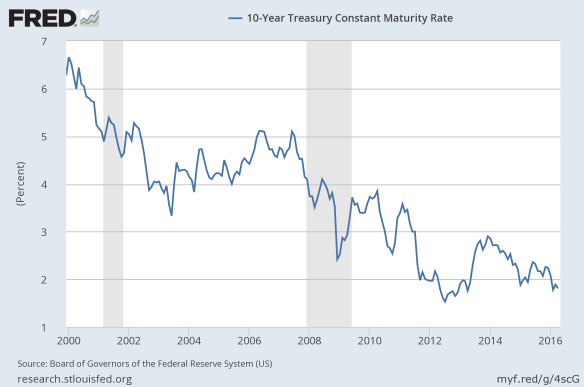
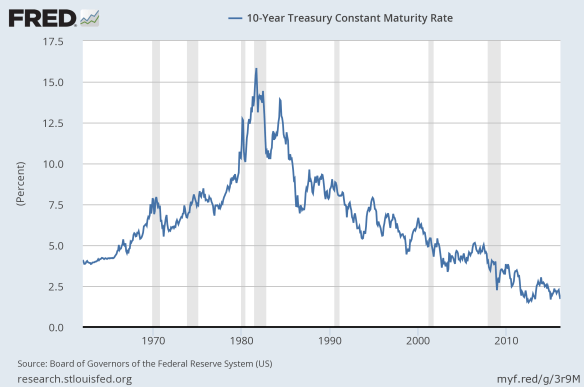
El problema es que las finanzas hoy en día no funcionan en el modo normal al que aludía al principio. La rentabilidad del bono americano sigue estando en zona de mínimos históricos. Sigue estando en valores extremos y hacer comparaciones cuando uno de los comparables está en valores extremos no suele dar buenos resultados. El gráfico del rendimiento del bono americano a 10 años da que pensar. No tiene por qué ser malo, pero es una situación extrema.

10 Y

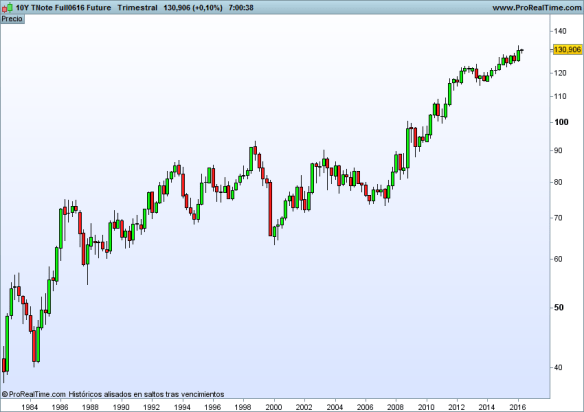
Lo podemos ver al revés con la evolución del precio. Recuerde, la evolución del precio es inversa a la evolución del TIR. El precio del futuro del note a 10 años está en máximos históricos. Gráfico en candle trimestral (cada vela es un trimestre)….si es que no da pa’más.

TBILL

¿Estamos en una burbuja de renta fija? Como dice Greenspan, solo sabes que existía una burbuja cuando explota, pero aun a sabiendas de que las políticas monetarias han removido los cimientos de las finanzas clásicas….haberlas haylas y si un día explota la potencial burbuja de renta fija volveremos a agotar las existencias de pañales….

Buena inversión ¡¡

PD: que fácil parece ahora gestionar carteras cuando el bono a 10 años daba un 4% o un 5%.

Vuelven los emergentes

Como es habitual en mi profesión, suelo recibir invitaciones de forma rutinaria para asistir a eventos de gestoras de fondos y parece que se han puesto de acuerdo en lo que toca vender. El tema estrella para las próximas semanas son los mercados emergentes.

Uno, que ya es veterano en estas lides, cuando ve que la mayor parte de la industria se pone de acuerdo en algo concreto se le enciende la luz roja con un CAUTION y un pitido de alarma. El comportamiento gregario suele ser indicio de que; o ya van tarde (el mercado que se trate ya ha subido y solo vas a pillar la caída que está próxima) o aun peor; quieren colocarte algo (seguro que ha recibido alguna propuesta de estructurados en  fechas recientes…a que no me equivoco Flanagan).

Si eres inversor, es probable que en breve, tu estupenda asesora de banca privada te ponga ojitos y te haga un cruce de piernas a lo Sharon Stone y te diga que “es tiempo de volver a los emergentes”. Es en ese momento, cuando en vez de mirar a tu asesora tienes que acordarte del post de hoy y dedicar un ratito a pensar antes de firmar la boleta (no me tilden de machista y piensen las señoras en un asesor que te habla con voz grave y en un tono suave y dulce y que te mira fijamente a los ojos antes de soltarte la parrafada comercial),  esta cara «b»del símil sirve, además de para las señoras, para los señores a los que no les gustan las señoras :).

Bien, después de hacer la gracieta vamos a lo mollar.

Punto Primero. Cuando le hablen de “emergentes” piense  que es como hablar de “desarrollados” ¿Metería usted en el mismo saco a la bolsa italiana que al Nasdaq? ¿O los bonos portugueses con los bonos noruegos? No, verdad. Pues pasa lo mismo si metemos en el mismo saco la bolsa de China con la bolsa de Colombia, o los bonos de Indonesia con los bonos del Comandante Maduro.  Podemos hablar de activos con una relación rentabilidad-riesgo muy distinta.

Punto Segundo. Cuando le hablen de “emergentes” centre el foco en el tipo de activo que quiere invertir.  El catálogo de opciones es muy amplio (menos en fondos de inversión, casi infinito en ETFs): bolsa tradicional, bolsa value, bolsa grothw, pequeñas compañías, grandes compañías, bolsa infraestructuras…, podemos hablar del mercado inmobiliario emergente tanto inversión directa (Reits) como inversión indirecta (inmobiliarias cotizadas)…, podemos hablar por supuesto de renta fija, tanto crédito (emitida por compañías privadas) como soberana (emitida por gobiernos)….y además y para complicarle la vida un poco más, todo esto lo puede encontrar emitido en moneda local, en dólares y en moneda local con divisa cubierta…

No quiero complicarle la vida, solo le sugiero que cuando su gestor le diga “te recomiendo producto emergente” sepa cuáles son las preguntas correctas que debe hacerle para enfocar bien el asunto.

Por macro los emergentes no pintan demasiado bien. En líneas generales y tomando solo China y Brasil como botón de muestra, se esperan crecimientos PIB para China (2016 y 2017) del 6.4% y del 5.7% (a la baja) y para Brasil del -3% y del -0.9% (OJO, negativo pero  con tendencia a la mejora), con tasas de inflación del 1.8%/2% para China y del 7/8% para Brasil. Además el endeudamiento en China empieza a ser preocupante (se habla de una deuda total 250% del PIB) y en Brasil llevan ya ocho trimestre seguidos en contracción y con unos problemas políticos y de corrupción que hacen que Bárcenas apenas parezca un pillín. Y tampoco la guerra de divisas – porque lo del yuan versus dólar es una verdadera guerra de divisas- ayuda al control del riesgo para el inversor europeo que invierte euros.

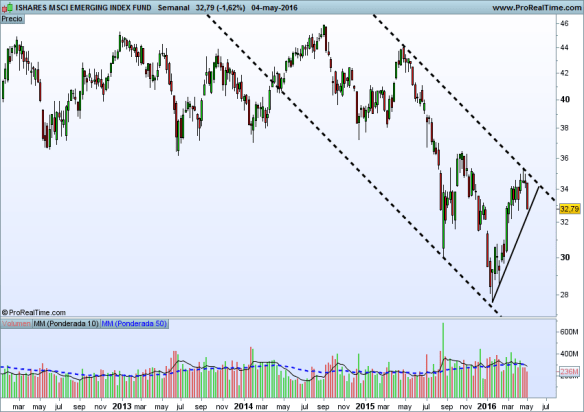
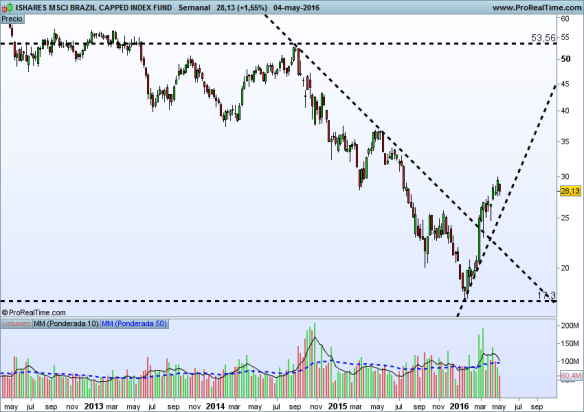
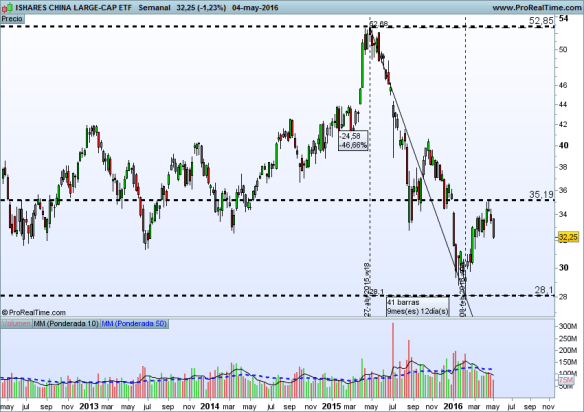
A continuación vamos a ver qué es lo que están haciendo los mercados. Vamos a ver cuatro gráficos que corresponden al índice MSCI Emerging Markets (que incluye toda la bolsa emergente ponderada según los criterios de Morgan Stanley), la bolsa brasileña, la bolsa china y un vehículo representativo de los bonos soberanos emergentes emitidos en dólar (todos los gráficos en marco temporal semanal a cierre 4 de mayo/todos los vehículos cotizan en USD).

Bolsa Mercados Emergentes global: Bajista. Otrosí, es que entre máximos y mínimos ofrezca correcciones de más del 20% que son mano de santo para los traders pero un purgatorio para el inversor tradicional.

emerging

Bolsa Brasil: Alcista. Si. Sé que les he dicho que llevan ocho trimestres palmando y que como ustedes ya saben tienen graves problemas políticos. Sé que tienen unas olimpiadas a las puertas y que después de las olimpiadas los países suelen tener una recesión (en eso los brasileños llevan ventaja….ya están en recesión antes de celebrarlas) pero lo bueno del análisis técnico largoplacista y sencillo es que realmente admite pocas interpretaciones y hoy la bolsa brasileña (en dólar) es alcista (y recuerden que siempre remarco lo del “hoy”).

brazil

Bolsa China: uff, gran caída (-47%), rebote y tierra de nadie. No va a ningún lado, después del rebote no está especialmente barata y eso para el inversor (indefinición y valoración en promedio). Es un escenario complejo

china

Bonos soberanos emitidos en dólar USA: desde el inicio de año dando más de un 7%…!renta fija¡ y renta fija emitida por gobiernos (en general mejor calidad crediticia). Está siendo una de las inversiones del año. Hoy es alcista.

emb

Lo dicho; cuando le hablen de forma genérica de mercados emergentes vaya a lo específico y tenga claro lo que le ofrecen. No vaya usted a pensar que está comprando Alibaba (blue chip chino con incidencia mundial) y resulte que esté comprando pequeñas empresas nigerianas.

Buena inversión ¡¡
Vuelve el miedo

Están raros los mercados. Lo cierto es que las crisis múltiples que nos amenazan se van medio cerrando pero ninguna se soluciona del todo. Se cierran en falso. Grecia, Brexit, Baltic Dry, déficit público, gobierno en España, desaceleración en China, crisis de los refugiados, Trump, sistemas financieros portugués e italiano, caída del petróleo, subidas de tipos en Estados Unidos, deflación, Cataluña, ….¿cuánto tiempo llevamos tratando estos asuntos como potenciales desencadenantes de crisis? Es cierto que los mercados no suben de forma  lineal y suelen bailar al ritmo de “dos pasitos para adelante y un pasito para atrás”. Pero en estos tiempos están moviéndose al ritmo “un pasito para adelante y dos pasitos para atrás” y no vamos a ningún lado –tampoco hacia abajo- pero cada vez nos quedan menos fuerzas.

En un reciente informe de Goldman Sachs, David Kostin, nos dice que “después de una caída de más de un 11% en el inicio del ejercicio las bolsas americanas han subido algo más de un 14% y ahora suben alrededor de un 2% en lo que va de año. Nosotros mantenemos la previsión de que el S&P 500 terminará el ejercicio en 2.100 puntos, es decir, prácticamente sin cambios desde el nivel actual de cotización”. Otro aspecto importante que nos aclara es la fuerza de los buybacks de las empresas americanas (recompra de acciones) que es, a su juicio, una de las grandes fuerzas que aguanta al mercado.

¿Cómo actúa un buyback? Pensemos en una empresa cuyo capital está  dividido en 1.000 acciones y tiene un beneficio de 10.000 euros, esto es, gana 10 euros por acción (BPA = 10 euros por acción) y la acción cotiza en bolsa a 100 euros, esto es tiene un PER de 10x veces (100 euros de precio / 10 euros de BPA) ¿me sigue? Bien, pues pensemos que con unos tipos tan bajos como los actuales, la empresa decide emitir bonos (deuda) y recompra 300 acciones. Por lo demás el negocio se mantiene y el beneficio se repite. Lo que nos queda es una empresa con 700 acciones que gana 10.000 euros, esto es un BPA de 14,28 euros por acción, si el PER de 10x veces se mantiene, la cotización de la acción se irá a 142.8 euros (tengo el PER y el BPA, se trata de despejar el precio), esto es una subida del 42.8%. Bonito verdad. El ejemplo esta simplificado al máximo ya que no considero ni el impacto financiero de la emisión de bonos ni una posible expansión de múltiplos post emisión. Según Kostin los buybacks son la principal fuerza que mueve y moverá en el corto plazo a los mercados. No es un crecimiento sano, es puramente financiero. Tipos bajos permiten endeudarse muy barato para amortizar capital cuyo coste es mucho mayor que el de la financiación externa. Un crecimiento sano vendría por un aumento de ventas, o por un aumento del margen (o un mix de ambos) o por mejoras de productividad; pero que el mercado crezca por puros movimientos financieros no suele tener un final feliz, porque cuando la gasolina financiera se acaba no hay nada. Dicho lo anterior los buybacks en empresas sanas con excedentes de caja son muy buenas operaciones para los accionistas y una forma lógica de utilizar la caja cuando no hay una opción más atractiva.

Para acabar de amargar el pastel Goldman ve un crecimiento americano muy comedido, unos beneficios empresariales cayendo y unas valoraciones que, sin ser  caras, están muy lejos de ser atractivas.

Junto con Goldman los de HSBC también nos avisan: hagan liquidez porque estamos en la fase final del ciclo económico. Dicen que los datos del ciclo son “decepcionantes” y que en la mayoría de activos ya no hay valor.

¿Les hacemos caso?

Yo escucharía antes a la Fed que ayer emitió comunicado del FOMC (Federal Open Market Committee) siendo el mensaje principal:

a)  La política monetaria seguirá siendo acomodaticia (de hecho solo unos de los consejeros de la Fed de Kansas votó por subir tipos)

b)  El mercado laboral americano continua a tope, en situación de pleno empleo

c)  Aquí viene lo malo (el pasito para atrás): ralentización de la economía americana y consumo privado parándose (y éste es un indicador adelantado)

A nivel local un dato que no me ha gustado un pelo es el paro en España ha aumentado el primer trimestre por primera vez en los últimos tres años. OJO no vaya a ser que el país que mejor ha hecho las reformas de Europa (lo dice De Guindos, no yo) no vaya a ser tan alumno modelo. Los datos de empleo tienen un fuerte impacto en las bolsas y son un indicador adelantado.

¿Y el mercado que dice?

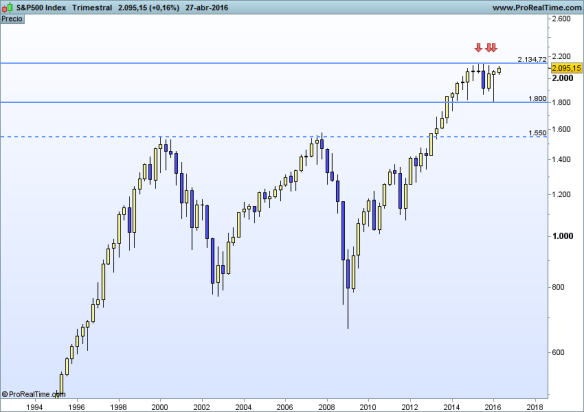
Como siempre voy a centrarme en la evolución del S&P 500 pero en un marco temporal que no es el habitual, pero si es muy útil para ver como respira un mercado a muy largo plazo: gráfico trimestral (cada candle son tres meses)

sp GTRIME

Yo lo que veo es una formación de techo en toda regla que se está  gestando desde octubre de 2014. En otros periodos, los techos fueron muy rápidos (2000 y 2007). Se me antoja que quizás ahora la diferencia es que la bolsa no tiene alternativas. Llevo tiempo diciéndoles que hoy me da más respeto la renta fija que la bolsa. Esa “no alternativa” probablemente ayude a la prolongación de ese techo a lo largo del tiempo. El mercado no es bajista pero está en modo stand by.  Y como siempre les he dicho (y como todo en finanzas es opinable): si cae el S&P se acabó la broma.

Visto lo anterior, todavía no me atrevo a decir que Goldman y HSBC estén en lo cierto y que tengamos que vender todo y ponernos en liquidez  ¿o sí?

Buena Inversión ¡¡

¿Sabes dónde está tu dinero? Fondos de inversión especiales

Magníficos artículos en el Funds People de este mes tanto por parte de Gonzalo Fernández como de María Folqué. Hacen un análisis sobre el comportamiento de varias categorías de fondos que a mí me da que pensar. Y voy a compartir mis reflexiones con ustedes.

Entre enero 2015 y enero de 2016 los fondos de inversión europeos captaron 285.000 millones de euros.  Dentro de esta captación 166.000 millones, el 58.2% fueron a fondos mixtos.

Hasta aquí bien. Todos sabemos lo que son los fondos mixtos, un todoterreno que por sí mismo constituye una cartera clásica de inversión y que invierten una parte en bonos, otra parte en bolsa y algo en liquidez.  Que vaya tanto dinero a fondos mixtos nos muestra cierta indecisión “cómo no tengo visibilidad sobre el mercado y no tengo producto rentable de renta fija con los tipos actuales….pues te vas a un mixto”. Desertores del depósito de cabeza al mixto.

La cosa se complica por un lado por la innovación financiera: lo que hace años solo estaba al alcance de clientes institucionales hoy se ha popularizado como son los hedge funds (para los mortales de a pie son fondos de retorno absoluto). Por el otro lado por el marketing bancario  que sigue haciendo de las suyas promocionando categorías de fondos raritas: fondos multiactivos, fondos multiestrategia y fondos perfilados. Y dentro de todas estas categorías un montón de subcategorias. Todo esto está muy bien y es hasta útil. Pero muchas veces lo único que hace es ayudar a cubrir los objetivos de ventas a unos asesores que no entienden lo que venden a unos clientes que tampoco entienden lo que compran.

La gente del Funds People centra su estupendo análisis en las dos categorías de fondos que están de moda: los multiactivos (que vendrían a ser los mixtos de toda la vida con más chicha: que si materias primas, que si gestión multidivisa etc. etc.) y los de retorno absoluto que son fondos que, dentro de muy diversa casuística y generalizando: controlan los niveles máximos de riesgo asumibles, buscan descorrelacionarse de los activos clásicos y suelen tener un objetivo de rentabilidad absoluto con independencia de los movimientos de mercado (por ejemplo Eonia + 4% o cosas por el estilo).  El Eonia es el Euribor a un día. De nada.

Quienes vienen leyendo el blog saben que uno de mis preceptos favoritos es que “el papel lo aguanta todo…y el Excel más”. Y esto es lo que está pasando con estas categorías de fondos galácticos. En el periodo malo del mercado, del 1 de abril 2015 a 1 de Marzo 2016, de 705 fondos multiactivos solo 14 han dado rentabilidad positiva. Esto es menos de un 2%. De las ocho subcategorias en qué divide estos fondos Morningstar (que es la fuente de este análisis) absolutamente todas dan resultados promedios negativos. No comento. Menos de un 2% habla por sí solo.

Mejor parados salen los fondos de retorno absoluto, aunque tampoco para volverse locos. 93 fondos de un universo de 407 (el 23%), dan resultados positivos. De las 15 subcategorias en las que los divide Morningstar solo una tiene una rentabilidad promedio positiva y esa una me juego pasta a que no la tiene (presuntamente ni la conozca) ninguno de los lectores del blog: “long-short Reino Unido”. Manda huevos señoría ¡¡ a ver qué gestor español es el guapo de recomendar un long-short del Reino Unido a sus clientes.

Si bajamos un poco más a la arena, el fondo multiactivo más rentable del periodo ha sido el Sextant Grand Large A que ha dado (en el periodo de estudio recuerde) un 5.77% con un riesgo del 6.12%, eso es un ratio Sharpe del 1.03% que está más que bien. Este es un fondo de una pequeña boutique francesa que se llama Amiral y cuyo gestor es François Badelon, un seguidor acérrimo de Warren Buffet según he leído y de hecho en la cartera del fondo el 3.90% son acciones de Berkshire (y si no sabe qué es Berkshire no merece seguir leyendo este blog 🙂 )  Y está invertido de forma mayoritaria en acciones. En definitiva, un stock picker bueno de bolsa que “rellena” el fondo con algo de bonos (poco) y algo de alternativos (poco). La selección de valores es realmente buena con unos ratios de cartera de P/E de 12.63x (muy bajo tal como está la valoración global de los principales índices) y un comedido P/BV del 1.13x (precio/valor contable).

En el caso de los fondos de retorno absoluto, el mejor del periodo ha sido el Polar UK Absolute Equity R Sterling gestionado por Guy Rushton. En el periodo de estudio ha dado un brutal 15.34% (rentabilidad en euros) con un riesgo del 8.99%. Aquí la cartera se complica y en acciones tiene largos por el 100.90% y cortos por el 44.63%, efectivo 51.33% y posiciones cortas en otros activos alternativos por el 8%. La cartera apunta a gestión alternativa de acciones que es de lo que va y no engaña (el propio fondo incluye “equity” en la denominación). Presenta no obstante un ratio Sharpe (rentabilidad obtenida por unidad de riesgo) pobre con un 0.59, cuando otros fondos de retorno absoluto como el Artemis Pan European ABS,  ha dado “solo” un 8.73% de rentabilidad, pero con mucho menos riesgo -Sharpe 1.12- lo cual muestra que el gestor controla mucho mejor el riesgo que el del Polar.

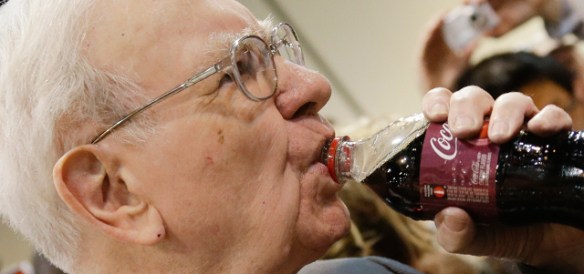
Y a todo esto que les digo (con la foto ya se lo imaginarán):

warren_buffett

Que si su nivel de sofisticación es bajo no se preocupen pero entiendan en qué están invertidos.  Me llama la atención el absoluto analfabetismo que seguimos teniendo con la bolsa: “compra buenos negocios cuando su precio sea atractivo”, joer, cuándo será atractivo el precio! Púes cuando el mercado corrija no¡¡¡ y cuando el mercado corrige que hacemos (los asesores los primeros), ¿recomendar bolsa? NO, recomendar sofisticaciones que muchas veces no tenemos claro de qué van. Si usted tiene tiempo por delante y tiene recursos suficientes compre bolsa en las caídas (en la proporción adecuada a su perfil inversor ojo). Y si su gestor no se atreve dígale que un señor vejete de Omaha es lo que hace toda la vida. Y no le va mal del todo.

Con esto de los nombres raros que nos inventamos en finanzas me viene a la cabeza una lección de lengua española de un libro del bachillerato (del antiguo) del gran lingüista que fue Don Fernando Lázaro Carreter. Decía que entre “los sucesos consuetudinarios que acontecen en la rúa” y “lo que pasa en la calle” es preferible escoger la segunda opción: porque es la que todo el mundo entiende.

Buena inversión ¡¡
Visión de mercados

Tres bloques de información muy concisa para tener una idea de dónde estamos:

  1. entorno macro
  2. clases de activos y
  3. análisis de tendencia-momentum de los principales mercados.

Entorno macroeconómico

El FMI (Fondo Monetario Internacional) ha recortado el crecimiento mundial del 3.5% al 3.2% ¿un drama? Para nada, sigue siendo superior al crecimiento 2015 y apunta que China tiene mejor pinta, aunque veremos que quizá están siendo muy optimistas con China. De hecho nos dicen que aprox 1.3 billones de dólares (el 7% del PIB) de China es la deuda de empresas con posibilidades de default y que es un dato que se ha multiplicado por tres desde 2010. También nos ha dicho que los emergentes endeudados en dólares las están pasando canutas y que esperan una fuerte consolidación del sector bancario en el mundo, dado que el 15% de los bancos tiene problemas de continuidad a futuro dado su modelo de negocio (sólo el 15?).

En Estados Unidos el Libro Beige (un agregado de opiniones y perspectivas de la economía que elabora la Fed tomando información de diversas fuentes) ha salido mejor que bien. El consumo está tirando a niveles pre crisis, el empleo está a tope; se han creado 215.000 empleos no agrícolas cuando el estimado eran 205.000 y, más importante, la ganancia media por hora ha subido +0.3% cuando el mes anterior fue del -0.1%. Pero no hay un “one hand” sin un “the other hand” y los datos de ventas minoristas han sido malos -0.3% en marzo y atención que  está considerado un indicador adelantado (aunque un dato aislado no adelanta nada, hay que esperar si se forma tendencia o no). En la reunión del FOMC del 16 de marzo (Comité Federal de Mercado Abierto de la Fed) se decidió no subir tipos pero no porque su economía no esté preparada para una subida, sino por la desaceleración del crecimiento mundial que están valorando que puede acabar afectándoles.

En Europa la cosa está algo más difícil. Se crece poco y Draghi debe estar de los nervios con españoles, italianos (ojo a su sector financiero) y portugueses (el asunto griego ya ni le inmuta). En las actas de 9-10 marzo el BCE manifestó que los riesgos estaban creciendo y llamó la atención sobre potenciales problemas de liquidez en los bonos. Por otro lado a nivel político cada vez suben más los partidos que están en contra de la UE y el ruido de fondo político no es nada bueno.

En España se ha destacado que llevamos tres meses seguidos con inflación negativa pero OJO, la inflación subyacente que es la buena (la que no cuenta energía ni alimentos no elaborados) ha subido una décima y está en un sano +1.1%.

Qué tenemos: un mercado; el americano que en términos macro funciona bien, con pleno empleo y si hacemos el favor de olvidaros que el Fed ha cuatriplicado su balance, hasta podríamos decir que sano. En Europa nos cuesta mucho salir del pozo, pero es más por falta de dinamismo, líos políticos y crisis (refugiados, formación de gobierno en España, Brexit) que por otra cosa. Y los emergentes, entre los que están endeudados en dólares (todos en mayor o menor cuantía) y los que son productores de materias primas tampoco van por buen camino. Pero lo destacable es que con todas las cautelas y problemas el mundo crece. Esto es un hecho.

Ganadores y Perdedores 2016

Carteras que ríen: las que compraron oro, bolsa brasileña y latinoamericana, bolsa turca, bolsa rusa, bonos a largo plazo en euros y bolsa tailandesa

Carteras que lloran: las que compraron empresas de biotecnología y salud, bolsa China A, bolsa italiana, bolsa inglesa y renta fija bonos convertibles

Análisis Tendencia-Momentum:

A continuación veremos cuatro gráficos fundamentales: bolsa americana, bolsa europea, bund y petróleo. Importante: el análisis es en “modo inversor” y no enfocado al trading cortoplacista que es otro deporte totalmente distinto.

S&P 500: sigue lateral con un rango de actuación entre 1.800 y 2.100 puntos muy claro. Hasta que no salga de ahí no sabremos si la bolsa americana va a retomar la tendencia alcista o no. OJO con pensar que si no sube automáticamente  tiene que volverse bajista. Puede pasarse meses sino años moviendose en un rango amplio donde es muy difícil tomar decisiones de inversión (pero es estupendo para especular).

sp500

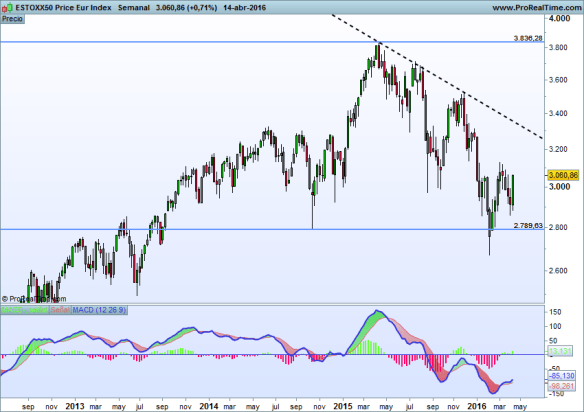
Eurostoxx 50: es bajista y con momento bajista. Puede reaccionar al alza un buen tramo y seguir siendo bajista. Atención si le da por romper por abajo. Los 2.800 son semáforo rojo

Eurostoxx

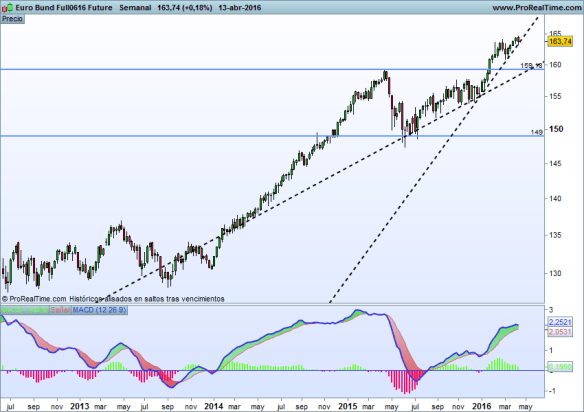
Bund:el grafico del futuro continuo del Bund es alcista a más no poder. Deberia corregir? Pues sí, debería, de hecho Bill Gross mantiene que los cortos sobre el Bund serán la apuesta del siglo ¿es inteligente hoy ponerse corto contra el Bund? en absoluto, en cada pico hemos pensado que podría ser buena idea abrir un corto y nos han caído hostias como panes. Ha sido ponerse delante de un mercancías. Cuando gire ya entraremos, antes no.

bund

Petroleo: analizado a través del precio del West Texas . Muy bajista pero apuntando a cambio de tendencia (apuntando no quiere decir que lo haya confirmado). Para que saliven: si le diese por subir y alcanzar máximos del año anterior….hablamos de casi un 90% de beneficio potencial. Dicho lo anterior y volviendo a los fundamentales la demanda es débil, la oferta desmesurada y los inventarios en máximos históricos. Cuidadin.

USO

Espero haberles compensado (al menos en parte) por el peñazo político de la semana anterior.

Buena inversión ¡¡
 

Esta vez (si) es diferente

Atribuyen al legendario gestor de carteras Sir John Templeton la siguiente cita: “The four most dangerous words in investing are, it’s different this time.”

Me atrevo a decir que desde hace unos años si que se cumplen las injuriadas cuatro palabras. Es diferente. Vaya si lo es.

En el artículo de Oscar R.Graña “Realidades que el inversor tiene que empezar a asumir” publicado en la revista para profesionales Funds People el 17 de febrero de este año, se explican diversos hechos que muestran que las finanzas han cambiado. He tomado de este artículo el testimonio de dos expertos financieros para mostrarles su punto de vista.

Uno de los principios básicos de la Teoría Moderna de Carteras es que con la diversificación reducimos el riesgo de nuestra cartera. Y diversificar no es tener “un poco de muchas cosas”, diversificar es invertir en activos con baja correlación (alta correlación entre dos o más activos es que sus movimientos son parejos; cuando uno sube el otro también y además en proporciones parecidas, y baja correlación lo contrario, uno sube el otro baja y en proporciones parecidas). De forma muy simplificada y sin hacer números podemos pensar que si nuestra cartera tiene acciones de empresas alemanas, diversificaré mejor añadiendo bonos que no añadiendo acciones de empresas españolas. Parece de cajón.

 El problema viene cuando las correlaciones históricas entre las distintas clases de activos no se dan ¿Y ahora qué? ¿Cómo reducimos el riesgo de nuestra cartera?

Un experto como Andrea Delitala, gestor del fondo Pictet Multi Assets Global Opportunities dice “la rentabilidad a vencimiento en bonos alemanes y deuda del Tesoro de EEUU está un 2% y un 3% por debajo de donde debieran. La expansión cuantitativa ha actuado como choque positivo para las acciones y bonos pero, distorsionados por la política de los bancos centrales, cotizaciones y rentabilidades no dependen de las expectativas de crecimiento de la economía, así que las correlaciones están también cambiadas en la vuelta a la normalidad. Cuando el banco central dice que quizá la flexibilización monetaria está llegando a su fin, el choque puede ser negativo para acciones y bonos al mismo tiempo. Del mismo modo, cuando la crisis europea se agrava, incide negativamente en acciones y bonos europeos periféricos, victimas del cambio de correlación».

Otro experto, Jonathan Wilmot, director general de Credit Suisse augura para la próxima década que la rentabilidad real de los bonos será cercana a cero y para la bolsa del 4% al 6%. “De cara al futuro, asumir rentabilidades reales nulas para los mercados de renta fija desarrollados y del 4-6% para la renta variable constituye una buena hipótesis de trabajo”….”Esto significa que la rentabilidad real de una cartera mixta tipo de renta fija y renta variable será probablemente del 1-3% anual, frente al entorno del 10% anual de los últimos siete años. Esto es una mala noticia para los miembros de la generación del baby-boom que se van a jubilar, y planteará un reto estructural para el sector de la generación de fondos”

Algunas reflexiones al respecto:

1 Cambio de chip: lo del “3% que yo soy conservador y no me pierda un duro” ya no existe. En renta fija miseria y compañía y en bolsa si. Pero atención los desertores del depósito que están cayendo en fondos mixtos como moscas asesorados por su banco. No digo que sea malo, digo que si eres un desertor del depósito tengas muy clarito lo que haces.

2 ¿Cómo se tiene clarito lo que uno hace? A través de la planificación. Menos pensar en rentabilidad cortoplacista, menos pensar en producto, menos pensar en fiscalidad (te estás perdiendo un mundo por no abrir tu mente a algo que no sean fondos “traspasables”) y más pensar en para qué invierto, cuánto tiempo tengo por delante y cuánto riesgo estoy dispuesto a asumir. A partir de ahí planifica tu inversión. Y síguela luego que esa es otra.

3. Aplicar las finanzas del viejo mundo – ese mundo donde los estados, aunque parezca mentira, tenían que pagar por colocar su deuda- al nuevo mundo nos puede llevar a situaciones incomprensibles como diversificar entre renta fija y variable y ver que apenas hemos descorrelacionado nada.

4. A este paso, de aquí a un tiempo, en los libros de economía se explicará la inflación como algo erradicado de la vida moderna. Algo que formaba parte del pasado. Se hablará de Adam Smith, de Keynes…y de la inflación.

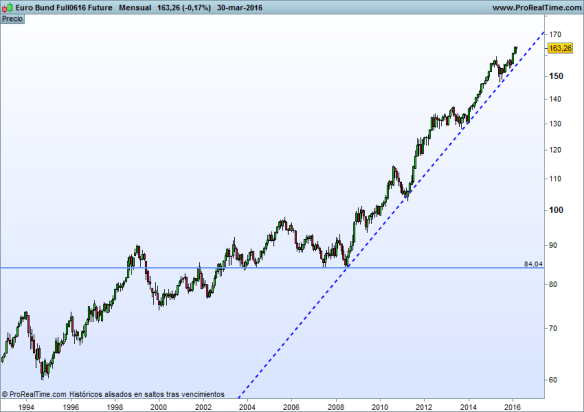
5. ¿Es normal que el Bund haya prácticamente doblado su valor (en precio) desde 2008? Por Dios, que hablamos de bonos públicos ¡¡ Invertir en el Bund ha sido la apuesta de la década y a día de hoy no se vislumbra el final porque por seguir….hasta podría ponerse en tires negativas tal como va el mundo y seguir subiendo (Gráfico del BUND en marco temporal mensual -cada vela es un mes- desde 1994)

bund

Buena inversión ¡¡

Primer Trimestre 2016: ganadores y perdedores

Saben que de tanto en cuanto me gusta tomar distancia del mercado y ver no tan solo lo que se recomienda en la industria de la inversión, sino lo que DE VERDAD está pasando. Y el mercado, el Sr.Mercado, muy ladino él, nos suele sorprender. Y este primer trimestre del 2016 no es la excepción: nos ha vuelto a sorprender.

¿Le recomendó su asesor invertir en  Rusia? Seguramente no. ¿En Brasil? Tamos locos o qué…. ¿en oro y metales preciosos?  Venga hombre, sin inflación y con el petróleo bajando, estoy yo como para comprar oro. Pues agárrense que vienen curvas. ¿Tampoco invirtió en la bolsa de Turquía? Pues muy mal hombre, muy mal….

Ganadores Primer Trimestre 2016: (información obtenida de Morninsgtar, rentabilidades en euros y redondeadas).

  • Oro y metales preciosos: 42%
  • Bolsa Brasil: 21%
  • Materias primas y metales preciosos: 17%
  • Bolsa Latinoamérica: 12%
  • Recursos naturales: 11%
  • Bolsa Turquía: 9.69%
  • Bolsa Tailandia 8.50%
  • Bolsa Rusia 8.46%
  • Bolsa Indonesia 7.39%
  • Renta Fija Largo Plazo Euro: 6.60%
  • Bolsa Europa Emergente 5.64%

Perdedores Primer Trimestre 2016

  • Bolsa Biotecnología: -28%
  • Bolsa China A –Shares -16% (las cotizadas en remimbi solo para locales e internacionales autorizados)
  • Bolsa Salud -13%
  • Bolsa Italia -12%
  • Bolsa España PP -11%
  • Reino Unido (todo lo del Reino Unido tras la caída de la libra está muy en negativo desde mercado monetario a bolsa de todo pelaje)
  • China -10%
  • Bolsa Europa – 7% (Europa incluye UK y Suiza)
  • Zona Euro y Estados Unidos también en negativo.

Conclusiones:

1/ Mira por donde parte de los emergentes están tirando: de los grandes (Brics) Rusia y Brasil están dando buenas rentabilidades. Tailandia, Indonesia y Turquía también están funcionando muy bien. China e India missing in action.

2/ El oro capitán general. Como buen ana-listo que soy tengo dudas que siga subiendo…pero mercado manda y de momento es alcista.

3/ En Europa lo único que se salva es la renta fija a largo plazo y la bolsa emergente (suele incluir Rusia como grueso de la cartera y cuatro cositas de Hungría y Polonia)

4/ Que la biotecnología corrigiese solo era cuestión de tiempo. No es ninguna sorpresa. Nada sube siempre hasta el infinito y algunas valoraciones ya dan miedo. Va a sufrir un crash? Yo apuesto que no; es más, los grandes no tienen una valoración desfasada. Su primo hermano (salud) ídem de ídem.

5/ China: sigo en mis trece y mantengo que sabemos poco de China y últimamente no llega nada positivo.

6/ Italia y España si es una sorpresa. En la mayoría de carteras estaban (están) sobreponderados.

7/ Reino Unido. En general las carteras españolas tienen poca exposición a UK. Si el Brexit sigue adelante no va a ser el fin del mundo pero en los mercados habrá rock n’roll.

8/ Eurozona y USA. Absolutamente sobreponderado por todas (o casi todas) las casas de inversión en detrimento de los emergentes que no había no ya que no tocar; ni siquiera mirar. Ni de lejos.

Comentario de barra de bar: por mucha verborrea compleja que gastemos en el mundo de la inversión, seguimos sin tener la menor idea de lo que harán los mercados en el futuro y no me refiero a “de aquí a cinco años” me refiero de trimestre en trimestre. Estos resultados dan razones a los analistas técnicos puros: no me expliques lo que crees que hará el mercado y simplemente obsérvalo; el mercado lo descuenta todo. Les reconozco que a mí me cuesta mucho dejar la macro y los balances pero resultados mandan y los técnicos puros, siguiendo cuatro medias de largo plazo suelen acertar bastante más que los analistas fundamentales.

Alguien dirá que hay trampa, que el efecto divisa es fundamental…pues claro  hombre: bienvenido a la globalización. La divisa per se está funcionando como una clase de activo en muchas carteras. Siempre les digo que el mundo del trading está a años luz del mundo de la inversión tradicional: hace ya bastantes años que la inversión en divisa (forex) es un must de todo trader que se precie. En el mundo de la inversión sigue siendo un tema colateral cuando es, como vemos en este primer trimestre: fun-da-men-tal.

Lo mejor de lo mejor del asesoramiento tradicional es cuando te explican que “a largo plazo el efecto de la divisa es neutro, que no te preocupes”… je je no merece ni comentario. Una vez más la realidad es el mejor profesor de economía que uno puede tener. Caro pero bueno.

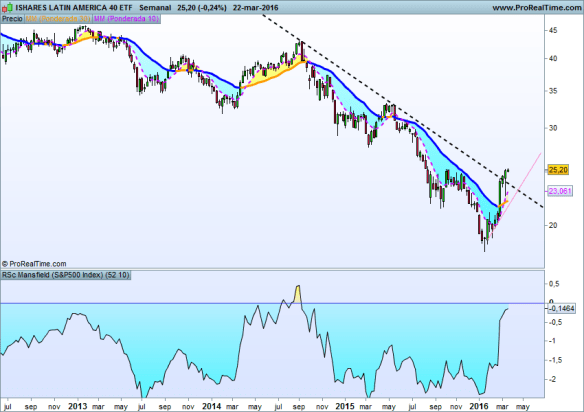
Les dejo un regalo. Si tienen interés en el mercado latinoamericano mírense el ETF de Ishares ILF/IShares Latin America 40 ETF. Concentrado en Brasil con casi la mitad de la cartera, luego viene Méjico con el 35%, Chile poco más del 11% y Perú con el 4% (resto “otros”). La comisión de gestión es de solo un 0.49%. Huele a cambio de tendencia (OJO, huele pero está ahí ahí en modo inversor, para trading está para entrar a la primera corrección como siempre poniendo un stop loss lógico).

latam.png

¿Qué recomendar para el segundo trimestre? Comamos las torrijas o el bacalao y a la vuelta nos lo pensamos

Buena inversión ¡¡

Si Estados Unidos cae….ten miedo

Soy de los que piensan que esto del desacoplamiento no existe. O aun peor, si existe es asimétrico.

Me refiero a que difícilmente los mercados europeos pueden ir bien si USA va mal pero, por el contrario, si pueden ir mal aunque USA vaya bien.

El racional que quiero compartir hoy con ustedes es el siguiente: para mi la cosa no va (solo) de:

  • Petróleo
  • China
  • Desaceleración económica
  • Riesgo geopolítico
  • Crisis brasileña
  • Crisis de refugiados
  • Irresolubles problemas de los portugueses, los griegos y los españoles, o de los italianos, los griegos y los portugueses o de los españoles, los portugueses y… el cuento de nunca acabar vamos.
  • Devaluación del yuan (y lo que te rondaré morena)
  • Incapacidad de los bancos centrales para impactar en la economía
  • Japonización 2.0
  • Imputación de Rita Barberá….je je, 40 tíos de su tropa imputados y sigue erre que erre

Y así podría seguir y seguir. Cada semana hay una nueva moda en esto de las finanzas.

Para mi la cosa económica se concentra todita toda en los mercados norteamericanos. Mientras estos tiren hay esperanza. Si caen hay que salir zumbando y me da igual “si los fundamentales de las empresas europeas suponen una oportunidad no vista” o cualquier otro argumento más o menos sólido que me expliquen (y que no digo que no pueda funcionar. Puede). Mi receta en tiempos de turbulencias es fácil:

“Si Estados Unidos aguanta hay  vida. Si Estados Unidos cae: ten miedo”

Planeta Simios

Y cómo está Estados Unidos?  Aparentemente bien, pero hay algún sintomilla que da que pensar. Por ejemplo la producción industrial ha caído durante 10 meses en el último año. Mala señal ya que se tiene por un  indicador macro relevante en cuanto a anticipar recesiones, aunque en el mes de enero ha sorprendido de forma positiva con un +0.9% (la tasa anual se mantiene negativa en 0.7%) El Leading Indicator de enero ha sido del -0.2%. Ya se esperaba pero no deja de ser un mal dato. Por el contrario los pedidos de bienes duraderos han sorprendido en positivo +4.9% cuando se esperaba un 2.9% destacando el componente de “bienes de equipo” (inversión) con un incremento del 20%. El S&P /Case-Shiller (índice precio vivienda) sigue subiendo pero menos; los precios siguen aumentando pero a menor velocidad. No es malo, ya llevan tiempo subiendo fuerte y cuando la vivienda se dispara en exceso ya saben.

En general y con la excepción de la producción industrial (habrá que ver si enero es un cambio de tendencia o va a seguir cayendo) más claros que oscuros en una economía que lo ha hecho mejor que la europea. Pero ojo que podría surgir como siempre algún cisne negro: los costes laborales unitarios han subido un +4.5% vs un 1.9% anterior ¿si esta situación se consolida saben qué anima? Pues que la FED mantenga una política de subidas de tipos firme en busca de una normalización de la situación monetaria….pero en fin, no quiero lanzar cábalas sin ton ni son, por lo que hoy no deja de ser un mero dato puntual.

Por último indicarles que las ventas minoristas de enero han sido buenas pero por el contrario la confianza del consumidor está en mínimos de 7 meses y no nos olvidemos que el PIB del cuarto trimestre fue un desastre (la verdad es que todo va tan rápido que el último dato de PIB parece que sea una información antigua). OJO que el dato de PIB fue malo malo, es muy relevante y el PIB es un indicador rezagado: avisa tarde.

¿Va USA bien o va mal? Hoy por hoy va más bien que mal. Pero no debemos perder de vista que hay indicios (repito: indicios no hechos irrefutables) de que la cosa puede torcerse.

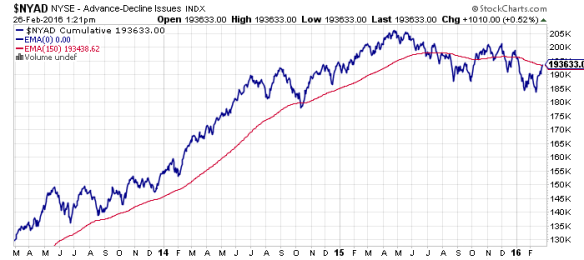
Ya me conocen y aparte de filosofar y decir lo que debería estar pasando soy partidario de VER lo que está pasando. Para ver que pasa en un mercado a nivel general  es de gran ayuda trabajar con algún indicador de amplitud (más útil en mercados grandes que en mercadillos como el nuestro). A continuación vamos a ver la línea A-D del Nyse con su media móvil de 150 sesiones. La línea A-D (Advance Decline Line) es la diferencia entre valores que suben menos los valores que bajan y el NYSE es el mercado más representativo del mundo para verla. Es bajista y fíjense que es bajista por primera vez en mucho tiempo…be careful.

ad line

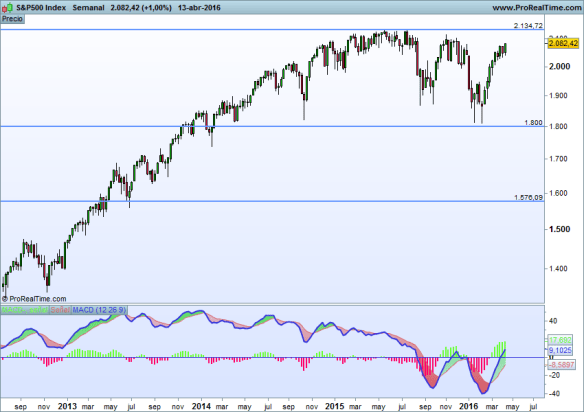
Y qué dice el Jefe (S&P 500). Si ya han acostumbrado el ojo a la lectura de gráficos lo verán fácil: gráfico semanal, media móvil de 30 semanas y Macd (parte inferior). HOY es bajista: el gráfico es bajista, la media es bajista y el Macd es bajista. Está en modo rally (reacción técnica) y tiene muchos números para que pase como en noviembre-diciembre que después de un rally volvió a caer. ¿Está ya en modo bajista en tendencia primaria? NO, los 1.800 son como nuestra Numancia, como la Linea Maginot francesa (que duró bien poco la pobre), como Stalingrado…mientras aguanten no podemos hablar de cambio de tendencia.

sp500

Buena Inversión ¡¡

Si parece una crisis y huele como una crisis ¿no será una crisis?

No voy a empezar con la consabida memez new age de que “crisis en chino es oportunidad” y que lo mejor que te puede pasar en esta vida es una crisis para descubrir tus verdaderos valores, tu destino kármico etc. Si fuera así el Valencia FC estaría saltando de alegría porque están generando una oportunidad del carajo…del carajo de irse a segunda división y acabar en concurso en cuanto caigan los ingresos de la tele… (cariño para los ches, un Grande España).

Hace ya un tiempo que intento librarme (aunque no lo consigo) de soltar predicciones de futuro (que es al fin y a la postre lo que impera en el sector y en los medios). Esta misma semana una persona de mi entorno –profesional para más inri- me decía que “muy bien, dices que el mercado es  bajista, pero lo que a mí me interesa es saber cuándo va a girar, ¿tú qué crees…cuándo volverá a subir?” Les prometo que no añado teatro.Fue tal cual.

Esta misma semana he leído a algunos analistas macro con afirmaciones del tipo: “el mercado no tiene motivos para este comportamiento”. Hay que ser un cachondo total o un soberbio de narices para decirle al mercado -al Sr.Mercado- lo que tiene motivos o no de hacer. El mercado hace lo que en cada momento debe hacer porque en el mercado confluye absolutamente todo lo que pasa en la economía de todo el mundo. Recuerda: el mercado es un mecanismo de descuento, hasta cierto punto, nos da indicios de por donde puede ir el futuro cercano.

Hoy les voy a soltar algunos pensamientos y que cada uno reflexione sobre lo que está pasando:

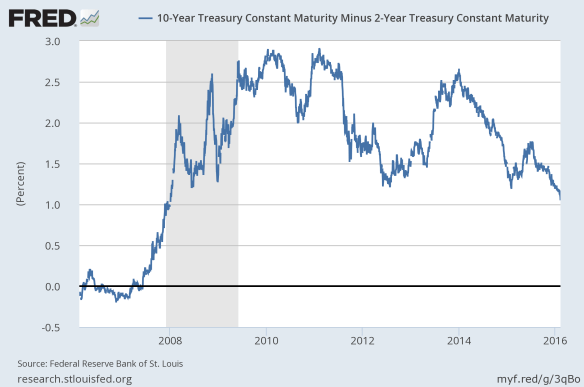
  1. Diferencial entre el bono USA a 10 años y el bono USA a 2 años

10 year 2 year

La curva de tipos invertida (la TIR corta paga más que la TIR larga) es un indicador casi infalible de recesión. ¿Está invertida? NO.

Está con el menor diferencial desde la última vez que se invirtió (crisis subprime) SI.  Hoy por hoy no hay indicador de recesión. Pero no va por buen camino.

2. Deuda pública en porcentaje sobre PIB (Estados Unidos)

DEBT

Pues ya ven. Los niveles de deuda ya del 2010 son de risa con los que hay hoy. ¿Cuándo una familia o una empresa se endeudan hasta niveles insostenibles acaba bien o acaba mal? Pues lo mismo. Esta es la cocaína que mueve nuestra economía: la deuda.

3. Tipos de interés en mínimos.

tipos

De verdad a alguien le extraña que la Yellen quiera subir tipos. Mire usted, si Estados Unidos está en niveles de deuda insostenibles y con los tipos de interés en mínimos históricos ¿qué más queda?

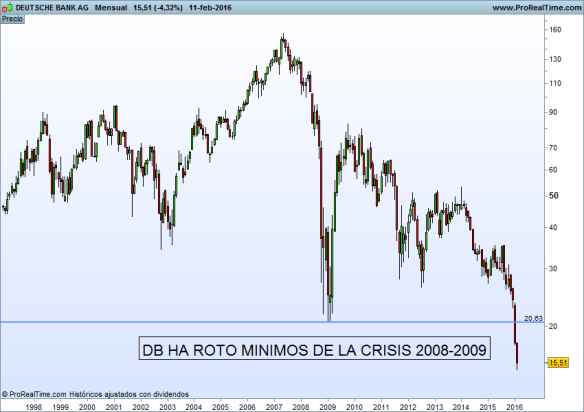
4. Deutsche Bank ha roto el suelo de la crisis subprime

Deutsche

Como digo en el título: si parece una crisis y huele a crisis….ojo que no sea una crisis. Cuando sale el portavoz de turno diciendo que esté tranquilo que no pasa nada… ay ay..

¿saben cuánto ha caído Deutsche desde el 1 de enero del 2015? pues un 56%…recuerdan lo que hacian en bolsa otros bancos antes de caer….las comparaciones son odiosas si, pero…

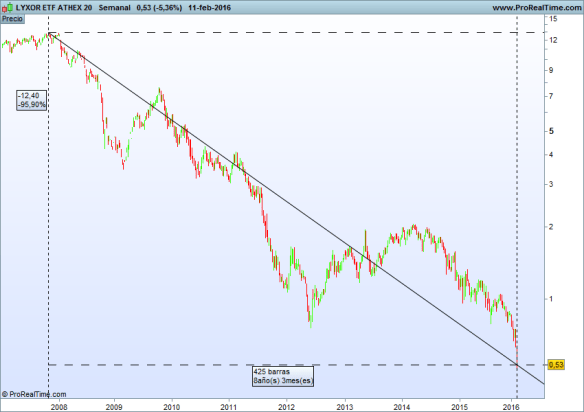
5. En ocho años la economía griega ha desaparecido

Grecia

En esté gráfico lo que quiero destacar es que desde 2007 a hoy la bolsa griega  ha caído un 96%. Un país de Europa ha sido borrado del mapa….y yo que pensaba que la crisis ya estaba superada…pues no era así  De Guindos

Y volviendo a mi colega que me decía que ¿cuándo hay que invertir? Pues cuando suba hombre, cuando suba…

Buena inversión ¡¡