El año de la Kung-Fu sion

Primer post del año y voy y les suelto un chascarrillo de chaval de primaria.

El juego de palabras “Kung-Fu síon” sirve  para hacer referencia a los vaivenes que nos está trayendo China (los descerebrados amantes de Kill Bill como yo ya saben que el Kung Fu es el arte marcial originario de China, como el Karate lo es de Japón, el Taekwondo de Corea y tomar una caña con pincho –en  barra de bar abarrotá y camarero con camisa blanca llena de lamparones- es lo más parecido que tenemos en España a un arte marcial).
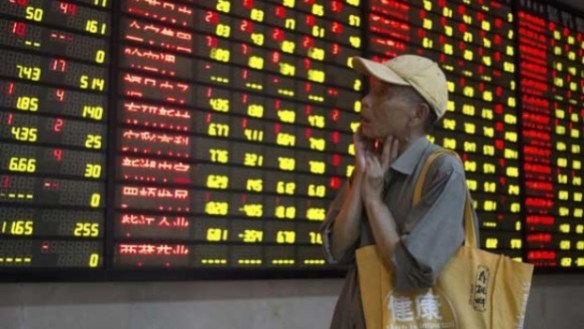
bolsa_china1.jpg_140380115

Ahora en serio. Voy a intentar aclarar un poco la situación ante la avalancha de informes de las distintas casas de inversión, los titulares de prensa, los análisis sesudos y mil informaciones más contradictorias que circulan por ahí que nos confunden y nos impiden hacer lo más importante que puede (y debe) hacer un inversor: pensar.

La estructura que les presento es la siguiente:

  1. Qué está pasando
  2. Qué dicen los analistos
  3. Mi mini análisis
  4. Mis sugerencias

Here we go.

  1. Qué está pasando

Rentabilidades Ytd (desde el 1 de enero) de índices y activos relevantes.

-Ibex -6.58

-Eurostoxx 50 -5.95%

-CAC 40 -5.29%

-DAX 30 -7.05

-Bund + 1.12% (en precio, sube el precio baja la Tir –la rentabilidad-)

-T Note 10y: 1.53% (bono americano)

-Euro/Dólar spot: -0.10%

-S&P 500 -7.52% 

-Russell 2000 -10.87%

-IBB (Indice Nasdaq de Biotech) -17.20%

-Petroleo Brent (USO) -17.36%

-Oro lingote (GLD)  3.21%

-China (FXI) -12.67%

Fuera de interpretaciones subjetivas la realidad es una caída generalizada de la renta variable. De toda. Y toda es toda del mundo mundial. El fostio de hoy en Estados Unidos da que pensar.

Subidas de la renta fija de calidad (bonos soberanos) y sube –por fin- el oro aunque el resto de materias primas (cobre, soja, maíz, carbón, acero etc) siguen cayendo de lo lindo.

  1. Qué dicen los analistos

Por un lado tenemos a  los radicales.

…los que dicen que viene el fin del mundo…

A propósito les adjunto un artículo publicado ayer en The Guardian que incluye el enlace a un informe de RBS (Royal Bank of Scotland) demoledor. La frase más destacada hoy por lo medios patrios extraida del informe citado es la siguiente:

«Véndanlo todo salvo los bonos de mayor calidad. Se trata de recuperar el capital, no de obtener rentabilidad. En una sala abarrotada, las puertas de salida son pequeñas».

“Creemos que los inversores deben tener miedo por la amenazante perspectiva para el mundo en este año”.

Si se manejan con el inglés y quieren acojonarse –pero acojonarse de verdad – ahí va:

http://www.theguardian.com/business/2016/jan/12/sell-everything-ahead-of-stock-market-crash-say-rbs-economists

… y los que dicen que marica el  último, que esto es un chollo

“Deutsche Bank: el objetivo del Ibex en 2016 está en 11.000 / 11.500 puntos. A 8.800 es un regalo” publicado en http://www.estrategiasdeinversion.com.

Fíjense que difícil si seguimos al pie de la letra los dictados de los gurús: dos casas de inversión prestigiosas y de primer nivel dicen cosas muy distintas. Uno me dice que venda todo (salvo bonos de calidad) porque viene la madre de todas las crisis. El otro me dice que aproveche, que el mercado está regalando dinero y no aprovecharlo es de tontos”…

Por otro lado tenemos al resto:

  • La economía americana está en pleno empleo con unos datos recientes de empleo no agrícola de record
  • Las economías desarrolladas, especialmente Estados Unidos y Eurozona van a seguir creciendo con vigor, con un crecimiento algo menor que el previsto pero sano y con buenos fundamentales
  • Se espera que el BCE continúe apoyando el crecimiento y que la Fed eleve tipos pero de forma cautelosa (además siempre nos dicen que la subida de tipos ratifica la fortaleza de la economía USA)
  • El petróleo va a estabilizarse, dando lugar a una normalización etc etc

Pongan el nombre de la casa que quieran porque estas cosas “vigor de la economía”, “petróleo estabilizándose”, “buenos fundamentales”, son las muletillas que se utilizan en el mundo financiero para llenar páginas y páginas con afirmaciones vacías de contenido y que absolutamente todo el mundo financiero utiliza en uno u otro momento (hasta los que tenemos un blog)… es que mire usted…esto de pronosticar el futuro es tan difícil.

El lio viene con China. De golpe todo el mundo se ha convertido en experto en la economía china y en los 13 dias que llevamos de año se habrán publicado…..13 millones de análisis de la situación china. La última moda  está en comparar el diferencial entre el Mainland Yuan o Yuan onshore (el que cotiza en el continente) y el Yuan offshore (el que cotiza en Hong Kong).

3 Mi mini análisis

Respire, respiración abdominal me refiero, porque después de pensar que el diferencial onshore-offshore del yuan puede determinar la bondad de su cartera de inversión entiendo que esté en estado de shock.

Lo primero: de verdad de la buena sabemos poco de China, más allá que sus mercados son un casino donde señores con gorra, como el de la foto de hoy, se pasan el dia especulando sin tener ni idea de qué va la cosa y el gobierno interviene en absolutamente todos los negocios del país.

Lo que a mi no me gusta de China es que está haciendo las mismas tontadas que el resto del mundo ¿Qué la economía se ralentiza? Pues nada, le metemos un incremento de deuda del 160% al 240% del PIB en 8 años y fuera (2007-2015) ¿Qué exportamos menos? Pues nada, depreciamos el yuan (les juro que no sé si deprecian el onshore, el offshore, o los dos)  y a exportar más….y yo digo ¿y la deuda con una moneda más débil como la pagarás guapito?

¿Saben que peso tiene China en las exportaciones de España? Menos del 1.5%  Es cierto que todo está interrelacionado y que Alemania si va a sufrir mucho más que nosotros con China y de rebote el impacto en Alemania también nos llegará. Es cierto que Latam (latinoamerica) tiene una altísima dependencia del precio de las materias primas y ahí si que nos da…..pero todo en su justa medida y nuestras ventas directas a China no son nada relevantes para nuestra economía.

China es un black box (una caja negra) y realmente la información que nos llega es sesgada y poco fiable, por lo tanto, sí que nos tenemos que preocupar si China se constipa, pero no llegando a la obsesión de controlar el dia a dia chino para decidir nuestras inversiones y centrémonos más en la calidad de nuestros activos y en el timing ¿hay que estar siempre invertidos?

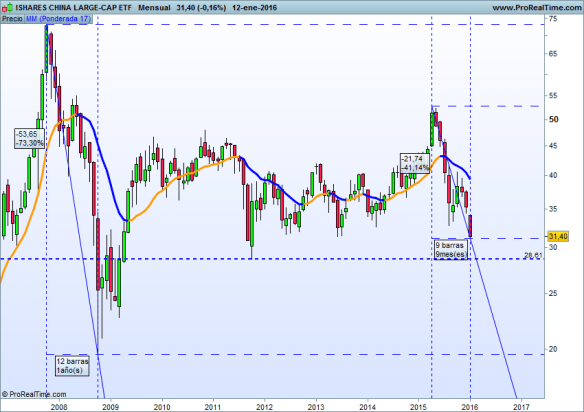
Les adjunto el gráfico del rey del manbo -S&P- (cierre ayer, no incorpora el batacazo de hoy) y del FXI (ETF de los más importantes del mundo para invertir en China).

Dos reflexiones. El SP está en lateral-bajista en espacio temporal mensual y perdiendo momento. Pero ojo, les he marcado tres puntos de inflexión. En el espacio A el mercado corrigió un 17% para seguir subiendo. En el espacio B corrigió un 22% y siguió subiendo y en el C lleva una corrección del 12% -incluida castaña de hoy- y podría seguir cayendo perfectamente hasta el importante soporte de 1580/1600 y sabe qué, que estaría dibujando –en visión largoplacista- una “saludable” corrección del 38% que le permitiría volver a subir con renovados brios (tenia ganas de poner «renovados brios» que se le va a hacer)

sp

En cuanto al FXI muestra que China es un mercado chungo que cuando cae lo hace rápido y fuerte. En 2008 cayó un 73% (ojo al dato) y esta última corrección ya es del 42% (gorda gorda).
FXI4. Mis sugerencias

La primera ya se la he dado. No pretenda convertirse en un analista macroeconómico estudiando lo que pasa en China  para gestionar su cartera. Céntrese más que nunca en lo que puede controlar que es invertir en activos de calidad y a largo plazo.

Lo segundo. No tenga miedo a la liquidez. Ningún banco le va a recomendar que tenga el dinero en liquidez (pa’entendernos: en  cuenta corriente) si usted tiene el dinero en fondos de inversión el banco genera ingresos si lo tiene en liquidez no. He estado revisando un montón de carteras modelo este año y apenas he visto que se recomiende un porcentaje alto en liquidez y ¿saben qué? Es muy, pero que muy importante ponderar fuerte  hoy la liquidez pase lo que pase. Why?

Supongamos escenario Royal Bank: estaré dándole una buena protección a mi cartera. Si paso de estar 100% invertido a estar 50/50, solo con eso ya estoy haciendo muchísimo más que buscar “lo que sí suba”.

Supongamos escenario Deutsche: me espero a que el mercado de signos claros de recuperación y ahí entro con toda la liquidez disponible. No habré comprado en el momento más bajo pero si a precios más atractivos que en los picos de noviembre y reduciendo el riesgo de timing.

Lo tercero: activos buenos.  Si finalmente decide invertir (o seguir invertido) céntrese en bonos soberanos y en  crédito de muy alta calidad y huya del High Yield. Y por favor, no me diga respecto al High Yield “¿y si luego sube qué listillo?” Pues si luego sube no pasa nada señor mio, hoy estamos hablando de controlar el riesgo ante un panorama incierto. En cuanto a acciones más de lo mismo. Las pequeñas compañías en crisis sufren más que las grandes (el Russell 2000 cae bastante más que el S&P).

Lo cuarto: habrán sorpresas. Siempre las hay. Las elecciones USA son el 8 de noviembre ¿alguien se cree de verdad que en 6 meses la Sra Yellen va a subir los tipos cuatro veces? Yo creo que no. Si los suben dos ya me parecerá una hazaña. Y ¿si no suben los tipos como el mercado espera qué pasará con el dólar? Pues que quizá no suba lo que el mercado descuenta y se nos aprecie el euro. ¿Y si se nos aprecia el euro que pasa con la economía europea ahora que va tan bien? Pues que ya no irá tan bien….y no sigo porque esto es un no parar.

Buena inversión ¡¡
Mejores inversiones 2015 y perspectivas 2016

Este va a ser mi último post del año y voy a despedirme con toreo de salón, analizando las mejores categorías de fondos del 2015. Ya sabe aquello de «a toro pasado, todos toreros».

Dado que la inmensa mayoría de ustedes invierten en fondos he utilizado las categorías que utiliza Morningstar (web estupenda de la que hablé largo y tendido en mi segundo libro, el Dummies) y, como ellos, vamos a ver sus cuatro bloques: bolsa, bonos, mixtos y otros (materias primas e inmobiliario).

Bolsa

La mejor categoría ha sido la bolsa danesa con más de un 34%. Primer susto. ¿Existe bolsa en Dinamarca? Es más que probable que ningún asesor financiero español recomendase invertir en el país de Laudrup (que gran jugador). De todas formas no tengo claro por qué tiene categoría propia: solo hay un fondo.

A partir de ahí hay un retahíla de categorías: varias «zona euro», Europa (que incluye Suiza y UK) y se cuela un Japón. Todos los seguidores de los daneses pertenecen al sesgo small  cap (pequeñas empresas). Todas estas categorías llevan entre un 22% y un 24% acumulado en el año.

Lo primero que sigue que no sean pequeñas compañías es China. La categoría China A shares lleva un 22.4% y por debajo siguen otras geografías europeas o cercanas geográficamente: Francia, renta variable “nórdica”, Italia, hasta Rusia con un 18.19%.

Europa campeón del todo tras muchos años de Estados Unidos y Biotech.

Dos aspectos a destacar:

1/ En Morningstar hay 41 categorías en renta variable que están dando más de un 10% anual este año. OJO categorías no fondos. Esto es, solo que pensemos que haya 10 fondos por categoría (que hay muchos más) estaríamos hablando de más de 400 fondos de bolsa con una alta rentabilidad. Si en su distribución de activos no tiene ni uno de estos hágaselo mirar.

2/ Les decía que, si obviamos la anécdota de Dinamarca, las mejores inversiones han sido en pequeñas compañías. Este es el gran “secreto” de los fondos/sicavs de autor: la concentración en pequeñas y medianas compañías.  A largo plazo las small dan más rentabilidad que las grandes empresas.

Bonos

Pues mire usted, en renta fija hay categorías con altísimas rentabilidades. Voy a empezar por el truco –en algunas de ellas-: la rentabilidad está calculada en euros por lo que el efecto divisa es, en ocasiones, la clave del asunto.

El campeón de la renta fija son los bonos de baja calidad crediticia asiáticos (high yield) que llevan –agárrese- un 14.05% de rentabilidad acumulada. La siguiente lo mismo pero emitidos en remimbi  con un 13.78%, luego la renta fija en dólar de Hong Kong (que es “otro” dólar, no el Tio Sam) con un 12.75% y luego los bonos suizos (en francos) con un 11.97%. ¿Dónde va a ver claro el efecto divisa? En la siguiente categoría: mercado monetario (monetario repito) en dólar (esta vez si son del Tio Sam) que dan un 10.53%. Hay bastantes categorías más hasta llegar a la renta fija Europa con un 2.17%. Me sorprende una categoría como es la Renta Fija Global Islámica con un 10.23% pero….como con los daneses la categoría la forma un solo fondo de Franklin, eso si, con seis clases de acciones distintas.

Decir que por encima del 5% acumulado hay 47 categorías de fondos de renta fija, aunque en buena parte de los casos, bien tomando riesgo emisor (high yield), bien tomando riesgo divisa. Invertir con éxito en renta fija hoy, es más que complicado.

Mixtos

Pocas sorpresas: reina la categoría euro-agresivos (los mixtos cargados de bolsa zona euro) con un 10.29% acumulado, luego los moderados que invierten en activos suizos con un 10.24% (la divisa vuelve a jugar) , los mixtos defensivos suizos con un 9.43% (fíjense que entre el  10.24 y el 9.43 no merece salir de defensivos, divisa manda) y sigue con mixtos agresivos UK con un 9.04%. Poca historia. Es un bloque que ha funcionado bastante bien.

Otros

En otros se incluyen activos alternativos: materias primas, mercado inmobiliario y todo lo que no encaje en lo anterior. Este año es una categoría mala sin paliativos con una excepción: los bonos convertibles (yo los ubicaría en renta fija, pero Morningstar prefiere “otros”).

Convertibles Asia/Japón con más de un 14%, y hasta cinco categorías más de convertibles entre el 10% y el 13.5%. A partir de ahí pérdidas moderadas para inmobiliario y las materias primas mejor ni mirarlas.

Opinión: las casas de inversión acertaron plenamente con bolsa euro –no tanto con el sesgo hacia pequeñas compañías- y por lo demás una renta fija en la que era casi imposible acertar, unos emergentes que o han ido mal o si han acabado bien –Rusia, China- han sido una montaña rusa (recuerde los movimientos del Shangai Composite) y unos alternativos que no han dado juego (el inmobiliario ni fu ni fa y las materias primas batiendo records de precios mínimos). Las convertibles tienen su público todos los años y  la verdad fueron varias casas las que las recomendaron.

Esto ya es historia.

Happy-New-Year-Wishes-Latest-Collection

¿Dónde invertir en 2016?

Voy a compartir con ustedes dos pinceladas. Pensemos de forma seria ¿se puede predecir el futuro? La respuesta es obvia y por eso lo de las dos pinceladas sin explayarme en exceso. Demos tiempo al tiempo y ya veremos en unos meses donde estamos.

Mi visión personal es que viene una  época donde la geopolítica va a pesar tanto como la macro. Ya se empieza a hablar de un Merkelexit y todavía no hemos llegado al Brexit.  El primer palabro hacer referencia a la salida del gobierno alemán –y quizá abandono de la política incluso- de Angela Merkel, la columna vertebral de la política europea. El segundo a la salida del Reino Unido de la Unión Europea. En mi opinión fuerte impacto en los mercados los dos escenarios.

Crisis de refugiados, guerra en Siria y Daesh. Impacto elevado pero no tanto como los anteriores salvo algo muy gordo de Daesh. Con los atentados de Paris hemos visto con consternación que los mercados ni se inmutan con el terrorismo “normal” –que extraño me siento utilizando este término: “terrorismo normal”-. Lo que no sabemos es qué reacción tendrían ante algo muy gordo. Y recalco lo de muy gordo, la verdad es que los mercados dan la sensación de que si no hay un magnicidio de primer nivel o una acción muy, muy bestia (y no voy a poner ejemplos aunque me vienen unos cuantos) van a soportar muy bien lo que pueda venir.

Movimientos políticos en Europa: en Portugal ha habido una coalición comunista para sacar al partido más votado y van con políticas expansivas del gasto público, en Francia la derecha radical está siendo la fuerza más votada, el asunto catalán se está descafeinando pero no está cerrado, el ya citado Merkelexit y su impacto en Alemania y resto de Europa…la situación de Grecia que solo les faltaba ser el punto de acogida de los refugiados, Ucrania y Rusia…alguna posibilidad de cisne negro existe por aquí también. Solo nos faltaría ver a Donald Trump en la Casa Blanca…o a Pablo Iglesias en La Moncloa.

A nivel macro hay poca incertidumbre en cuanto al crecimiento y la duda viene por las decisiones que tomará la Fed en 2016 y su impacto en la economía (porque la Fed impacta en absolutamente toda la economía mundial). Goldman espera la subida de este mes y tres más a lo largo del año. Cómo reaccionaran los mercados con un dólar fuerte y un euro débil, con Estados Unidos endureciendo su política monetaria y la Eurozona y Japón con medidas expansivas, cómo reaccionarán los mercados con Portugal y Grecia financiándose más barato que Estados Unidos. Yo confieso: ni idea.

En la pata de crecimiento no se esperan sorpresas negativas: el crecimiento mundial será aprox del 3.00% con España en un 2.7% como uno de los líderes europeos, Estados Unidos aguantando su 2.6% con inicio de normalización monetaria, Asia con un 5% y el peor parado es Latam  que hasta que Brasil no empiece a normalizarse no empezará a tirar. Las expectativas para el empleo en la Eurozona y en Estados Unidos son buenas lo que refuerza el ciclo.

Para las bolsas el consenso espera un buen desempeño de las bolsas europeas con un crecimiento medio previsto del BPA (beneficio por acción) de más del 8%, en Estados Unidos se espera un mercado más bien plano -o incluso moderadamente bajista- y un BPA nulo o ligeramente negativo (-1.5/-2.5%).

Los analistas esperan, en general, una buena evolución de los mercados chinos e indio. Del chino por medidas de expansión monetaria (bajadas de tipos)  y un crecimiento del BPA del 8 al 10%. Además de la apreciación del yuan por su inclusión en la cesta de divisas del FMI (derechos especiales de giro). Con India las expectativas de los analistas son muy altas: se confía en el gobierno reformista de Modi, se confía en un crecimiento de su economía superior al 7% (más creíble que el chino) y se esperan crecimientos del BPA para sus compañías superiores al 15%. Atención a India porque si se dispara hay que estar.

No me alargo más. Las materias primas siguen hoy por hoy muy bajistas y con planes de ajustes empresariales inmensos (Anglo American va a despedir a 85.000 empleados, 3 de cada 5) y otros mercados importantes como Japón y Brasil hay que seguirlos. Yo diría que el primero ya ha dado todo lo que podía dar y más expansión monetaria no les lleva a ningún sitio. Me fijo más en Brasil. Ha caído tanto y esta todo lo malo tan descontado que a poco que empiecen a parecer serios (a parecer digo, ni siquiera tienen  que serlo), podría ser una de las sorpresas positivas del año. Y en clave española recordemos que a poco que Brasil respire, Santander, Mapfre y Telefónica se nos van arriba.

Ha sido un placer contar con su complicidad y el año próximo más. No nos vamos a aburrir se lo aseguro.

Buena inversión y mis mejores deseos para 2016 ¡¡

Invertir en España no da votos (o porqué la educación es el gran olvidado)

Hoy mismo en el portal de finanzas más conocido en nuestro país www.invertia.com, he leído una entrevista a Steve Cardigan (un ejecutivo de éxito en Silicon Valley) cuyo mejor resumen es el título “Detrás de altas tasas de paro hay gobiernos que invierten poco en educación”.

http://www.invertia.com/noticias/altas-tasas-paro-hay-gobiernos-invierten-educacion-3083373.htm

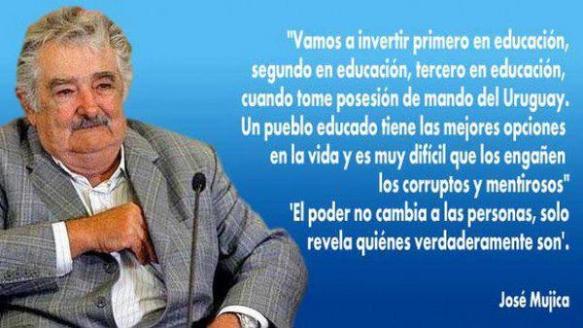
Mujica

No puedo estar más de acuerdo. Como éste no deja de ser un blog financiero vamos a ponerle algún número (ya saben que para parecer un tio serio tienes que dar alguna cifra y llevar corbata) para ver si esto que dice Mr.Cardigan y que yo comparto tiene algún viso de demostrarse.

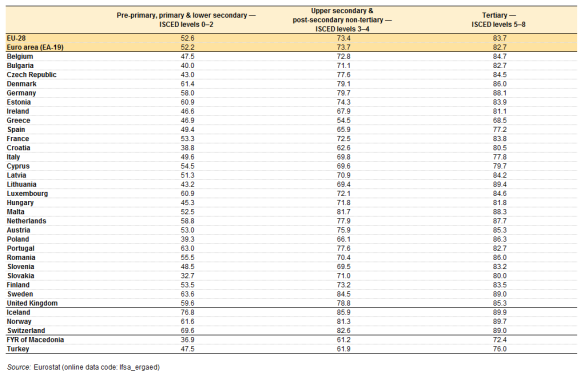
Los datos que facilita el Eurostat (oficina europea de estadística) sobre niveles de empleo en relación al nivel educativo son muy claros.

Employment_rate_by_highest_level_of_education,_age_group_25–64,_2014_(%)_YB16

En España tiene empleo menos del 50% de la población con bajo nivel formativo y ojo, que la encuesta abarca población de 25 a 64 años que si nos incluyesen los mal llamados ni-nis estaríamos para el derribo (somos el país desarrollado con mayor tasa de abandono escolar). En el nivel de formación intermedia (formación profesional) tienen empleo el 65.9% de los españoles. Si nos ponemos como benchmark o comparativo (es un blog de finanzas, recuerde) a Alemania tenemos un 13.8% menos ocupación en esta franja que ellos (el 79.7% de los alemanes con formación secundaria trabaja). Un 13.8% de diferencia es una pasada que muestra donde está su FP y donde está la nuestra. Y por último, en la franja de mayor nivel educativo, la universidad, el 77.2% de nuestros licenciados entre 25 y 64 años tiene empleo (seguramente habrá una desviación estándar elevada: los de más de 40 tienen casi un 100% de empleo y los de menos de 30 tienen….están de reponedores en Mercadona –y demos gracias que todavía hay tipos como Roig generando riqueza en este país-)

No es que haya hecho un estudio muy profundo pero si me baso en los datos de Eurostat:

1/ A mayor nivel educativo las tasas de ocupación son mayores en todos los países de Europa.

2/ Como en tantas cosas seguimos en el vagón de cola. En el mayor nivel de formación todos los países pasan del 80% en población ocupada salvo España, Grecia, Italia y Chipre….los de siempre (Portugal se salva con un 82%).

Primera prueba del algodón: A mayor nivel educativo mayor tasa de ocupación. Demostrado.

Segunda prueba: ¿cuánto gastamos en educación?

Tomando la  estadística que nos proporcionó la AEAT en la última renta ¿se la miró? Yo sí.

La estructura de gasto 2013 en España fue la siguiente:

40% Pensiones 14% sanidad 9% infraestructuras 9% educación 8% servicios públicos generales 7% intereses 5% orden público 3% cultura y deporte 2% medio ambiente 2% defensa 1% vivienda y servicios comunitarios

Un 9% a educación ¿mucho? ¿Poco? Vamos a ver lo que hacen otros países (datosmacro.com año 2013 en % del gasto público):

Italia 8.43%, Portugal 10.25%, Alemania 11.03%, UK 12.72%, Francia 9.74%, Estados Unidos 12.91%, China 12.63%, Dinamarca 15.04%, Finlandia 12.82%, Israel 13.49% y Corea del Sur 22.46%

Estamos como Francia que tiene una educación pública muy prestigiosa (y nosotros no)

Estamos ahí ahí con Italia y Portugal

Y estamos lejos de Estados Unidos, de UK, de Dinamarca, de Israel (el gran vendedor de patentes tecnológicas a Estados Unidos), de Finlandia (considerado uno de los mejores países del mundo en sistema educativo)

Y estamos muy, muy lejos del campeón de las pruebas de matemáticas y del país que dicen que tiene la juventud mejor preparada del mundo: Corea del Sur que invierte, ojo al dato, el 22.46% de su gasto público.

Lo cierto es que un 9% está rozando la raya del justito pero no es para que tengamos los niveles de fracaso escolar que tenemos.

En esta prueba pondría un suspenso pero no un muy deficiente.

Tercera prueba: ante unas elecciones generales ¿qué dicen los partidos con opciones?

Les aviso que no recomiendo el voto para nadie concreto ni he dejado que me lleven los colores (que cada vez están más descoloridos). Por otra parte es una revisión muy superficial, por lo que si fuese  errónea mis disculpas anticipadas a los señores Rajoy, Rivera, Sanchez e Iglesias.

PSOE: tiene un programa oficial que hay que tener mucho, pero que mucho insomnio para tragárselo. Dos perlas (léanlas rápido)

“Fortalecer la cooperación institucional entre todas las administraciones públicas, los agentes sociales y la comunidad educativa para construir un sistema educativo dotado de capacidad para mejorar permanentemente sus resultados.” Esto en la introducción.

Ya como una de las propuestas concretas: “Fortalecer la cooperación entre las Comunidades Autónomas dotando a la Conferencia Sectorial de Educación de una mayor capacidad operativa y haciendo de los Programas de Cooperación Territorial instrumentos de política educativa que nos comprometan a todos en la búsqueda de soluciones eficaces a problemas comunes.”

Me he quedado igual que antes y además con la sensación que no tienen nada que decir. Lo siento Pedro pero de verdad que necesitas un equipo nuevo para redactar tu programa.

Partido Popular:

Este es el mejor con diferencia. Es el que menos trabajo me ha dado. Vas a la web, no encuentras nada, entonces ves una web especial para las elecciones que se llama www.españaenserio” y en la parte de educación que se llama “Impulsar el talento” pone “próximamente”. Berlanguiano.

Por intentar ser justo con mi ex partido (y del cual por un breve periodo fui hasta militante 🙂 ) he buscado más y he visto con alegría que hay una web entera dedicada a la educación (pp.es educación). La alegría me ha durado poco. En cuanto he visto un articulillo de titular “Educación: qué hizo el PSOE” ya no he querido ver más. Si después del periodo 96-2004 de Aznar y con Rajoy desde 2011 mandando y  todavia me siguen hablando del PSOE no quiero saber más. Y lo siento de verdad, cuanto me gustaría poder volver a votar azul pero…no hay tu tía.

Ciudadanos

Un programa muy trabajado. En la entrada mucho rollo y politiqueo de rebajas pero más adelante empiezan a explicar sus propuestas y apuntan sensatez. Un aspecto que me gusta es que toman algunas prácticas que ya funcionan en otros países y que podrían ser de aplicación directa en España.

Podemos

En la web general muy poca cosa. Me extrañaba sabiendo que Pablo y sus secuaces (con cariño de lo “secuaces”) son profesores de universidad. Buceando en la web de campaña http://www.unpais contigo.es ciertamente se lo han currado y hay un montón de propuestas sobre la educación. Algunas más politiquillas (como Ciudadanos) y otras más concretas y lógicas. Desde luego la que más le gustará a mis hijos es la 157 “Por una infancia sin deberes”.

Buena inversión ¡¡ Porqué no se olviden, invertir en educación, es invertir en España.

PD: prometo no hacer más post sobre la campaña electoral (salvo que me obliguen). La semana que viene volveré al alocado mundo de las finanzas

El impacto de un dólar fuerte en la economía mundial

Si hace dos semanas ya aposté a que la FED va a subir tipos en la reunión de diciembre, hoy arriesgo a lanzar elucubraciones sobre algunas consecuencias que, en mayor o en menor medida nos puede traer un dólar fuerte.

¿Por qué un dólar fuerte? Subida de tipos supone demanda de esa divisa, además de una economía fuerte, además de que ya hace meses se paró el QE (menos oferta), además de que el dólar sigue siendo la divisa de referencia mundial, además que no es solo que el dólar “suba” (se aprecie), es que el resto “bajan” con el QE europeo y el mega QE japonés (perdón, para no versados QE  significa “quantitative easing”, relajación cuantitativa, política monetaria expansiva o como se decía antiguamente darle a la imprenta de billetes).

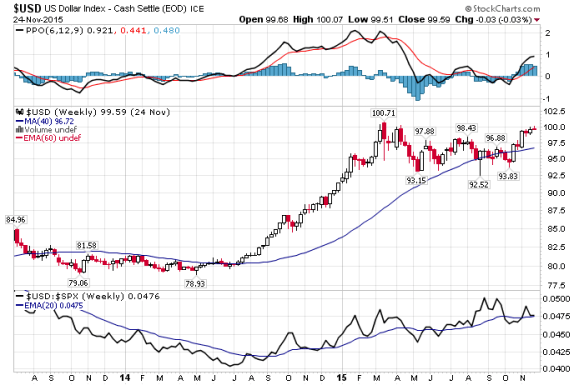
El índice Dollar Index en gráfico semanal nos muestra que  el dólar ya ha subido con fuerza y va a buscar resistencias y yo apostaría a que, si se cumplen los vaticinios de Goldman (cuatro subidas, una por trimestre, en 2016) va a romperlas sin duda (Dollar Index es una cesta de las principales divisas del mundo contra el dólar: euro, yen , pound, dólar canadiense, corona sueca y franco suizo, el euro pondera un 57% aprox de la cesta).

dollar index

Una implicación clara y positiva para Europa es que a un dólar más alto un euro más bajo y eso, para los exportadores europeos es mano de santo. Si nos ponemos a hacer cábalas económicas, a más exportaciones, mayor aumento del PIB (las exportaciones netas son un componente del cálculo del PIB), si aumenta el PIB aumentan la inversión (cuando yo estudiaba se llamaba “formación bruta del capital fijo”, si la hubiesen llamado “inversión”, así, a secas, lo hubiésemos entendido todos, pero entonces la económica parecería accesible a todo el mundo y hasta ahí podríamos llegar) y si aumenta la inversión…(redoble de tambores) aumenta el empleo. Bien, esto es el cuento de la lechera, pero en teoría la cosa va así.

La parte menos buena para los mercados financieros (que no para la economía real) es que los vecinos alemanes que son antiexpansión monetaria pueden decir: “mire usted Signore Draghi, si con un euro tan debilucho exportamos como animales, nuestras empresa van muy bien, se invierte más (lo cual incrementaría la demanda de crédito que hoy por hoy tiene menos futuro que Rafa Benitez como entrenador blanco) y se crea empleo, no se le ocurra seguir con el QE…al contrario, empiece a drenar liquidez no la vayamos a liar en unos años”. Personalmente les diré que no me gustan nada los QE. Son como ir en bicicleta. Cuando vas en bicicleta y dejas de pedalear ya sabes que te pasa. Pues lo mismo y si no vean los problemas que tiene la Sra.Yellen para una porquería de cuartillo arriba.

Para las bolsas europeas (incluyo UK) en lo que respecta a actividad corporativa, un dólar fuerte es una buena noticia. Si a la ingente caja que ya tienen los blue chips americanos le añadimos una capacidad de compra aun mayor en euros o en pound, les va a costar muy poco comprar una tecnológica alemana, o un laboratorio suizo o un banco español. Lo importante no es tanto lo que compren –que también- sino que  el sentimiento de que los americanos están de compras por europa ya supone  per se una prima sobre los precios actuales para buena parte del mercado.

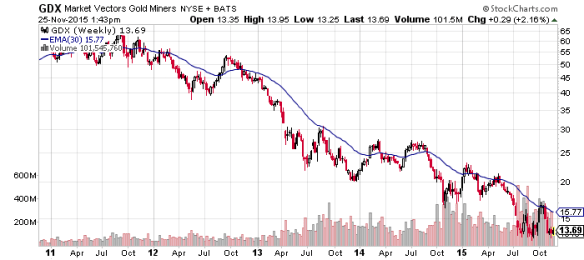
Malas noticias para las materias primas. En general hay una correlación negativa entre fortaleza del dólar y materias primas.

Chart en semana del sectorial de minas de oro (Etf GDX)

GDX

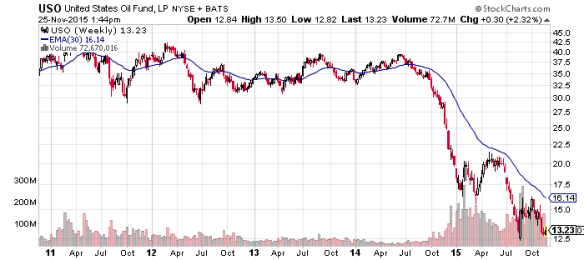
Chart en semana de la evolución del barril del West Texas (Etf USO)

uso

No hacen falta muchos análisis. Hoy por hoy no están para invertir. Quiero prevenirles de cantos de sirena sobre el oro. Con el aumento del riesgo geopolítico he leído ya varios artículos recomendando incorporar oro a las carteras. Vaya por delante que soy de los les gusta tener una parte de las carteras con materias primas. Dicho lo anterior, el oro no está todavía para abrir posiciones  en modo inversor. Quizá este formando un suelo. No lo sé. Lo que si se que para inversores hay que esperar que dé muestras de cambio de tendencia y con un dólar fuerte, no es imposible, pero las evidencias históricas no ayudan (aunque en esta era de tipos cero buena parte de la causalidad histórica ha dejado de tener validez; una economía como la americana con el PIB creciendo y en pleno empleo debería tener un problema de inflación y no lo tiene; ni el problema ni apenas inflación).

China: uff aquí tocamos hueso. He leído estos días a gurús de la inversión norteamericanos que dicen que la pregunta no es “si China va a ser el desencadenante de la futura crisis” que, según ellos, está en ciernes, sino “cuándo”.  Lo cierto es que China es la economía con mayores reservas de dólares del mundo y por lo tanto una apreciación del dólar los hace más ricos. Por otro lado el FMI ha anunciado que probablemente el yuan va a entrar en el cálculo de la cesta de Derechos Especiales de Giro que es la unidad monetaria que utiliza el FMI y que hoy está compuesta por dólar, euro, libra y yen. No me atrevo a más con China. Habrá que ver en el día a día que efectos tiene (ya sé que les gustaría que me pronunciaría sobre China pero les voy a reconocer que desconozco las 15 mayores empresas del Shangai Composite…como para ponerme a pontificar sobre su macro).

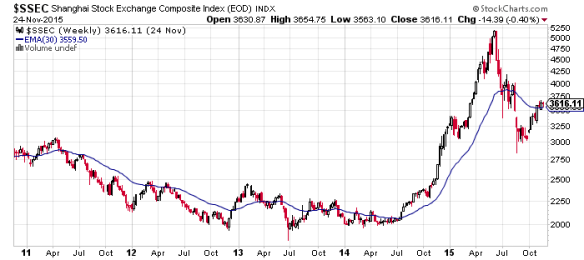
Y para terminar y hablando de China les dejo la evolución del Shangai Composite Index. Está en un punto muy interesante. En un retroceso de los que marcan un antes y un después.

shangai

Vean que el índice pasó aprox de 2.000 puntos a 5.000. Hoy está en 3.600. De forma muy simplificada, un retroceso del 50% suele ser un punto sano para volver a subir. Eso nos pondría el índice en 3.500 aprox. Hoy está en 3.600. Cierto es que ha recuperado buena parte de la nata que se metió en verano pero…está ahí ahí, donde un hombre se la juega.

Buena inversión ¡¡

¿Se puede ganar dinero con el miedo?

Estos días, las compañías de industria armamentísticas que cotizan en bolsa se lo están pasando a las mil maravillas. Están subiendo con fuerza debido al aumento de la tensión bélica en Siria y también por la psicosis de terror que han generado los atentados de París y que, según los expertos, pueden extenderse a otras metrópolis y son difícilmente controlables.

tour eiffel

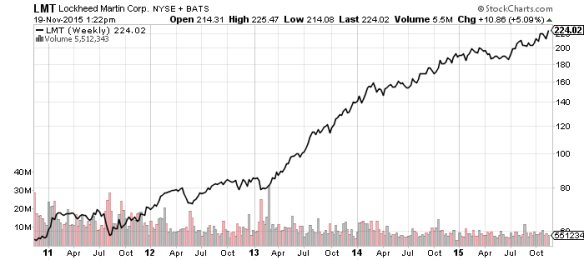
Vamos a ver como botón de muestra a una de las compañías punteras del sector como es Lockheed Martin que cotiza en el NYSE ( ticker LMT – Isin  US5398301094).

LMT es uno de los líderes en industria militar. Capitaliza 68.59 billions de nada. Su producto  más conocido son los helicópteros militares Sikorsky y los misiles Aergis, pero también fabrican barcos, vehículos militares  de todo tipo y prácticamente cualquier artilugio mecánico o electrónico que se pueda utilizar en una guerra. Como empresa líder también tiene su división de guerra cibernética. Por lo que pueda venir.

Tiene unos activos totales (todas las cifras en millones de dólares, cierre 2014) de 37.073 millones con una deuda de solo 6.169 MM. Las ventas ascendieron a los  45.600 MM con un beneficio operativo de 5.592 MM (12.26% s/ventas) y un beneficio neto de 3.614 MM (7.9%)

Para quienes tuvieron la ocurrencia de comprar, por ejemplo a 20 euros en el 2000 (llegó a cotizar por debajo de 17) hoy llevan una plusvalía anualizada del 17.47% (rentabilidad anualizada de 15 años). Una pasada, piénselo, 15 años sacando un promedio superior al 17%.

A modo representativo en los últimos años lleva: 2015 un 16.62%, 2014 un 29.54%, 2013 un 61.08%, 2012 un 14.08%, 2011 un 15.72 % y tengo que irme al 2010 para encontrar un año negativo, con un -7.86%.

Desde un punto de vista puramente financiero, Lockheed  es un cañón de empresa (nunca mejor dicho lo de “cañón”).

LMT Lockheed Martin

Para quien prefiera diversificar su inversión en varias compañías relacionadas con la guerra, algunos ETF ofrecen exposición al sector aeroespacial y defensa. Como botón de muestra tenemos el IShares US Aerospace & Defense (ticker ITA)

Es un ETF pequeño, con apenas 557 millones de euros bajo gestión, cuya cartera está formada por 38 compañías americanas (el US del nombre significa que su universo de inversión es exclusivamente USA) de las que la primera es Boeing con el 8.47%, la segunda es United Technologies Corp con el 7.93% y la tercera nuestra conocida Lockheed que acabamos de ver con el 7.17%. En los últimos cinco años lleva dando una rentabilidad anualizada del 16.72%. El PER de la cartera es de 18.58x veces, el P/BV (previo/valor contable) de 2.80x veces y la volatilidad (tres años) de un comedido 11.66%. Como analista financiero el diagnostico que debo dar no puede ser otro que es un buen vehículo de inversión de nicho, con una alta rentabilidad y un riesgo (volatilidad) bajo. La Beta respecto del S&P 500 es del 0.81.

Los hechos muestran que la industria bélica es rentable y cumple los parámetros que le pedimos a una buena inversión de renta variable: buena rentabilidad con riesgo asumible (menor que la media). Y por lo tanto la pregunta que da título a este post ya tiene respuesta: ¿Se puede ganar dinero con el miedo? Si, sin ninguna duda. Y mucho además.

Otra cuestión es si se debe…

Y aquí la pregunta cambia…

La pregunta correcta seria: ¿es aceptable, desde un punto de vista moral y ético, ganar dinero con el miedo?  Y aquí no voy a responder yo. Es tu turno.

Esta semana nos les puedo recomendar el consabido “buena inversión¡¡”. No toca (o si, a elección de cada uno). Les espero en unos días.

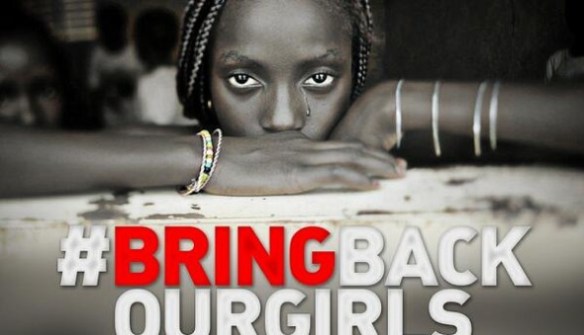
PD: Desde luego no me quiero olvidar de París (ni de Madrid, ni de Nueva York, ni de Londres….) pero tampoco de Nigeria. Más de 2.000 muertos en lo que llevamos de año y una atención mediática más bien pobre.

Bring-Back-Our-Girls-590x339

¿Subirá tipos la FED en diciembre? YES, it will do it

De momento el esperado patrón alcista de cuarto trimestre (al que hay que sumar tercer año del ciclo presidencial americano) no acaba de confirmarse. El mercado se está lateralizando y nos crea dudas e incertidumbres. Y uno de los grandes dilemas es si, de una vez por todas, la FED va a subir  tipos.

A mi juicio no hay duda de que lo harán. Con modestia pero lo harán. Yes, it is.

Aunque saben que odio lanzar predicciones  -algo que parece inherente al noble oficio de gestionar activos- creo que la FED ya no tiene más remedio que abrir el melón e iniciar un nuevo ciclo de subidas de tipos. Mis razones:

  • Empleo
  • Vivienda

El viernes pasado (6-N) tuvimos una batería de datos de empleo y absolutamente todos fueron buenos:

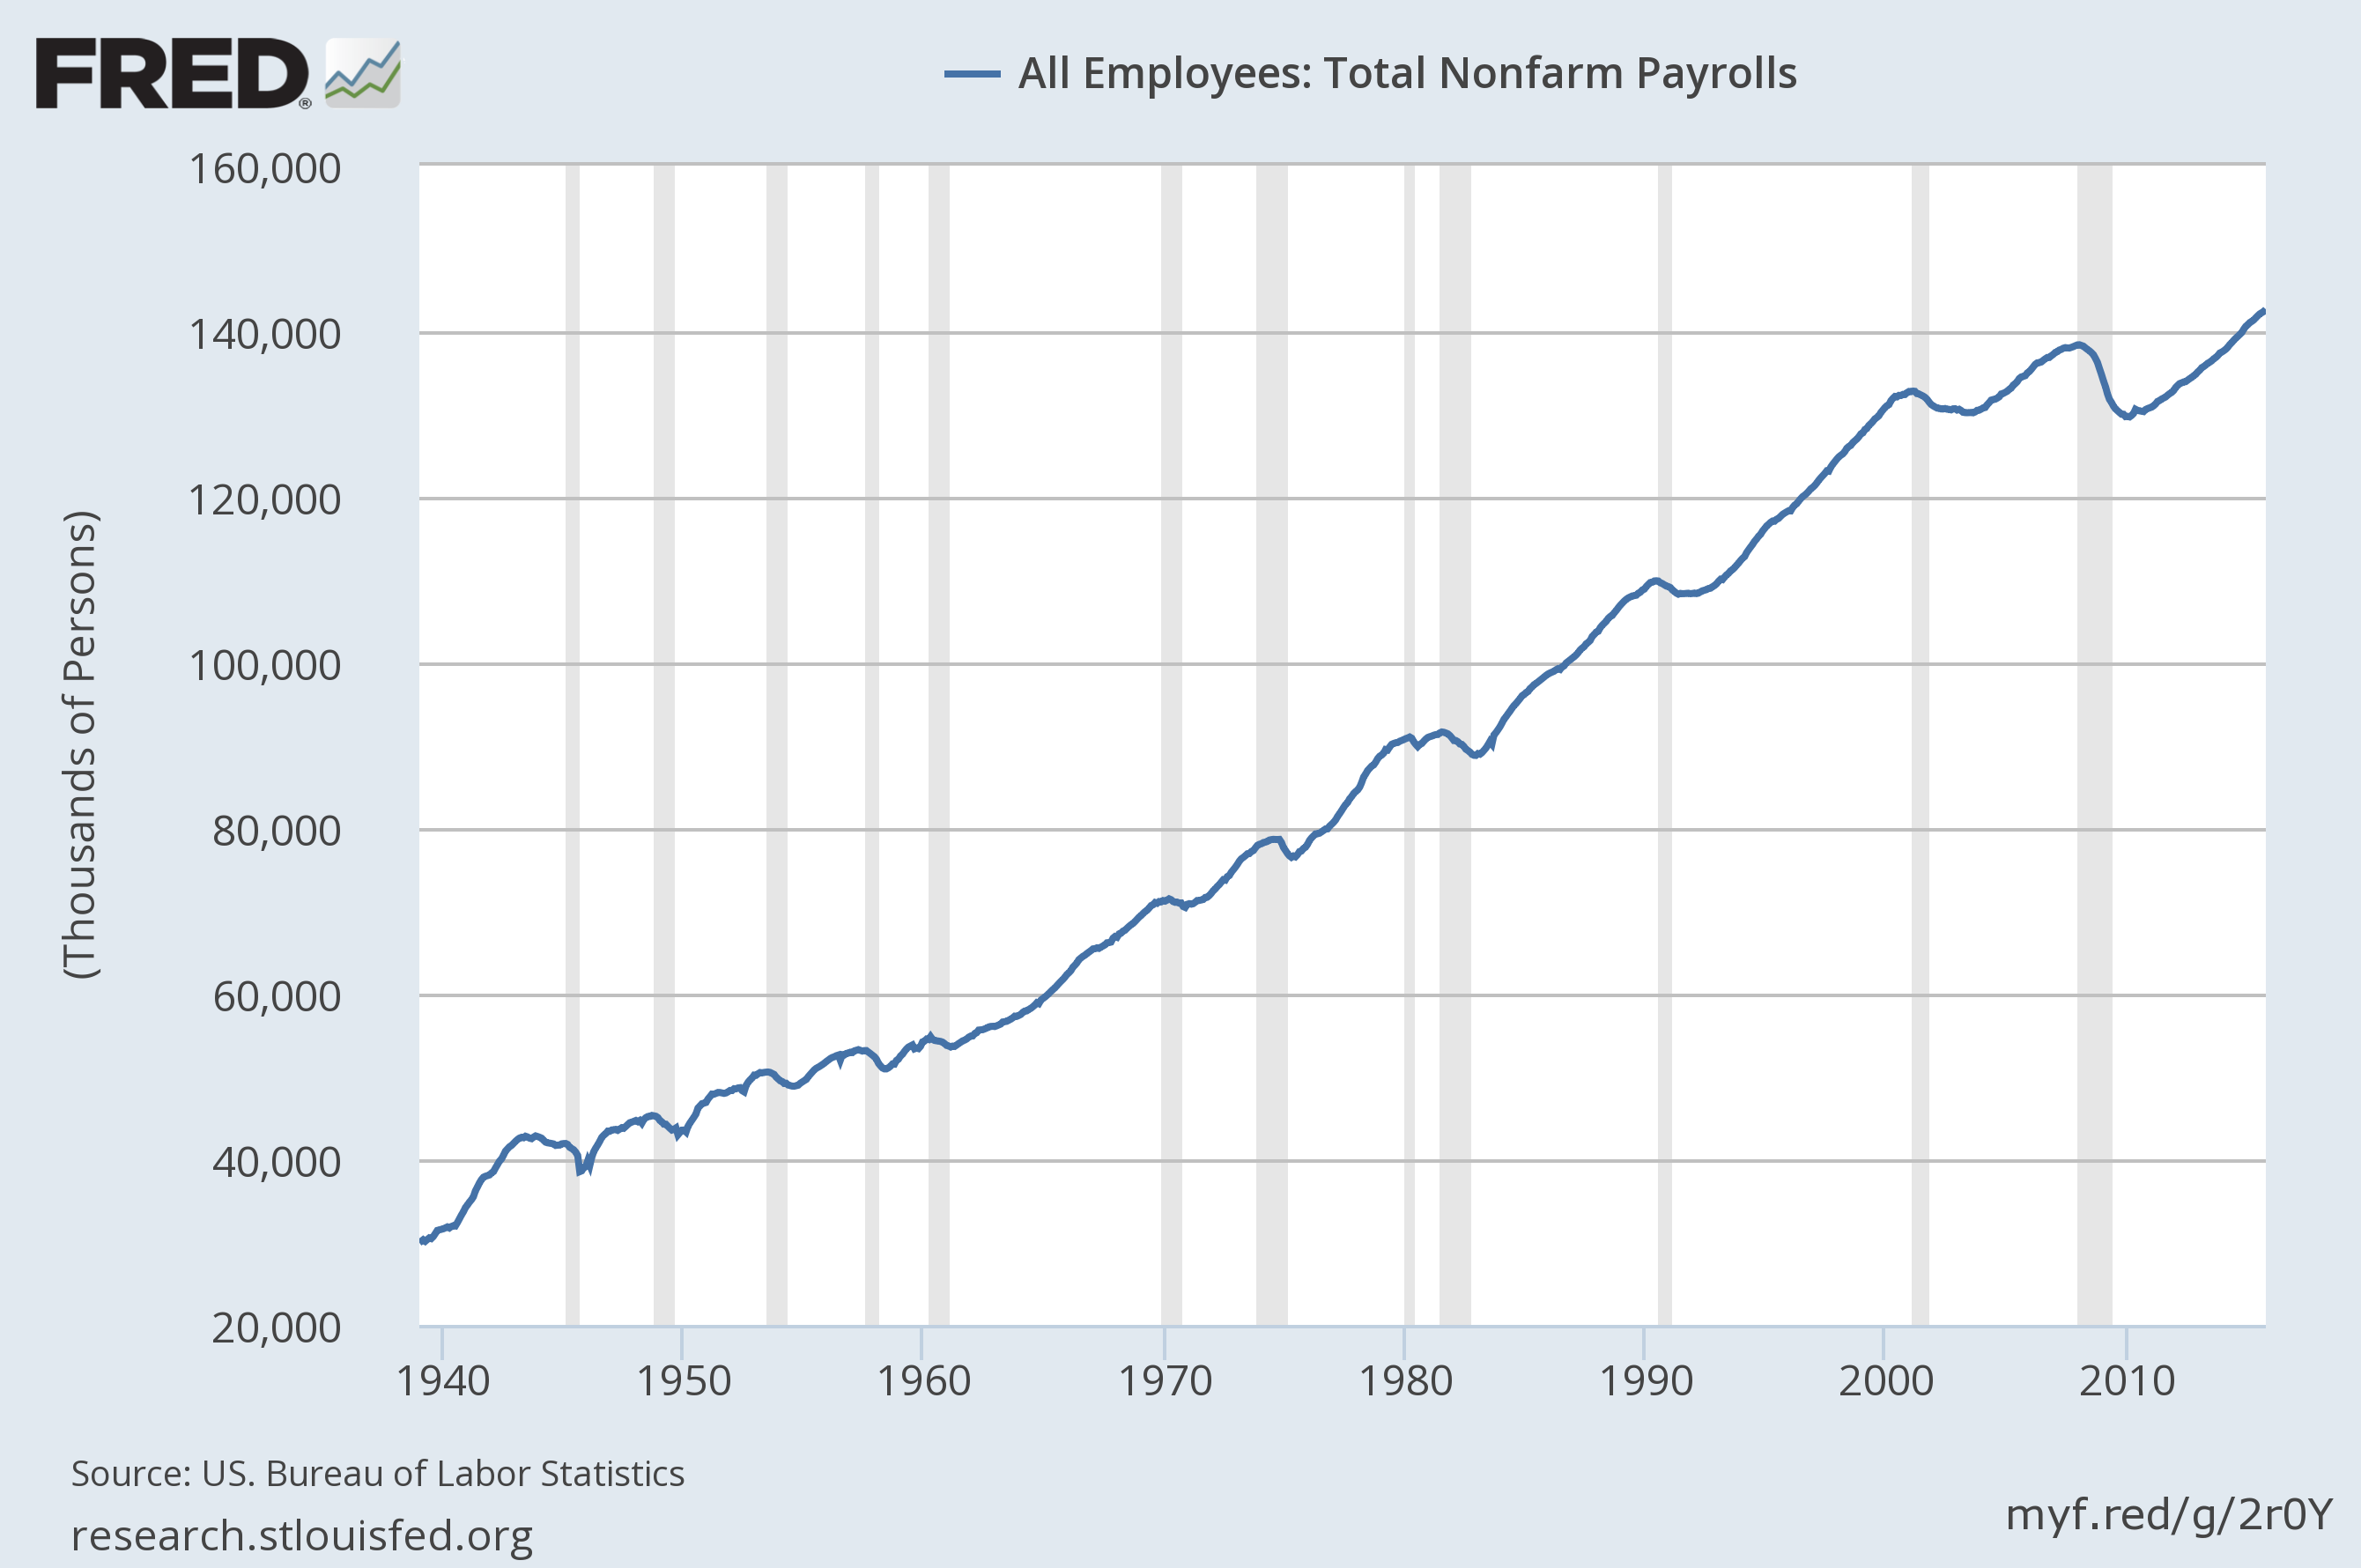
  • Creación de empleo no agrícola (Total Nonfarm Payrolls): +271.000. Superior en casi un 50% a la previsión del mercado. La tendencia es clara.

total non farm payrolls

  • Tasa de paro del 5%. En términos económicos es pleno empleo. Simplemente con el desempleo friccional (transición de un empleo a otro) y cuatro ajustes más una economía con el 5% de desempleo es que ya no da más de si salvo aumento de la productividad. Este dato de paro es el menor nivel desde abril 2008 ¿ Y recuerdan que cosas pasaban en Abril 2008? La caída de Bearn Stearns. Que lejos lo vemos y que cerca está…quizá más de lo que nos gustaría.
  • Costes laborales unitarios aumento del 1.4%. El mercado esperaba más. Esperaba un aumento del 2.5%, pero el 1.4% positivo cuando en junio cayó un 1.8% es un muy buen dato.
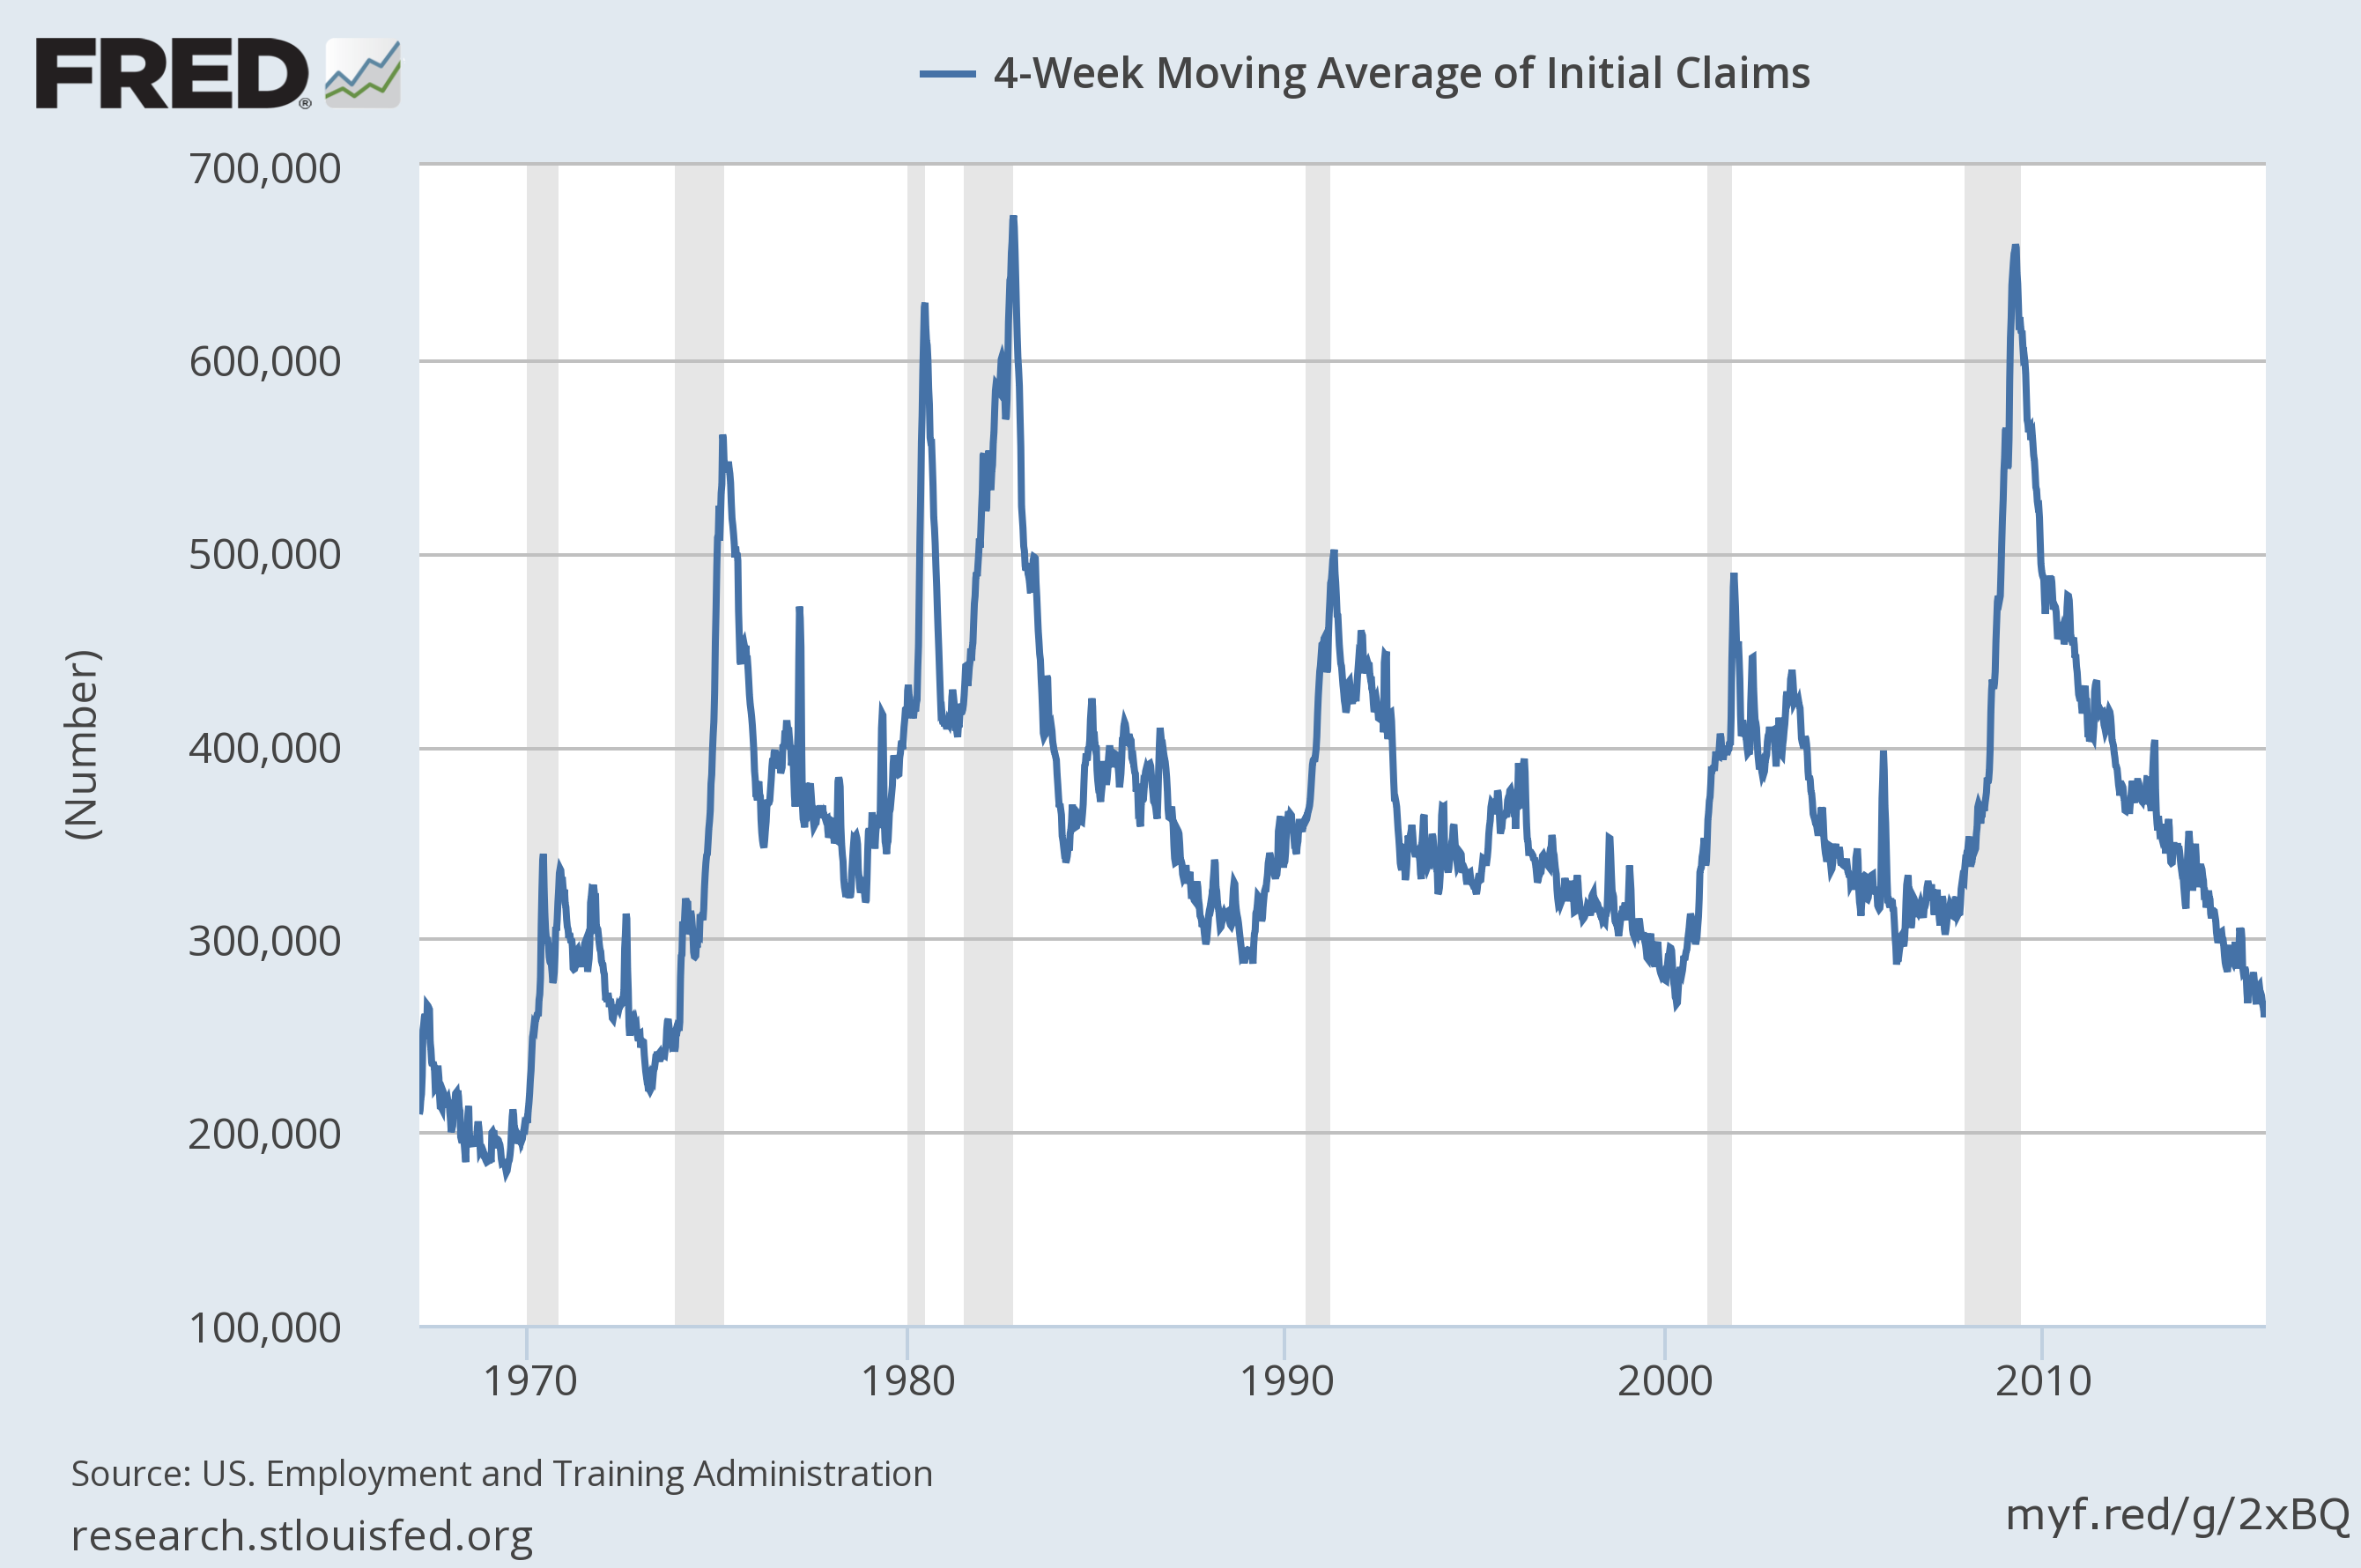
  • Las peticiones por desempleo (initial claims) son las más bajas desde Diciembre de 1973 (fuente: Business Insider)

4 week moving average of initial Claims

Ya sé que la economía al final tiene menos de ciencia de lo que nos gustaría pero mire usted: si la economía norteamericana está en pleno empleo, si los salarios están empezando a subir en términos reales, si las peticiones de desempleo están a niveles de cuando Del Bosque estaba en el Real Madrid…¡de jugador! la amenaza de la vuelta a la inflación está a la vuelta de la esquina (según como se mire, más que amenaza milagro).

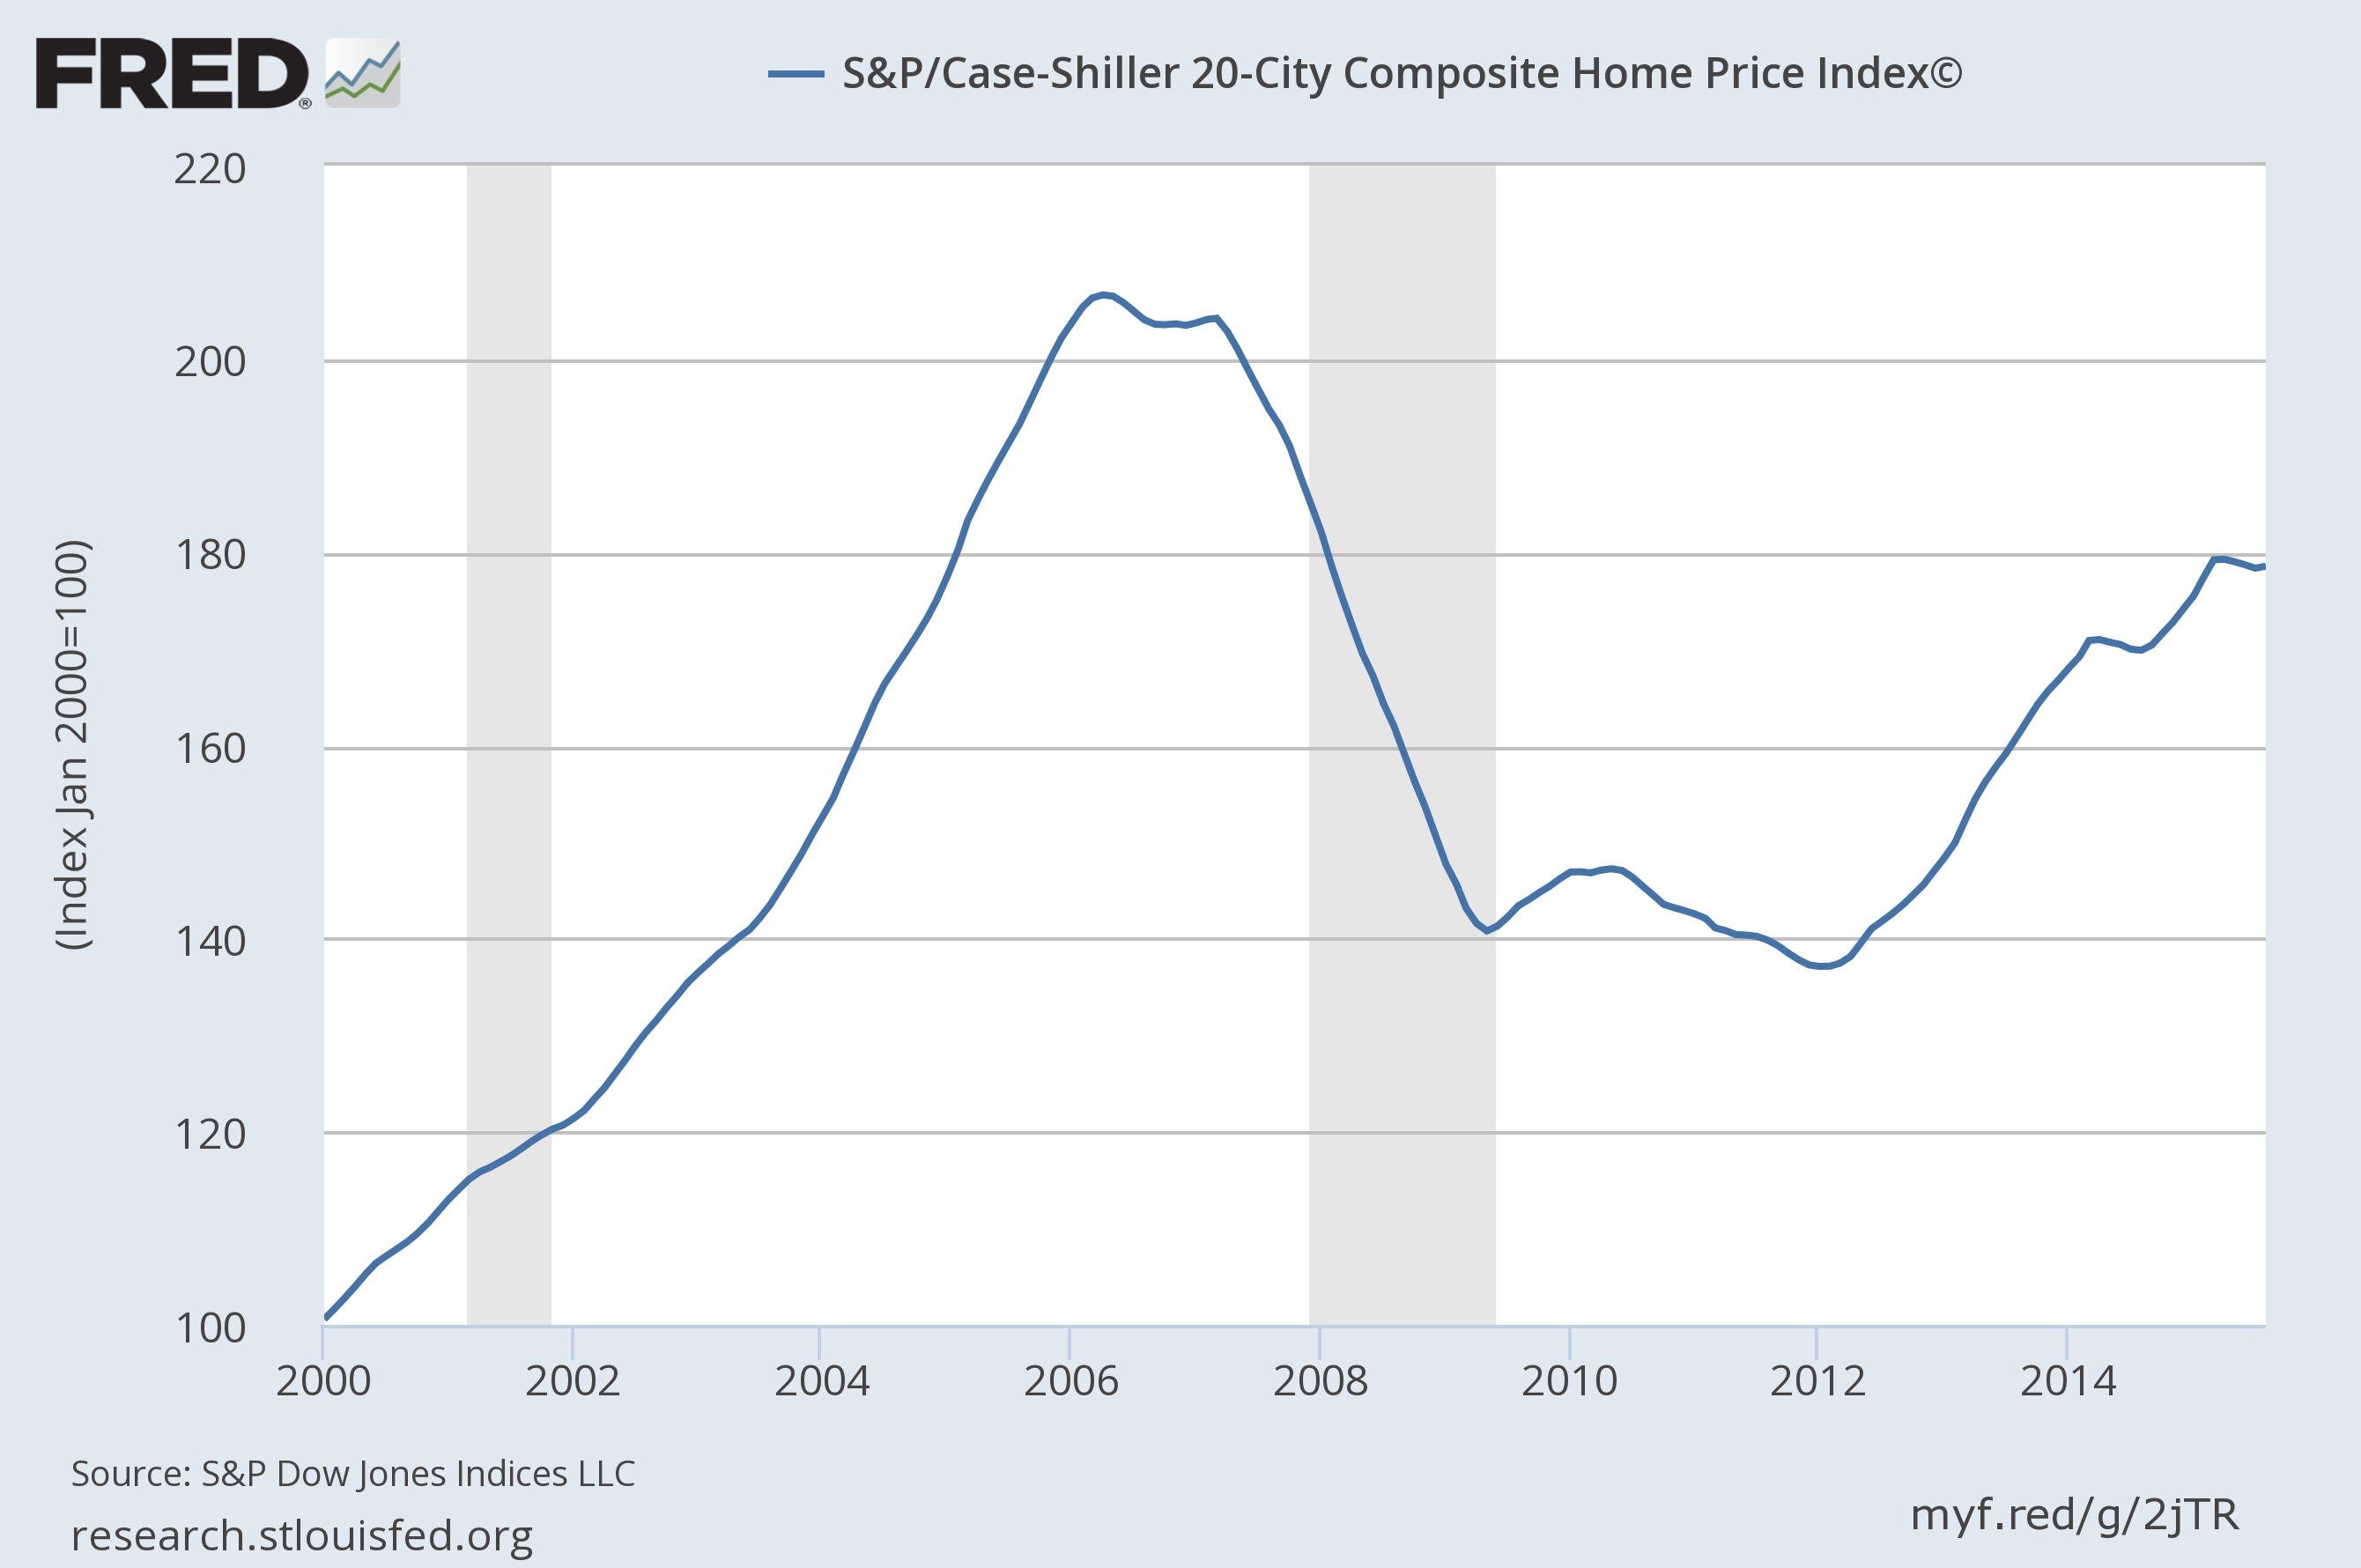
Por si fuera poco, y con toda la lógica, si todo el mundo trabaja y empieza a ganar un poco más ¿qué hace? Pues comprarse una casa. La demanda presiona y el precio de la vivienda USA no ha hecho más que subir desde 2012. El Indice S&P 500 Case-Shiller es un promedio de los precios de las casas en las 20 ciudades más importantes de Estados Unidos. Subida clara. En agosto 2015 marcaba, año a año (YoY) un aumento del 5%.

SP Case Shiller 20 City Composite Home Price Index

Parece claro que la inflación USA está como los osos pardos en invierno: hibernando. Pero cuidaó que cuando el oso se despierta tiene hambre.

¿Por qué no se ve  ningún atisbo de inflación serio si todo el mundo curra y se compra casa?

Me voy a poner un pelín teórico. La razón por la que no hay inflación es porque el dinero no circula. El día en que aumente en serio la velocidad de circulación del dinero se puede armar  gorda.  Vamos a verlo con más detalle.

La ecuación monetaria dice:

M x v = Px Y

En román paladino: la oferta monetaria (la M), multiplicada por la velocidad del dinero (la v) es igual al nivel de precios (P) por la actividad económica medida en términos reales (Y)

Es un dogma económico que la “v”, la velocidad del dinero es un factor exógeno según la Teoria Cuantitativa del dinero. Craso error. Yo también pensaba lo mismo (como todos los licenciaos españoles de medio pelo) hasta que tuve la suerte de toparme con el profesor Juan Laborda (a quien desde estas líneas doy muestra de respeto y  agradecimiento) y me mostró la verdades del barquero.

Les dejo el gráfico de la velocidad del dinero en Estados Unidos (de un agregado que es la M2 que, para entendernos, cuantifica toda la liquidez inmediata de una economía)

Velocity of M2 Money Stock

Dos conclusiones: lo de que la v es constante…pues eso; solo tienen que mirar si la linea es recta o curva;  y en cuando a velocidad del dinero, poco hay que decir: en mínimos históricos. Recordemos, no obstante, que la reversión a la media existe, en el largo plazo  pero existe, y desde niveles tan bajos lo único que puede hacer es aumentar (la velocidad del dinero). Y si la velocidad del dinero aumenta algún día, con  la economía en pleno empleo….pues eso.

Como sacarle provecho de forma directa a la subida de tipos:

Dos maneras: la fácil y la compleja.

La fácil: compra de renta fija USA de nueva emisión. Si suben tipos todos los emisores norteamericanos, tanto gobierno como crédito (empresas), van a tener que ofrecer rentabilidades más altas. OJO, es más probable que posible que esta subida solo sea la primera de un nuevo ciclo: habrán más subidas. La estrategia ideal seria ladder (compra de bonos en distintos momentos y con diferentes vencimientos). Si no es un crack de las finanzas lo mejor es comprar buenos fondos (exclusivamente fondos USA que estén dirigidos por gestores de los que creen que España es algún país entre Méjico y Panamá).

La compleja: cortos sobre el T-Note (papel gobierno USA) a 10, 20 o más años en función de su aversión al riesgo (a mayor duración mayor riesgo) ¿Cómo? Lo más fácil para Manolito Inversor (la mayoría de nosotros) es un ETF Short. Los hay cortos simples  y cortos apalancados 2x. Sin querer hacer publicidad pero Ishares tiene una gama amplia de ETF de renta fija gubernamental USA con una liquidez tremenda y horquilla ajustada. Para los más pros, mejor con futuros de forma preferente u otros derivados CfD, opciones o warrants. Y para los fans de los fondos buscando alguna rareza (que la habrá) de algún especialista en bonos USA que apueste por cortos.

Buena Inversión ¡¡

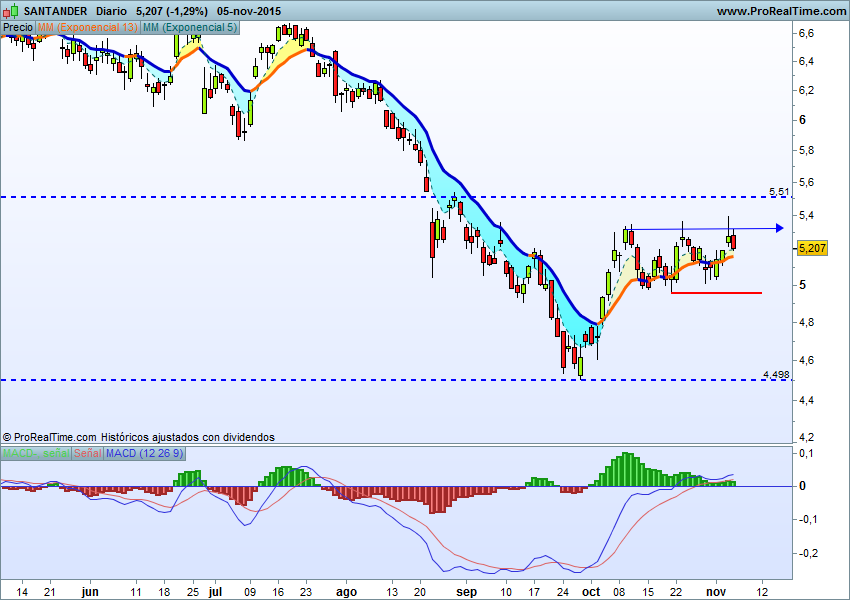
Análisis Técnico de Banco Santander

En los últimos meses hemos observado la preocupación de analistas y traders ¿qué le pasa al Santander?

Lo cierto es que pensar en un repunte fuerte de la bolsa española sin bancos es impensable. En el IBEX cotizan 7 bancos (además de Santander tenemos a: BBVA, Caixa, Sabadell, Popular, Bankia  y Bankinter) que ponderan aprox el 38% del índice.

El comportamiento de los bancos afecta en todo al Ibex y dentro de los bancos, el rey de la selva es el banco rojo: Santander.

Las últimas cifras del grupo son buenas: vuelve a ganar pasta con cierta alegria. Ha presentado un beneficio de 5.106 millones de enero a septiembre 2015, un 17% más que el año anterior. ¿Saben en que país gana más? no es España. El 22% del beneficio viene del Reino Unido (UK). ¿El segundo? … tampoco es España. Es Brasil con el 19%. El tercero si es España con el 13%, siguen USA con el 10%, Méjico 7%, Chile 6%, Polonia 4%, Argentina 4% y Portugal 3%. Está creciendo en todas las areas de negocio tanto en captación de depósitos (cuenta 1,2,3) como en crédito +7.6% que no se olviden: ni fondos, ni private banking ni leches…los bancos ganan dinero si dan crédito (y lo cobran despues). Así de sencillo. No credit No profit (me acabo de inventar un slogan financiero).

Nubarrones en horizonte:

  • seguro que todos ustedes piensan en Brasil. Puede ser pero yo diria que en buena medida está descontado. Cierto que la economia del ritmo puede caer más pero ya lleva un buen paseo a la baja y se espera cierto repunte en 2016, China Dios mediante (comprador de materias primas)
  • Dilución del BPA por crecimiento no orgánico. Santander ha sido, es y será un depredador en la jungla bancaria. No obstante, ahora mismo y por la relativa debilidad de sus niveles de solvencia no está para grandes aventuras (tipo compra del Abbey). Me cuesta ver que se lance por Bankia (las duplicidades en España serian extremas). Quizá cierre alguna pequeña operación tipo Novo Banco en Portugal que le podria permitir, con relativo poco esfuerzo afianzar la filial portuguesa y ponerla en su ranking de beneficios al nivel de Chile o Méjico, además de tener una puerta de entrada al África lusófona dado el expertise de la banca portuguesa en la zona.
  • La debilidad (relativa) pueda venir por tener que reforzar sus ratios de capital. Ell ratio de capital CET fully-loaded,  se situó en el 9,85 %, frente al 9,83 % de junio. Bueno pero no excelente como corresponde a un banco lider.
  • La otra debilidad es que todo el sector lo está pasando francamente mal a nivel de rentabilidad. En un mundo de tipos cero y exceso de capacidad es muy complicado ser rentable. La rentabilidad sobre fondos propios esperada en 2015 es de alrededor del 7.8%. Comparen con Abertis +52%, Amadeus +33% o Dia +64%. No hay color. Desde luego como negocio tradicional yo no pondría mi dinero en un ROE del 7.8% (y es de los buenos: Popular está en un 2.5%).

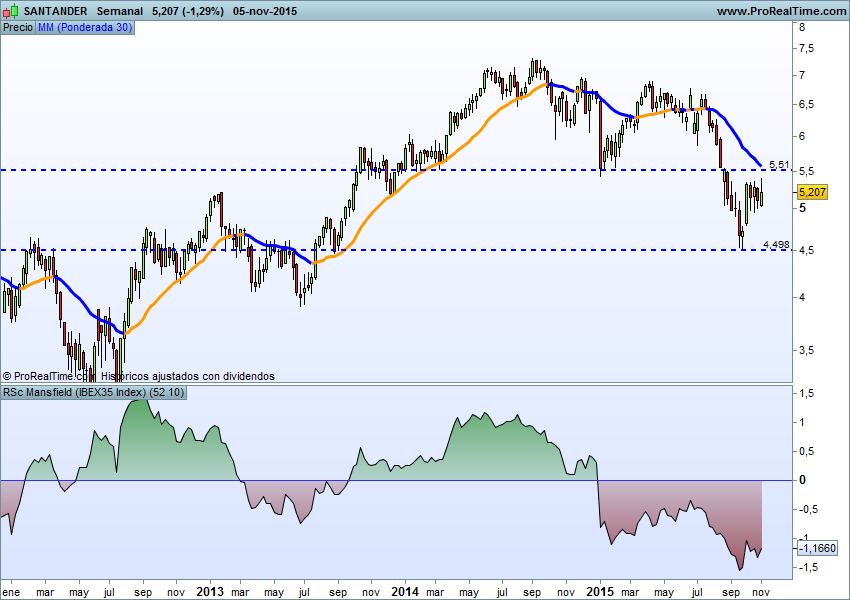
Análisis de Tendencia en marco semanal (puedes amplicar clickando)

SANTANDER SEMANA

Precios por debajo de su promedio móvil de 30 semanas, promedio con pendiente negativa y además desde principios de año comprar Santander ha sido una mala decisión: es un valor mucho más débil que el Ibex 35 (la Fuerza Relativa compara la evolución de un activo con otro, en este caso comparo SAN con el IBEX)

Señores: para el trend trading largoplacista es bajista sin discusión, aunque lleva semanas en un movimiento lateral claro y más allá de medias y osciladores que no dejan de ser ayudas, lo que manda es el precio y ahora mismo está lateral (ha dejado de caer y está en un rango de movimiento estrecho).

Análisis de tendencia en marco diario:

SANTANDER DIA

En dia está, lateral alcista. Confirma el sesgo lateral que hemos visto en semana. Vamos a dibujar la pista de baile:

  • Tenemos un rango amplio de movimiento entre 4.5 y 5.5
  • tenemos un rango estrecho entre 5 y 5.5 para largos y 5 y 4.5 para cortos. Ojo eso son movimientos del 11% que para los que especulan con CfD o a crédito con apalancamiento ya saben que da muchisssimo juego.
  • En este gráfico no se ve pero la volatilidad está muy baja y una volatilidad baja puede ser preludio de una explosión de volatilidad.

Opinión: para invertir a la largo está errático, al menos por técnico. En este caso creo que la solución nos va a venir más por lo que haga en el corto plazo. Y para el corto plazo hay que esperar que rompa, bien la linea fina azul por arriba, bien la linea roja por debajo y ver que pasa en los extremos del canal (5.5-4.5).

Buena Inversión ¡¡

NOTA: lo de siempre. Prohibido que abran ninguna posición basado en este análisis. Hagan sus propios estudios y por favor: pongan stops.

¿Quien quiere comprar un perro? (o cómo utilizar la matriz Boston Consulting en tus inversiones)

Soy consciente que el post de hoy no va a gustar nada a los amantes de los números y de los ratios. Es lo que hay. Con la excepción de Simmons (del hedge fund Renaissance) no sé de muchos matemáticos que batan al mercado de forma recurrente. Por el contrario, sí que tenemos ejemplos de gente como Buffet y su socio Munger o Peter Lynch que, con razonamientos a veces casi más filosóficos que numéricos lo han hecho muy bien (por supuesto sí que hacen números, pero no a un nivel apabullante).

El mensaje de hoy va dedicado a los que invierten en bolsa de forma intuitiva. Vaya por delante que hoy no hablo de especulación. Hablo de inversión. Los posts sobre Gamesa (largos) y sobre OHL (cortos) fueron jugadas especulativas para cazar movimientos de impulso. Lo de hoy no. Lo de hoy va de valorar una empresa en lo que respecta a aspectos cualitativos.

Tampoco pretendo engañarles: para discriminar lo que es una buena empresa de la que no lo es hay que hacer números (si han leído mi segundo libro el de Dummies saben a que me refiero), pero como muchas veces somos vaguetes y nos quedamos con la imagen superficial voy a proponerles una sencilla herramienta, solo para invertir a largo plazo (no para especular), con la que simplemente pensando  un poco ya van a tener un primer filtro para ver si vale la pena seguir investigando o no. Esta herramienta se caracteriza porque es:

  1. Sencilla, cuatro cuadrantes fáciles de memorizar
  2. Fácil de interpretar, no hay posibilidad de confundir un perro con una estrella ¿o sí?
  3. Clarificadora, les va a servir como primer filtro para decidir si siguen haciendo trabajo de investigación con una potencial inversión o no.

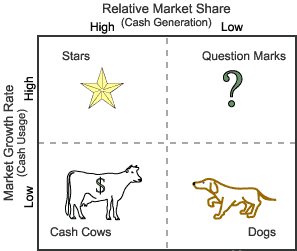
Me refiero a la matriz BCG (Boston Consulting Group). Boston Consulting es el  líder mundial (junto con Mc Kinsey) en consultoría estratégica y en la década de los 70 idearon una matriz que relaciona la cuota de mercado de una empresa con el crecimiento del mercado. A continuación les adjunto la matriz (imagen obtenida de http://www.managementstudyguide.com)

BGC

Como ven no hay que ser especialista en física cuántica para interpretar esto. La matriz tiene cuatro cuadrantes que corresponde a:

Mercados en crecimiento: dos tipos de empresas: estrellas e interrogantes

Estrella: gran cuota de mercado. Si la definición es “estrella” no hay mucho más que decir.  Qué te viene a la cabeza si hablamos de empresas líderes en mercados que crecen: Apple, Amazon, Google,  Baidu, Samsumg y en clave española Inditex, Grifols….quizá Gamesa.

Interrogante: baja cuota de mercado. Aquí hay un problema porque la empresa está en un mercado que promete pero no pinta nada. Pienso en  Zeltia…

Remember: según esta matriz en los mercados en crecimiento hay empresas con grandes cuotas de mercado –las estrellas- y empresas con bajas cuotas de mercado –las interrogante-.

Mercados maduros: dos tipos de empresas: vacas y perros

Vaca: gran cuota de mercado. Empresas grandes que ganan dinero y seguramente reparten un buen dividendo (si el mercado no crecen ¿para qué quieren más caja?). Santander, Telefónica, Iberdrola

Perro: y por fin llegamos al perro. El pobre perro es una empresa con una cuota de mercado baja en un mercado que además crece poco o no crece.  Son empresas a desechar. Y como no quiero ser malo busquen ustedes los ejemplos

Remember: en los mercados maduros hay dos tipos de empresas; las vacas (el truco mnemotécnico seria pensar qué se hace con una vaca: ordeñarla no?) que pueden ser una buena inversión, sobre todo buscando rentabilidad por dividendo y los pobres perros que salvo que los veamos como oportunidad distressed (el perro se pone malito y, bien se recupera, bien alguien lo compra) hay que evitarlos.

De forma intuitiva podríamos decir que las estrellas son inversión en crecimiento (growth), las vacas inversión en valor (value), las estrellas pueden ser un 10-bagger (las que multiplican por 10 la inversión) o un desastre (me vienen a la cabeza los pequeños laboratorios de Biotech que o bien te forras o te matan), y los perros….son perros y como los perros muerden mejor mantenerse lejos.

Mi consejo es que antes de abrir una posición hagan pasar la empresa elegida por el filtro mental de la matriz de Boston Consulting y, de forma intuitiva, pensemos que por una estrella se puede pagar más (P/E más alto), en una vaca buscaré dividendo y precio razonable, los interrogantes me los puedo plantear casi como especulación (tamaño de la inversión comedido) y los perros mejor lejos.

Buena inversión ¡¡

Nota: en jerga wallestritiana (nuevo palabro) realmente se usa dog como un valor con un comportamiento malo, peor que el mercado. Recuerden sino al gran e irrepetible Gordon Gekko cuando a un recomendación de Foxx le responde : “it’s a dog with fleas”

Un buen fondo de bolsa: DWS Top Dividende LD

Los alemanes no solo saben fabricar electrodomésticos, maquinaria pesada, salchichas, cerveza y coches modernos y poco contaminantes…bien, con “coches modernos” es suficiente.

DWS_Investments

Aunque como banqueros sean pésimos  (esa es la fama que tienen, de hecho dicen que en Wall Street cuando tienen que colocar alguna bazofia que nadie quiere siempre les quedan los bancos alemanes) tienen algún fondito bueno. Y el que vamos a ver hoy es muy, muy bueno.

Se lo voy a explicar en forma de FAQ como si yo fuese su asesor de inversiones; así será rápido y fácil para todos.

1 ¿Les estoy recomendando que inviertan sin más en este fondo?

NO. Lo que digo es que para quien por su horizonte temporal, rentabilidad requerida a su cartera de inversión y conocimientos financieros piense en invertir en bolsa a nivel mundial, este vehículo de inversión puede ser una opción para tener un porcentaje limitado de su cartera

2 Preséntamelo

Se trata del DWS Top Dividende LD. Es un fondo de Deutsche Asset & Wealth Management Invesment GmBH con domilicio social en Frankfurt y los gestores son Thomas Schüssler (no confundir con nuestro Schuster) e Ivo Winoehrl. Gestiona casi 14.000 millones de euros, lo cual en clave europea lo pone ya al nivel de ser un fondo importante (en España hay bastante  fondos con un volúmenes tan misérrimos que no sé como la CNMV no mete más caña con eso).

El fondo tiene cuatro estrellas Morningstar y está clasificado como “silver” (segundo nivel de lo mejor de lo mejor).

3 Cuánto me cuesta

El Top Didende LD tiene unos gastos corrientes del 1.45%. Es caro comparado con un ETF o un fondo pasivo pero no es especialmente caro dentro de su categoría de gestión. Tiene un primo con traje y corbata que aplica unos gastos corrientes del 0.90% pero pide 400.000 eurazos de ticker para entrar. A éste último, dada su mejor rentabilidad, los de Morningstar le dan 5 estrellas.

4 Qué hace

Lo primero: es un fondo de renta variable global. Es un long only (solo puede tener acciones compradas) que invierte en acciones de todo el mundo, en diversas divisas y de múltiples sectores. Esto quiero que lo tengas muy claro antes de seguir leyendo. Compra bolsa pura y dura (hay una parte marginal de la cartera en bonos y una parte obligada en liquidez)

Se diferencia de la mayoría de fondos de renta variable global por dos motivos:

1 Invierte en compañías cuya característica común es un dividendo elevado (de lo que ganan cada año, reparte mucho entre sus accionistas).

2 Una vez al año (en noviembre), reparte un dividendo equivalente al dividendo percibido de las compañías que conforman su cartera. Una vez al año tocas pasta y te da alegría.

5 En qué tipo de compañías invierte

Esto es la clave amigo. Invierte en compañias que reparten un alto dividendo con trayectorias predecibles en su política de pay-out (la parte del beneficio que va a dividendos).

Su cartera actual (información Morningstar octubre 2015) se caracteriza por:

  • Areas geográficas: Estados Unidos 44.32%, Europa no euro 14.50%, Eurozona 12.98%, UK 11.13% y Japón 6.11%
  • Sectores: Consumo defensivo 25.65%, Salud 16.90%, Comunicaciones 14.64%, Bancos 9.91% y servicios públicos 9.30%
  • Mayores posiciones: Nippon Telegraph 3.67%, Verizon 3.28%, Novartis 3.04%, Nestle 2.85%, Roche 2.81%
  • Capitalización bursátil (tamaño de las compañías): 64.67% gigante, 26.42% grande, 8.37% mediano

6 Dame más datos

El PER promedio de la cartera es de un 16.61x que está  bien, está en precio pero no cara, el P/BV (precio/valor teorico contable) no está nada barato con un 2.73x, las compañías que conforman la cartera ofrecen una previsión de crecimiento de beneficios del 7.45% y lo más destacable es que es un fondo que, dentro de su categoría, tiene un riesgo controlado con una volatilidad del 9.48% y una Beta del 0.88 (se mueve menos que su benchmark o comparativo el MSCI World High Dividend Yield).

7 Todo esto está muy bien, pero… ¿se gana pasta con este fondo?

En el año lleva un 8.68% que comparado con nuestro Ibex está de cine. En tres años (anualizado) ha dado un 12.06%, en 5 años un 11.48% anual y en 10 años un 8.02% anual. A la cuenta la vieja es un fondo que entre dividendo y rentabilidad ha estado dando (ojo de buen cubero) un 10%-10.15% anual desde sus inicios en 2003

8 Por qué este fondo y no otros.

Bueno, aquí va mi opinión que como todas las opiniones es personal e intransferible. El fondo mezcla varias cosas que me gustan para el inversor de a pie:

  1. Gran tamaño, lo que le da liquidez y capacidad real de invertir en todo el mundo y de invertir bien, con fundamento (un fondo mundial con un patrimonio de 20 millones de euros como hay alguno por ahí….dónde vas chaval…)
  2. Selección muy diversificada: mucho USA, mucho no euro, bastante euro, bastante UK, japos….
  3. Empresas grandes y con alta rentabilidad por dividendo: esta es la clave. Si vienen subidas vertiginosas de la bolsa te vas a quedar atrás. Subirán más los fondos growth (crecimiento),  los de mid y small (medias y pequeñas) y algunos  sectoriales. Pero en el caso que vengan hostias……grandes empresas con alta rentabilidad por dividendo es los más “seguro” que hay en bolsa cuando vienen mal dadas. A largo plazo vas a dormir más tranquilo con estas compañías que con otras más rentables y más riesgosas y para mis queridos inversores de a pie (que somos todos) el dilema «muy buena calidad con una rentabilidad potencial menor» frente a «mayor rentabilidad potencial a cambio de menor calidad», no sé yo….personalmente lo tengo muy claro ¿no sé tu?

Buena inversión ¡¡

PD: seguro que algún listo –todos mis lectores son listos, faltaría más- está pensando: “compro el fondo ahora mismo antes del reparto de dividendo, cobro el dividendo que puede ser entre un 2.00/3.00% presumo y luego lo vendo. Que listo que soy”. Remember: cuando una acción paga dividendo, su valor cae en la cuantía del dividendo y el fondo no es una excepción, si paga un dividendo su NAV (valor) va a caer en dicha proporción. No hay trading que valga con esto.

Enterrados en deuda y sin solución a la vista

Estos días he leído un artículo de Adair Turner en Project Syndicate (www.project-syndicate.org) que me ha hecho pensar en exceso.

Y si pensar ya es malo, pensar en exceso ni te digo. Se te funden los plomos.

Les dejo el link:

http://www.project-syndicate.org/commentary/demand-crisis-radical-measures-by-adair-turner-2015-10

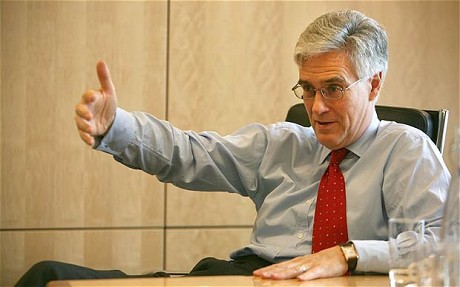
El Sr.Turner fue presidente de la Financial Services Authority (FSA) que es el regulador financiero británico y ha formado parte del Comité de Política Financiera del Reino Unido. Su último libro –que no he leído- se llama “Between Debt and the Devil” (Entre la deuda y el Diablo).

Adair Turner Telegrah.co.uk

(Fotografia obtenida de http://www.telegraph.co.uk)

De forma muy resumida lo que viene a decir en el artículo es lo siguiente: (traducción libre)

  • El mercado lleva dos años prediciendo la subida de tipos USA y cada vez las predicciones se van alargando más. La clave es que no se acaba de entender la fuerza y la naturaleza global de deflación.
  • Se ha creado una trampa y es que la deuda nunca baja: se traspasa de un país a otro y de un sector a otro.
  • Desde la crisis del 2008 varias economías han repetido los errores de Japón en los 80’ como es el caso de los Estados Unidos. Aumento desaforado de la deuda, que posteriormente obliga a que las empresas y las familias se tengan que desapalancar y para mantener la economía a flote, aumento brutal de la deuda pública que da lugar a enormes déficits presupuestarios. En el caso EEUU la deuda pública ha aumentado del 79% al 105% en pocos años (y añado que sobre el PIB norteamericano un aumento del 26% de la deuda pública es una pasta impensable)
  • Turner nos pone otro ejemplo con China, repetición del modelo de incentivo monetario y el crédito pasa del 140% al 220% en pocos años. Ahora que el boom inmobiliario está en entredicho problemas al canto (el autor habla de viviendas en China que nunca llegarán a ocuparse y créditos a empresa públicas que nunca se podrán pagar…..de qué otro país me sonará a mí esto…)
  • Las políticas de expansión cuantitativa por si solas no pueden estimular la demanda en un área geográfica cuando otras zonas tienen problemas similares. El programa de expansión monetaria del BCE (Banco Central Europeo) no ha conseguido, por el momento, ningún resultado.

El autor pone varios ejemplos más pero la conclusión es lo que nos queda, y dice: «Seven years after 2008, global leverage is higher than ever, and aggregate global demand is still insufficient to drive robust growth». Siete años después de 2008, el apalancamiento mundial es mayor que nunca y la demanda agregada, aún es insuficiente para generar un credimiento robusto.

Como diría un castizo: “tanta deuda, pa’ná ”. Y van pasando los años y seguimos arrastrando la crisis del 2008.

No era mi intención desanimarles (y no se desanimen por Dios¡) pero por desgracia en España no abundan los analistas de este nivel y cuando veo un análisis serio y con argumentos sólidos me gusta compartirlo con los amigos. Con ustedes.

La campaña electoral ya ha empezado y vamos a oir tantas tonterías y necedades de unos y otros sobre la recuperación y la crisis que casi mejor volver al pan y futbol y dejarnos de monsergas.

Buena inversión ¡¡