Efecto Draghi: Fusiones y Adquisiciones (M&A)

“Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough.” Del discurso del 26 de Julio 2012
DRAGHI

Y vaya si lo creo. Draghi cogió su fusil y anunció una serie de medias de gran calado. En síntesis:

  • Bajada de tipos de 10 puntos básicos del 0.25% al 0.15%
  • Penalizar la facilidad de depósitos, los bancos que depositen sus ahorros en el BCE pasarán de tener una rentabilidad nula del 0% a una negativa del – 0.10%.
  • Inyección de liquidez para empresas y familias con un programa de subastas de 400.000 millones de euros. Las subastas se celebraran en Septiembre y Diciembre de este año. Casi ya, y tienen un vencimiento de 4 años en septiembre 2018
  • Y Avisó de que está preparando un programa de compra de activos (ABS) parecido al americano.

Esta vez fue de verdad. Esta vez sí ha hecho el “whatever it takes”. Tal como me he referido en post recientes no acabo de ver grandes motores para que los índices sigan subiendo… salvo la deformación que genera la política monetaria, así que cambiemos el chip y más allá de la burbuja que se va a crear con el dinero barato y las montañas de liquidez -¿de qué me sonará a mi esta película? – aprovechemos el momento y subámonos a una de las montañas rusas que yo diría, con posibilidad de gran acierto que se pueden dar: Fusiones y adquisiciones.

Las grandes empresas tienen caja. Ya se han saneado y han hecho los deberes y con las políticas expansivas de Draghi vuelve el crédito barato, vuelve la liquidez y de hecho el mercado ya estaba reaccionando este año. Según Bloomberg el volumen en fusiones y adquisiciones fue en 2002 de 350.000 millones de dólares y en el primer trimestre de 2014 ya ha alcanzado los 790.000 millones.

¿Dónde está nuestra oportunidad? En las primas que se pagan sobre las empresas adquiridas. Si pezqueñin cotiza a 50 y es objeto de compra por una empresa mayor puede ser que pague… 75 euros por acción, eso es un prima del 50%. Big Deal.

Digo pezqueñin porque en los últimos tres años prácticamente la totalidad de las operaciones de M&A (Merger and Adquisitions, fusiones y adquisiciones) se han centrado en compañías de pequeña y mediana capitalización (fuente: JP Morgan).

Vale, hasta aquí fácil pero cómo lo implementamos. Opciones hay muchas, que acertemos es otra cosa. Algunas ideas:

Búsqueda directa de acciones susceptibles de ser adquiridas… seleccionar esos valores no es que sea motivo de un post aparte, da para un libro entero.

Fondos muy  especiales: hay unos pocos fondos concretos que cuentan con asesoramiento de hedges especializados en arbitraje de fusiones: Schroeders GAIA Paulson Merger Arbitrage (cuenta con el asesoramiento del hedge de Paulson); otra opción es el Lyxor Tiedemann Arbitrage Strategy Fund (Tiedemann es otra casa Hedge). Only para inversores muy sofisticados. No tengo experiencia directa con ellos por lo que no me mojo más. De hecho son fondos, al menos el Schroeders, de muy reciente lanzamiento.

Fondos ucits: Dos buenas opciones podrían ser:

Invesco Pan European Small Cap. Invierte en Europa, eso incluye operaciones con UK que es uno de los mercados más dinámicos del mundo en M&A y también buscan especialmente empresas susceptibles de ser adquiridas y empresas en situaciones complicadas y que creen van a reestructurarse bien (special situations). Pide poquillo para entrar (1.500 $), sí, ya has visto que está denominado en dólar USA, tiene unos costes del 2.06% anual y su cartera presenta un P/E de 15387 veces. En 5 años lleva una rentabilidad anualizada del 20.19%. Un magnifico fondo con 4 estrellas Morningstar muy conocido por las redes de banca privada.

Otra opción complementaria es un fondo centrado exclusivamente en zona euro y denominado en euros. Este es poco conocido y me refiero a los parisinos Synergy y su Synergy Smaller Cíes A. Nos cobra un 2.57%, lleva un 15.90% cinco años actualizado y un P/E de 15.59 veces. Este fondo apenas tiene distribución en España pero las casas francesas me gustan bastante. Legislación muy dura y gente seria en gestión (cuánto Madoff y preferentes se han vendido en Francia? Beaucoup de rien)

A nivel de ETF y para buscar algo distinto (puede encontrar ETF small de todo pelaje, cientos) pensaría en el Lyxor Privex. Replica el Privex Index que está formado por las 25 mayores empresas de prívate equity del mundo, podemos encontrar a 3i (UK), a Orix (Japón) o a la americana Ares entre otras. El prívate equity es otro sector que con liquidez regalada y crédito fácil puede volver a subir.

Buena semana ¡¡
Tres consejos para cuando caigan los mercados

Que sí. Que soy bajista. Lo siento en el alma y les aseguro que es  psicológicamente duro ir contra el consenso,  pero no veo motores para que los mercados sigan subiendo; ni por fundamentales ni por técnico.  Dicho esto voy a decirles la gran verdad de los mercados hoy en día:

TODO ES POLITICA MONETARIA

La fuerza subyacente hoy en los mercados no son ni los beneficios empresariales ni la mejora macro. Esta misma semana,  uno de los mejores gestores de fondos que conozco me dijo “me da pavor pensar que mi jubilación depende de las políticas monetarias de los bancos centrales”. Hoy no me voy a extender con esto ya que sería motivo para varios post, pero vaya por delante la aclaración de que soy bajista…siempre y cuando Super Mario no empiece a darle a la manivela y la Fed no vuelva a las andadas después del primer trimestre con contracción económica que ven en mucho tiempo (otra señal que la macro pinta poco, PIB negativo y bolsas arriba). Si le dan a la manivela, que espero que no por el futuro de nuestros hijos, me volveré más alcista que nadie.

Aparte de opiniones y pseudogurús de pacotilla (como el que suscribe) algunos datos objetivos:

P/E ratio de los principales índices americanos (PER Precio / Beneficio):

Dow Jones Industrial: 16.33x por cada dólar de beneficio pagamos 16.33 dólar de precio

Dow Jones Transportes: 18.81x

Dow Jones Utilities: 21.67x

Russell 2000: 80.19x (no es una errata, algo más de 80 veces) A que acojona

Nasdaq 100: 22.05x

S&P: 18.04x

(Fuente WSJ)

Buena parte de los expertos bursátiles prefieren valorar las bolsas con el P/E Shiller. De forma simplificada: toma el beneficio no de un año sino de 10 años y ajusta la inflación. Convierte los dólares del pasado en dólares de hoy.

El S&P (el índice director) presenta un Shiller P/E de 25.5 veces (Fuente: www.gurufocus.com) , esto es, está un 55% por encima de su valor medio que es de 16.5 veces.

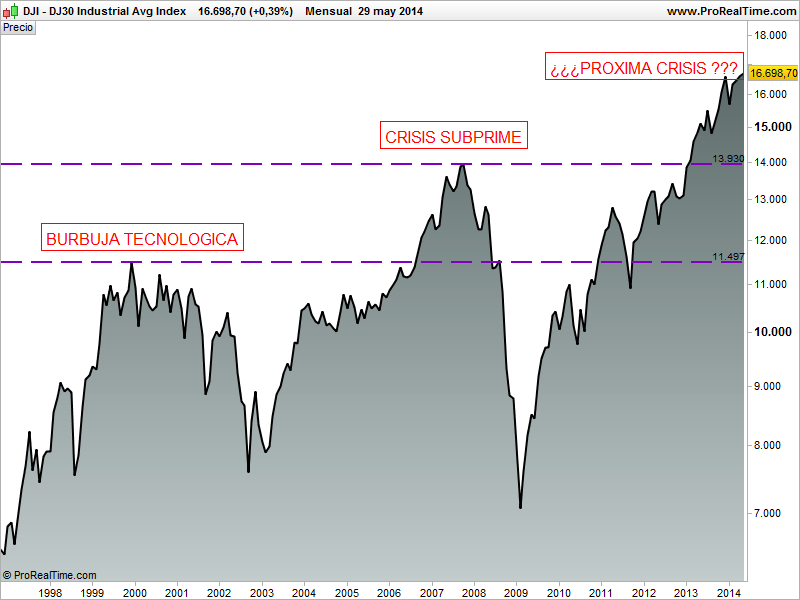
DJI crisis

¿Significa esto que va a caer? No lo sabemos. Lo que si sabemos que barato no parece. En el gráfico adjunto del Dow Industrial en formato mensual podemos ver que desde los mínimos del 2009 ha subido un 136%. No está mal. He visto otra relación pero ya seria de un supersticioso tremendo. Entre el máximo de las puntocom y el máximo de las subprime hay aprox un 20% de incremento. Entre el máximo de las subprime y el máximo de hoy hay…¿adivinan? Pero no, no creo en brujería financiera…aunque haberlas haylas.

Mis tres consejos para cuando caigan los mercados son:

1/ Stop loss.  En realidad este consejo no es para cuando caigan. Es para antes. Sugiero que valores tu cartera inversión a inversión y en función de algún criterio objetivo definas el stop loss para cada estrategia abierta. Me da igual si puedes ponerlo de forma automática a través de un bróker online o tienes que llevarlo a manija. Define que harás si el mercado se da la vuelta…antes de que se la dé y se te nublen las ideas.

2/ Si los mercados desarrollados dejan de tirar no es el fin. Los emergentes llevan semanas dando alegrías sobretodo la renta fija (si; ya se que los gestores normales no ven valor en emergentes…. así les va). Combina emisiones emitidas en dólares con emisiones en moneda local. La renta fija comprada a vencimiento también será una buena alternativa y por supuesto y si no lo has hecho ya deberías poner un ojo en inversiones alternativas y en divisas (aunque estas últimas como inversión largoplacista no tienen sentido, pero si para otros periodos). Y por supuesto ya conoces mi devoción por los ETF. Tienes ETF para abrir cortos (ganas si los mercados caen) en absolutamente todos los grandes índices y en todos los índices sectoriales que se te ocurran (en dólares estos últimos).

3/ Piensa por ti mismo (y deja de escuchar a la industria “solo vendedora”): La industria financiera es, como cualquier otro sector de actividad, una industria que se dedica a vender sus productos y añadiría que dentro de sus productos tienen especial  interés en venderte los que sean más rentables para su cuenta de explotación. Y no, no tiene por qué coincidir con tus intereses.  Como te he explicado en el punto anterior un giro del mercado no es el fin y hay opciones. Opciones que un buen profesional con experiencia no solo en ventas, sino en gestión de carteras podrá ofrecerte. Y si, tambien existen en la industria financiera (aunque hay que buscarlos)

Buena semana ¡¡

PD: Quiero compartir con todos vosotros  el premio al mejor artículo financiero del año  2013 que me ha sido otorgado por la revista Funds People y EFPA España… y recordaros que todavia podeís comprar mi libro “Todo lo que tu banco debería contarte antes de invertir” Gestión 2000 si no lo habeis hecho ya 🙂

http://www.fundspeople.com/noticias/angel-faustino-gana-el-premio-anual-de-efpa-espana-y-funds-people-140128

La Bolsa y la Vida de Ignacio Sebastián de Erice

Titulo: La Bolsa y la Vida / Confesiones de un jornalero

Autor: Ignacio Sebastián de Erice

Editorial: Ra-Ma / 2ª edición

Páginas: 153

Precio aprox. 14.90 euros en Casa del  Libro

Este es un libro que me encanta y que creo que no ha tenido la suerte que merecía. Probablemente el autor se equivocó en no llamarlo “La Bolsa y La Vida: hágase rico trabajando dos horas al dia”o  “La Bolsa y la Vida: como me hice rico sin esfuerzo” o alguna memez por el  estilo que son las que mejores ventas obtienen. Que sí querido Juan Inversor, que nos gustan los atajos y nos creemos a los (supuestos) gurus del trading que dicen que con muy poquita dedicación te vas a forrar…previo pago de su método por supuesto.

La bolsa y la Vida

Ignacio, a quien no tengo el placer de conocer, no va de eso. Va de todo lo contrario. Humildad por bandera. Respeto al mercado en cada momento. Trabajo y dedicación para sacar alguna cosa “…cuando ganamos en Bolsa, hay que atribuirlo a la suerte y cuando perdemos, es porque hemos hecho algo mal y que por supuesto mi ayuda no garantiza ningún tipo de éxito en este negocio.” Pero hombre de Dios Ignacio ¿cómo quieres vender libros con tanta humildad? Ya más adelante te dice que “aunque es posible hacerlo no es fácil vivir del mercado”, jo Ignacio, y dale; pues va a ser verdad que con las dos horitas no llega.

Para mí, a diferencia de lo que dicen otras reseñas no es un libro para principiantes. No enseña ni análisis técnico, ni análisis fundamental, ni coyuntura económica…a nivel teórico en realidad no enseña mucho. Pero me gusta. Me gusta porque es un libro que transmite las reflexiones de un trader real a tiempo completo de lo que es bregar con el mercado y nos pone en la tesitura de experimentar algunos de los bloqueos que todo aprendiz de trader se encuentra en su aprendizaje. Y sí, tambien da consejos. Y digo consejos porque no esperéis grandes descripciones ni sistemas complejos ni nada por el estilo. Pero muchas veces un consejo -«si no eres capaz de reducir la posición entera al llegar a tu máxima pérdida, reduce por lo menos la mitad»- es mejor que otro libro más de teoria, que ya hay muchos y algunos muy buenos.

Algunas perlas:

–          La sensación de estar en el mercado es comprarable en cierta medida a lo que sienten los drogadictos (a nosotros no nos pasa eso¿no?)

–          El análisis técnico es muy amplio…curiosamente los métodos que mejor funcionan suelen ser los más sencillos

–          …zonas de soportes y resistencias, uno de los métodos más eficaces, sencillos y practicos para movernos por el mercado

–          Medias móviles: para mi, son con diferencia las mejores señales de compra y de venta que suele dar el mercado…

–            Cuando un valor rompe con fuerza una media, normalmente vuelve a apoyarse en esa media rota…y en ese momento suele dar la señal de entrada para permanecer.

Los capítulos 19 y 20 “Estrategias de Inversión” y “Maneras de trabajar los productos y las plusvalías” son estupendos y llenos de consejos útiles y hasta aquí puedo leer para no robar la magia que todo libro nos ofrece.

Os voy a reconocer que en las malas rachas es uno de mis libros de cabecera. No tanto para “aprender” sino para reflexionar y volver a lo básico. Como tantos traders tengo una extraña tendencia a complicar sistemas simples y robustos en busca de la perfección hasta que se convierten en complejos y pobres… y vuelta a empezar. Y para esos momentos de incertidumbre que todos tenemos La Bolsa y la Vida es una buena referencia. Es por esto que antes decía que no es un libro para principiantes: no les va a dar base teórica y lo van a ver quizá demasiado filosófico; en cambio un trader con una mínima experiencia va a entender a la perfección lo que explica el autor y va a saber sacarle provecho. Bueno y un principiante listo tambien.

El autor se enfoca en los daytraders, perdón, en los jornaleros como él los llama pero aún desarrollando otros estilos tipo swing o position no deja de ser una lectura absolutamente recomendable y que transmite una humanidad que no suele darse en lecturas de esta tipologia.

Buena semana ¡¡

IBEX 35: divergencia y aviso de volatilidad

Esta semana post cortito y conciso pero espero que útil.

Nuestro querido IBEX es para muchísimos inversores su universo de inversión y para algunos gestores un índice adelantado de las bolsas europeas.  Me gustaria llamar su atención sobre el momento peludo en que se encuentra el índice y simplemente vamos a reflexionar sobre algunos aspectos básicos en el análisis técnico como son las tendencias, las divergencias y el mucho menos tratado como es la volatilidad.

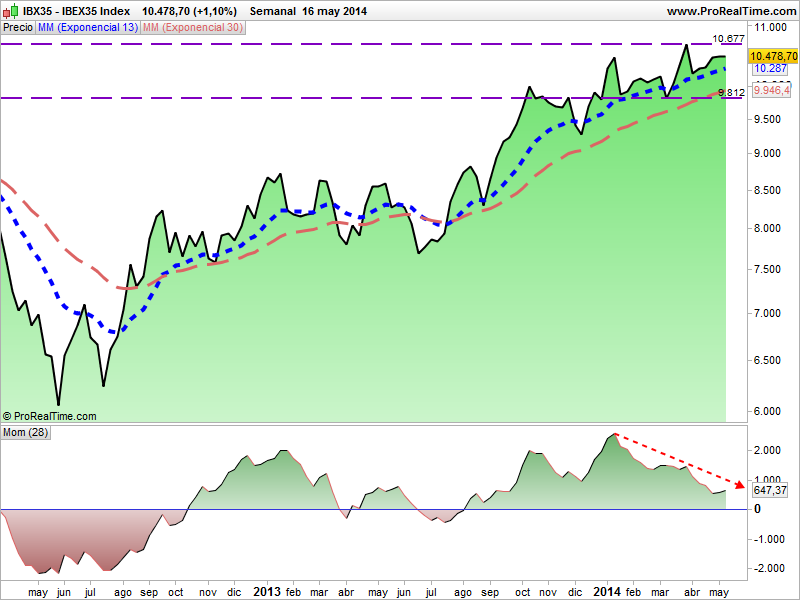
Gráfico del Ibex en visión semanal con medias 13-30 y el oscilador básico de momento.

IBEX 35 Mayo 14

Tendencia: Alcista- Lateral. Precisaria un cierre del orden de los 10.700 para seguir manteniendo tendencia alcista clara con lo que consolidaria una estructura de máximos alcistas. No ha llegado a ese nivel pero tampoco ha roto por debajo. Desde marzo está en un claro rango alcista-lateral. Alcista porque la estructura de medias soporta muy bien la curva de precios pero hoy por hoy no está dando señales claras de que vaya a seguir subiendo.

Divergencia: la divergencia se produce porque aunque el precio siga subiendo, ha subido perdiendo aceleración. El movimiento está perdiendo fuerza. No he incluido el volumen para no atiborrar el gráfico pero en volumen tambien hay divergencia.

Hasta aquí nada novedoso. Un indice en un movimiento alcista-lateral que no sabemos como evolucionará. Pero mire con atención el gráfico que viene a continuación.

Es el ancho de banda de Bollinger. Nos dá la volatilidad del índice (tambien en marco temporal semanal). Recordarles que en la volatilidad no hay que dibujar lineas de tendencia ni soportes ni resistencias (aunque lo vean por ahí). La volatilidad es una medida estadistica que lo que hace es expandirse y contraerse. Lo unico que sabemos es que a periodos de alta volatilidad le sucederan peridos de baja volatilidad y viceversa y, muy importante, que los grandes movimientos del mercado suelen llevar aparejados periodos de alta volatilidad (cuando las Bandas de Bollinger se vuelven muy anchas).

Vemos que ni en en lo que llevamos de año (ya casi medio año como sabe), ni en todo 2013, ni en todo 2012 tuvimos una volatilidad tan baja como en este momento. Insisto: no asegura nada (ya sabe que lo único seguro en esta vida es la muerte y los impuestos) pero las probabilidades apuntan a que puede venir un periodo de alta volatilidad, un movimiento fuerte. Tampoco sabemos en que dirección, la volatilidad se expande independientemente que el precio suba o baje.

IBEX volatility

Recomendación: vigile sus estrategias, los periodos laterales son mortales para el inversor (solo sacan provecho los daytraders) y esté atento a los vaivenes de la volatilidad. Si el IBEX rompe por arriba con expansión de volatilidad entorno claro de compra… pero si hace lo contrario salga pitando (o abra cortos), la volatilidad, como el algodón, no engaña.

Buena semana ¡¡


40% o porqué invertir en niquel puede ser su mejor inversion

La semana pasada les engañe. O no.  Les dije que Italia y Portugal estaban ganando el partido pero que para no hacer la cosa más farragosa me dejaba las materias primas.

El auténtico campeón  ni come espaguetis ni bacalao. El campeón es duro como Iron Man y  se llama níquel.

40%

Cuarenta por cien es lo que lleva de rentabilidad el níquel en 2014 (mercado de futuros Londres).  Si el post le aburría apuesto a que ahora lo va a seguir con interés  no?

Antes de entrar en el gráfico entendamos la importancia del níquel. Los ingenieros y profesionales del sector industrial pueden saltarse éste párrafo. Los especialistas en finanzas, marketing, coaching, consultoría, asesoría, imagen, coolhunter, gestión de equipos, trafico web, moda, comunicación etc. etc., es decir  todos los que se han venido a llamar profesionales vinculados a la sociedad de la información, los que no sabemos fabricar nada con nuestra manos; párrafo imprescindible.

Vamos allá: el níquel es uno de los metales con mayor demanda industrial. Se alea con el hierro y el acero y sirve para proporcionar resistencia a la corrosión. Este es su principal uso. Dotar a los materiales con el que lo aleamos de resistencia a la corrosión. Imprescindible para cualquier manufacturera de hierro y/o acero.

La clave por fundamentales es que si el ciclo es expansivo se fabrican más cosas: se hacen más coches, más neveras, más lavavajillas, más plantas industriales, más plantas petrolíferas etc. etc. etc.  Aunque nos parezca mentira a los de la “sociedad de la la información” hay un montón de gente ahí fuera que fabrica cosas de verdad. Cosas reales. Y el níquel  juega un papel fundamental ahí.

La siguiente clave por fundamentales tiene que ver  con la oferta y la demanda. Los tres mayores productores de níquel del mundo son Rusia, Indonesia y Filipinas. En Indonesia se ha prohibido la exportación del níquel que es lo que los especialistas consideran el principal driver en la subida del metal. Filipinas tiene bastante lio como sabemos y de Rusia no hay que decir mucho más. Si la oferta va a la baja y la demanda al alza ya sabemos lo que pasa: precios arriba. Y hasta aquí estoy en factores  fundamentales no en la especulación financiera (nosotros), que es la que se sube al carro una vez el activo empieza a dar señales de vida.

Hay especialistas en el metal que han elaborado informes indicando que si la prohibición en Indonesia sigue hasta las próximas elecciones (Julio 14) la tonelada podría pasar de los 19.000 dólares actuales a los más de 30.000 (se habla hasta de 50.000). Parece que hay recorrido.

Vale. Ya sé que muchos de vosotros estaréis pensando «si yo lo que tengo son Telefónicas y los fondos que me recomienda el del banco» ¿cómo demonios busco exposición al níquel para mi cartera?

Se puede hacer de varias formas. Lo ideal es buscar exposición directa al níquel. Los más expertos podéis comprar directamente el futuro del níquel  que cotiza en el mercado de Londres (Nickel Contract NI) cotiza en dólares por tonelada o vía opciones si preferís limitar el riesgo del todo (call comprada). Si operaís con algún buen bróker de CfDs que os ofrece este activo también. Hasta aquí estamos hablando de vehículos apalancados.

Para los inversores más tranquilos os queda todavía una opción. Mi favorita. La inversión vía ETF. Hay varios ETF que cotizan en níquel. No he hecho ninguna selección. Simplemente a modo de análisis grafico voy a utilizar el JJN IPath Dow Jones UBS Nickel Subindex Total Return ETN (ETN significa que no hay activos físicos detrás, está fabricado con derivados). Replican el precio del niquel sin apalancamiento (ojo si los hubiese apalancados) y como siempre os digo si operais con un bróker decente permiten el uso de ordenes para controlar mi riesgo (stop loss) y para controlar mi salida (stop profit) cosa que los fondos ni el más húmedo de sus sueños permiten hacer de forma automatizada.

Para los más conservadores y para los que no quereis saliros de los fondos por motivos fiscales o por lo que fuere os queda una opción, aunque no de níquel en puridad: invertir en fondos de minas. Alguna de niquel cae seguro.

Mi elección iría para Black Rock, concretamente para el BGF World Mining. Tiene distintas acciones en euros, en dólares, hedge y distintas clases de comisiones, altas cuando no hay mínimos y bajas si invierte 100.000 dólares. El níquel es un componente más del fondo que invierte en empresas, en minas. Me encaja como inversión a futuro ya que por valoración no está disparado con un P/E de la cartera de menos de 13 veces  (las minas no suelen estarl nunca caras por multiplicadores) y una previsión de crecimiento de BPA alta coincidiendo con las previsiones de ciclo alcista.

Avisos: 1/ la inversión en productos apalancados es para expertos. NI se acerque si no sabe de qué va y más en metales mercado Londres que es para nota. 2/Si invierte en CfDs ya conoce de sobras la operativa y poco le puedo contar. Simplemente asegurese que los spreads son razonables 3/La inversión en ETF es mi favorita pero ojo, estos ETF tienen poco volumen no son ni el SPY del S&P 500 ni el GLD  del oro que ambos hacen sonrojar a nuestro IBEX enterito en cuanto a volúmenes diarios. Estos ETF no tienen activos físicos reales por detrás están fabricados con derivados, no es malo per se pero es otro punto a gestionar 4/ No busque una exposición al níquel muy elevada en su cartera. Es inversión alternativa y no debería ser inversión principal (salvo que tenga una cartera específica para activos alternativos) 5/ el fondo no lo tome como inversión en níquel. Simplemente me da penilla no dar ninguna vía par el inversor que está limitado a ese tipo de activo por aquello de “la fiscalidad” o porque es el único vehículo de inversión que le ofrecen en su banco.

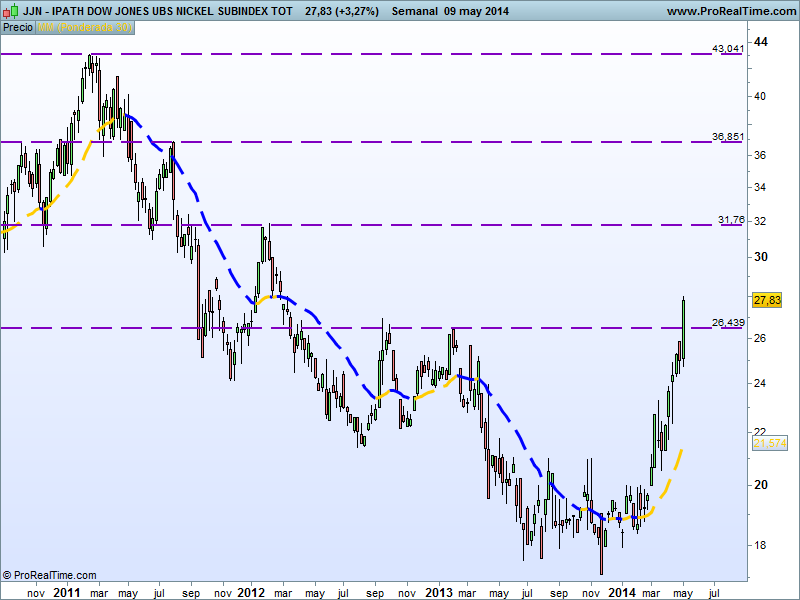
A nivel técnico vamos a ver el gráfico semanal del JJN (puede ampliar clickando)

Desde un punto de vista técnico: alcista claro. Demasiada pendiente en la subida, lo que implica fuerte riesgo de entrada. Ahora mismo para abrir una posición en condiciones, si ponemos el stop por debajo del mínimo semanal nos vamos a un alarmante 12.5% de distancia.  Las recompensas son evidentes también: alcanzar la primera resistencia supone una rentabilidad objetivo de más de un 13%, la segunda del 31% y la tercera del 54%.

Nickel

A ver quien deja su cartera «niquelada».

Buena semana ¡¡

Italia y Portugal: mejores inversiones 2014

Parece que fue ayer cuando brindábamos por un buen 2014 y ya ha pasado un tercio de año. No habia dia en que en la prensa economica no publicase los pronósticos de algun analista de postín o alguna gestora de fondos.

¿Han acertado?

A botepronto yo diria que no mucho, pero la clave del oficio del gestor de carteras profesional es no salirse del rebaño y por ahí suelen ir bien. Se miran de reojo todo el tiempo para ir juntitos de la mano. De todas formas ¿quíen se acuerda de lo que se recomendó? Tenemos muy poca memoria y no en vano hay una estrategia de inversión bien conocida que es ser contrarian. Lo que digan…al revés.

Saben que de tanto en tanto me gusta hacer un ejercicio de revisión y ver como van las cosas: que activos suben y que activos bajan y desde luego un cierre de trimestre es un punto obligado para reflexionar sobre nuestras inversiones.

Dentro de lo que más sube: Africa y Oriente Medio que son una clase de activos que me atreveria a asegurar que no estaba en ninguna cartera modelo española ¿paqué? si no tenemos ni idea de lo que se cuece por esos lares. Probablemente Africa es la asignatura pendiente de los gestores de carteras. Luego siguen Indonesia, Portugal e Italia. El país del gran Andrea Pirlo todavia gozaba de alguna recomendación pero el de Cristiano era como un apestado y respecto a Indonesia pues habia más artículos explicando su burbuja inmobiliaria que no recomendando invertir en su economia.

pirlocristiano

En cuanto a la renta fija pues funciona la que tiene riesgo: Europa a Largo y les digo que donde pone «Europa» pongan «PIGS» porque la deuda que tira es la portuguesa, la española, la italiana y la griega, no crea que esas rentabilidades se están sacando con el Bund. Si  tiene un fondo de renta fija europea que sube mucho hágase el favor de revisar la cartera y decidir si quiere seguir ahí. ¿qué no pasa nada? Puede ser, pero hoy mismo he leido que la Oficina Parlamentaria de Presupuestos Generales griega ha dicho que no serán capaces de pagar su deuda sin una restructuración. Yo no se si es que ya pasamos de todo, que todos están locos, que el loco soy yo… no se que pasa pero una declaración de este tipo en un entorno de racionalidad económica (o racionalidad a secas) seria para sacarse de encima la deuda griega si dudar ¡Señores, que están diciendo que no van a pagar!

Luego siguen la deuda en libras que tambien es un activo que no tocamos mucho en las carteras españolas. Resumen, seguro que nuestras carteras en la parte de renta fija euros van bien y en bolsa ni fú ni fa.

Mejores inversiones 2014
RENTA VARIABLE
Otros Africa y Medio Oriente 33,80%
Indonesia 22,79%
Portugal 18,87%
Italia 15,88%
RENTA FIJA
Euro Largo Plazo 9,70%
Inflación GBP 5,33%
Corporate GBP 5,01%
Global cubierto 4,92%

… pero no puede haber bueno sin malo.

Las dos primeras posiciones no requieren explicación Rusia y el entorno ruso. Pero luego viene China (y en renta fija tambien). OJO si China se constipa que al resto nos cogerá el sarampión o algo peor. No quiero ni pensar en una desaceleración fuerte en China con subidas de tipo en Estados Unidos y en Inglaterra a la vez y con los japoneses, que tambien van mal, yendo peor. Luego en renta fija lo malo es la deuda de Canada -donde pone CAD- y el monetario sueco -donde pone SEK- que por suerte tampoco suelen estar en las carteras españolas (hubo cierto auge de los monetarios suecos cuando España «iba a quebrar», pero ya se han desinflado a pesar de los intentos de los chicos de Nordea para captar pasta para sus fondos).

Peores inversiones 2014
RENTA VARIABLE
Rusia -24,31%
Europa Emergente -11,78
China -9,58%
Japón Large -7,39%
RENTA FIJA
Monetario CAD -3,58%
Remimbi -2,75%
Monetario SEK -1,66%
CAD -1,51%

A nivel de índices bursátiles:

Los mejores del mundo: italianos y portugueses casi un 15% cada uno y luego viene Grecia con un 6.7% y nosotros con un 5.6%. OJO hablo de mundo no de Europa ¿no le llama la atención tanta subida de los PIGS? Sube lo que estaba más rezagado con respecto al resto de índices desarrollados. La liquidez busca rentabilidad y solo quedábamos los PIGS; no pensemos que porque Mariano diga que esto ya tira o porque los italianos hayan cambiado a Il Cavaliere por Renzi la cosa va tan bien para ser las mejores bolsas del mundo.

 Y los peores indices son el ruso con -20.4%, luego Japón con un -11.3%, China (HSCEI) con un -9.4% y finalmente Méjico con un -4.2%.

Revisen sus carteras. Viene una pauta estacional que normalmente no da grandes resultados (mayo-septiembre) y mi visión de mercado la he reflejado en posts anteriores: me salgo del rebaño y digo sin ambages que apuesto por una corrección de cierto calado…  si no se da recuerden que el buen inversor tiene poca memoria…  y ustedes son sin duda buenos inversores :).

Buena semana ¡¡

PD: para no hacer la cosa farragosa no he incluido inversiones alternativas, especialmente materias primas que ya saben que es una de mis debilidades. Les dedicaremos un post exclusivo.


NO compres la recuperación: Véndela (cuando toque)

Vuelta al trabajo. Después de una Semana Santa riojana con visita a bodegas y buen yantar, toca hacer un punto de situación y ver por dónde vamos.

Después de haber leído que el repunte del turismo ha sido espectacular, que se vuelven a vender coches, que el inmobiliario ya no bajará más  y visto titulares como “De Guindos no descarta que la recuperación económica venga con más vitalidad”  yo lo que me estoy planteando es empezar a abrir cortos.

Cuando toque que aún no es el momento.

La tendencia de fondo del mercado en global sigue siendo alcista y a nosotros lo que nos gusta es subirnos a la tendencia y no pelear contra ella que es nuestro mejor aliado para ganar dinero.

Algunos pensareis que estoy loco cuando la mayor parte de bancos recomiendan que ahora ya toca subirse al carro y empiezan a recomendar bolsa sin tapujos.  Precisamente en la fase que todo el mundo compra bolsa es cuando hay que empezar a pensar en irse. Primero entra el dinero inteligente, cuando España iba a quebrar y había que sacar la pasta del país ¿se acuerdan? Luego entra el dinero profesional, el de los analistas técnicos porque los de los fundamentales y los asesores financieros promedio recomendaban depósitos a plazo fijo….  Luego entra el dinero de la masa…. Y luego toca la bofetada.

Y esta vez tampoco es diferente.

La secuencia la conocemos. Lo que no conocemos son los tiempos y eso es clave; de ahí que insista en que contra la tendencia no se lucha.

Algunos datos para pensar. Rentabilidades de algunos índices %

2014 ytd 2013
Ibex 3.9 21.4
CAC 40 3.4 18
Mib (Italia) 13 16.6
DAX -1.6 25.5
Eurostoxx 50 1.2 17.9
Nasdaq -1.6 35
Dow -1.3 26.5
S&P 0.77 29.6

Practicamente llevamos un tercio de año. No pinta como el pasado verdad. Y tenemos mayo encima…ya sabe aquello del «sell in May…»

Tampoco hay visibilidad de mejora en el contexto de mercado. Me refiero a drivers financieros. Recordar una vez más que la economía real es una cosa y la financiera otra. Como inversor me interesa mucho más la curva de tipos que lo que hace el PIB (no como ciudadano evidentemente).

Por tipos veo poco margen de bajada, poco espacio para seguir tirando de la renta variable. El Bund cerró 2013 a una Tir del 1.93% y hoy está al 1.48%, el bono español ha pasado del 4.15% en al 3.06% en el mismo periodo y en Estados Unidos han pasado del 3.03% al 2.66% en su 10 años y lo que quieren es subirlo. Si, Draghi puede tomar medidas y entonces adaptaría mi discurso, pero si no las toma el contexto de mercado ya no será tan probolsas.

Por mejora de solvencia: pues que quieren que les diga. Si tomo las caídas de prima desde el 2012 hasta hoy, España está regularizando la situación y estamos en 158 puntos de prima cuando una potencia como UK está en 116. Pero es que en el periodo 2012-2013-2014 la prima de países en mala situación como Portugal ha caído en más de 930 puntos o paises directamente quebrados como Grecia en más de 2.800 puntos.  Falta ver el impacto en rating, que ya ha empezado como el reciente upgrade de Fitch, pero la gran caída de primas ya se ha producido. Poco margen de crecimiento por ahí.

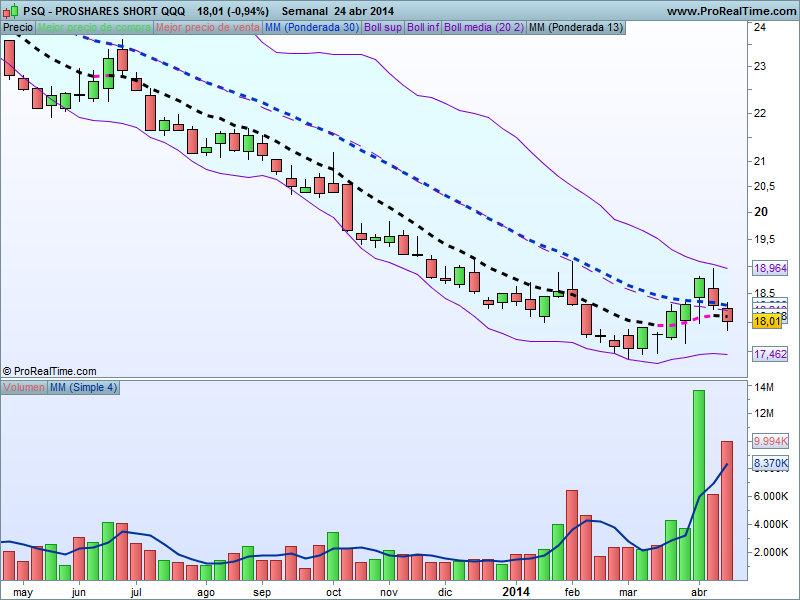
Aunque la tendencia de fondo sea alcista, veo el mercado con preocupación desde hace semanas y algunos mercados ya nos piden que pongamos el dedo en la tecla “sell” o mejor aún “sell short” como es el caso del Nasdaq.

Les pongo el gráfico en semana del ETF short del Nasdaq. Aun no me marca señal clara de entrada por precio. Pero miren el volumen. El smart money ya está abriendo cortos…. y estos se equivocan poco (puede ampliar clickando)

Nasdaq Short

No pretendo asustarles ni convertirme en el Niño Becerra de las bolsas, pero ojo. Tendencia manda y la tendencia no suele leer los titulares de prensa.

Buena semana ¡¡

El FMI lo ve bien, yo tengo mis dudas

Esta semana hemos tenido bailoteo en las bolsas; nuestro Ibex con una caída del 4.4%, Dax alemán -3.9%, Eurostoxx -3.5%, Mib italiano -4.4% y los japos del Nikkei un -7.3%. Curioso. Estados Unidos da un sustillo y en Europa y Japón nos da casi un infarto ¿por qué será?

Aunque los mercados estén revoltosos, según el FMI no deberíamos estar muy preocupados. En la reciente actualización de su informe World Economic Outlook nos dicen que las economías desarrolladas van a seguir tirando del carro con Usa tirando el primero (será por eso que en cuanto sus bolsas empiezan a caer en Europa y en Japón nos damos un batacazo).

Según el FMI el ciclo económico sigue alcista y fortalecido y esperan un PIB mundial para el 2014 del 3.6% y del 3.9% para 2015. Bien. Pero vayamos por partes:

 España: dicen que este año nuestra economía va a crecer un 0.9% (desde un 0.6% de la anterior previsión) y que en 2015 ya llegaremos al 1.00%

 Zona Euro: pronostican un crecimiento del 1.2% para este año y del 1.5% en 2015. Buena parte del crecimiento basado en la locomotora alemana (1.7%-1.6%respectivamente). El resto también crecen todos, Francia crece bien, Italia crece, España visto, hasta Portugal crece.

 Estados Unidos: los pxtos amos. Crecerán un 2.8% este año y se prevé un 3.0% para 2015 ¿Cuándo volveremos a ver un 3.00% en Españistan?

 UK: fuertes, muy fuertes, 2.9% este año –desde 2.5% previsto anteriormente- y 2.5% para 2015

 Japón, el Abenomics se ve que no acaba de tirar y es la única zona desarrollada donde bajan las previsiones, pasa de un 1.7% previsto a un 1.4% para 2014 y para el 2015 un 1.00%, como nosotros. A ver si como ellos  acabamos en deflación…

 Emergentes: aunque el dato aislado sigue siendo brutal: crecimiento del 4.9% para 2014 y 5.3% para 2015, el FMI resalta el peligro de cierta ralentización de estas economías por falta de demanda interna. No entiendo porque siguen hablando de un 7.5% de PIB en China para este año cuando con una caída de exportaciones del 18% los números no cuadran –aunque los chinos pueden cuadrar las estadísticas mejor que Bárcenas la caja B del PP-. Resto de Asia también pinta bien y previsiones a la baja para Brasil y para Rusia. Ambos con crecimientos positivos pero muy modestos.

Pero para el FMI no todo son alegrías y cita una inflación muy baja que no permite aligerar la deuda de los países desarrollados. Danger: deflación. En España ya vamos de camino.

Esperemos que el FMI tenga razón, el ciclo se refuerce y nos encontremos ante un superciclo alcista….aunque yo tengo mis dudas. Los mercados hace tiempo que han descontando el cambio de ciclo y llevan dos años en Europa subiendo fuerte y casi cinco años en Estados Unidos, que se dice pronto, subiendo como motos.

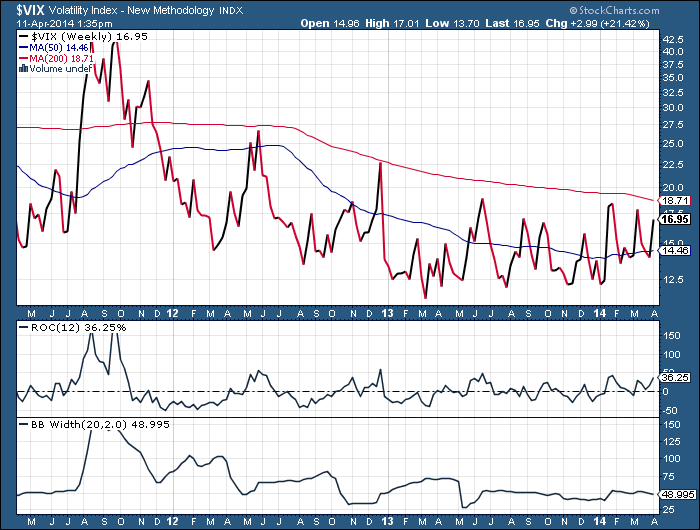
Hay un dicho que dice que «después de la tormenta llega la calma». A nivel estadístico podemos darle la vuelta y decir «después de la calma puede/podría/pudiera llegar la tormenta» (como buen analista vea que soy prudente y me regodeo con el uso del potencial) y el Vix está muy placido y con larga tendencia bajista. Está muy calmado desde hace mucho tiempo. Y créanme, si algo tiene reversión a la media es la volatilidad. Vayan con cuidado que estos días ya hemos tenido algún aviso y valores como IAG que ha perdido más de un 12% en la semana, Bankinter con algo más de un 10% de pérdidas o la fantástica Grifols con más de un 9% o la estrella (o ex estrella) Gamesa con un -9.00% son avisos a navegantes.

Volatilidad

La próxima semana faltaré a nuestra cita. Vacaciones manda. Les deseo que pasen una estupenda Semana Santa y…  si se van de viaje con posiciones abiertas…. pongan stops por favor ¡¡


¿Están locos estos romanos? Grecia vuelve a emitir deuda

La realidad supera a la ficción. Empiezo por Doña Esperanza. Gran política en su tiempo a la que algún buen amigo le debiera haber recomendado aquello de que una retirada a tiempo es una victoria. Sigo con el director de energía de la Junta que tiene, según explican en ABC, un chalé ilegal y tomas de agua y luz ilegales. Les adjunto el link no vayan a pensar que me haya excedido con el rioja en la comida de hoy.

http://sevilla.abc.es/andalucia/20140318/sevi-director-energia-pirata-201403172133.html

Y Grecia emite deuda.

atenas

Curioso. Expansión del día 1 de Abril:
El Eurogrupo aprueba un nuevo tramo de 8.300 millones de euros del rescate de Grecia 

Expansión de hoy , tres días más tarde, “Hasta Grecia emite” y nos explican que Grecia ya ha iniciado los trámites para lanzar una emisión sindicada  por 2.000 millones en bonos a cinco años. La emisión la colocarán Deutsche, Goldman, JP y Bank Of América.

De verdad que no sé que suena más a cachondeo, si lo de Doña Esperanza, lo del político espabilaó o que un país, quebrado que hace solo dos años reestructuró deuda por 130.000 millones de euros vuelva al mercado (y tengan la seguridad que colocará la deuda sin problemas).

No piensen no que nosotros nos escapamos. Ejercicio de altas finanzas sin ninguna ecuación:

Tipo a 10 años en Reino Unido 2.69% Rating AAA

Tipo a 10 años en Estados Unidos 2.73% Rating AA+ (un nivel por debajo UK)

Tipo a 10 años en España 3.15% Rating BBB- (9 niveles por debajo UK)

Prima de riesgo de España respecto UK: 47 puntos básicos (0.47%)

Prima de riesgo de España respecto de USA: 42 puntos básicos (0.42%)

Obviemos el ajuste por paridad divisas ¿esto es normal? ¿España está para emitir el 10 años con 42 puntos de prima respecto de Estados Unidos?

No me hacen falta muchos números. La respuesta en un gran NO. Esto NO es normal.

Que corta es la memoria y que pronto nos olvidamos de valorar el riesgo. Algunos mercados bursátiles ya empiezan a estar para abrir cortos y en cuanto a la renta fija, me creo los precios porque los veo, pero cuando me ofrecen bonos de emisores portugueses que hace cuatro días apenas cotizaban al 90% de su precio de emisión y que hoy están al 112% pienso que estamos como los romanos de Asterix y Obelix ¿están locos estos romanos?.

Y usted se preguntará ¿A quién demonios se le ocurrirá comprar este tipo de activos?

Si aún se hace este tipo de preguntas mejor que no profundice en exceso en las carteras de los fondos y planes de pensiones de los bancos aseguradores…. le puede pasar como cuando se enteró de lo de los Reyes Magos … y a lo mejor hasta una parte de esa deuda acaba en su propia cartera.

Dicho lo anterior cambio de tercio. Solo para valientes. Para los que piensen que mientras suene la música hay que seguir bailando les recordaré el primer post que publiqué en enero de este año “Me gustan los PIIGS” donde recomendaba a las gestoras de fondos que lanzasen un fondo de estos países y menos productos complejos: pues lo han hecho. Generali ha lanzó un fondo el pasado febrero, el GIS European Recovery Fund, que invierte en acciones de empresas de Portugal, Italia, España y Grecia… o pensamos parecido o leyeron el blog :). OJO no me pronuncio respecto a este fondo, todavia no tiene recorrido, ni se exactamente lo que hace; simplemente lo cito como vehiculo de inversión para buscar exposición directa a los  PIGS (en el post les recomendaba algunos ETFs interesantes)

El momento actual es buenísimo para los traders que sepan operar en aceleración de tendencia, pero para usted querido lector: tenga cuidado y vigile donde invierte su dinero. El riesgo está ahí.

Buena semana ¡¡

Las 44 empresas USA más opables según Morgan Stanley

Una de las formas de hacer dinero en bolsa es subiéndose al carro de las empresas que son adquiridas. Perdón, donde puse “dinero” cámbienlo por “mucho dinero”.

Y si es bien cierto que el futuro no lo sabemos, también es cierto que hay unos rasgos que ayudan a filtras posibles candidatos. Sin hacer muchos números todos vemos que es más normal que reciba una opa una empresa como Jazztel que no Telefónica, o yo diría que es más opable el Sabadell que no el Santander.

Esta semana veremos el screener (filtro) de Morgan Stanley sobre el mercado americano, en el que han seleccionado 44 empresas de nueve sectores que en su opinión son opables. Hay gasolina de sobras: las empresas americanas acumulan más de un billón en caja (billón europeo con doce ceros, en Usa es un trillion). Si el mercado se consolida y vuelve a tener un arreón, se esperan bastantes operaciones corporativas y eso significa oportunidades.

Morgan Stanley utiliza distintos criterios en su Screener. Los principales son:

  • Dividendo: bajos dividendos implican altas probabilidades de ser opada
  • Valor en libros: búsqueda de empresas baratas en función de su valor contable
  • Deuda/Activos: un alto apalancamiento hace la oferta más probable
  • Capitalización: las small tienen más posibilidades
  • Sector: salud, biotech, lo que suponga innovación más probabilidades
  • Liquidez: valores muy líquidos en relación a su capitalización

Y este es el resultado

Energy
Newfield Exploration Co.  $4.1 billion cap
Sandridge Energy Inc.  $3.1 billion cap
Tidewater Inc.  $2.3 billion cap

Materials
Cliffs Natural Resources Inc.  $3 billion cap
Axiall Corp.   $3.1 billion cap
Domtar Corp.  $3.4 billion cap
Royal Gold Inc.  $4.2 billion cap

Consumer Discretionary
Sinclair Broadcast Group Inc. $2.6 billion cap
Wendy’s Co.  $3.3 billion cap
Tempur Sealy International Inc.  $3 billion cap
Brinker International Inc.  $3.5 billion cap
Bally Technologies Inc.  $2.5 billion cap
DreamWorks Animation Inc.  $2.2 billion cap
J.C. Penney Co.  $2.6 billion cap
American Eagle Outfitters Inc.  $2.5 billion cap

Consumer Staples
Ingredion Inc.  $5 billion cap
Hain Celestial Group Inc.  $4.6 billion cap
Hillshire Brands Co.  $4.6 billion cap
Whitewave Food Co.  $5 billion cap

Health Care
Celgene Corp.  $57.8billion cap
Express Scripts Holding Co.  $58.7 billion cap
WellPoint Inc.  $28.5 billion cap
Regeneron Pharmaceuticals Inc.  $31 billion cap
Alexion Pharmaceuticals Inc.  $29.9 billion cap
Aetna Inc.  $27 billion cap
Cigna Corp.  $21.9 billion cap
Becton Dickinson & Co.  $21.9 billion cap
Cerner Corp.  $19.8 billion cap

Financials
Nationstar Mortgage Holdings Inc.  $2.7 billion cap

Tech
Brocade Communications Systems Inc.  $4.4 billion cap
On Semiconductor Corp.  $4.1 billion cap
Tibco Software Inc.  $3.4 billion cap
SunPower Corp.  $3.9 billion cap
Ingram Micro Inc.  $4.5 billion cap
Jabil Circuit Inc.   $3.7 billion cap
SunEdison Inc.  $5.3 billion cap
Teradyne Inc.  $3.9 billion cap
Arris Group Inc.  $4 billion cap
NeuStar Inc.  $2.1 billion cap

Telecom
Crown Castle International Corp. $24.7 billion cap
SBA Communications Corp.  $11.7 billion cap
Level 3 Communications Inc.  $9 billion cap
Windstream Holdings Inc. , $5 billion cap
Frontier Communications Corp.  $5.4 billion cap

Si tanta empresa desconocida les abruma no se preocupen, si hiciésemos el examen a los gestores de cartera hispanos no piensen que quedaríamos tan mal posicionados. El universo de inversión norteamericano nos es bastante desconocido todavía. Y ante el desconocimiento la solución más racional es buscar diversificación via inversión colectiva. Si hay opas sube la opada pero tambien suben las opables. Sube el subsector donde cotice la opada.

Como siempre dos opciones: ETF para quien guste operar con órdenes condicionadas, busque bajo coste de gestión y precise tiempo real (y no esté tan pendiente de la fiscalidad) y fondo para quien no necesite tanto control sobre su inversión y busque optimización fiscal:

Mi elección como ETF:

VBK / Vanguard Small-Cap Growth. Esto es un “bicho” con casi 4 billions de patrimonio que invierte en un universo de 680 empresas a un ridículo coste del 0.10%. Presenta una volatilidad anual de casi un 15%.

En el gráfico adjunto, en base mensual, verá que va como una moto pero ay ay ay… que podría estar formándose un techo (sabe que llevo semanas con el ay en mi corazón). Ni que decir que si el techo se confirmase no tocaría entrar y habría que buscar valor en alguna acción individual. Stock picking puro y duro.

(puede clickar para ampliar el gráfico)

Vanguar Small

Mi elección como fondo.

Janus US Venture A USD Esta es una gestora estupenda para invertir en producto USA que todavía no es demasiado conocida en España (casi todas las redes comerciales apuestan por lo conocido: los JP, los Goldman y  los Fidelity porque es lo fácil….cúrrenselo hombre¡¡ ). Es un cinco estrellas Morningstar que en 3 años anualizado lleva un 15.90%, en cinco años anualizado un 24.79%.

Full Stop.

Parémonos a pensar.

Un 24.79% + anualizado + cinco años es una bu-rra-da.

He estado cinco años seguidos sacando una rentabilidad promedio de casi el 25%. Eso son números de Warren Buffet. Y en 10 años anualizado y a pesar de haberse pegado una leche del 50% en 2008 todavía nos daria un 8.54%. Vuelvo a decir. Desde 2004 y con todo lo que ha llovido me hubiese dado un 8.54% en promedio todos los años. Chapeau.

De este fondo me llama la atención la baja volatilidad del 10.62% (diría que debe haber un error en los datos, no me cuadra) y que la cartera del fondo está por multiplicadores cara de narices. Presenta un P/E de 25.79 veces (veces que pagamos beneficios), un precio-valor libros de 3.24 veces y un precio-cash flow de 16.29 veces. Caro aunque el fondo no engaña: growth. Y hablando de caro la gestión del fondo barata del todo no es: 2.69% ratio de costes netos…aunque si te ha dado el 25% anual ¿qué más te da?

Verá que de este mismo fondo hay una clase de acción «I» que solo cobra el 1.75%. Si tiene un millón que es lo que pide como suscripción adelante. La I es de “institucional”. La clase que les he recomendado, la A pide un mínimo de 2.500 dólares. La cartera es absolutamente la misma, simplemente cambian los costes.

Buena semana ¡¡

PD: Agradecer a mi buen amigo Rafa a quien ya he citado en otros post sus ideas como el caso que nos ocupa. Si quiere profundizar con mayor detalle en esta lista de acciones esta recomendación de Morgan ha sido trending topic esta semana y se han publicado post en Market Watch, en Seeking alpha y en muchos otros blogs americanos.