Bill Gross: suena a 2008, algo así como Lehman Brothers

Si no trabaja en el sector financiero es posible que no sepa quién es Bill Gross. En dos palabras: gurú reconocido.

Gross es uno de los gestores de fondos más importantes del mundo tanto por los volúmenes que gestiona como por el impacto de sus vaticinios. Son especialmente relevantes sus opiniones sobre el comportamiento  de la renta fija y sobre la situación global de los mercados. Es famosa su inversión contra los bonos de Fannie Mae y Freddie Mac (cortos) con la que ganó 1.700 millones de dólares al anticiparse a la crisis subprime del 2008. En contraposición, nuestro “gurú” y ex ministro de economía Pedro Solbes, en la misma época dijo aquello de “ninguna entidad financiera española está en situación de riesgo” ABC 9 de octubre de 2008, hoy Solbes debe repartir valiosos consejos en Enel (principal accionista de Endesa).

Si tiene interés en el personaje –es evidente que me refiero a Gross, no a Solbes- encontrará su perfil en la wiki. Me llama la atención que durante una parte de su vida fue jugador profesional de Black Jack en Las Vegas y parece ser esos conocimientos le han sido muy útiles en su faceta inversora (buen especulador buen inversor, lo que no tiene por qué darse a la inversa). Otro aspecto destacable -muy destacable- es que es uno de los mayores donantes del mundo de Médicos sin Fronteras (25 millones de dólares) y ha hecho varias donaciones millonarias a otras instituciones. Alguno de ustedes se preguntará por qué destaco lo de las donaciones cuando en España somos líderes mundiales en donaciones…. caso Palau, Gurtel, Púnica, Pokemon, ERE, sin acritud  :).

El 9 de marzo, en la web de la gestora de la que forma parte el Sr.Gross,  www.janus.com, publicó un artículo inquietante con el título “Show Me The Money”. No es tan distraído como el “Show me the money” de Jerry Maguire ( película con la que Cuba Googing Jr. ganó el Oscar al mejor actor de reparto) pero cuando un gurú de Wall Street habla, y habla con un discurso distinto del que utiliza la industria siemprealcista merece ser escuchado.

Algunas perlas (traducción libre):

  • Apalancamiento financiero: todavía me alucina la creación de dinero que hace el sistema bancario de la nada. Los bancos han convertido 3 billones en 65 billones de crédito,  a lo que hay que sumar todo lo emitido y que  solo en Estados Unidos es elevado (bonos del Tesoro, bonos municipales, préstamos bancarios, hipotecarios….)
  • Alto riesgo de explosión del sistema financiero, y pone un ejemplo muy largo sobre la multiplicación del dinero bancario: usted deposita un dólar en el banco, el banco piensa que usted no va a utilizar ese dólar y se lo presta a un pizzería para que pague a un proveedor. El banco tiene un pasivo –el dólar que le debe a usted- y un activo –el crédito contra la pizzería-. Resulta que el proveedor del pizzero ingresa el dólar en otra cuenta del banco y  el banco, con el nuevo dólar que ha ingresado el proveedor, da otro crédito a otra pizzería que le vuelve a comprar al proveedor, y el proveedor lo vuelve a ingresar en la cuenta y siga así con miles de pizzerías…..y todo ha empezado con su único dólar.
  • Un resultado que podría darse según Gross es que “suena bien, pero el problema es que haya demasiadas pizzerías, que al final no puedan pagar sus préstamos» y que todos los ahorradores que esperan que les devuelvan su dólar no lo puedan recuperar al producirse estos impagos. Suena como 2008 para mí; algo así como Lehman Brothers…como esto es muy fuerte la frase original es “Sounds like 2008 to me –something like Lehman Brothers.”
  • Sigue dándonos ánimos “en 2017 la economía global ha creado más crédito en relación al PIB que al principio del desastre del 2008. En Estados Unidos, el crédito es de 65 billones, un 350% del PIB y va en aumento.  En china, el ratio se ha más que doblado en la última década hasta cerca del 300%.
  • El capitalismo, con su sistema de limitadas reservas bancarias, depende de la expansión del crédito y de la impresión de dinero por parte de los bancos centrales (¿les suena esta película?). Pero la creación de crédito tiene sus límites y es que  si los tipos son muy altos  los prestatarios pueden tener problemas para pagar la cuota mensual (pienso en subprime –dice él-). Si los tipos son muy altos y también el crédito supone un porcentaje elevado del PIB, entonces cisnes negros como Lehman pueden ocurrir (este hombre está obsesionado con Lehman). Por otra parte si los intereses son muy bajos el sistema se rompe para los ahorradores,  planes de pensiones  y  aseguradoras.
  • Esto pasó en 2008 y los bancos centrales bajaron drásticamente los intereses  y lanzaron los QE (Quantitative Easing) para prevenir un colapso del sistema. Hoy la flexibilidad de los bancos centrales no es la que era entonces con los tipos a cero y en algunos casos negativos.
  • ¿Cómo estamos hoy? La recuperación ha sido débil en términos históricos pero las empresas se han recapitalizado, el empleo ha crecido y los mercados están en máximos históricos, pero nuestro sistema financiero, altamente apalancado es como “un camión con nitroglicerina en un camino lleno de baches”. Un error nos puede llevar a una implosión del crédito como ya pasó en 2008.
  • No se deje seducir por el espejismo Trump del 3-4% gracias a un recorte de impuestos y a la desregulación, el aumento del apalancamiento junto con unos tipos demasiado altos  pueden causar estragos en el sistema financiero. Preocúpese más por la recuperación de su dinero que por la rentabilidad que pueda obtener en 2017 y más allá.

Poco que añadir a lo que dice Gross. Me viene a la cabeza los titulares de prensa sobre la deuda española hace unos días “La deuda del Estado cerró enero en 955.275 millones de euros, lo que supone un incremento de 4.464 millones (un 0,47%) con respecto con respecto a diciembre de 2016 y el máximo de la serie histórica del Banco de España” El Economista 28 de Febrero 2017. Señores, que cada día que pasa España, usted, yo, sus hijos, mis hijos…debemos más dinero al resto del mundo. Y cuando dicen que hay que hacer tres viales nuevos de AVE tiemblo: son insaciables.

No hace falta ser un gurú para ver que:

  1. Las economías, en general, no han hecho más que endeudarse. Hay periodos en que cada euro de crecimiento de PIB corresponde a un euro o más de deuda. Esto es como si me hipoteco en un millón de euros para comprarme un chalet estupendo, y otro millón para coches de lujo, un barquito y un fondo de armario estupendo ¿ha mejorado mi calidad de vida? Vamos si ha mejorado, ha mejorado un montón….el problema es que debo todo y seguramente no podré pagarlo.
  2. Los tipos en Estados Unidos ya están subiendo, poco pero ya están subiendo. En Europa ya se empieza a debatir el tema. El contexto es prosubida. De forma controlada, pero prosubida no probajada. Pagaremos más intereses y ya estamos pagando el 7% de cada 100 euros de gasto público ¿cuánto más aguanta nuestro presupuesto¿ ¿Y el de Portugal o el de Italia?
  3. Y como dice Bill Gross, si debo muchísimo y además me suben los tipos ¿qué puede pasar? Alegrias las justas.

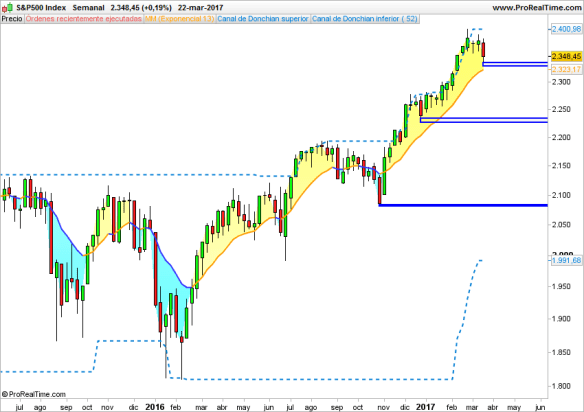
Dicho lo anterior el mercado sigue esperando a Trump y sigue alcista, aunque a mi juicio podría apuntar a la formación de un techo. Si sigue el Trumpnomics y hay otro tramo alcista estupendo y a seguir bailando, pero si rompe con fuerza por debajo del susto del martes ajusten stops. Primera parada en la zona de 2.200 y no pasa nada; corrección sana y necesaria, pero si se va a la segunda parada en la  zona de los 2.100 pondría en peligro la tendencia alcista (gráfico semanal cierre miércoles 22/3) 
SP Marzo 2017

Espero que Bill Gross no les produzca insomnio.

Buena inversión.
¿Dónde invierte el smart money?

En febrero se publicó un artículo de relleno en Funds People que me llamó mucho la atención “Los 10 ETF más vendidos en Europa en 2016”, basado en datos de Morningstar Direct.

Les decía que siendo el típico articulillo de relleno que no aporta contenido ni opinión, me llamó la atención por mi forma de ver el mercado y que a continuación les matizo.

Mi escenario de inversión es que los institucionales, el smart money, hace tiempo que invierten via ETF. Es evidente que un inversor institucional no le va a pagar un 1.50% o más a un gestor de renta variable por seguir un índice (ya he publicado en otros posts diversos estudios en los que se demuestra que son muy pocos los fondos de inversión con gestión activa real). Entiéndase esto en forma generalista; el fondo del gurú que es una autoridad en una clase de activo seguirá recibiendo flujos del smart money (por ejemplo Berkshire en value o Bill Gross en bonos), pero los miles de fondos que hay en el mundo que no aportan valor real a las carteras (solo en España se comercializan más de 18.000 fondos) no van a recibir un euro de los que saben: los institucionales.

s_p-500

Bien, como le decía mi visión del mercado es que el smart money invierte, de forma mayoritaria via ETF. Y saber qué es lo que hacen nos puede dar pistas para nuestras inversiones (aunque nos enteremos con retraso). A continuación el listado de los 10 ETF más vendidos en Europa en 2016 y el importe en millones de euros:

  1. IShares Core S&P 500 4.351 millones
  2. Vanguard S&P 500  2.733 
  3. IShares Core MSCI World  2.369
  4. Xetra-Gold  2.166
  5. IShares Core MSCI EM IMI 2.124  (bolsa emergente)
  6. IShare Physical Gold  1.896
  7. ETFS Physical Gold  1.668
  8. IShares Ultrashort Bond 1.624 (bonos a muy corto plazo)
  9. IShares EM Local Government Bond  1.547 (deuda emergente soberana)
  10. Amundi ETF MSCI Emerging Markets 1.528


Mi análisis de estos resultados:

  1. El smart money ha pasado olímpicamente de Europa: aunque todos los días hayamos leído que la bolsa europea era la barata y la americana la cara, el dinero inteligente no ha querido saber absolutamente nada de Europa.
  2. Tampoco han querido saber nada de bonos con duración, ni de high yield. Solo renta fija a cortísimo plazo y deuda emergente emitida por gobiernos
  3. Mercados: bolsa americana de forma apabullante, bolsa mundial y mercados emergentes, tanto bolsa como renta fija. America First, tambien aquí.
  4. Materia prima: el oro. Cierto es que no ha tenido un comportamiento brillantísimo (que si bueno), pero da diversificación a la cartera y protección contra la inflación y, no nos olvidemos, contra los riesgos geopolíticos. Además los ETF son de oro físico, el smart money quiere tener lingotes, no contratos de futuros.
  5. Renta fija a cortísimo plazo (este ultrashort no hace referencia a cortos, sino a posiciones largas pero en plazos muy cortos, fondo monetario para entendernos).
  6. Y muy importante los institucionales no han comprado ninguna moda: ni megatendencias, ni convertibles, ni mercados exóticos, ni direct lending, ni smart beta. Cada vez más tengo el convencimiento que las modas en productos de inversión son meros inventos de la industria (sell side) para seguir vendiendo la moto. Y cuando una moto se estropea hay que fabricar otra.

¿Qué está haciendo el smart money en 2017?

No lo sé, no dispongo de información sobre flujos en lo que llevamos de año. Tenemos la visión de ETF más visitados en Morningstar en enero, pero mucho me temo que tiene más que ver con inversores individuales que con institucionales http://www.morningstar.es/es/news/155999/top-10-etfs-m%C3%A1s-visitados-en-enero-2017.aspx.

Recuerden: el institucional opta por un estilo de inversión más simple que el comer: S&P 500, bolsa mundial (donde el S&P pondera más del 50%) mercados emergentes vía índices y vía bonos soberanos, oro físico y renta fija a cortísimo plazo, que no está la renta fija para muchas más fiestas. Muchos de ustedes ante una distribución de cartera tan “simple” y acostumbrados a los gráficos de tarta que les prepara su banco con múltiples fondos, de los cuales muchas veces no tienen del todo claro en qué invierten, les parecía que esta “cartera” de los institucionales no merece ser tratada como asesoramiento financiero. Pues recuerden.

  • Mucho S&P 500
  • Bastante bolsa mundial
  • Mucho oro físico
  • Algo de mercados emergentes, tanto bolsa como bonos soberanos
  • Y una pizquita de renta fija a muy corto plazo

No obstante hoy no creo que sigan con las mismas preferencias. Mi escenario central es que en las bolsas americanas se está formando un techo. Hubo una descarga de papel tremenda en S&P cuando hizo máximos hace dos semanas y me temo que vino de éstos (es una mera presunción pero volúmenes muy elevados no salen de los particulares salvo en momentos pánico). No obstante me faltan elementos de juicio y además ese análisis será motivo para otros posts.

Buena inversión

Hora de comprar volatilidad

Una breve píldora sobre una decisión de inversión que está sobre la mesa en buena parte de las casas de inversión: incorporar volatilidad –como clase de activo- a las carteras.

No me voy a extender con la volatilidad, asunto mucho más complejo de lo que aparenta y que tras la verborrea de que hacemos gala en la profesión, son muy pocos los que tienen un conocimiento profundo de la gama de opciones que utiliza el CBOE para calcular el VIX y todas las implicaciones de este índice (yo desde luego no soy de los que lo conocen a fondo ni mucho menos). Menos conocimiento hay aún del VXN (Nasdaq) y del VXD (Dow) y de las correlaciones entre VIX y VXN  ni les explico, muy poquitos en España la tocan.

El motivo de esta píldora de inversión es porque me ha llegado por  distintas fuentes la idea de abrir cortos sobre el VIX, es decir, de vender volatilidad.  Los short-sellers de Vix se están forrando. El que lleva tiempo ya se ha forrado. Y como, tanto la idea de que particulares se metan en jardines como el Vix, como más aún, la de abrir cortos  me produce dudas, de ahí el warning de hoy.

Empiezo por la conclusión: a mi juicio ya no es hora de abrir posiciones cortas sobre el Vix. O lo dejamos quietecito y nos dedicamos a nuestras BBVA y Aena o si hubiese que hacer algo seria para largos. Ojo es, más que mi opinión, mi intuición.

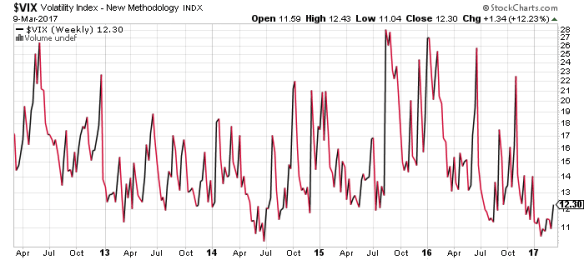
Miren el gráfico del VIX en gráfico semanal:

VIX

Por supuesto puede seguir cayendo pero está en zonas muy peligrosas para abrir un corto. Lo único que sé sobre la volatilidad es que a periodos de baja volatilidad le siguen periodos de alta volatilidad y viceversa. El S&P 500 (índice relacionado con el VIX) está en clarísima tendencia alcista pero quizás (y digo quizás) esté formando un techo (es mi escenario central cortoplacista) que puede seguir al alza o pueda corregir. Ojo, corregir no es un crash, tiene que caer muchos puntos antes de que hablemos de giro en la tendencia principal. Bien, la relación es que si el S&P empieza a moverse el VIX se movería al alza y se acabaron las estrategias short sobre el Vix.

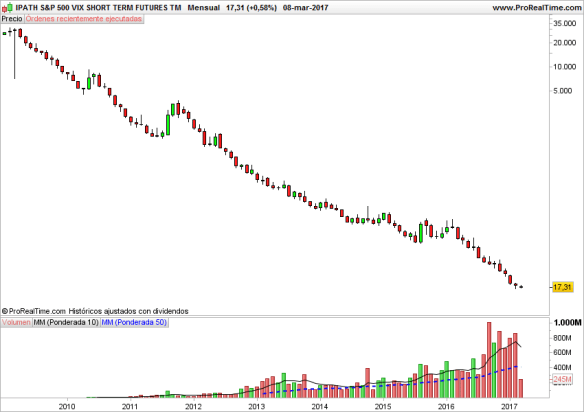
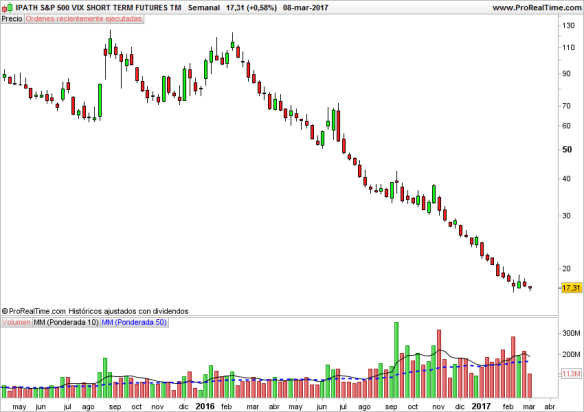
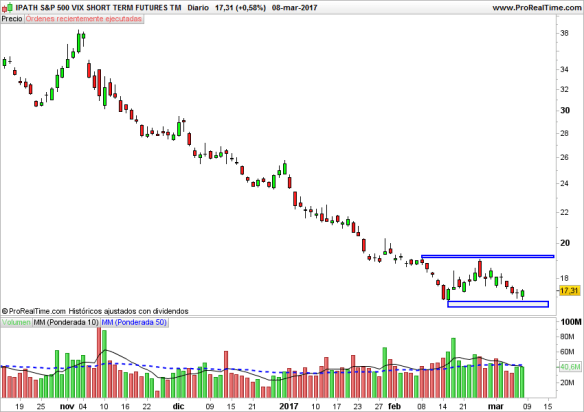
A continuación les incluyo tres gráficos del mismo vehículo (cierre 8/3), un ETN que es el VXX Ipath S&P 500 VIX que replica los movimientos al alza del Vix y ya tiene un billion en activos bajo gestión  que ya es un tamaño respetable.

Mes: bajista a más no poder. Si el genio de turno le dice que las tendencias no existen enséñele este gráfico. Ahora bien….miren el volumen desde mediados 2016….

VIX mes

Semana: lo mismo. Más bajista que la moral de Unai Emery después del partido de ayer

Vix semana

Dia: sigue siendo bajista pero pudiera estar formando un suelo. Ojo, el gráfico no muestra  que la tendencia bajista ha llegado a su fin. Sigue siendo bajista, pero ha dejado de caer, y si me ciño al primer gráfico, al del índice, como vimos las probabilidades de que la volatilidad siga cayendo son cada vez menores.

Vix DIA.png

Opinión: hoy ni siquiera les pondré disclaimer; no inviertan sobre el Vix, porque sobre un índice de volatilidad no se invierte, en cualquier caso se especula. No se puede comprar el Vix como el que compra Telefónica; ojo con esa visión del activo “volatilidad” equiparándolo a bonos o equity. Es otra cosa. Llamo su atención también sobre las siglas ETN de los productos cotizados que encontrará; son notas (Exchange Traded Notes), el vehículo no tiene ningún activo real por detrás (tesorería+derivados). No me asusta el uso profesional de los derivados pero es otra advertencia que deben tener en cuenta,  y por favor, no se pongan vivarachos con los apalancados dobles y triples sobre el VIX tanto cortos como largos. Son productos financieros solo para especuladores profesionales o muy avanzados.

Pero como ya me los conozco, si a pesar de tanta advertencia alguien decide invertir especular en volatilidad yo pensaría más en el lado largo y sin apalancamiento. La volatilidad ya tiene suficiente rock & roll como para que aumentemos la dosis.

Buena inversión.

Magallanes Value Investors: que tendrá Iván que gusta a tod@s

Muy pocos gestores independientes en Europa pueden decir  que a los dos años de lanzar su proyecto han alcanzado los 1.000 millones de euros.

Magallanes sí. Y además caen bien. Es uno de los nombres más en boga en las banca privadas y en España ya es una referencia.

No conozco personalmente a su director de inversiones, Iván Martín, más que verlo en dos charlas en directo y la verdad es que el tipo tiene a mi juicio tres habilidades.

La primera es que explica su proceso inversor de forma muy sencilla, sin apenas tecnicismos y lo explica de tal forma que te lo crees. Tiene credibilidad

La segunda es que aparentemente es un tío normal. Me explico; en un mundo donde Donald Trump parecería un tipo humilde al lado de algunos gestores estrella, Iván realmente parece un tipo humilde. Te dice lo que hace, muestra respeto por todo el mundo y por todas las opiniones aunque vengan de un tío plomo (si Iván, yo fui el pesado que te preguntó si Inditex era value o no según tu criterio en la charla que diste en noviembre en el Congreso de EFPA en Zaragoza 🙂 ).

foto-ivan-ok-345x379

No obstante, “caer bien” no es un atributo necesario para captar el dinero de los inversores y triunfar en la industria de gestión de activos (Paramés no es el alma de la fiesta y es el independiente que más ha captado en España con diferencia). ¿Qué le piden ustedes a un gestor de renta variable? Qué sea humilde…qué sea agradable….qué explique bien…que lleve corbatas de Hermes…..NORRRR…que lo haga bien, y hacerlo bien es ofrecer un retorno elevado. Esta es la respuesta que le darán el 100% de los particulares y el 90% de los asesores financieros. El restante 10% de los asesores financieros le dirán que sí, pero además que esa rentabilidad sea sobresaliente en relación al riesgo asumido y que además, sea un buen gestor de forma recurrente, y no un one-hit wonder. Y los inversores y asesores inteligentes le dirán además que el proceso inversor sea comprensible y encaje con nuestra mentalidad inversora.

Magallanes cumple los requisitos (el de la corbata de Hermes no lo sé).

Son muy rentables: sus dos fondos han dado un 11.05% anualizado (Iberian Equity) y un 9.49% anualizado (European Equity). Muchos puntos por encima de sus referencias (benchmarks)

En cuanto al riesgo no tenemos información (Morningstar utiliza periodos de tres años en su valoración de riesgos y Magallanes solo lleva dos funcionando). Están centrados en compañías de tamaño medio por lo que en general, en términos de volatilidad, suele ser alta y de hecho no es posible sacarle tantos puntos de diferencia al mercado sin asumir volatilidad.  No obstante en una estrategia de inversión tan clara y tan direccional la alta volatilidad que hipotéticamente pueda asumir es relativa (además de que asumir que riesgo es igual a volatilidad es un concepto cada vez más discutido). Siga leyendo.

Comprensión del proceso inversor: al nivel del Bestinver de los mejores tiempos. Son transparentes, explican lo que hacen, por qué lo hacen, cómo lo hacen, errores, decálogos, fichas de producto actualizadas y les sugiero que lean a fondo las seis páginas de la “Carta Anual a Inversores 2016” que es una verdadera delicia y muestra, una vez más, que el padre putativo de todos estos gestores es el de siempre: el Oráculo de Omaha.

Trayectoria: Magallanes sólo lleva dos años en funcionamiento pero, qué es una gestora de autor: el tipo que gestiona. Nada más. El resto son adornos. Martín lleva 15 años en la industria de gestión de activos (Santander, Aviva y Sabadell) e indica en la propia web de Magallanes que sus cifras anualizadas como gestor son  del 12% anual compuesto en los últimos 12 años en renta variable española y del 8.5% en europea. Y ojo,  que en este periodo nos hemos comido la crisis subprime del 2008  que ha sido la segunda más chunga después del 29.

Recomendado: para quienes busquen fondos de bolsa estilo value y quieran una gestora cercana, accesible, transparente y que, de momento, lo hacen muy bien. Condición necesaria: horizonte temporal largo (cinco años o más). No apto para especulatas ni para nerviosos.

Me gusta: el benchmark del European Equity que toma como referencia un índice que incluye el cobro de dividendos (que es la comparación honrada que debe –deberían- hacer todos los gestores de equity). Por motivos que desconozco no lo hacen con el fondo Iberian (80%España 20% Portugal).

Otro detalle: en la web nos ofrecen una serie de referencias bibliográficas que si se las aprende sabrá más de value investing que el propio Ivan Martín.

El post de hoy va dedicado a mi buen amigo Rafa, profesional del sector financiero, Financial Planner de EFPA y un tipo entrañable que nos ha dejado antes de hora. Hasta siempre amigo, estoy seguro que ya le estarás gestionando la cartera a San Pedro y recomendandole tu smart beta con el que tanta brasa nos diste.

Buena inversión.

Disclaimer: el autor no tiene ninguna relación personal ni profesional con esta gestora, ni ha recibido ni va a recibir ninguna contraprestación económica por la publicación de este post.


¿Ha perdido brillo Inditex?

Arteixo es a España lo que  Cupertino a Estados Unidos.

Cupertino es el lugar desde el que se dirige Apple y Arteixo es el lugar desde el que se dirige Inditex. Hoy Apple y Zara son marcas reconocidas en todo el mundo y si usted pasea por Londres o París, por Nueva York o por Moscú, por Shangai o por Tokio va a encontrar tiendas de Apple y también (seguramente más) de Zara. 

Inditex (ITX.MC) es una buena compañía se mire por donde se mire. Es una empresa tan sumamente perfecta que cuando te pones a analizar sus cuentas con el gorro de Torquemada, buscando debilidades y maquillajes contables te llevas un buen meneo: lo hacen todo bien.

  • Expansión de ventas: todos los años sin excepción crecen sus ventas a doble dígito. Y cuando digo todos digo todos. En los últimos ejercicios publicados (2014-2015) pasaron de 18.117 millones de euros a 20.900 y al cierre 2016, que es en enero 17 (cierran cuentas en enero en vez de diciembre que es lo habitual) me apuesto lo que quieran que habrá vendido un 15% más al menos y superaran los 24.000 millones.
  • Resultado operativo creciendo también a doble dígito- Ebitda 15 de 4.699 millones vs 4.103 en 2014. Sigo apostando y digo que pasarán de los 5.300 millones en cierre enero 17.
  • Caja neta de más de 5.000 millones. Caja neta, recuerdo, es lo que tienes en caja menos las deudas financieras. Si a los de Arteixo les diese una ventolera podrían comprar toda Acerinox, o dos Ibex a la vez como son Técnicas Reunidas y Viscofan (las dos juntas), o Tele 5 (1) sin pedir un duro al banco, solo con su caja.
  • Es de las compañías que mejor combinan las actividades off line y on line. El negocio on line está aumentando a cuotas constantes del 20% anual…
  • Pero a la vez siguen abriendo tiendas en ubicaciones Premium y creando empleo. En los últimos dos años más de 6.000 empleos en España, y una lista de 7500 proveedores en España que facturan más de 4.000 millones a Inditex.
  • Para los Value: ROCE (retorno sobre capital empleado) del 34% en 2015.
  • Para los accionistas: ROE (rentabilidad sobre fondos propios) del 25%
  • No hay salvedades, no hay párrafos de énfasis, no hay francesillas con las diferencias de cambios (y operan en 93 países), no hay activos intangibles desmesurados que vaya usted a saber qué, no hay operaciones intergrupo tipo Pescanova, no hay gastos raros activados….

¿Ven lo que les decía? Si es que no sigo porque cansa. Aburren. Además tienen un CEO –Don Pablo Isla- que a mi juicio es  uno de los mejores ejecutivos de Europa y un fundador y alma mater del negocio, Don Amancio Ortega, al que lo único que se le puede achacar es que no ha aparecido ni en los papeles de Panamá, ni en la lista Falciani, ni en Gurtel, ni en Noos, ni en el 3%, vamos, prácticamente es un Don Nadie… si hasta paga sus impuestos en España el  hombre y hace donaciones a Cáritas….aburridos oiga.

La cuestión es; si su balance es tan fuerte, si su generación de caja es tan recurrente, si no tienen deuda, si cada año venden más, si su rentabilidad no hace más que subir (en cualquier indicador de rentabilidad que considere), si el management es top entre los tops, si el negocio on line va como un tiro, si las tiendas van como un tiro, si está dirigida por gente seria….¿por qué son uno de los peores valores del Ibex desde hace ya unos meses?

Es una pregunta sin respuesta. Cada uno tendrá la suya.

Los de “relación con inversores” de Inditex le dirán que desde que empezaron a cotizar en 2001 llevan un 751% de rentabilidad y que por unos meses de parón no se puede juzgar una trayectoria bursátil. Y llevan razón.

Los gestores de valor le dirán que la compañía con un P/E (precio/beneficio) superior a 30x veces, y un P/BV (precio/valor contable) superior a 7x veces es cara de narices…ellos compran valor (aunque el crack de los value, Francisco Paramés, siempre ha reconocido que no comprar Inditex en su día –y más siendo gallego y para más inri coruñes- es uno de los mayores errores de su carrera). Y también llevan razón, para un value meterse en Per superior a 30x es una situación bastante incómoda.

Los cazadividendos le dirán que para ganar un 2% (aprox lo que da ITX de cupón) mejor se meten con Endesa o con Enagas que se van prácticamente a un 6% y también son empresas para dormir tranquilo o con Abertis (autopistas) que con un 5% tampoco va corta de dividendo y también duermen a pierna suelta

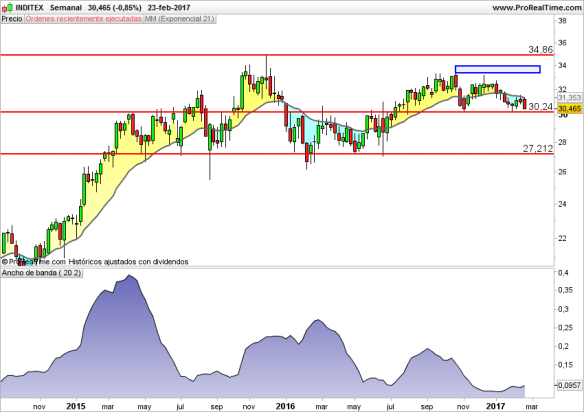
Como ni se más que los de relación con inversores, ni que los value, ni que los cazadividendo vamos a preguntarle al mercado qué pasa con Inditex:

inditex

 Mi interpretación del mercado (gráfico semanal en escala logarítmica):

  • Amplio rango lateral desde finales de 2015 entre los 34.80 y los 22, después de un periodo de fuerte subida del 2014 al 2015.
  • El valor carece de fuerza pero tampoco muestra tendencia a grandes caídas
  • Importante: está sobre soporte
  • Importante: niveles de negociación muy bajos (no les he puesto el volumen pero el precio está cayendo con secado de volumen que es, en general, un síntoma alcista)
  • Importante: volatilidad en mínimos (amplitud Bollinger Bands en la parte inferior)

Mi interpretación: entre octubre del 2014 y noviembre de 2015 Inditex subió un 87.84% en 59 semanas (poco más de un año). Lógicamente esa subida llevó al precio a multiplicadores poco atractivos para que siguiese entrando dinero y está corrigiendo en tiempo que no en caídas relevantes (en análisis técnico se suele corregir en precio  -que es la forma habitual y dolorosa- o en tiempo –que es aburrida pero no duele-). El mercado va a esperar publicación de beneficios (días antes revisen que hace el volumen “volume precedes price” recuerden). Con una volatilidad tan baja si los números son buenos puede haber fiesta y búsqueda de máximos que están a un bonito 14% de distancia. Pero no se les ocurra hacer nada por una interpretación de un gráfico y la creencia de que como hasta la fecha ITX lo ha hecho muy bien va a seguir haciéndolo bien. No se anticipen, tiempo al tiempo y es mejor entrar un 3% tarde que antes de hora y llevarse un susto.

Las previsiones de las casas de inversión ofrecen una mejora del P/E importante, de Per 32x actual, barajan un Per 26x cierre 17 y un Per 22x cierre 18. Ya conoce mi lema: no se crea las proyecciones nunca, pero quizá con Inditex debamos hacer una excepción. El miércoles 15 de marzo se presenta el cierre 2016. Al tanto

Buena inversión.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal. No tengo posiciones en Inditex ni las voy a tener en las próximas 24 horas.

1)    Mera comparación con la capitalización bursátil actual, en una operación de M&A real intervendrían otros factores que alterarían el precio


Y si vuelve la inflación qué hacemos

En varios post pasados he comentado que no me parecía que debiésemos pensar en un escenario inflacionista ya que la ni la velocidad del dinero ni el crecimiento del crédito están apoyando (en Europa) un aumento sostenido de los precios.

Pero los datos son los que valen y los últimos datos sobre inflación dan que pensar. En España la inflación en enero se ha disparado al 3%. Será el precio de las energías. Será un impacto temporal. Será por lo que será, pero es.

Hoy no me voy a enrollar con estadísticas oficiales. Hoy me poner en plan tertuliano. Hagamos un experimento a pie de calle. Dígame si en su población los precios de la restauración han subido o bajado. Y de los transportes qué me dice. Y los pisos. Sé que el tema de la vivienda va por zonas pero puedo asegurarle que en mi ciudad los precios de la vivienda ya están nuevamente en niveles donde no pensábamos que volverían a estar. Y subiendo.

Otro indicador de a pie de calle es el paro. Los salarios son los que son pero es un hecho cierto que trabaja más gente y si trabaja más gente hay más consumo y si hay más consumo es probable que los precios aumenten (oferta y demanda). Economía de Perogrullo pero que a largo plazo es la que suele cumplirse.

¿Quiere otra prueba del nueve? Los atascos en las horas punta en las grandes ciudades han vuelto a niveles precrisis (en Madrid y Barcelona ya están avisando de que se va a restringir el tráfico más pronto que tarde).

Si la tasa de inflación internanual en España ha sido este enero del 3%, en Alemania ha sido de casi el 2% y para un alemán, un 2% ya es la línea roja (los teutones tienen aversión a la inflación).  Y en Estados Unidos ya están en el 2.5% y los datos de enero han sido los más altos en los últimos cuatro años.

Mensaje: de la misma forma que indicadores macro relevantes no están ni mucho menos en alerta roja con la inflación, si que están empezando a aparecer datos puntuales que muestran que haberla hayla.

Los activos anti inflacionistas tradicionales ya los conoce: acciones, inmuebles y metales preciosos.

Si lo que prefiere es un tipo de activo poco utilizado en España puede pensar en bonos indiciados a la inflación. Los más conocidos son los TIPS (Treasury Inflation Protected Securities). Y si quiere un activo más sofisticado puede ir por ETFs que ofrecen exposición, no ya a la inflación, sino a las expectativas de inflación a través del diferencial entre el rendimiento de bonos nominales y el de bonos ligados a la inflación (a mi juicio es un producto más institucional que para usted).

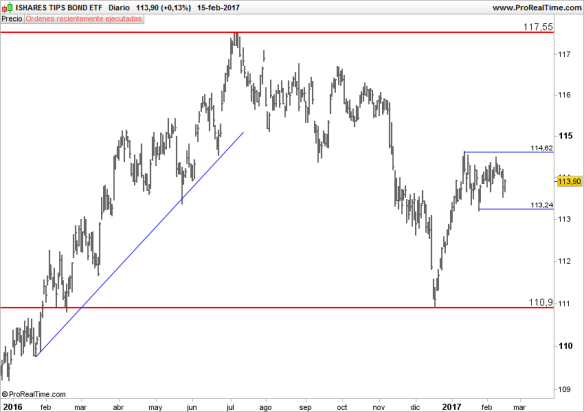
Vamos a ver como pintan los TIPS americanos:

tip

El mercado, como tantas veces se adelantó y entre diciembre 2015 y junio 2016 el ETF Tip tuvo una espectacular subida del 7.86% (hablamos de bonos en un contexto de tipos cero y solo seis meses, de ahí lo de “espectacular”). Luego ha corregido y en dos meses, desde el 16 de diciembre lleva un 2.70% aprox que, insisto, hablando de bonos es una rentabilidad para darse un homenaje. Ahora mismo está dibujando un lateral, que coincide con la zona del 50% de Fibonacci, pero el aspecto es alcista, con un recorrido potencial de un 2%-3% más. 

Opinión: si vuelve la inflación no es el fin del mundo para los inversores. Puede pensar en activos tradicionales que a largo plazo lo hacen mucho mejor que la inflación (acciones, inmuebles y metales preciosos), puede pensar en alguna estrategia con fondos monetarios o renta fija de muy corta duración (la idea es tomar exposición a las subidas de tipos que se producirían para tener la inflación bajo control), puede sofisticarlo un poco más con efecto divisa. Me explico, si en Estados Unidos hay inflación y además prevén tres subidas de tipos, pudiera subir el dolar (y digo “pudiera”,en potencial, que con la divisa nunca se sabe) , con lo cual tendría dos motores de rentabilidad, exposición a subidas de tipos y exposición a apreciación dólar. Y en renta fija puede decantarse por inversión en bonos FRN (floating rate notes -bonos flotantes o indiciados-) o ir directamente a los Tips. Con los ETF que invierten sobre las expectativas de inflación no me atrevo, no los conozco y, de entrada, no se los aconsejo como inversor particular, me parece un producto enfocado a  institucionales.

Para invertir en bonos indiciados a la inflación tiene pocas pero suficientes opciones (pocas en euro, más que suficientes en dólar, suizo y pound).

Les voy a citar una opción bastante exótica: Fidelity Funds Emerging Markets Inflation Linked Bond. OJO que invierte en emergentes y si el dólar sube pueden sufrir, en tres años anualizado pasa del 6%. Si busca algo más tranquilo y más global otra opción de la misma gestora podría ser el Global Inflation Linked Bond Fund clase A que pide un mínimo de 2.500 dólares. En tres años anualizado más de un 5% anual y en lo que va de año un 0.15%….cuando buena parte de los fondos de esta categoría están en negativo.

Buena inversión.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.

And the winner is…Vanguard

El debate sobre qué es mejor, si gestión activa o gestión pasiva sigue a la orden del día.

Cada mes se inscriben en España nuevos fondos, o fusiones de fondos o fondos de fondos (y no voy a dar mi opinión de los fondos de fondos para no cabrear a mis amigos gestores).

Como profesional un aspecto que me tiene alucinado es la facilidad con la que todos damos recomendaciones de inversión y además, que cada uno defienda sin tapujos su parcela en cualquier momento y circunstancia del mercado. Me explico: tomo el Funds People del mes que sea (excelente revista de inversión para profesionales) y aparece un articulo de un tío que dice que es el año de la renta variable europea; bien. Él es gestor de un fondo de renta variable europea por supuesto. En el siguiente artículo aparece una gestora que dice que la renta fija tiene recorrido, pero que tiene que ser “renta fija flexible” (será que el resto de gestores operan en “renta fija rígida”). Y ella gestiona un fondo de renta fija flexible of course. Un par de páginas de publicidad y otro gestor que dice que vuelven las materias primas (como el fondo que, casualmente, él gestiona) y más adelante otro gestor indica que el momento de la  “renta fija tradicional” ya ha pasado y que lo que toca es direct lending (que !oh milagro¡, es lo que él vende), y hasta me puedo encontrar con una casa de quants que recomiendan olvidarse de la inversión tradicional e invertir en sus fondos que gestionan volatilidad. Es decir, too de too de too es siempre bueno si es lo que yo vendo.

1459076360_vanguardcover

Pero el mercado no es idiota. Sobre todo el institucional. Las instituciones y los endowments hace tiempo que están por otras cosas (endowments: grandes fondos generados por donaciones y/o cuotas, los mayores son los de las universidades privadas USA).

La respuesta del mercado al asesoramiento financiero mal entendido es que el 40% del dinero que entró en fondos en todo el mundo en 2016 lo captó Vanguard (noticia de Ana Palomares en El Economista el día 11 de este mes).

Como saben (y si no lo saben sépanlo ya) Vanguard es la mayor gestora del mundo de gestión pasiva con 3.6 billones de activos bajo gestión. Solo en 2016 captó 290.000 millones de dólares, cuando su competidor en gestión pasiva, Ishares (grupo Black Rock) captó “sólo” 115.000 millones.  Les invitó también a conocer la filosofía de inversión de John Bogle, fundador de Vanguard, que vendría a ser el Buffet de la gestión pasiva. Ha publicado buenos libros de inversión y también tiene un compendio de citas interesantes (a años luz del oráculo de Omaha eso sí).

Los ETF de Vanguard se caracterizan, además de por un tracking error bajísimo, por tener las comisiones más bajas del mercado. El propio Buffet en la famosa carta a su esposa sobre como invertir cuando el muera, le recomendó invertir el 90% de su dinero en un tracker del S&P 500 de Vanguard, el VOO. El “bicho” de 56 billions,  replica el S&P 500 por un coste del 0.05%.

¿Quiere otra opción interesante? Imagínese que quiere tener exposición a todas las bolsas del mundo, a todas de todas (de forma ponderada eso sí). Tiene el VT, el Total World Stock, que por un misérrimo 0.14% compra el mundo.

En el mundo anglosajón los ETFs no hacen más que aumentar y aumentar….but Spain is different.

El informe “Asset Management Market Study” de la FCA inglesa da ganas de salir corriendo (FCA Financial Conduct Authority). No pensemos que la industria de gestión de activos española es mala y las de fuera son buenas. Como colectivo son todas malas (lea hasta el final por favor donde matizo el asunto). Les dejo el link.

http://www.fca.org.uk/publication/market-studies/ms15-2-2-interim-report.pdf

Si no tienen tiempo ni ganas de leer el informe quédense solo con la conclusión: los fondos analizados (1.840 gestoras) generan menos rentabilidad que la inversión pasiva. Y además son caros de narices (para lo que hacen).

No todo es malo, el 25% de los gestores batió al mercado en el periodo 2005-2015 (primer cuartil).

Entonces ¿gestión pasiva o gestión pasiva? Si  su asesor es capaz de elegir de forma mayoritaria y recurrente los fondos de ese 25% de buenos gestores  que baten al mercado gestión activa.

Pero si usted es de los que tiene su cartera concentrada en el 75% del resto de gestores… ya sabe, a invertir como las instituciones.

Buena inversión.


Invertir en Defensa da dinero (y mucho)

Sumario:

  • El sector de defensa muestra una gran fortaleza y una tendencia alcista indiscutible
  • El efecto Trump y la inestabilidad geopolítica apuntan a que seguirá siendo muy rentable
  • Muy accesible a través de tres ETFs que cotizan en dólar americano


En mi post del 19 de Noviembre del año anterior “¿Se puede ganar dinero con el miedo” ya traté este sector. Vuelvo sobre el mismo porque tiene un aspecto formidable para invertir y apunta a que va a seguir generando muy buenos rendimientos.

Antes de seguir un aviso: es un sector que desde un enfoque moral y ético da asquito, así que si la cosa le repugna (con toda la razón del mundo) le sugiero que no siga leyendo. Mi punto de vista es que todos somos personas responsables y cada uno decide que hacer con su dinero.

El hecho es que la victoria de los republicanos ha dado fuerza a las bolsas americanas y dentro de éstas, un sector que está mostrando una fortaleza insultante es el de defensa.

Para quien valore  invertir en dicho sector dos opciones:

  • Inversión directa en acciones
  • Inversión vehiculizada en ETFs

Vía fondos de inversión no he sabido encontrar nada en clave europea y en EEUU un solo fondo; el Fidelity Select Defense & Aerospace Fund del que no tengo noticias que se comercialice en Europa.

Los lectores habituales saben que mi vehículo de inversión favorito son los ETFs y hoy les voy a mostrar tres buenas opciones para tomar exposición al sector defensa (sin ningún orden):

ITA/ IShares U.S. Aerospace & Defense ETF.

El índice que replica es el Dow Jones U.S.Select Aerospace & Defense Index. Los gastos del ETF son del 0.44% y tiene 37 valore en cartera. P/E del 18.95x y Precio/VTC de 3.54x veces. En un año lleva más de un 19% y cinco años anualizado el 20.48% anual (esto es rentabilidad Buffet). Principales posiciones: Boeing, United Technologies, Lockheed Martin, General Dynamics, Raytheon y Northrop Grumman.

PPA/Powershares Aerospace & Defense Portfolio ETF .

Replica el Spade Defense Index.  Los gastos del ETF son del 0.64% y tiene 50 valores en cartera. También da un P/E del 19x y un Precio /VTC de 3.95x. En cinco años anualizado la rentabilidad es del 20.45% anual. Sus principales posiciones son Honeywell, Boeing, United Technologies, Lockheed Martin, General Dynamics, Raytheon y Northrop Grumman

XAR/SPDR S&P Aerospace & Defense ETF.

Si le pregunto qué índice replica lo sabe…si hombre, está en el nombre del ETF; el índice es  el S&P Aerospace & Defense Select Industry. Es el más barato con unos costes del 0.35% y en cinco años también ha dado más de un 20% anualizado (20.78%). Tiene 35 valores en cartera y sus principales posiciones son Taser, Rockwell, General Dynamics, L-3 Communications, Boeing, Northrop, y B/E Aerospace. Solo apuntar que por menos de lo que le cobra un fondo de inversión monetario toma exposición a 35 compañías que cotizan en la bolsa americana.

Saben que soy averso a predecir el futuro, pero mucho me temo que a estas empresas no les va a faltar el trabajo y sus carteras de pedidos van a estar bien llenas. ¿Motivos? Los que quiera. Siempre ha habido guerras y amenazas en el mundo y siempre las habrá.

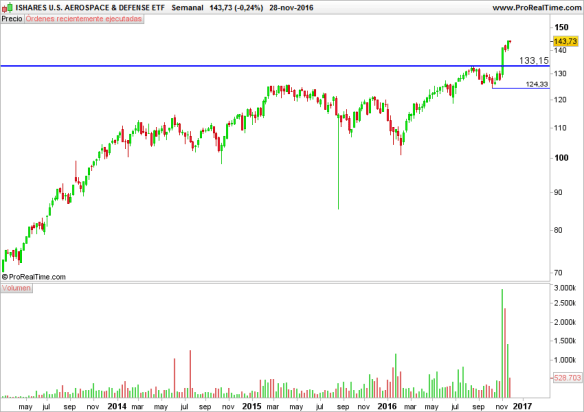
Viendo el gráfico del ITA en marco temporal semanal, cierre lunes 28 (hoy sube un 0.30%) y escala logarítmica no hay mucho que interpretar: es un mercado alcista y con la victoria de Trump desplegó un velón semanal (long body) del 11% y además con mucho volumen. He agrandado la ventana del volumen para que vean que está entrando dinero.

¿Hay que entrar corriendo? La prudencia me invita a esperar un pull back a la resistencia anterior –hoy soporte- que está en la zona de los 131-133 dólares. La estructura del precio está muy clara: está en subida libre con el primer soporte indicado y un segundo soporte en la zona de los 124 dólares, que más o menos coincidiría con un retroceso del 50% del último tramo de subida. Por técnico esa seria una muy buena entrada (al menos en teoría). Si sigue subiendo nos olvidamos del soporte, aunque insisto en esperar algún retroceso que antes o después vendrá no se apure.

Por técnico apunta a movimientos limpios y tendenciales y no como los mercados europeos que siguen bailando lo del pasito para adelante y pasito para atrás y no te mueves del sitio.

ita

A mi juicio y teniendo vehículos tan eficientes, direccionales y baratos como son los ETF no me complicaría la vida buscando la “mejor” acción, pero como se dice por ahí, para gustos los colores. Una buena decisión si opta por la compra directa de valores, sería centrar el tiro en las principales posiciones de estos índices, las que les acabo de poner unos párrafos más arriba.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.

Trump en positivo: small & mid cap USA

Sumario:

  • El programa de Trump prevé aplicar políticas fiscales y monetarias expansivas para estimular la demanda
  • A la vez plantea la posibilidad de restringir las relaciones comerciales USA
  • Impacto en la economía y en el dólar: dos ideas de inversión bolsa small y mid cap y divisa

trump


No es un oxímoron.

Trump y positivo pueden ir de la mano. Algunos economistas creen que si Trump aplica su keynesiano plan de incrementar la demanda agregada con mayor inversión en infraestructuras, bajada de impuestos, más liberalización –todavía- en la actividad económica y más deuda (nuevo QE), la economía norteamericana puede tocar el cielo.

Por otra parte,  el plan Trump podría tener efectos restrictivos en las relaciones comerciales de las empresas americanas con el resto del mundo. Trump se ha cansado de decir más americanización y menos globalización.

Bien, si me creo el plan Trump de aumentar el PIB americano a base de creación de demanda a lo loco  y por otro lado también me creo que va a montar algún lio en las relaciones internacionales, entonces  mi punto de mira tiene que estar en empresas americanas cuyas ventas estén concentradas en la demanda interna sobre todo. Y esas, ¿cuáles son?. Generalizando son las pequeñas y las medianas empresas, las “small y mid cap” (el cap viene de capitalization).

¿Cómo puede un inversor español de a pie, invertir de forma fácil en small y mid cap americanas? Tres vías:

  • Compra directa en bolsa para los más avezados. Hoy no toca.
  • Compra de vehículos de inversión colectiva: fondos de inversión y ETFs
  • Por supuesto todo tipo de productos apalancados con los que cree que se va a hacer millonario en breve: futuros, opciones, CfDs, warrants; pero nosotros, que somos inversores muy sencillotes vamos  a lo fácil y no nos complicamos la vida. Tampoco toca


¿Fondos o ETFs?

Personalmente soy inversor (y especulador) de ETF. Son más flexibles, son más líquidos, puedo analizarlos por técnico y son muy baratos. Eso no quita que si lo que buscamos es el ansiado alfa (el talento del gestor que tanto escasea) y el diferimiento fiscal me vaya a los fondos.

Un ejemplo de fondo: Abeerdeen North American Smaller Companies Fund A2 Usd, es un fondo chiquitín de una gestora muy respetable que aunque cimenten su fama en emergentes tocan todos los palos. Su benchmark es el índice Russel 2000 total return (con dividendos) y está más centrado en las compañías de crecimiento –growth- que en las de valor. Es un 5 estrellas Morningstar con una rentabilidad YoY (año efectivo de noviembre 2015 a noviembre 2016) de más del 16% (OJO rentabilidades siempre en euros) y en la última semana del 5.90%. Tiene un Sharpe del 1.24 (el gestor aporta valor). La cartera está concentrada en industria (19.28%), materiales básicos (16.04%) y servicios financieros (16.15%). Gastos corrientes del 1.75% y una aportación mínima de 1.500 dólares.

Otro ejemplo: Legg Mason Royce US Small Cap Opportunity Fund Class A usd. Utiliza el mismo benchmark que el anterior, el Russell 2000 Total Return pero a diferencia del Abeerdeen, más centrado en empresas de crecimiento, aquí la estrategia es flexible y busca tanto crecimiento como valor. La rentabilidad YoY es del 19.22% (en euros insisto). La cartera está concentrada en tecnología con el 29.6%, seguido de industria con el 19.79%. Pide una inversión mínima de 1.000 usd y cada aportación de mínimo 500. Gastos corrientes del 1.97%

En small cap exclusivamente de valor, un ejemplo podría ser el Natixis Vaughan Nelson US Small Caps Value Fund, es un 4 estrellas Morningstar que lleva en un año YoY un 11.27% y en la última semana un 2.96%. Está concentrado en servicios financieros 30% y en industria 21.56%. El benchmark es el Rusell 2000 value Total Return.

Si las empresas muy pequeñas no le encajan y quiere subir un nivel, un ejemplo de fondo podría ser el Robeco BP US Select Opportunities Equities D Usd. Su benchmark es el Russell Mid Cap total return (medianas empresas). En un año YoY lleva un 8.91% y tiene una cartera bastante diversificada con servicios financieros con un 24.32% y con consumo cíclico, industria y tecnología con el 12% aprox cada sector. Gastos corrientes del 1.68%

En ETFs no me voy a extender: hay un mundo. Solo como comparación y por darles algo diferente el IWC IShares Micro Cap ETF, utiliza como benchmark el Russell Microcap Index. El ETF tiene en cartera 1.373 compañías de muy baja capitalización (las más pequeñas entre las pequeñas del Russell), en un año lleva el 13.65% y su coste es del 0.610%.

Otro ejemplo para los amantes del valor podría ser el VBR Vanguard Small Value Vipers, nos da exposición a una cartera de 859 valores a un coste del 0.08%. No es una errata. Este es uno de los motivos por los que los ETFs me gustan –salvo excepciones- más que los fondos.

us-dollar

La otra idea de inversión es muy sencilla de implementar: si el dólar sube respecto del euro puedo tomar la divisa como una clase de activo más y colocar parte de mi liquidez en dólar. Dos caminos fáciles: una cuenta en dólares y/o un fondo monetario en dólares. Si además suben los tipos con el fondo monetario puede llevarse algún pipillo adicional. Les he puesto el gráfico dollar index que replica la paridad del dolar respecto de una cesta de las principales divisas del mundo

Dicho lo anterior, la aplicación del plan Trump está por ver y lo que seguro que nos va a ofrecer es volatilidad, así que paciencia, prudencia y diversifique.

¡Buena inversión!

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.

Electronic Arts ¿jugamos un Fifa?

Si hay un deporte universal en el mundo es el fútbol y si hay un videojuego que ha sabido recrear mejor que nadie el mundo del futbol es el FIFA.

Hoy vamos a ver una de esas empresas que están llamadas a perdurar mientras sigan en la carrera tecnológica y que merece estar en el radar de todo inversor growth que quiera invertir en negocios sólidos (después de unos cuantos post para los values hoy toca growth).

Lo primero; he unido en una misma frase “growth –crecimiento-“ y “negocios sólidos” y no se me han caído los dientes. A veces identificamos de forma errónea negocio growth con la idea romántica de un grupo de amiguetes brillantes, reunidos en un garaje en Palo Alto inventando cosas. Hay pocos Jobs por el mundo (y Wozniaks menos).  Eso es otra cosa, podría ser “venture capital” o quizás ni eso y estaríamos en la fase financiera de las tres “F” (family, friends and fools).

También podríamos identificar un negocio growth con un grupo de, supuestamente brillante, jóvenes extremeños que fabrican móviles de última generación. Pero no, eso también es otra cosa. Aunque le pongan una bellota en vez de una manzana.

Los creadores del FIFA son una empresa que si que está en California (Redwood City), pero si alguna vez estuvieron en un garaje hace mucho tiempo que lo dejaron. Hoy son un empresón que capitaliza 25 billion (ojo billion americano, 25.000 millones) en bolsa que para ubicarnos es algo así como sumar Caixabank+Bankinter y aún nos sobraría algo;  o Gas Natural + Acerinox si prefieren verlo con enfoque industrial (si es un inversor tradicional le ruego que reflexione: tome toda Gas Natural, tome todo Acerinox; súmelo, y piense que vale menos que unos tíos -8.000 tíos esos sí- que diseñan videojuegos de futbolistas).

La compañía va como un tiro. Este año va a superar los 4.600 millones de dólares de ventas y los 1.000 millones de dólares de beneficio (ambas cifras record)

En términos de PER no está cara en relación a sus pares. Presenta un PER 23x y un PER forward de 20.16x (con el beneficio esperado). El PER promedio del sector es de 23.19 y competidores como Ubisoft con 37.92x y Activisión (que es el otro macho alfa con Call of Duty) con 45.6x están bastante más caras que EA.

Es una empresa solvente, con una caja de 3.43 billion (3.430 millones) frente a unas deudas de 1.12B y es rentable. Muy rentable para el accionista, con un ROE del 32.7% que es un pasote (no he comprobado si ha efectuado recompra de acciones pero este ROE huele a buyback) y una rentabilidad sobre activos mejorable con un ROA del 9.59%. A día de hoy no tiene ni una recomendación de venta.

No solo de jugar al FIFA vive el hombre y en su portfolio de productos también tiene top ventas con Battlefield, The Sims, Star Wars y Need for Speed entre otros. Salvo que tenga hijos adolescentes no sabrá de que le hablo pero son juegos con su legión de fans que van comprando las sucesivas actualizaciones. Si el único  que le suena es Star Wars…

Existen dos aspectos que pueden lanzar a la empresa –aún más- al estrellato. Por un lado quieren vender sus productos con descarga directa. Es decir, en vez de ir al Game o a El Corte Ingles a comprar el videojuego en formato cd, descargarlo directamente desde internet. Podrán bajar precios y vender más o vender lo mismo pero con mucho más margen (todo el margen del detallista). La otra esperanza de la empresa son las compras futuras de los chinos que sigue siendo el gran mercado por explotar para los productores de videojuegos y adivinen….poco a poco van ganando interés por el fútbol. Piensen por un momento si a un porcentaje chiquitín de los chinos entre 12 y 30 años les da por comprar el FIFA. Fiestón para los de Redwood.

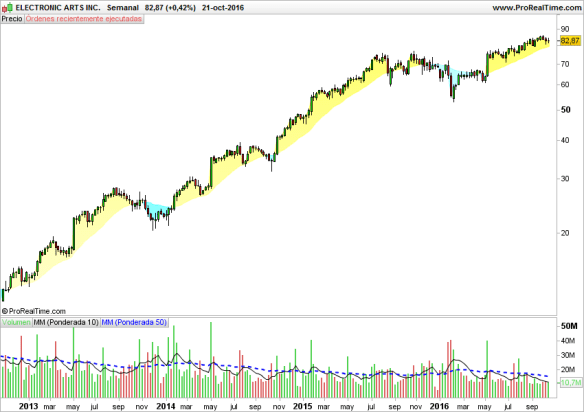
Por técnico (marco temporal semanal) pues ya ven lo que ha hecho desde 2013. Poco comentario merece. Lo único destacable hoy es que sigue subiendo con reducción de volumen y podria ser antesala de una corrección -bendita corrección- que permitiría abrir posición con menos riesgo. En mi configuración las correcciones tienen fondo azul y han sido magnificas oportunidades de entrada. Como siempre les recuerdo que si en algún momento hubiese una caida generalizada del mercado (el S&P cayese) no esperen a priori que EA siga subiendo como una bestia. Es una empresa grande y su correlación con el índice es evidente aunque en las últimas 52 semanas lo haya hecho mucho mejor (un 3.38% S&P contra 11.37% EA).

ea

Muy buena compañía por fundamentales en la que como diría mi admirado Warren tiene una ventaja competitiva que se llama FIFA.

Lo que no les voy a perdonar nunca de la vida a los del EA es que a Cristiano lo valoren con 94 y a Messi con 93…sabrán mucho de videojuegos pero muy poco de futbol.

¡Buena inversión!

Disclaimer: Este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal y jamás de los jamases por lo que lea en prensa y/o internet.