Y si vuelve la inflación qué hacemos

En varios post pasados he comentado que no me parecía que debiésemos pensar en un escenario inflacionista ya que la ni la velocidad del dinero ni el crecimiento del crédito están apoyando (en Europa) un aumento sostenido de los precios.

Pero los datos son los que valen y los últimos datos sobre inflación dan que pensar. En España la inflación en enero se ha disparado al 3%. Será el precio de las energías. Será un impacto temporal. Será por lo que será, pero es.

Hoy no me voy a enrollar con estadísticas oficiales. Hoy me poner en plan tertuliano. Hagamos un experimento a pie de calle. Dígame si en su población los precios de la restauración han subido o bajado. Y de los transportes qué me dice. Y los pisos. Sé que el tema de la vivienda va por zonas pero puedo asegurarle que en mi ciudad los precios de la vivienda ya están nuevamente en niveles donde no pensábamos que volverían a estar. Y subiendo.

Otro indicador de a pie de calle es el paro. Los salarios son los que son pero es un hecho cierto que trabaja más gente y si trabaja más gente hay más consumo y si hay más consumo es probable que los precios aumenten (oferta y demanda). Economía de Perogrullo pero que a largo plazo es la que suele cumplirse.

¿Quiere otra prueba del nueve? Los atascos en las horas punta en las grandes ciudades han vuelto a niveles precrisis (en Madrid y Barcelona ya están avisando de que se va a restringir el tráfico más pronto que tarde).

Si la tasa de inflación internanual en España ha sido este enero del 3%, en Alemania ha sido de casi el 2% y para un alemán, un 2% ya es la línea roja (los teutones tienen aversión a la inflación).  Y en Estados Unidos ya están en el 2.5% y los datos de enero han sido los más altos en los últimos cuatro años.

Mensaje: de la misma forma que indicadores macro relevantes no están ni mucho menos en alerta roja con la inflación, si que están empezando a aparecer datos puntuales que muestran que haberla hayla.

Los activos anti inflacionistas tradicionales ya los conoce: acciones, inmuebles y metales preciosos.

Si lo que prefiere es un tipo de activo poco utilizado en España puede pensar en bonos indiciados a la inflación. Los más conocidos son los TIPS (Treasury Inflation Protected Securities). Y si quiere un activo más sofisticado puede ir por ETFs que ofrecen exposición, no ya a la inflación, sino a las expectativas de inflación a través del diferencial entre el rendimiento de bonos nominales y el de bonos ligados a la inflación (a mi juicio es un producto más institucional que para usted).

Vamos a ver como pintan los TIPS americanos:
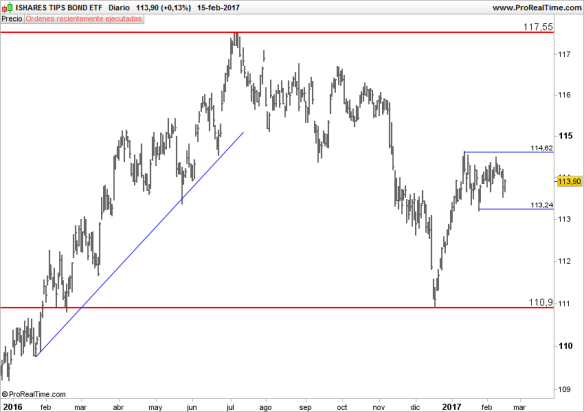
tip

El mercado, como tantas veces se adelantó y entre diciembre 2015 y junio 2016 el ETF Tip tuvo una espectacular subida del 7.86% (hablamos de bonos en un contexto de tipos cero y solo seis meses, de ahí lo de “espectacular”). Luego ha corregido y en dos meses, desde el 16 de diciembre lleva un 2.70% aprox que, insisto, hablando de bonos es una rentabilidad para darse un homenaje. Ahora mismo está dibujando un lateral, que coincide con la zona del 50% de Fibonacci, pero el aspecto es alcista, con un recorrido potencial de un 2%-3% más. 

Opinión: si vuelve la inflación no es el fin del mundo para los inversores. Puede pensar en activos tradicionales que a largo plazo lo hacen mucho mejor que la inflación (acciones, inmuebles y metales preciosos), puede pensar en alguna estrategia con fondos monetarios o renta fija de muy corta duración (la idea es tomar exposición a las subidas de tipos que se producirían para tener la inflación bajo control), puede sofisticarlo un poco más con efecto divisa. Me explico, si en Estados Unidos hay inflación y además prevén tres subidas de tipos, pudiera subir el dolar (y digo “pudiera”,en potencial, que con la divisa nunca se sabe) , con lo cual tendría dos motores de rentabilidad, exposición a subidas de tipos y exposición a apreciación dólar. Y en renta fija puede decantarse por inversión en bonos FRN (floating rate notes -bonos flotantes o indiciados-) o ir directamente a los Tips. Con los ETF que invierten sobre las expectativas de inflación no me atrevo, no los conozco y, de entrada, no se los aconsejo como inversor particular, me parece un producto enfocado a  institucionales.

Para invertir en bonos indiciados a la inflación tiene pocas pero suficientes opciones (pocas en euro, más que suficientes en dólar, suizo y pound).

Les voy a citar una opción bastante exótica: Fidelity Funds Emerging Markets Inflation Linked Bond. OJO que invierte en emergentes y si el dólar sube pueden sufrir, en tres años anualizado pasa del 6%. Si busca algo más tranquilo y más global otra opción de la misma gestora podría ser el Global Inflation Linked Bond Fund clase A que pide un mínimo de 2.500 dólares. En tres años anualizado más de un 5% anual y en lo que va de año un 0.15%….cuando buena parte de los fondos de esta categoría están en negativo.

Buena inversión.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.
Value Investing: claves de la inversión en valor

En agosto del año pasado, el gestor de Schroeders, Nik Kirrage publicó en www.Trusnet.com sus 16 reglas que “todo inversor en valor debería seguir”. Les dejo el link.

https://www.trustnet.com/News/685859/the-16-rules-every-value-investor-should-follow-according-to-schroders-kirrage

Yo, que ya soy veterano en estas lides y estoy cansadito de oir a gurús de todo tipo y pelaje dictando sus decálogos, lo primero que quiero saber es quien es el gurú de turno. Si habla Warren (inversión) o Soros (especulación) me pongo en pie y en posición de firmes. Hasta que  he leído el artículo citado no tenía ni idea de la existencia del Sr.Kirrage, así que vamos a ver quién es.

(imagen obtenida de «artofvalueinvesting.com»)

cover_phil_fisher_value_stocks

El amigo Nik, es gestor de Schroeders desde 2001, es ingeniero aeronáutico de formación y es cogestor de dos fondos de Schroeders; el Recovery y el Income. Hasta aquí un gestor más con formación técnica. Analizada la trayectoria del Recovery a ver que tal va y si este Kirrage es otro iluminaó o qué; viendo el fondo no puedo más que hacerle la ola (a él y al resto de cogestores). El Recovery gestiona 920 millones de pounds y en 5 años lleva la friolera de un 123% acumulado, frente a su benchmark del 61.8%. En el último año lleva un 30.2% vs un 16.8% del benchmark. Eso es alfa y no las majaderías que alguno cuenta por aquí.

Yo diría que Mr Kirrage ha pasado la prueba del algodón para ganarse nuestra atención.

No voy a extenderme con las 16 reglas (tienen el link y es un inglés accesible). Voy a destacar las cinco que a mi me parecen más relevantes e incluir mis observaciones al respecto.

1 No mantenga valores en cartera que hoy no compraría si no los tuviera

No hay ejercicio más duro para el ego propio que reconocer que nos hemos equivocado. Envidio (si, envidio) a los buenos inversores (y especuladores) que aseguran que en cuanto ven que su decisión es errónea salen de esa inversión ipso facto. Asumen las pérdidas que toque y se comen un bocata de chistorra sin remordimiento. A mí me sigue costando bastante asumir mis errores de buenas a primeras  (comerme el bocata no, hasta tengo facilidad diría). La frase clave de que vas por mal camino es cuando te dices a ti mismo “el mercado se equivoca”…  ¡El mercado no se equivoca nunca chaval!

2 No compre sueños

La inversión en valor no consiste en descubrir el gran invento que va a cambiar el mundo. Eso es otro enfoque de la inversión (crecimiento-growth). El value consiste en comprar negocios muy consolidados, que funcionan bien, que creemos que van a seguir funcionando en  la próxima década (y más), que tienen un balance a prueba de bombas  y que por una anomalía del mercado, su precio supone una oportunidad de compra. Empresas aburridas con sex appeal cero. Eso es el value.

3 No compre acciones de las que no compraría más, aunque estuviesen cayendo un 20% sin motivo

Fe y estómago. La inversión en valor tiene mucho de análisis si, pero también de convicción. Si está plenamente convencido de su análisis y de que la acción ABC a 10 le gusta, si cae un 20% y se pone a 8 le debería gustar más y por lo tanto comprar más. Para Nik este es el test para saber si de verdad uno es un inversor en valor.

4 Piense en el largo plazo y olvídese del índice

No requiere más explicación. Si usted elige invertir en Técnicas por un decir (TRE), su foco debe ser el balance y la cuenta de resultados de Técnicas, expectativas a corto plazo y determinar si el precio es atractivo. No debe enfocarse en si el Ibex supera los 10.000 o el Dow mantiene los 20.000. Su “índice” es lo que valga Técnicas y nada más. En general (y es un “en general” de olfato, lo digo sin cifras) las carteras puramente value tienen una correlación moderada o baja respecto de los índices.

5 Mantenga la sencillez

Cualquier estrategia que no le puedas explicar a un niño de 12 años es muy compleja. Yo no comparto este extremismo, pero si creo que cualquier estrategia, que al menos en sus líneas maestras no pueda entender una persona normal es una mala estrategia. Entiéndase por persona normal todo aquel que da más importancia a las ruedas de prensa de Zidane o Luis Enrique, que a lo que dicen Draghi o la Yellen.

Les invito a revisar el artículo entero. No es nada técnico y seguramente algún otro consejo de los 16, le parecerá más interesante que los que yo he seleccionado.

Buena inversión.

Nota: quiero pedir disculpas a los usuarios de Twitter que me han puesto mensajes y no han recibido respuesta (hay un montón de mensajes, de varios años acumulados). Honestamente solo utilizo Twitter como enlace del blog y ni siquiera soy un usuario avezado. Intento responder todos los comentarios que ponen en el blog e incluso emails, pero no Twitter. Sorry.

Pánico comprador

Hemos empezado el año pendientes de los 20.000 del Dow Jones, del impacto del Brexit, del discurso de Trump, de las enajenaciones de Piqué con los árbitros y también, de forma extraña, se ha desencadenado una desaforada entrega de premios a Cristiano Ronaldo cuando el gran “culpable” de los éxitos del Madrid es Sergio Ramos. Es el marketing quillo; el portugués lo tiene y tu no.

En nuestro mundo, el de las inversiones, me decía un experto  de los que respeto que hay “pánico comprador”. Hay miedo a quedarse fuera del superciclo alcista. Y parece que es así. Todo el mundo apuesta por activos de riesgo. Es lo que dicta el sentido común:

  • Políticas monetarias expansivas Duracell (y duran y duran…)
  • Crecimiento mundial
  • Pleno empleo en Estados Unidos, Alemania y Japón
  • Crisis de los Pigs bajo control (o eso dicen)
  • PMIs arriba (índice de gestores de compras, refleja salud de la industria y es un indicador líder)
  • Aumento serio del crédito bancario (por encima de la barrera clave del 5%)
  • Beneficios empresariales al alza: en el S&P 500 se espera un BPA (beneficio por acción) superior al 3.5% para el 4T 2016 (en el 3T fue del 4.5%)
  • Subidas de precio del inmobiliario en Europa y Asia (en EEUU lleva mucho tiempo subiendo)
  • Normalización del precio del petróleo
  • Sentimiento alcista bursátil fuerte (43.6% bullish cuando la media histórica es el 38.5%)

Y ¿qué recomiendan las casas de inversión? Renta variable. Sin dudar. Poca renta fija salvo high yield americano (bonos especulativos que ofrecen altos cupones). Para los más sofisticados largos en dólar y cortos en yen, yuan y libra. Y también materias primas básicas que acompañen al ciclo (acero, cobre, estaño, níquel).

Y de los riesgos ¿qué? Me dirán con razón;

  • Inestabilidad política en Europa (elecciones en Alemania, en Francia, en Italia)
  • Gobierno de ocurrencias de Trump
  • Referéndum en Cataluña (que al Deutsche le preocupa más que el Brexit parece ser)
  • Terrorismo
  • Inflación…

Quédense con este último.

Jugando a ser adivino (aunque odio las predicciones) vamos a pensar en un escenario central en el que en Alemania y en Francia siguen mandando partidos de bien, de gente sensata que diría Mariano. Italia no juega. Trump puede ser un cisne blanco en lo económico (políticas fiscales expansivas, crecimiento, reindustrialización), el precio del petróleo sigue subiendo, hay pleno empleo, hay más consumo, hay más inversión, todo esto tiene por fuerza que generar inflación. Además, factor muy (pongan varios muy) importante: hay más crédito por lo que es más que factible que aumente la velocidad del dinero (ver mi  post de 12 de noviembre de 2015 “¿Subirá tipos la Fed en diciembre?”  https://angelfaustino.com/2015/11/12/subira-tipos-la-fed-en-diciembre-yes-it-will-do-it/) y qué pasaría si la inflación empieza a subir de verdad. Pues que nos tendían que cortar la moneydroga con la que llevamos bastantes años dopados y mire usted, es que el mono es muy difícil de superar. En roman paladino; seguramente no será en 2017 pero más pronto que tarde volveremos a una economía normalizada en la que haya inflación y por lo tanto los bancos centrales no pueden estar fabricando dinero todos los días y cuando eso pase ya hablaremos (en el mundo de Buffet cuando los bancos centrales no le den a la imprenta bajará la marea y veremos entonces quien estaba desnudo).

Para mí uno de los temas estrella de 2017-2018 será la lucha entre la Fed y Trump en relación a las subidas de tipos: cuántas y en qué magnitud. Al tiempo.

En el corto rabioso no me parece que debamos temer una inflación alta y 2017 apunta muy bullish (alcista) salvo en un aspecto que me preocupa bastante: las valoraciones.

El ratio Cape de Shiller (anualización de 10 años con beneficios ajustados), está en un ya muy peligroso multiplicador de 28.2x veces. Un 69% superior a su media histórica. El PER (ordinario) de nuestro Ibex está en más de 21x veces cuando su promedio está en las 15x veces. Lo mismo Eurostoxx 50 con otro PER superior a 21x veces y del S&P 500 ya se está pagando más de 25x veces beneficios.

En clave inversor y con visión general de mercado quien entre ahora entra caro. La estadística nos muestra, se analice el estudio que se analice, que comprar caro suele ser una mala inversión. Cuidado con decidir rotar hoy de la renta fija a la bolsa sin más y en proporciones inadecuadas. Las valoraciones del mercado en global no acompañan.

En plan especulador nada que decir, si hay tendencia hay campo para el trend trading y tanto da que la tendencia sea alcista como bajista ¿hay tendencia? Si. Pues a especular.

Mi sugerencia para la mayoría de ustedes (inversores a medio y largo) es que, aún siendo un defensor de los ETF y de la gestión pasiva, toca pasar al stock picking (selección de valores concretos, no índices ni  sectores) y de la inversión en valor (más que nunca).

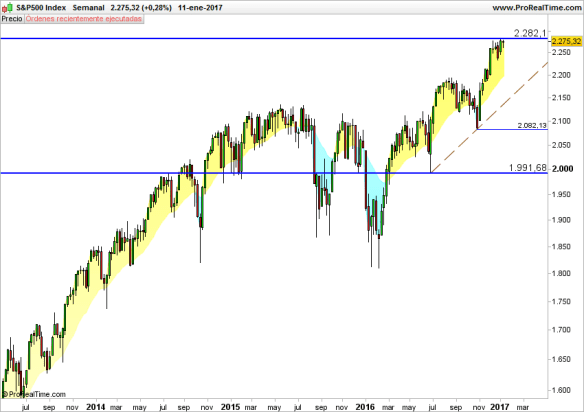
Decia para los especuladores que si hay tendencia, pues a especular ¿hay tendencia?

sp-enero

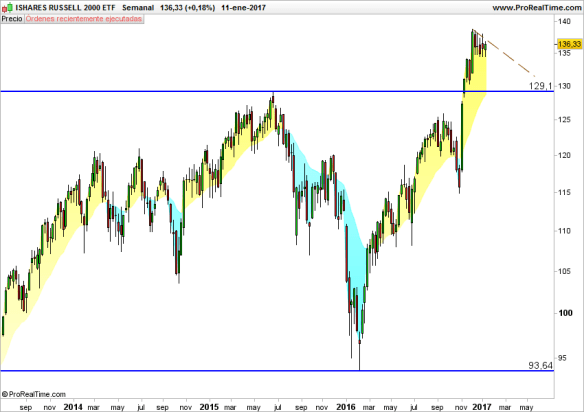
Pero ojo, en el Russell 2000 (small y mid cap) vemos que hay pérdida de momento y que le toca corregir. Ya lo dije antes de Navidad:bendita corrección para abrir largos y aprovechar el Trumpolín que pueda venir.

russell-enero

Sigan al Russell, suele ser anticipatorio del movimiento de las bolsas americanas.

Buena Inversión.


Bolsa italiana: inversión contrarian

¿Quién recomienda invertir en Italia? Nadie que yo sepa. Lo que toca es el DAX que con la depreciación del euro se puede ir al infinito y más allá, bolsa americana que con el “Trumpolin” están entusiasmados, en la CNBC ya hablan de los 40.000 puntos del Dow (“Will the Dow hit 40k under Trump? “) y los gestores españoles ¿qué recomienda? Pues España hombre, que es lo que conocen y dicen que está barata, que ya tenemos gobierno serio y que somos la reserva espiritual de occidente.

colisseo

Reconozco que gracias a mi paso profesional por un banco italiano y haber pasado épocas ahí tengo una ventaja: los conozco un poco. Cuando nos hablan de Italia lo primero que nos viene a la cabeza es la simpatía de Benigni, las salidas de tono de Berlusconi, las Mama Chico….Italia queridos lectores, es un G-7 y tiene un 40% del país aprox (Piamonte, Lombardia, Véneto,Emilia Romagna, Toscana) entre las zonas más ricas y productivas de Europa: Benetton, Luxottica, Geox, Fiat, Barilla, Brembo, Piaggio, Costa Cruceros y si…también las Mama Chico de Mediaset-Tele Cinco; todas marcas de primer orden.

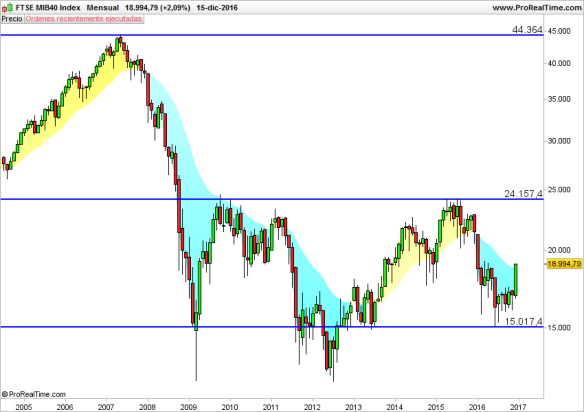
A lo que voy, lo que nos dicen los gurús de la inversión en valor es (entre otros): activos con poca atención del público y que estén baratos. El Ftse Mib cotiza a 15.50x veces PER aprox (P/E) y tiene un Precio/Valor contable (P/B) de 1.02x. Quizá no sea una bolsa muy barata pero desde luego no está cara y no la recomienda ninguna casa de inversión (al menos no las grandes). Criterios claros pues para fijarse en este mercado.

Problema número 1: los bancos. Ciertamente la banca italiana está tiritando pero no podemos invertir en función de lo que ya sabemos, porque lo que ya sabemos….ya está descontado.

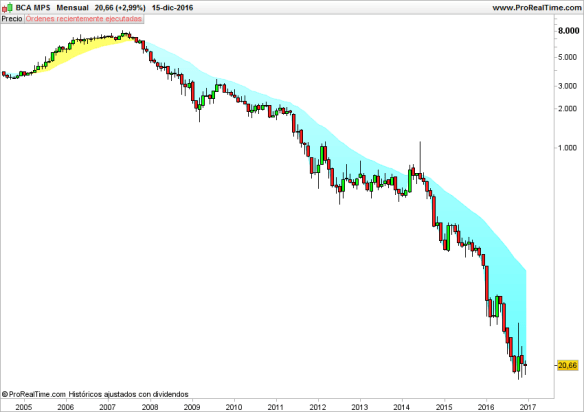
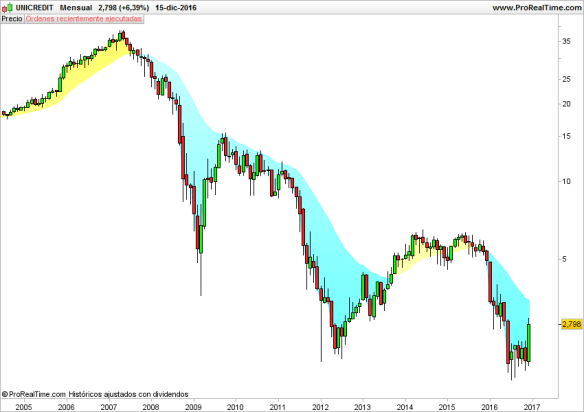
Mire los gráficos, en marco temporal mensual de Unicredito (quinta empresa del Mib por cierto por ponderación) y del quebrado Monte Paschi. ¿Pueden caer más? Por poder pueden, pero cuando uno lleva batacazos del 90% desde máximos es que todos los males posibles (salvo la quiebra y desaparición) ya están descontados.

Unicredit: caida de un 93% desde máximos

unicredit

Monte Paschi: caida de un 99.75% desde máximos.

montepaschi

Problema número 2: el político, dimisión de Renzi, reforma constitucional, Beppe Grillo y salida del Euro…. Y dos huevos duros. Ni caso. Italia lleva 63 gobiernos en 70 años. Italia pasó de ser un país del Eje (Alemania, Italia y Japón), a ser un país aliado de Estados Unidos en un plis plas, de hecho la Unión Europea se forjó en los Tratados de Roma. Unos artistas de la negociación los italianos. Y en cuanto a la salida del euro, ni lo piensan. Del euro podrían salir, si quieren, los del norte, los protestantes: alemanes, holandeses, austriacos, finlandeses. Pero los católicos del sur, ni hablar, ni españoles, ni portugueses, ni griegos, ni franceses (que aunque les moleste están más cercanos a nuestra liga que a de los rubios del norte). Pues lo dicho, que no hay problema político por mucho que los titulares de la prensa exageren hasta la saciedad.

Destaco los bancos, porque si la premisa de que el riesgo bancos está ya muy descontado, y tenemos en cuenta que el sector de más peso del Mib40 es el financiero con el 33% del índice la cosa podría pintar muy bien.

Para invertir en Italia:

Evidente que si invierte en Eurostoxx ya tiene cierta exposición a Italia (poca eso sí, Italia pondera por detrás de Francia, Alemania y España;Italia no llega al 8% del Eurostoxx50)

Inversión directa en acciones; tiene desde aseguradoras como Generali, autopistas como Atlantia, petroleras como Eni, etc

Fondos: diversas opciones; Axa dentro de la familia de los Framlington que son fondos muy bien gestionados, a Fidelity, Schroeders, Credit Suisse y Pioneer entre las grandes casas de inversión.

ETF: tiene ETF en euros simple y apalancados (replica dos veces el movimiento) y si usted ya es un Messi de las finanzas y quiere jugar con la divisa tiene ETF sobre Italia en dólar americano, en pound y en suizo (yo me olvidaría del juego de las divisas pero me consta que buena parte de mis lectores tienen verdadera pasión con el forex).

Vean en el gráfico del FTSE MIB que este mes ya hay un fuerte rebote, tiene margen de casi un 27% hasta llegar a una resistencia seria y ya no quiero pensar en la siguiente porque es levantar castillos en el aire. El gráfico ideal seria una corrección hasta media vela aprox para rebotar y buscar los 24.000 puntos

ftse-mib

Este es el último post del año. Les deseo que pasen unas buenas fiestas y mis mejores deseos para ustedes y sus familias el 2017.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.
Invertir en Defensa da dinero (y mucho)

Sumario:

  • El sector de defensa muestra una gran fortaleza y una tendencia alcista indiscutible
  • El efecto Trump y la inestabilidad geopolítica apuntan a que seguirá siendo muy rentable
  • Muy accesible a través de tres ETFs que cotizan en dólar americano


En mi post del 19 de Noviembre del año anterior “¿Se puede ganar dinero con el miedo” ya traté este sector. Vuelvo sobre el mismo porque tiene un aspecto formidable para invertir y apunta a que va a seguir generando muy buenos rendimientos.

Antes de seguir un aviso: es un sector que desde un enfoque moral y ético da asquito, así que si la cosa le repugna (con toda la razón del mundo) le sugiero que no siga leyendo. Mi punto de vista es que todos somos personas responsables y cada uno decide que hacer con su dinero.

El hecho es que la victoria de los republicanos ha dado fuerza a las bolsas americanas y dentro de éstas, un sector que está mostrando una fortaleza insultante es el de defensa.

Para quien valore  invertir en dicho sector dos opciones:

  • Inversión directa en acciones
  • Inversión vehiculizada en ETFs

Vía fondos de inversión no he sabido encontrar nada en clave europea y en EEUU un solo fondo; el Fidelity Select Defense & Aerospace Fund del que no tengo noticias que se comercialice en Europa.

Los lectores habituales saben que mi vehículo de inversión favorito son los ETFs y hoy les voy a mostrar tres buenas opciones para tomar exposición al sector defensa (sin ningún orden):

ITA/ IShares U.S. Aerospace & Defense ETF.

El índice que replica es el Dow Jones U.S.Select Aerospace & Defense Index. Los gastos del ETF son del 0.44% y tiene 37 valore en cartera. P/E del 18.95x y Precio/VTC de 3.54x veces. En un año lleva más de un 19% y cinco años anualizado el 20.48% anual (esto es rentabilidad Buffet). Principales posiciones: Boeing, United Technologies, Lockheed Martin, General Dynamics, Raytheon y Northrop Grumman.

PPA/Powershares Aerospace & Defense Portfolio ETF .

Replica el Spade Defense Index.  Los gastos del ETF son del 0.64% y tiene 50 valores en cartera. También da un P/E del 19x y un Precio /VTC de 3.95x. En cinco años anualizado la rentabilidad es del 20.45% anual. Sus principales posiciones son Honeywell, Boeing, United Technologies, Lockheed Martin, General Dynamics, Raytheon y Northrop Grumman

XAR/SPDR S&P Aerospace & Defense ETF.

Si le pregunto qué índice replica lo sabe…si hombre, está en el nombre del ETF; el índice es  el S&P Aerospace & Defense Select Industry. Es el más barato con unos costes del 0.35% y en cinco años también ha dado más de un 20% anualizado (20.78%). Tiene 35 valores en cartera y sus principales posiciones son Taser, Rockwell, General Dynamics, L-3 Communications, Boeing, Northrop, y B/E Aerospace. Solo apuntar que por menos de lo que le cobra un fondo de inversión monetario toma exposición a 35 compañías que cotizan en la bolsa americana.

Saben que soy averso a predecir el futuro, pero mucho me temo que a estas empresas no les va a faltar el trabajo y sus carteras de pedidos van a estar bien llenas. ¿Motivos? Los que quiera. Siempre ha habido guerras y amenazas en el mundo y siempre las habrá.

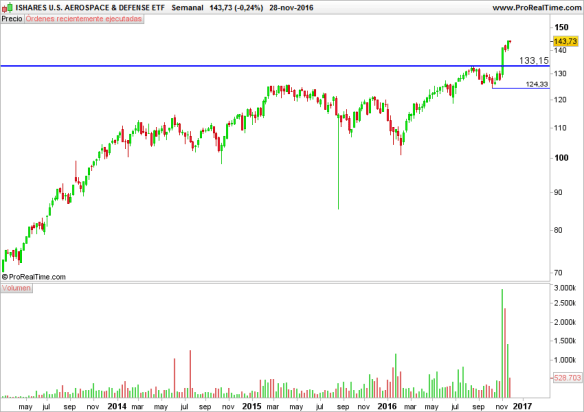
Viendo el gráfico del ITA en marco temporal semanal, cierre lunes 28 (hoy sube un 0.30%) y escala logarítmica no hay mucho que interpretar: es un mercado alcista y con la victoria de Trump desplegó un velón semanal (long body) del 11% y además con mucho volumen. He agrandado la ventana del volumen para que vean que está entrando dinero.

¿Hay que entrar corriendo? La prudencia me invita a esperar un pull back a la resistencia anterior –hoy soporte- que está en la zona de los 131-133 dólares. La estructura del precio está muy clara: está en subida libre con el primer soporte indicado y un segundo soporte en la zona de los 124 dólares, que más o menos coincidiría con un retroceso del 50% del último tramo de subida. Por técnico esa seria una muy buena entrada (al menos en teoría). Si sigue subiendo nos olvidamos del soporte, aunque insisto en esperar algún retroceso que antes o después vendrá no se apure.

Por técnico apunta a movimientos limpios y tendenciales y no como los mercados europeos que siguen bailando lo del pasito para adelante y pasito para atrás y no te mueves del sitio.

ita

A mi juicio y teniendo vehículos tan eficientes, direccionales y baratos como son los ETF no me complicaría la vida buscando la “mejor” acción, pero como se dice por ahí, para gustos los colores. Una buena decisión si opta por la compra directa de valores, sería centrar el tiro en las principales posiciones de estos índices, las que les acabo de poner unos párrafos más arriba.

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.
Trump en positivo: small & mid cap USA

Sumario:

  • El programa de Trump prevé aplicar políticas fiscales y monetarias expansivas para estimular la demanda
  • A la vez plantea la posibilidad de restringir las relaciones comerciales USA
  • Impacto en la economía y en el dólar: dos ideas de inversión bolsa small y mid cap y divisa

trump


No es un oxímoron.

Trump y positivo pueden ir de la mano. Algunos economistas creen que si Trump aplica su keynesiano plan de incrementar la demanda agregada con mayor inversión en infraestructuras, bajada de impuestos, más liberalización –todavía- en la actividad económica y más deuda (nuevo QE), la economía norteamericana puede tocar el cielo.

Por otra parte,  el plan Trump podría tener efectos restrictivos en las relaciones comerciales de las empresas americanas con el resto del mundo. Trump se ha cansado de decir más americanización y menos globalización.

Bien, si me creo el plan Trump de aumentar el PIB americano a base de creación de demanda a lo loco  y por otro lado también me creo que va a montar algún lio en las relaciones internacionales, entonces  mi punto de mira tiene que estar en empresas americanas cuyas ventas estén concentradas en la demanda interna sobre todo. Y esas, ¿cuáles son?. Generalizando son las pequeñas y las medianas empresas, las “small y mid cap” (el cap viene de capitalization).

¿Cómo puede un inversor español de a pie, invertir de forma fácil en small y mid cap americanas? Tres vías:

  • Compra directa en bolsa para los más avezados. Hoy no toca.
  • Compra de vehículos de inversión colectiva: fondos de inversión y ETFs
  • Por supuesto todo tipo de productos apalancados con los que cree que se va a hacer millonario en breve: futuros, opciones, CfDs, warrants; pero nosotros, que somos inversores muy sencillotes vamos  a lo fácil y no nos complicamos la vida. Tampoco toca


¿Fondos o ETFs?

Personalmente soy inversor (y especulador) de ETF. Son más flexibles, son más líquidos, puedo analizarlos por técnico y son muy baratos. Eso no quita que si lo que buscamos es el ansiado alfa (el talento del gestor que tanto escasea) y el diferimiento fiscal me vaya a los fondos.

Un ejemplo de fondo: Abeerdeen North American Smaller Companies Fund A2 Usd, es un fondo chiquitín de una gestora muy respetable que aunque cimenten su fama en emergentes tocan todos los palos. Su benchmark es el índice Russel 2000 total return (con dividendos) y está más centrado en las compañías de crecimiento –growth- que en las de valor. Es un 5 estrellas Morningstar con una rentabilidad YoY (año efectivo de noviembre 2015 a noviembre 2016) de más del 16% (OJO rentabilidades siempre en euros) y en la última semana del 5.90%. Tiene un Sharpe del 1.24 (el gestor aporta valor). La cartera está concentrada en industria (19.28%), materiales básicos (16.04%) y servicios financieros (16.15%). Gastos corrientes del 1.75% y una aportación mínima de 1.500 dólares.

Otro ejemplo: Legg Mason Royce US Small Cap Opportunity Fund Class A usd. Utiliza el mismo benchmark que el anterior, el Russell 2000 Total Return pero a diferencia del Abeerdeen, más centrado en empresas de crecimiento, aquí la estrategia es flexible y busca tanto crecimiento como valor. La rentabilidad YoY es del 19.22% (en euros insisto). La cartera está concentrada en tecnología con el 29.6%, seguido de industria con el 19.79%. Pide una inversión mínima de 1.000 usd y cada aportación de mínimo 500. Gastos corrientes del 1.97%

En small cap exclusivamente de valor, un ejemplo podría ser el Natixis Vaughan Nelson US Small Caps Value Fund, es un 4 estrellas Morningstar que lleva en un año YoY un 11.27% y en la última semana un 2.96%. Está concentrado en servicios financieros 30% y en industria 21.56%. El benchmark es el Rusell 2000 value Total Return.

Si las empresas muy pequeñas no le encajan y quiere subir un nivel, un ejemplo de fondo podría ser el Robeco BP US Select Opportunities Equities D Usd. Su benchmark es el Russell Mid Cap total return (medianas empresas). En un año YoY lleva un 8.91% y tiene una cartera bastante diversificada con servicios financieros con un 24.32% y con consumo cíclico, industria y tecnología con el 12% aprox cada sector. Gastos corrientes del 1.68%

En ETFs no me voy a extender: hay un mundo. Solo como comparación y por darles algo diferente el IWC IShares Micro Cap ETF, utiliza como benchmark el Russell Microcap Index. El ETF tiene en cartera 1.373 compañías de muy baja capitalización (las más pequeñas entre las pequeñas del Russell), en un año lleva el 13.65% y su coste es del 0.610%.

Otro ejemplo para los amantes del valor podría ser el VBR Vanguard Small Value Vipers, nos da exposición a una cartera de 859 valores a un coste del 0.08%. No es una errata. Este es uno de los motivos por los que los ETFs me gustan –salvo excepciones- más que los fondos.

us-dollar

La otra idea de inversión es muy sencilla de implementar: si el dólar sube respecto del euro puedo tomar la divisa como una clase de activo más y colocar parte de mi liquidez en dólar. Dos caminos fáciles: una cuenta en dólares y/o un fondo monetario en dólares. Si además suben los tipos con el fondo monetario puede llevarse algún pipillo adicional. Les he puesto el gráfico dollar index que replica la paridad del dolar respecto de una cesta de las principales divisas del mundo

Dicho lo anterior, la aplicación del plan Trump está por ver y lo que seguro que nos va a ofrecer es volatilidad, así que paciencia, prudencia y diversifique.

¡Buena inversión!

Disclaimer: este post NO es una recomendación de inversión. Invierta según su situación personal, experiencia, conocimientos financieros, aversión al riesgo y horizonte temporal.
Brexit: no lo supimos, no lo sabemos y no lo sabremos


“La política es el arte de buscar problemas, encontrarlos por todas partes, llegar a conclusiones erróneas sobre ellos y aplicar soluciones que no funcionan para tratar de arreglarlo” Groucho Marx

La realidad es tan compleja y tiene tantas y tantas variables que es impredecible. Y si no, que se lo digan a Pablito que iba tendiendo la mano a todo el mundo y al final ha acabado pidiendo la hora. Otro ejemplo de la imprevisibilidad de la realidad es lo de nuestro Ministro del Interior. Un presidente de Estados Unidos, por algo similar tuvo que dimitir. Aquí, en vez de dimitir gana votos. Extraño país Hispania que dirían los romanos.

Como la realidad es imprevisible, vamos a centrarnos de forma exclusiva en lo que dice el mercado y no en los análisis macro de si “Reino Unido hace A entonces pasará B, pero si hace X entonces pasará Z”. No lo supimos, no lo sabemos y no lo sabremos. Así que dejemos que hable el mercado

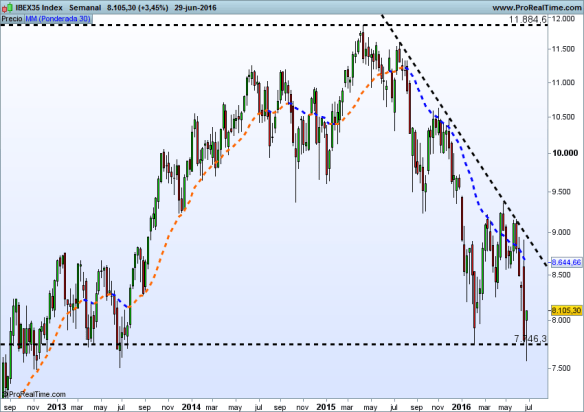
Ibex

Por chartismo es bajista desde Abril 2015. Por Weinstein (pendiente media ponderada) es bajista desde agosto 2015. En modo inversor (largo plazo) el Ibex HOY es bajista. Chartismo en mano podría subir +/- un 9% (línea de tendencia bajista) y seguiría siendo bajista.

Ibex SI

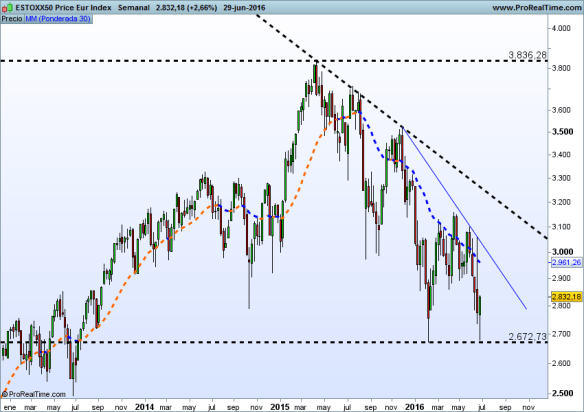
Eurostoxx 50

Más de lo mismo. HOY es bajista con la posibilidad de un fuerte rebote…y seguir bajista.

Eurostoxx SI

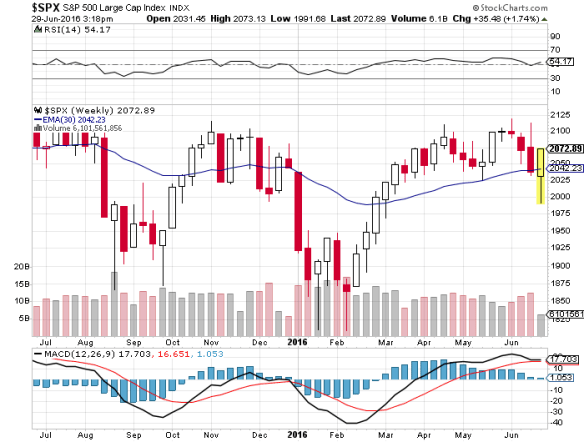
S&P 500

Ha reaccionado como un jabato. Caída comedida y fuerte recuperación. Los motivos son lo de menos ¿Qué sube porque así no se podrán subir tipos? ¿Qué sube porque dicen algunos que viene un cuarto QE? Ya no nos viene de esas. A este paso los bancos centrales nos enviarán una transferencia cada mes para que nos la gastemos.

SP 500

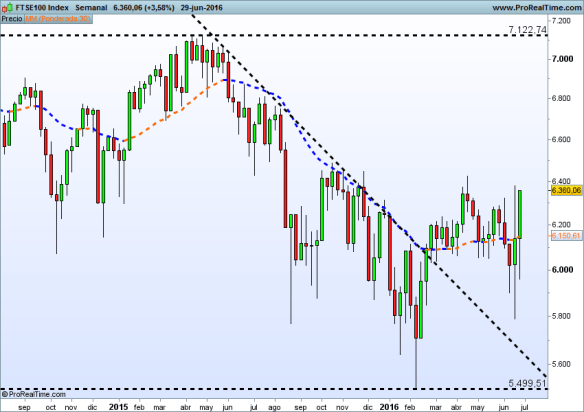
FTSE 100

OJO porque por aquí vienen las sorpresas. Miren bien el gráfico. Desde los mínimos de la semana pasada ha subido un 10%. Y a diferencia de sus primos del continente (primos lejanos ahora) NO está en tendencia bajista ¿Nos está diciendo algo el mercado? ¿Hay que comprar UK y vender Eurozona? Ojo con esto último porque puede haber muchas sorpresas y la historia nos demuestra que subestimar a los ingleses suele ser un error…y si no que se lo pregunten a Felipe II.

FTSE 100

Opinión: si usted invierte en bolsa a largo plazo en modo pasivo (via fondos de inversión/ETF) mantenga la calma en lo que respecta a mercados europeos: son bajistas. Si invierte en modo “value” buscando compañías específicas, puede empezar a encontrar buenas oportunidades pero no confunda caídas con precios baratos. Las confusiones de este tipo pueden ser peligrosas.

Buena inversión.

¿Comprar o vender?

Dicen que después de la tempestad llega la calma. Y a la inversa. Después de la calma llega la tempestad.  Tan importante es para un marinero intuir como está cambiando el mar, como para un inversor bursátil entender el humor de los mercados.

¿Estamos cerca del fin de la tempestad? ¿En el epicentro? ¿En el inicio? ¿No hay tempestad y solo hay nubarrones?…

En el último post les transmití lo que opinan dos reputados gestores de  fondos que invierten por fundamentales. Hoy les propongo un ejercicio que no tiene nada que ver. No quiero saber lo que opinan los gurús, no quiero saber lo que dicen los titulares de prensa, ni siquiera quiero saber si Pedro Sánchez va a ser capaz de formar gobierno o si en Valencia queda algún político del PP no imputado (que dé el nombre que saldrá en el Record Guinnes). Me da igual.

Hoy vamos a hacernos un selfie con el mercado a ver si nos cuenta sus secretos, y para conocer sus secretos nada mejor que tirar de análisis técnico. No se me asusten que suelo utilizar un chartismo muy básico (que es el bueno).

El itinerario que les propongo es el siguiente.

  1. Selfie a nuestro Zumosol Eurostoxx
  2. Selfie a nuestra casa Ibex
  3. Selfie al Rey del Mambo, SP 500
  4. Selfie al sector bancos europeos
  5. Selfie al petróleo (WT)

Lo más difícil de este ejercicio no va a ser interpretar el gráfico que, insisto, verán que voy a tirar de chartismo básico y fácil. Lo más difícil es dejar la mente en blanco sin pensar en China, en el Baltic Dry o en la devaluación del yuan. El ejercicio es tan complicado como ver el gráfico sin interpretaciones de ningún tipo, poniendo la mente en off. Hoy vamos a ser chartistas puros y como bien opinan éstos: “en el precio está todo descontado”.

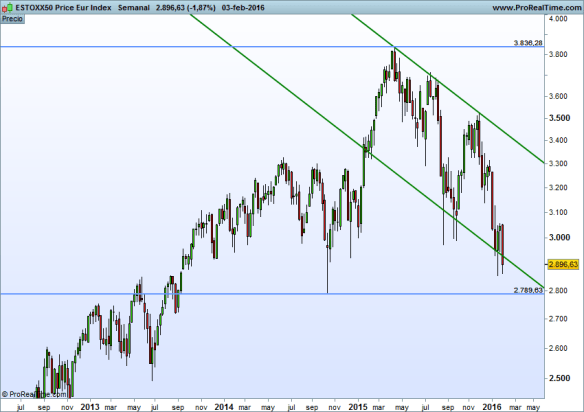
Situación Eurostoxx 50

SX5E

Veo una línea de tendencia bajista que toca en cinco puntos (clara y fuerte)

Veo una estructura de libro de máximos y mínimos más bajos (recuerden a Dow, “lower highs, lower lows)

Veo una tendencia bajista en el corto plazo que puede ir fácil a los 2855 que es el mínimo de este año e incluso a los 2789 que es el mínimo de la caída de octubre de 2014.

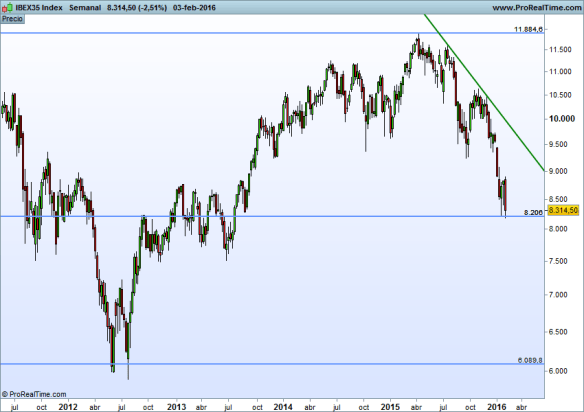
Situación Ibex 35

Ibex

Todavía más bajista que el Eurostoxx

Desde máximos de abril 15 lleva una caída del 30%

Miren, algunos analistas llaman a una caída del 30% “corrección” y otros “ajuste”. Es como si vuelves a casa y encuentras a tu mujer desnuda en brazos del vecino más gilipollas de la escalera. Y además le está tocando la espalda donde ya no es espalda. Tu mujer te podrá decir aquello de “cariño, no es lo que parece”, pero sí lo es, vaya si es lo que parece. Pues aquí lo mismo. España va bien y es el petróleo, España va bien y son los chinos, España va bien y el ciclo lo confirma…España va bien y el paro baja…lo que quieran…una caída del 30% desde máximo en pocos meses,nos guste o no, “si es lo que parece”.

Puede caer a 7500, podría romper  este soporte, aunque es potente y lo que viene luego es un tobogán hacia la miseria que asusta.

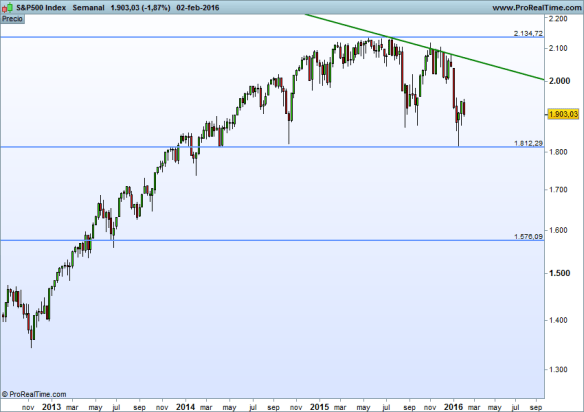
Situación SP 500

SP500

El Rey del Mambo da buenas noticias. A mi juicio no está en modo bajista (el chartismo tiene un componente subjetivo importante). Está dibujando un rango lateral que puede ser preludio de un mercado bajista (formación de un techo)…o no. Alguno se aventurará a ver un posible triángulo, y si esto fuese así los triángulos suelen ser figuras de continuación de tendencia (ojo no siempre) y la tendencia previa era alcista. Hay que darle más tiempo.

La clave: que pierda los 1.800 de forma evidente, rebote y vuelva a caer; es decir, que los 1.800 pasen de soporte a resistencia (reversibilidad). Si esto ocurriese entonces si diría que el mercado americano ha pasado a modo bajista.

Situación bancos europeos

BNK

Los bancos europeos llevan una caída desde máximo julio 15 del 36%. Si les recuerda al Ibex es porque en nuestro índice el mayor peso lo aportan los bancos. Ha roto un soporte muy importante como es el doble suelo del 2013. Si sigue cayendo pinta mal. Esto no debería estar pasando después de poner en marcha el supervisor único europeo (EBA) y pasar ya no sé cuantos stress test…perdón, como les decía al principio, hoy no va de interpretar, va de mirar. Punto.

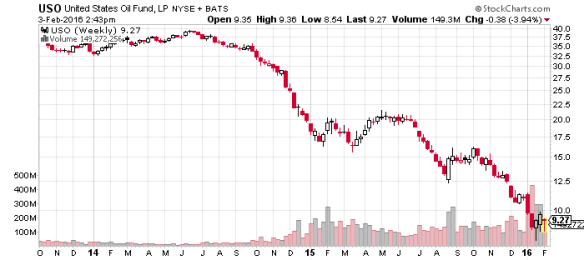
Situación petróleo

oil

Bajista. Pero es tan, tan bajista que podría rebotar un 20% y seguiría siendo bajista.

Y al final de todo esto ¿comprar o vender?

  1. Los mercados de renta variable son bajistas. Los mercados de bonos soberanos de calidad (no se los he puesto hoy, me refiero al Bund y al T-Note) son alcistas
  2. Tampoco les he puesto las materias primas. Bajistas

Mi sugerencia:

  1. Si estás en liquidez sigue esperando. La tendencia a corto plazo del mercado es  bajista. Si cambia la tendencia te perderás el inicio ¿y? Es mucho mejor entrar “tarde” pero teniendo alguna evidencia de que la tendencia bajista ha finalizado que comprar “barato” para darte cuenta en seis meses que todavía es mucho más barato.
  2. Si estás invertido y todavía o te han saltado los  stops loss….si todavía no te han saltado los stops, es que no los pones o bien que tus stops son más laxos que la moral de Berlusconi sobre el sexo con adolescentes. Si estas invertido en modo inversor y tus valores son buenos y estás convencido por fundamentales aguanta. Incluso te diría que vayas haciendo cartera (que OJO no es promediar a la baja), si has cometido la insensatez de creerte que “Acerinox, Arcelor y Sacyr están en nuestra cartera modelo”  y te has puesto hasta las trancas vende, ponte a cubierto y espera que vuelva a pasar el autobús del mercado alcista. Que volverá seguro… aunque vaya con retraso.

Buena inversión ¡¡

¿Se puede ganar dinero con el miedo?

Estos días, las compañías de industria armamentísticas que cotizan en bolsa se lo están pasando a las mil maravillas. Están subiendo con fuerza debido al aumento de la tensión bélica en Siria y también por la psicosis de terror que han generado los atentados de París y que, según los expertos, pueden extenderse a otras metrópolis y son difícilmente controlables.

tour eiffel

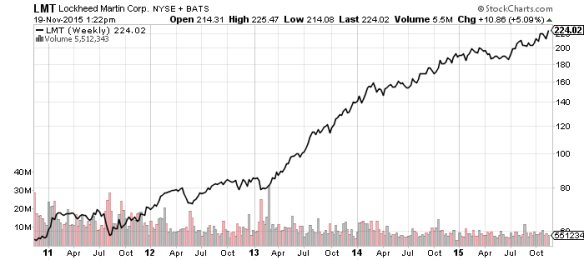
Vamos a ver como botón de muestra a una de las compañías punteras del sector como es Lockheed Martin que cotiza en el NYSE ( ticker LMT – Isin  US5398301094).

LMT es uno de los líderes en industria militar. Capitaliza 68.59 billions de nada. Su producto  más conocido son los helicópteros militares Sikorsky y los misiles Aergis, pero también fabrican barcos, vehículos militares  de todo tipo y prácticamente cualquier artilugio mecánico o electrónico que se pueda utilizar en una guerra. Como empresa líder también tiene su división de guerra cibernética. Por lo que pueda venir.

Tiene unos activos totales (todas las cifras en millones de dólares, cierre 2014) de 37.073 millones con una deuda de solo 6.169 MM. Las ventas ascendieron a los  45.600 MM con un beneficio operativo de 5.592 MM (12.26% s/ventas) y un beneficio neto de 3.614 MM (7.9%)

Para quienes tuvieron la ocurrencia de comprar, por ejemplo a 20 euros en el 2000 (llegó a cotizar por debajo de 17) hoy llevan una plusvalía anualizada del 17.47% (rentabilidad anualizada de 15 años). Una pasada, piénselo, 15 años sacando un promedio superior al 17%.

A modo representativo en los últimos años lleva: 2015 un 16.62%, 2014 un 29.54%, 2013 un 61.08%, 2012 un 14.08%, 2011 un 15.72 % y tengo que irme al 2010 para encontrar un año negativo, con un -7.86%.

Desde un punto de vista puramente financiero, Lockheed  es un cañón de empresa (nunca mejor dicho lo de “cañón”).

LMT Lockheed Martin

Para quien prefiera diversificar su inversión en varias compañías relacionadas con la guerra, algunos ETF ofrecen exposición al sector aeroespacial y defensa. Como botón de muestra tenemos el IShares US Aerospace & Defense (ticker ITA)

Es un ETF pequeño, con apenas 557 millones de euros bajo gestión, cuya cartera está formada por 38 compañías americanas (el US del nombre significa que su universo de inversión es exclusivamente USA) de las que la primera es Boeing con el 8.47%, la segunda es United Technologies Corp con el 7.93% y la tercera nuestra conocida Lockheed que acabamos de ver con el 7.17%. En los últimos cinco años lleva dando una rentabilidad anualizada del 16.72%. El PER de la cartera es de 18.58x veces, el P/BV (previo/valor contable) de 2.80x veces y la volatilidad (tres años) de un comedido 11.66%. Como analista financiero el diagnostico que debo dar no puede ser otro que es un buen vehículo de inversión de nicho, con una alta rentabilidad y un riesgo (volatilidad) bajo. La Beta respecto del S&P 500 es del 0.81.

Los hechos muestran que la industria bélica es rentable y cumple los parámetros que le pedimos a una buena inversión de renta variable: buena rentabilidad con riesgo asumible (menor que la media). Y por lo tanto la pregunta que da título a este post ya tiene respuesta: ¿Se puede ganar dinero con el miedo? Si, sin ninguna duda. Y mucho además.

Otra cuestión es si se debe…

Y aquí la pregunta cambia…

La pregunta correcta seria: ¿es aceptable, desde un punto de vista moral y ético, ganar dinero con el miedo?  Y aquí no voy a responder yo. Es tu turno.

Esta semana nos les puedo recomendar el consabido “buena inversión¡¡”. No toca (o si, a elección de cada uno). Les espero en unos días.

PD: Desde luego no me quiero olvidar de París (ni de Madrid, ni de Nueva York, ni de Londres….) pero tampoco de Nigeria. Más de 2.000 muertos en lo que llevamos de año y una atención mediática más bien pobre.

Bring-Back-Our-Girls-590x339

Invertir a la defensiva: Guggenheim Defensive Equity ETF

Más allá de vaticinar si la bolsa va  seguir subiendo o va a corregir, esta semana les voy a hablar de un EFT que forma parte de esa corriente arrolladora que es el Smart Beta .

El vehículo de inversión es el Guggenheim Defensive Equity ETF y ¿por qué me gusta?

Me gusta porque nos permite tomar exposición a la renta variable americana pero con empresas defensivas. Si la cosa fuese mal –y puede ir mal- van a caer menos que el mercado; es decir, podemos mantener exposición a bolsa –recuerda que estar fuera los mejores días te quita muchísima rentabilidad- pero con coraza por si pintan bastos.

El Defensive replica un índice que es el Sabrient Defensive Equity Index, esto es lo que dice la propia compañía de su índice:

«Sabrient’s Defensive Equity Index creates a more intriguing version of a defensive portfolio than the traditional approach that focuses solely upon
low-beta, non-cyclical, ‘steady-Eddy’ stocks’.»  Scott Martindale /Senior Managing Director / Sabrient Systems, LLC

Como ves el Sabrient Defensive no sigue un enfoque tradicional de inversión, sino que busca bajas betas y acciones estables pocos sujetas al ciclo ¿eso se puede hacer?

La respuesta es el Guggenheim Defensive. Tecnicamente hablando lo hacen (datos a 30 septiembre):

  • P/E de 15.4x cuando el mercado está rondando las 25-26 veces (veces que pagas beneficios)
  • P/BV, precio valor en libros en 1.9x (veces que el precio supone el valor teorico contable)
  • Beta de la cartera: 0.64
  • Alfa del 2.75
  • Desviación estándar del 9.00%.

 La clave aquí es la Beta. Recordar que la beta mide la sensibilidad de la rentabilidad de un activo financiero en relación a la rentabilidad del mercado en cotiza. Partamos de la base que la rentabilidad del mercado es 1 por definición. Si un activo tiene una beta de 1.10, su movimiento será en promedio –al alza y a la baja- un 10% superior al mercado y si la beta es del 0.9, ídem pero el movimiento será inferior al mercado.

En el caso que nos ocupa la (increíble) beta que han conseguido los de Sabrient en su índice es del 0.64, es decir, si el mercado cae un 10%, la cartera del Defensive caerá –en promedio insisto- un 6.4%.

Lógicamente también ocurrirá lo mismo cuando la bolsa suba y subirá menos que el índice…pero es a lo que queremos jugar si invertimos a través de este vehículo: bajo riesgo dentro de la clase de activo más riesgosa (no cuento las materias primas) y en el mercado bursátil más dinámico del mundo.

Os dejo el enlace al fact sheet (ficha comercial)

http://guggenheiminvestments.com/products/etf/def

Conclusión: si estoy en el quiero y no puedo, y me gustaría mantener mi exposición en bolsa USA pero con el freno de mano puesto, con este ETF tengo una opción de baja volatilidad y baja beta. Si el mercado cae esta cartera también cae…pero un 36% menos (en promedio siempre insisto, soy un pesao pero la Beta no es un dogma sagrado que se cumple en cualquier caso y todas las ocasiones).

Decir que en los últimos cinco años ha dado una rentabilidad anualizada del 15.88% y que tiene una comisión muy superior a los ETF “simples” (algo lógico cuando hay un trabajo detrás). Los costes totales son del 0.74% cuando si quiero comprar el S&P 500 a través del Spy estaré pagando un 0.09%, pero el Defensive me ofrece otra cosa como hemos visto y sesga la cartera a posiciones de menor riesgo que el índice general (S&P 500).

Adjunto el gráfico del ETF que, como no podia ser de otra manera, es muy parecido al resto de gráficos americanos. Sigue habiendo tendencia alcista pero a la vez hay perdida de momento y tenemos la duda de si está formando un techo. Y ante la duda…(no seas guarrete) fondos o ETFs defensivos.

defensive

Recordaros que esto no es una recomendación de compra, sino simplemente una idea de inversión sobre vehículos muy poco conocidos en nuestros lares como son los ETF y más aún si cabe con los Smart Beta.

Buena inversión¡