Cómo crear una cartera VALUE sobre el Ibex 35

Aunque llevamos un par de días tranquilos estamos viviendo unas semanas muy agitadas con el asunto griego.
Todos los que nos dedicamos a la inversión, tanto pros como amateurs sabemos que cuando se producen las caídas hay que comprar. Es así ¿no? Comprar barato y vender caro. «Compra cuando haya sangre en las calles». «Compra cuando nadie quiere comprar». «Se contrarían y compra cuando todos venden»…etc etc hay cientos de máximas sobre comprar cuando los precios caen.
¿Tu has comprado aprovechando las caídas recientes? ¿el del banco te recomendaba comprar? ¿los analistas recomendaban bolsa estos días? En general no. Nadie recomienda comprar cuando se debe comprar pura y simplemente porque somos humanos y nos dominan las emociones. De eso va invertir y por eso el análisis técnico (bien entendido) funciona tan bien.
El post de hoy va a dar cuatro pinceladas sobre qué acciones del Ibex 35 deberíamos estudiar para formar una cartera de valor ahora que los precios han caído un poco. Recordar que valor es sinónimo de comprar barato pero ojo, comprar empresas buenas baratas, no comprar empresas malas baratas que probablemente acaben siendo más baratas (trampas de valor). Como no vamos a estudiar ningún balance vamos a valorar únicamente PER (cuantas veces pagamos beneficios con datos esperados 2015), incrementos de BPA (aumentos de beneficios esperados en 2015), rentabilidad sobre fondos propios (ROE 2015) Deuda neta (deuda – caja respecto de la deuda financiera) y P/BV (relación entre el precio y el valor en libros o bool value).
No es un análisis profundo –tendria que currarme cuentas anuales; balance de situación, cuenta de perdidas y ganancias, variacionanes del circulante, variaciones patrimoniales etc- pero es mejor que lanzarse a comprar en bolsa porque “es una buena empresa” o “seguro que esta sube”.
Vamos allá:
Mejores PER 2015 esperados: BAnkia, Mapfre, Indra y OHL, el grupo de los segundo mejores estaría formado por ACS, IAG, Santander y Sacyr
Mejores BPA 2015 esperados (aumento porcentual): Bankinter, Caixabank, Mediaset y Gamesa, el grupo de los segundos mejores, Bankia, OHL, Indra y Sacyr
Mejores ROE 2015: Abertis, Amadeus, BME, DIA, FCC, IAG
Mejores DN / FP: BME, Gamesa, Mediaset, Técnicas Reunidas e Inditex con datos negativos (tienen más caja que deuda, el siguiente grupo de empresas muy poco endeudadas son: Amadeus, Ferrovial, Gas Natural, Grifols, IAG, Iberdrola, Indra, Repsol (omito a Jazztel, Endesa y Mapfre por sus peculiaridades).
Mejor P/BV: Gas Natural, Iberdrola, Indra, OHL, Popular, Repsol, Sabadell, Santander y Sacyr
Para hacer tu cartera, de estas escogidas, tendrías que ponderar por criterios y estarías haciendo una selección cuantitativa. Así a lo burro, las más repetidas son las que, a priori son mejores opciones, es decir, pagas menos veces beneficios, tienen mejor rentabilidad sobre fondos propios, tienen poca deuda y no están cara sobre valor en libros.

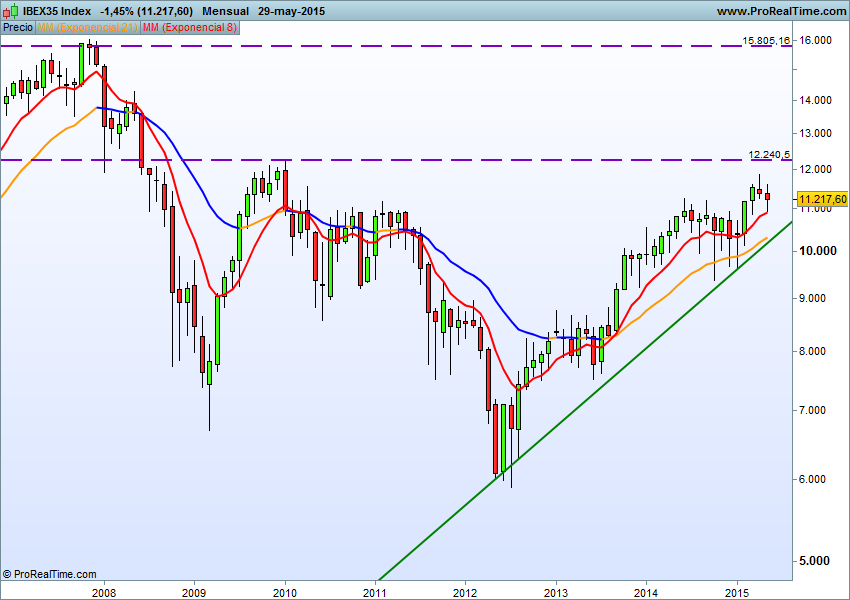
Una de las más repetidas es Indra. IAG y Gamesa también están por ahí. A mi juicio dos de estas tres pueden hacerlo muy bien en los próximos meses y la otra, dependiendo de lo que haga el petróleo, también (te lo he puesto fácil para saber quién es quien). Ahora bien, si lo quequieres son empresas donde ir a la quiebra sea casi imposible tu elección deberia estar entre Gamesa, Mediaset, Técnicas o Inditex. Cuando tienes más caja que deuda es muy difícil que presentes concurso. La elección es tuya.Te dejo un gráfico en marco temporal mensual muy limpito que es como más me gusta trabajar. Tendencia alcista: si. Resistencia cercana: si. Hay que estar invertido en bolsa europea: si. Y si rompe los 12.000 con consistencia cómprate cuernos y ponte toro (sin segundas lo de los cuernos 🙂 )

Ibex mes
Y te preguntarás por qué no he incluido la rentabilidad por dividendo….pues porque el dividendo no deja de formar parte de los beneficios y ya ha valorado el incremento de beneficios…eso si no sacan el cupón a través de más deuda o de una ampliación de capital (el famoso script dividend) que casos de este tipo hemos visto (y veremos) muchos.
Buena inversión ¡¡
Bienvenido al mundo real

Hoy mismo un colega de profesión de una prestigiosa unidad de banca privada me decía que el mercado está muy complicado y que no ve claras que recomendaciones dar a sus clientes: “el que quiera bolsa, bolsa y el que no dinero en cuenta…no se me ocurre nada mejor” y añadía con cierta sorna “pobrecitos todos los clientes de red que han pasado del depósito a fondos conservadores…vaya leche se están metiendo…”.
Quizá la reacción de mi colega es, como casi todo en el mundo financiero, extrema pero tiene su parte de razón. Invertir en los próximos tiempos no parece que vaya a ser tarea fácil. Cuando teorizamos (yo el primero) la cosa es fácil. Explicar lo que ha pasado es fácil. Anticipar lo que puede ocurrir es imposible. Gestionar la incertidumbre con paciencia y profesionalidad aun más. El post de hoy tiene como cometido arrojar un poco de luz que nos ayude en nuestro proceso de ajuste de carteras.
Situación macro:
La información que proporcionó ayer el Banco Central Europeo (BCE) fue bastante buena:
– Se mantiene el PSPP, que no quiere decir Partido Socialista y PP, sino Public Sector Purchase Program (mira que nos gustan los nombres rimbombantes). EL BCE va a seguir inyectando dinero (mucho dinero 60.000 millones al mes) a la economía. Draghi está siendo bastante trasparente con eso.
– Se mantienen los tipos (referencia 0.05% depósitos -0.20% y facilidad marginal 0.30%)
– Ya se están experimentando mejoras en la competitividad via precio lo cual está incrementando las exportaciones
– Previsión de PIB de la Eurozona arriba (1.50% en 2015, 1.90% en 2016 y 2.00% en 2017) y según el BCE la inflación tambien va “normalizándose” con lo cual ya no se percibe riesgo de deflación y se prevé en 2017 una inflación sana (1.6%-1.9%)

Si a eso le sumamos la última encuesta IFO de Mayo (clima empresarial) que fue de 108.5 vs 108.3 esperado la cosa macro europea pinta bien. El ciclo sigue siendo expansivo.

Por otra parte se ha publicado hace unos días el Libro Beige de la FED (a pesar del nombre tan bonito -«libro beige»- no deja de ser otra cosa que una descripción de la actividad económica en EEUU que ofrece la FED). La FED nos dice al igual que el BCE que EEUU va bien. Economia en expansión, ventas al por menor arriba, sector inmobiliario fuerte, mejora del empleo y de los salarios. Queda la duda del dato que saldrá en el segundo trimestre (el primero fue malo) pero hoy y en función de lo que nos explica la FED no parece que vaya a ser malo.
Por macro vamos bien.

Riesgos:
Geopolíticos: Varoufakis y su troupe por un lado, Doña Manuela Carmena y Doña Ada Colau como antesala a que Podemos vaya a pintar algo…el lio Ruso que de tanto en cuanto genera tensiones y la amenaza del terrorismo yihadista siempre presente (que acabará siendo digital, al tiempo).
Subida de tipos EEUU: es un hecho que van a subir y el mercado de renta fija ya lo está reflejando. Las subidas de tipos -en función de su magnitud- tienen un impacto tremendo en la economia: bajan los bonos, pueden hacer que baje la bolsa (la tasa de descuento para valorar acciones sube y a mayor tasa de descuento, menor precio), pueden hacer que baje el inmobiliario (sector muy correlacionado con los movimientos de tipos) y llevado al extremo (muy extremo) pueden hacer que caiga el consumo y la inversión (créditos más caros) lo que incidiria en una caida en el PIB y un aumento del desempleo y entrar en recesión. OJO esto no va a pasar a corto plazo porque la subida que se espera es muy modesta. Pero es por poner en perspectiva lo que, llevado al extremo, puede suponer una politica monetaria restrictiva con subidas de tipos elevadas  (que repito, no parece que vaya a ser el caso).

Y saldrán otros montones de riesgos que hoy no preevemos, de eso va la cosa y por eso la Teoria de Carteras –aunque ciertamente desfasada- insiste tanto en la diversificación de activos: como van a pasar cosas que ni te imaginas la mejor defensa es la diversificación. Bien. Pero si caen a la vez la renta fija y la renta variable ¿cómo diversifico? Dificil con visión cortoplacista y superable con tiempo por delante.

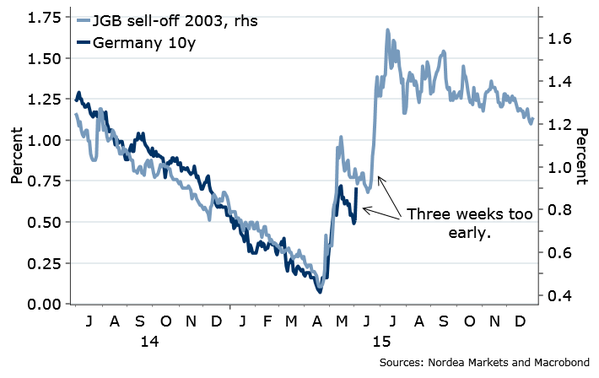
Hoy mismo, el estupendo McCoy nos deleitaba en Cotizalia con un gráfico de Nordea que se ha puesto de moda estos dias y que compara el repentino aumento de la rentabilidad del bund con una situación parecida en Japón…que acabó con la deuda japonesa perdiendo lo que no está en los escritos. No tiene por que pasar…¿pero y si si? (el copyright es de José Mota)

bund y japon
Vamos a ver cómo pintan los reyes del manbo: Bund, T-10, Eurostoxx y SP500 (salvo Eurostoxx todos cierres del miércoles 3).

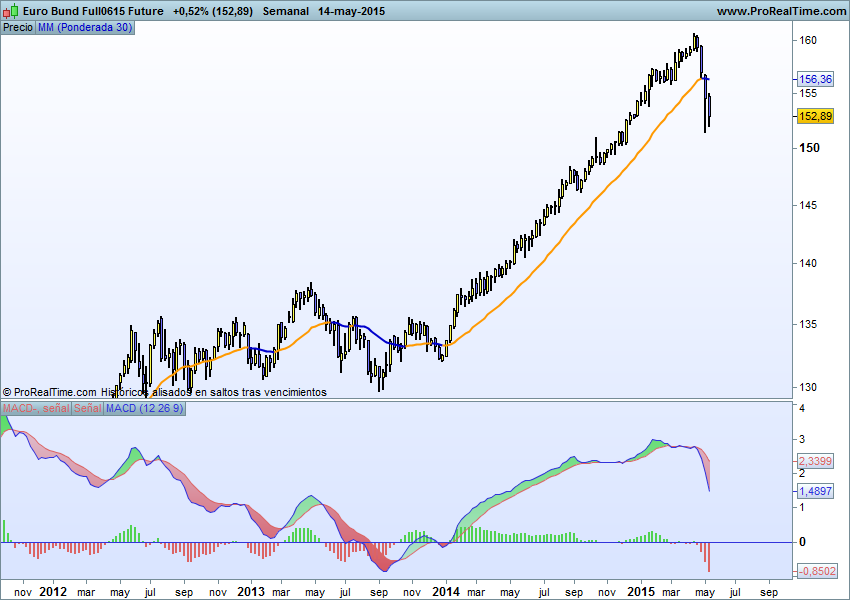
Bund: caida muy acelerada. Observen la longitud de las velas recientes negras: rango muy amplio. Volatilidad ¿miedo? A pesar del PSPP no apunta a volver a máximos. OJO porque la caida de la renta fija va a afectar de pleno al inversor más conservador.

bund easy

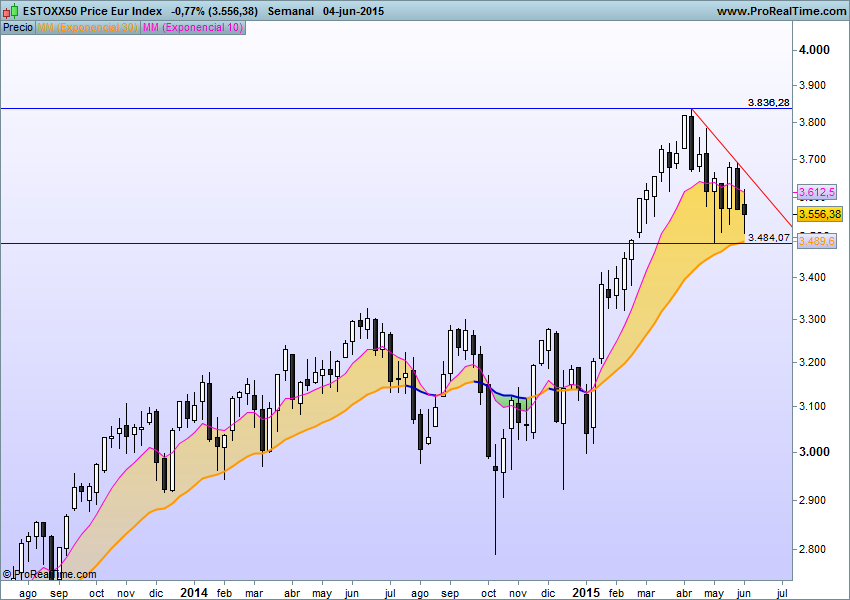
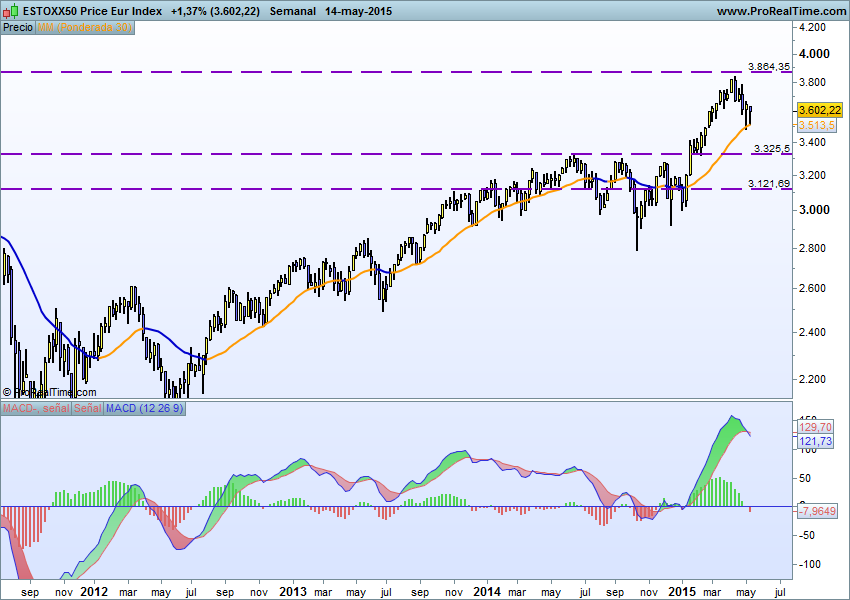
Eurostoxx: de momento una mera corrección de excesos. En Dow estricto, una tendencia secundaria bajista dentro de una primaria alcista (la parte contratante…ya sabe), una corrección técnica que, insisto hoy por hoy no tiene nada de especial. Si respeta los minimos de 3.500 y Varoufakis firma, para lo cual tiene hasta el 30 de junio, volverá a ser, a mi juicio; el activo estrella de las carteras: bolsa zona euro. Si rompe los 3.500 se nos va a 3.300 bailando a ritmo de rock, ahi si cuidaó.

eurostoxx easy

SP 500: Que es alcista es evidente, que pierde momento tambien. Como en el cuento de Pedro y el lobo llegará el dia que se desinfle, aunque llevo leyendo los ultimos tres años que se la pega. Y de momento aguanta.

sp500

T bond 10 (a través del ETF que lo replica): he mantenido contra viento y marea en todas mis carteras moderado-conservadoras Treasury a distintos plazos esperando que la FED no subiese tipos o lo hiciese muy tarde (para invertir se precisa una tesis de inversión, lo más relevante es no empecinarse cuando te equivocas).  La realidad es la que es y como casi siempre el gráfico funciona mejor que cualquier otra técnica de analisis. El Treasury está cayendo y en función de la magnitud de la subida (o subidas ojo, porque despues de una pueden y deberian venir otras) puede caer a base de bien. Aplique stops si está invertido en renta fija USA a largo (en corporate -papel de empresas- idem de idem).

TLT

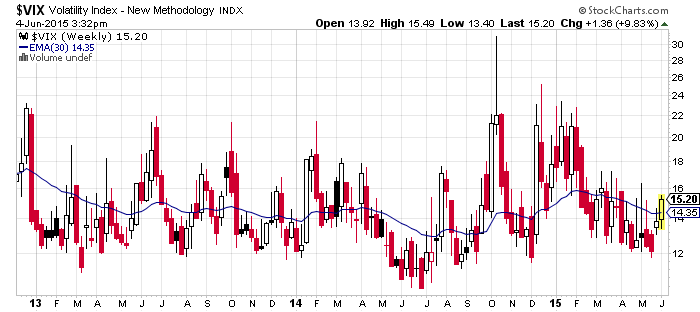
Y ya para acabar les dejo con el índice del miedo, con el VIX.Está bajo pero subiendo. Atención si sobrepasa el nivel 20.

VIX semana

Conclusión: atención a la renta fija. Se puede aplicar aquello de que «cualquier tiempo pasado fue mejor» y si está en Eurostoxx yo aguantaria. Grecia va a firmar (al menos es mi escenario ante la falta de alternativas para unos y otros) y cuando firme podemos tener una segunda parte del año muy buena (empresas saneadas y a exportar con un dólar fuerte).

Buena inversión ¡¡

PD: si le gusta el cine el título del post le deberia de sonar. Adivinen.

«El futuro es nuestro, de la mayoría que quiere el cambio»

Que bien habla Pablo Iglesias ¿les gusta la cita que titula este post?
Les voy a decir cuando lo ha dicho Pablo Iglesias.
Nunca.
Es una cita de Felipe González en 1982.
El mensaje que me gustaría transmitirles hoy es que, ante un entorno bursátil pesimista por el auge de Podemos, no se alarmen. Sigan en sus butaca porque la función continua y de momento el mercado es alcista.
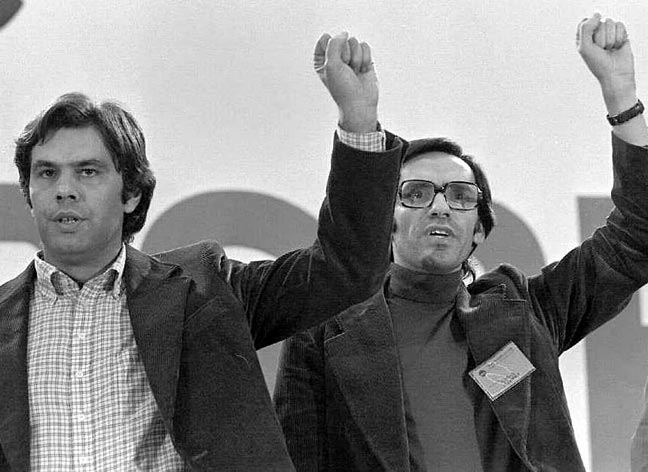
Un poco de historia ¿Los conocen?

Felipe y Guerra(1)
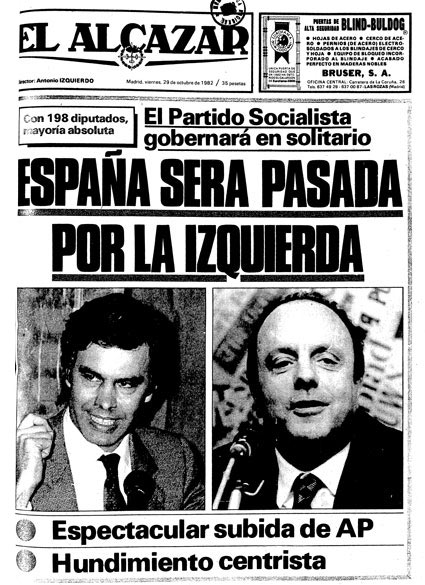
Eran los “Podemos” de 1982. En una España que a nivel de apertura mental estaba muy lejos de la España actual y para más inri con un golpe de estado aun calentito y militares que daban algo más que respeto. Y se votó por el cambio. Los socialistas se llevaron el 50% de los votos (quien los pillara Pedrito…) y mayoría absoluta con 202 diputados frente a los 106 de la mami del PP (Alianza Popular de Don Manuel Fraga Iribarne “la calle era suya”).

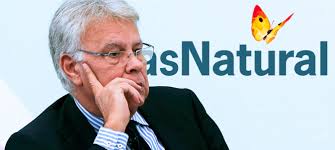
La historia depara sorpresas que somos incapaces de imaginar. Alguien se puede imaginar a Pablo Iglesias como consejero del Santander por un decir. Ya se que pensar esto es de locos, pero es lo mismo que hubiesen dicho los de la rosa y el puño en alto si les hubiesen dicho como acabaria Felipe. El que fuera lider de los «desarrapados» en 1982 es hoy consejero de Gas Natural y hombre de confianza de Carlos Slim en Europa.

gonzalez
Fíjense como pensaba la derecha a través de la portada del diario El Alcazar. Porque en 1982 todavia quedaba en España gente de derechas. Hoy todo el mundo es de centro: centro-izquierda, centro-derecha, centro-centro, centro-socialdemocracia, centro-liberal, centro-proempresarios, centro-protrabajadores, centro-españolista, centro-catalanista…por el amor de Dios. Defínanse sin miedo hombre (justo es recordar que El Alcazar estaba a la derecha, de las más de las derechas que uno se pueda imaginar hoy)

03_alcazar
Se hablaba de “terremoto socialista”. No me consta que se dijese que el PSOE fuera “a quemar iglesias y violar monjas” delicia con la que nos ha obsequiado Doña Nuria Losada, concejal del PP en Valencia (con esta gente, así les va). Aunque con toda probabilidad seguro que se decían lindezas parecidas. Y no. En esta ocasión no les voy a obsequiar con mis típicos chascarrillos sobre los deseos que podría despertar nuestro Che Guevara del Alcampo en alguna madre superiora si le diese por seguir los dictados de la Sra Losada. Mejor aún… ! imagínenselo¡ 🙂
Datos por favor:
Si no ando equivocado PP + PSOE han obtenido el 52.06% de los votos en las últimas municipales y autonómicas. Si sumamos Ciudadanos de Albert Rivera y los restos de UPyD han obtenido el 57.83%. Hoy por hoy no parece que el sistema peligre.
Les adjunto gráfico en formato mes (cada candle es un mes) del IBEX 35. Con todo lo que está pasando con Grecia, nuestro IBEX ha caído un 1.47% a cierre de hoy (viernes 29 de mayo). A simple vista verá que cuando un mes es realmente malo cae a base de bien y en Abril y Mayo del 2012 por ejemplo cayó más de un 12 y un 13% respectivamente. Y no había Pablo Iglesias. A pesar del incremento de volatilidad el IBEX, como el Eurostoxx y como el ciclo economico (hasta que no se demuestre lo contrario) es alcista y si Pablo Iglesias y la Sra Carmena o la Sra Colau pusiesen de los nervios al Ibex, les puedo asegurar que estaríamos hablando de caídas de muy distinto calado.

Ibex mes

Por cierto ¿saben quién fue el gran damnificado en las elecciones del 82?

El partido que estaba en el poder, la UCD de Adolfo Suarez…Mariano…Mariano….que la historia quizá no se repite pero rima. Y ya no voy a compararte con el grándisimo «puedo prometer y prometo» de Cebreros porque honestamente seria muy injusto por mi parte.
Buena inversión ¡¡
PD: Precisamente el fenómeno Podemos está tratado en mi último libro “Invertir tus ahorros y multiplicar tu dinero para Dummies” dentro de lo que son posibles cisnes negros.

Aprende (lo básico) para invertir como Warren Buffet

Ayer jueves 21 tuvo lugar la presentación oficial de “Invertir tus ahorros y multiplicar tu dinero para Dummies” en Barcelona. Vaya por delante mi agradecimiento a todos los asistentes y por supuesto a las personas que me ayudaron en dicho evento en primera persona: Nuria, Mónica, Alfonso y a todo el personal de Casa del Libro. Aunque a decir verdad la cosa empezó mal cuando una chica monísima de esa librería y que nos tenía que ayudar a montar el tinglado, me llamaba continuamente de “usted”, lo cual me produjo algunas dudas en mi autoestima varonil. Pero no acabó ahí la cosa. Dos minutos antes del inicio de la charla tuve la típica necesidad fisiológica que te producen los nervios y me vino la repentina necesidad de ir al baño. Cuando lo encontré (encontrar el baño en una de las mayores librerías de una gran ciudad no es cosa baladí) resulta que el baño de los señores estaba ocupado. Pero el de las señoras estaba libre. El resto lo dejo a su imaginación pero ya se pueden imaginar mi deplorable actuación. Tuve una subida grave de tensión arterial pensando que excusas podria dar si alguna señora de las asistentes al evento me podía pillar. Imagínense la escena: el “autor”, un tipo aparentemente serio y vestido de boda, haciendo el gamberro….ufff, suerte que no me vio nadie… salvo una niña a la que le pedí amablemente “no te chives”. Patético.

buffet
Salvando esos problemillas, los que estuvieron presentes dijeron que el evento “estuvo bien”, que fue “interesante”. Y creo sinceramente que si la presentación tuvo algún interés para los participantes, no fue por los 5 minutos de autobombo que me permití (es lo mínimo cuando presentas tu libro ¿no?) sino porque la mayor parte de la presentación se la dediqué a la forma de invertir de Warren Buffet en su versión más básica.
Por si tenía intención de asistir pero no pudo  dos pinceladas de lo que expliqué sobre el maestro:
Clave nº 1 Qué comprar
Buffet empezó siendo un gestor cuantitativo que solamente buscaba empresas baratas sin darle demasiada importancia a si compraba empresas buenas o malas. Esa influencia le vino de su maestro Ben Graham. Con esta forma de invertir, Buffet se encontraba con carteras de hasta 100 acciones de las cuales algunas iban bien, la mayoría ni fu ni fa, y algunas otras, que había comprado muy baratas, acababan siendo muchísimo más baratas (perdía la camisa). Al no estar muy convencido del sistema, Buffet bebió en otras fuentes y tomó la visión de Ken Fisher que era la de solo comprar empresas excelentes a un precio razonable. Y ¿qué es una empresa excelente para Buffet?…
Clave nº 2 Economic Moat
El dichoso anglicismo que literalmente significa “foso ecónomico” puede traducirse por “monopolio del consumidor”. Warren solo compra empresas que tienen una ventaja competitiva, que hacen algo diferente y difícilmente repetible. Suele decir ¿se puede competir con Coca Cola? Quiere empresas con características especiales y diferenciadoras, que generan una buena caja todos los años, con deuda controlada y con poco capex (gasto anual en mantenimiento y mejoras de los activos fijos)
Clave nº 3 ¿A qué precio?
Dice Buffet “el precio que pagues determinará si tu inversión va a ser buena o mala. Paga menos y obtendrás más, paga más y obtendrás menos”. Poco que añadir.
Clave nº 4 NO diversifiques
Todos sabemos que la diversificación es clave para reducir el riesgo de una cartera (diversificación bien entendida, basada en coeficientes de correlación). Lo que hace Buffet es lo contrario: concentra su cartera en unas pocas inversiones que conoce muy a fondo, que ha comprado a buen precio y a las que les da un largo periodo de tiempo para madurar.
Recuerde el itinerario de Buffet:
a) Primero decide qué comprar
b) Cuando ya sabe qué comprar espera a que el precio se ponga a tiro
Importante: por más que una empresa le gusta no la comprará si está cara. El riesgo precio, del cual hablo largo y tendido en el libro, es clave para el estilo de inversión de Buffet.
Dos apuntes técnicos:
Prefiere tratar con rentabilidades que con el PER. Recuerden que el PER es el precio partido por el beneficio. La rentabilidad es la inversa, es el beneficio partido por el precio y expresado en porcentaje. Si una empresa cotiza a 50 euros la acción y tiene un BPA (beneficio por acción) de 2 euros está cotizando a un PER 25 (50/2) . Buffet no quiere que le hablen de “un PER 25”, sino de una rentabilidad del 4% (2/50)
Utiliza periodos de diez años para calcular la tasa de incremento de beneficios y para él es clave que los beneficios puedan, en cierta medida, predecirse. No le gustan las sorpresa y busca empresas que año tras año presentan tasas de crecimiento de beneficios al alza. El pensamiento de  Buffet es que compra una rentabilidad (4% en el ejemplo)  que va a expandirse al ritmo de crecimiento del beneificio.
Otras herramientas que utiliza son el cálculo del valor futuro esperado de la acción a diez año, realiza análisis de sensibilidad con la mejor y peor rentabilidad del periodo (PER más alto y PER más bajo), valora las empresas por su ROE (rentabilidad sobre fondos propios), también utiliza el ROCE (rentabilidad sobre capitales empleados) y por último, tiene muy en cuenta las tasas del bono a 10 años y valora las acciones utilizando como tasa de rentabilidad la del bono (una especie de Earning yield).
Si quieren saber más, he dedicado un capítulo entero en el libro a Warrren Buffet explicando su método con detalle.
Buena inversión ¡¡

Bolsa Euro SI // Bonos Euro…..ya veremos

Como nos gusta sufrir. Todos los días leemos mil y una cosas sobre la implosión de Grecia dentro de la zona euro y como nos vamos a ir todos al garete.

La última que he oído es de la subida de las acciones de una empresa americana especializada en la impresión de papel moneda (billetes vamos). Los especuladores cutres se han dedicado a escampar el rumor que esa empresa va a tener una gran demanda para la impresión de nuevos dracmas (la antigua moneda griega).

Lo vuelvo a decir: en economía las cosas suelen pasar porque hay incentivos para que pasen. Y si no hay incentivos no suelen pasar. ¿Acaso gana algo la Eurozona con la salida de Grecia? No. ¿Gana algo Grecia con la salida del Euro? No.  A mi juicio, desde un punto de vista de pura economía no hay un solo incentivo para que la que cosa explote. Siempre queda el riesgo geopolítico, esto es, que Varoufakis se nos ponga más Varoufucker que nunca y la cosa acabe mal. Pero yo no lo creo. Si la situación de Grecia es mala no me la puedo imaginar volviendo al dracma,  con los mercados financieros cerrados, sin recursos naturales y poniéndose en manos del capital ruso o chino. Mal rollito.

Aunque sea de forma muy breve y sintética vamos a intentar hacer lo de siempre: pensar un poco. Vamos a analizar datos y no los fantasmas que cada dia nos saca la prensa para vender más (el miedo vende):

  1. El ciclo macroeconómico es expansivo

Pues si, a pesar de Mariano, de Pasos Coelho, de Tsipras, de Hollande..a pesar de todos estos incapaces el ciclo es expansivo. La previsión del crecimiento del PIB para la Eurozona es del orden del 1.30% este año y del 1.70% para el próximo y España bastante más (ayyyy…. Mariano si no  tuvieses Gurtel y Bárcenas que bien te podría ir…). Fundamental también: el paro se está reduciendo (otra cosa es la calidad como traté en otro post, pero los mercados financieros comen cantidades no calidades). En España se prevé que pase del 22% al 19.8% en 2016, en la Eurozona del 11.3% al 10.8 (todas las cifras son previsiones 2015 y 2016), en Estados Unidos del 5.2% al 4.7% y asi podría seguir y seguir. Todos los PIB de los países desarrollados son positivos y crecientes y el paro decreciente y eso, sea uno del color político que sea se llama economía en expansión.

  1. Plan Draghi

En cuanto sale Yanis con la chupa de cuero y la Yamaha nos olvidamos que SuperMario ha puesto 60.000 millones al mes de pasta nueva encima de la mesa hasta septiembre del 2016. Si hay liquidez, hay burbujas y si hay burbujas hay fiesta.

Un poco de gráficos por favor:

El chungo: el Bund

El bono alemán a 10 años –bund o referencia de renta fija europea de calidad- lleva un hostiazo en un mes de un 5.50% aprox desde máximos. La bromita de los tipos negativos parece que está llegando a su fin (¿se imaginan a un tipo yendo a un banco a pedir un crédito y preguntar , no el coste del crédito, sino cuánto le van a pagar por tomar prestado? Pues eso (puede amplicar todos los gráficos clickando)

 bund

El bueno: el Eurostoxx

Si no tuviésemos drama griego por en medio estaríamos hablando de una mera corrección de excesos. Los dos primeros meses la bolsa subió mucho y está corrigiendo revertiendo a su media. Hoy es alcista.

 eurostoxx

Las señales de aviso.

Si usted es de los que opinan que  que Europa se rompe y el euro desaparece yo no pienso llevarle la contraria. Aunque con la bolsa griega que ha subido más de un 20% en 21 dias y un euro que ha subido casi un 8% respecto del dólar se me antoja, al menos a corto plazo, que la cosa griega va por buen camino y que el Euro no ha dicho la última palabra.

Bolsa griega con rebote superior 20% ultimas semanas

 grecia

Euro arriba

 euro dolar

CONCLUSION: el riesgo geopolítico no lo podemos acotar. Como analista financiero lo único que puedo ver es la información que me dan los mercados hoy y que aspecto tiene el ciclo economico y hoy le diria que bolsa euro si y que bonos…cuidadin. Con los bonos voy a tomar ejemplo de Mariano y le voy a decir que si, pero según como no. O que no, pero según como sí.

Buena inversión ¡¡

Me permito invitarles a todos ustedes a la presentación de “Invertir tus ahorros y multiplicar tu dinero para Dummies”. La presentación del libro será en Barcelona el próximo jueves 21 a las 19.00. Lugar: Casa del Libro en Rambla Catalunya, 37. No es necesario confirmar. Como bien saben el libro ya está a la venta desde hace algunas semanas y …  aunque no vayan a la presentación no es óbice para que no lo compren 🙂

Si cada vez somos más viejos,invierte en viejos: fondo de inversión CPR Silver Age E

 Curioso título para hablarles sobre un fondo de inversión.

No obstante tiene sentido. El fondo de inversión del que voy a hablarles forma parte de lo que se llama “inversión temática” que es un concepto que expliqué en mi primer libro (Todo lo que tu banco debería contarte antes de invertir” Gestión 2000)

La inversión temática consiste en identificar tendencias económicas, empresariales, tecnológicas, sociales…”algo” que vaya a dar dinero en el futuro. Una vez se tiene clara la idea de fondo , se trata de buscar compañías que nos permitan materializar con mayor o menor acierto esa inversión temática.

El tema de la inversión de esta semana son los viejos, o de forma más polite: el envejecimiento de la población.

Como siempre les recomiendo, ante todo datos. Les adjunto un brevísimo extracto del informe del  Eurostat “Estadísticas de población a nivel regional” de marzo 2014

«... mientras que la importancia relativa de las personas de edad avanzada ha aumentado en la mayoría de las regiones de la UE

Por el contrario, la mayoría de las regiones de la UE ha visto como el porcentaje relativo de población de edad avanzada ha aumentado cada vez más, como consecuencia del significativo y continuo aumento de la esperanza de vida y la llegada a la jubilación de la generación del boom de natalidad posterior a la Segunda Guerra Mundial


Esperanza de vida

En los últimos 50 años, la esperanza de vida al nacer se ha incrementado en torno a 10 años por término medio en la UE, debido en gran parte a la mejora de la situación socioeconómica y de las condiciones medioambientales, así como a mejores tratamientos médicos y asistencia sanitaria.» 

fuente:www.dinero-univision.com

fuente:www.dinero-univision.com

Parece que en Europa cada vez vamos a ser mas vejetes. Y los vejetes tienen unos hábitos de consumo que, en algunas cosas, difieren de la población más joven.

Los franceses de CPR han ideado un fondo cuyo nombre lo dice todo “CPR Silver Age” (edad de plata) que centra su política de inversión en sectores que se benefician del envejecimiento de la población. Es un fondo de vocación europea (el benchmark o comparativo es el MSCI Europe NR) aunque puede invertir hasta un 25% en otras regiones geográficas y la cartera estará invertida entre un 75% y un 120% en renta variable (es decir, si el gestor quiere lo podría apalancar).

Es un fondo joven, creado en 2010 y antes de que me pregunte si estos de CPR son CristianoPepeRamos, un CPR blanco, con lo cual no les recomendaría el fondo (sorry amigos madridistas, espero veros en Berlin), decirles que CPR es la filial para fondos especiales de Amundi….y como también sé que me preguntará quien es Amundi le diré que son unos monstruos (en el buen sentido) lideres en el mercado francés y por lo tanto uno de los tops europeos en gestión de activos y que sus propietarios son Credit Agricole y Société Générale. Cazí na.

El fondo, como buena parte de los fondos es carete y te pega una leche en gastos corrientes del 2.27% anual (fuente: Morningstar) además de aplicar otro buen rejón con una comisión sobre beneficios,  pero al menos estos lo hacen bien y da un Sharpe del 2.17% (unidades de rentabilidad que obtiene por cada unidad de riesgo) que para ser un fondo tradicional es un pasote. Lo gestionan dos gestores, el veterano que es Vafa Ahmadi y el más joven Clement Maclou. Buena idea juntar experiencia y juventud.  La cartera no esta especialmente cara con un P/E del 17.21 y para quedarnos con un solo concepto es un 5 estrellas Morningstar (si quieres saber de forma fácil y práctica como va esto de Morningstar lo explico con detalle en mi último libro “Invertir tus ahorros y multiplicar tu dinero para Dummies”). El ISIN (tambien se lo explico en el libro) es el FR0010917658. La parte que te gusta: ha generado un alfa del 5.37% sobre su benchmark y la rentabilidad media en tres años es de un 21.83% con una volatilidad del 9.11% (estos número molan, y molan mucho).

Y te estarás preguntando ¿y cuales son las empresas que sacan más provecho de los vejetes? Yo al menos me he hecho la pregunta. En la cartera hay  67 empresas distintas (abril 2015) y buena parte corresponde, como no, a laboratorios farmacéuticos. Somos una sociedad de empastillaos. Roche es la mayor inversión, Novartis la segunda, Fresenius tambien campa en el top ten incluso hay una compañía que no conocía y sobre la que no me ha quedado ninguna duda. Esta compañía se llama Coloplast y uno de sus negocios principales es “urología e incontinencia”. Así es la vida.

Buena inversión ¡¡

NOTA: lo de siempre. No se te ocurra invertir ni medio euro en base a las ocurrencias de los tios que escribimos en blogs (ni tampoco de los que escriben en periódicos serios). Es tu dinero, invierte siempre a través de tu propio plan en activos y vehiculos de inversión que entiendas perfectamente.

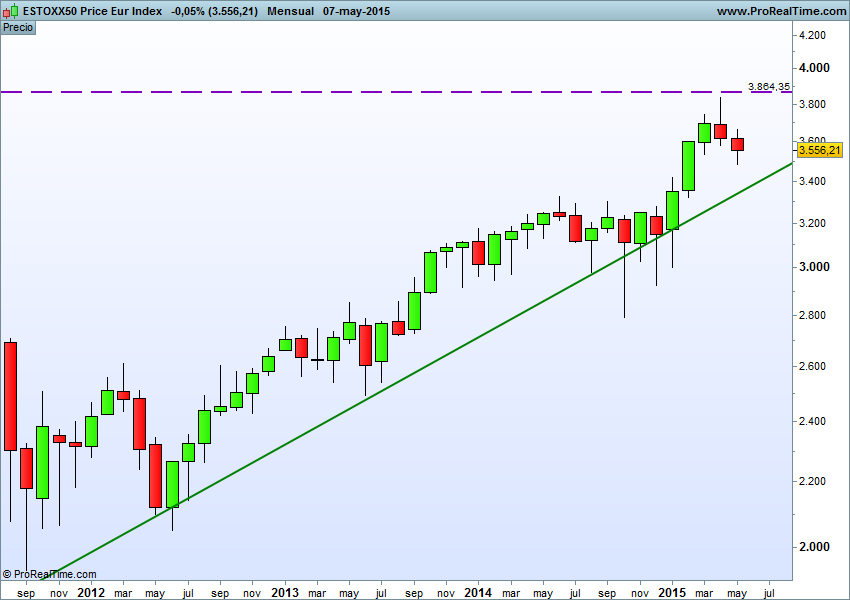
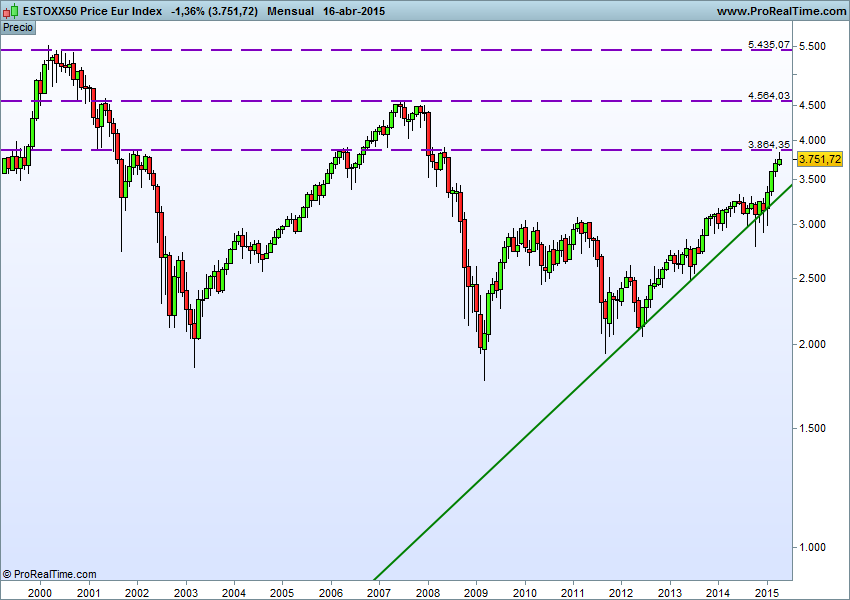
NOTA 2. Los más fieles pensareis que me estoy escaqueando de hablar de mercados en una semana como esta. Pues no. Simplemente  alejaos del ruido y ved el mercado a cierta distancia. Os dejo gráfico mensual  en escala logarítmica del Eurostoxx 50. Una imagen vale más que 1.000 palabras y si me preguntas hacia donde va el mercado te diré que hoy, va al mismo sitio que el ciclo macro: pa’rriba (a pesar de las varoufakiturbulencias que hay en el camino)

El gran reto de España (mensaje para Albert Rivera y Pablo Iglesias)

Hace escasos días el INE (Instituto Nacional de Estadística) ha publicado los datos de empleo EPA del primer trimestre del 2015 (si pensaban que el gran reto de España era ganar otro mundial, la cosa no va por ahí , aunque: ¡espabile Don Vicente!).

Por si alguno se me ha despistaó; la EPA o Encuesta de Población Activa, es un estudio estadístico que el INE  publica trimestralmente sobre la realidad laboral española. Se hace a través de una encuesta entre 65.000 familias y es distinto a los datos oficiales que ofrece el INEM (una persona que haya abandonado la esperanza de encontrar empleo no se apunta al Inem pero si dirá en EPA que está desempleada).

Aunque pensemos que los datos están muy “cocinados”, la realidad es que el INE es una institución de prestigio y ofrece datos fidedignos (para buena parte de nuestros políticos son fidedignos cuando coinciden con sus intereses y cocinados cuando no) que merece la pena que analicemos.  Para Mariano España vuelve a ir bien. Y tiene razón. El desempleo está disminuyendo.  Para Pedro Sanchez y otros, España sigue yendo mal. Y también tienen razón. La foto general que nos ofrece la EPA es desoladora para éstos últimos.

Vamos a ver la realidad. Ni “rojos” ni “azules”.

Los del INE nos dicen que en el primer trimestre del 2015 la tasa de paro se ha elevado una décima  y que el número de parados ha descendido…pero también el número de ocupados. Cuidaó que la cosa se complica. Bajan las dos magnitudes a la vez: bajan los parados pero también baja el número de currantes.  Los datos son

personas % respecto 4 Trim 2014
Activos 22.899.400 -0.55%
Ocupados 17.454.800 -0.65%
Parados 5.444.600 -0.24%

Que hay menos parados es un hecho, que en términos relativos  ni siquiera hay proporcionalidad (si los activos caen un 0.55% y los ocupados un 0.65%, la caída del paro de un 0.24% se me antoja a la cuenta de la vieja desproporcional) es también un hecho. Para compararlo bien hay que desestacionalizar pero para  la conclusión de este post no es necesario complicarlo más.

La tasa de paro que da la EPA es del 23.78%, este es un dato de mixxda; el peor de Europa junto con Grecia (visión de Pedro, Albert y Pablo), pero a la vez y si lo comparamos con el primer trimestre de 2014 (25.9%) la tendencia es buena, es decir: es innegable que la cosa mejora (visión marianil).

Lo que más me cabrea de nuestros próceres, es que a la mínima que Bruselas afloja empiezan a hacer el burro; y esto es extensible a todos los partidos que mandan en algún sitio: Gobierno, Comunidades y Ayuntamientos…ah¡¡ y las Diputaciones y Cabildos que me olvidaba. Dice la EPA que en este periodo (recuerdo, primer trimestre 2015) la ocupación ha caído en 114.300 personas, pero OJO al dato: en el sector privado ha caído en 143.500 y en el sector público ha subido en 29.200. Es decir, hay menos gente trabajando en las empresas pero a la vez más gente en la administración a cuenta de los presupuestos públicos..y eso con un déficit del 5.8%…el segundo más alto por detrás de Chipre.

¿a qué juegan nuestros  gobernantes?

Seguimos para bingo. A qué no adivinan cual es el sector en el qué más ha crecido el empleo en el primer trimestre de este año…..BINGO; en el ladrillo. La construcción ha generado 30.300 empleos, la industria apenas 2.300 empleos, y ya servicios y agricultura con datos negativos de 135.400 y 11.500 ocupados menos respectivamente. Somos verdaderos drogatas del tocho, sin tocho España no tira.

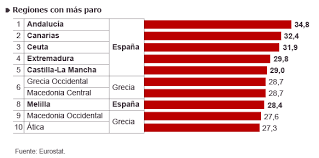
Para acabar de amargarles la lectura ¿saben donde están las cinco regiones de Europa con más desempleo? ¿En Grecia? ¿En Portugal?….Pues no

Las cinco son españolas. Al fin campeones en alguna cuestión económica: Andalucia, Canarias, Ceuta, Extremadura y Castilla-La Mancha (Fuente: Eurostat). Por este orden…y hace cuatro días volvieron a salir los mismos en Andalucia . Será para celebrar el pódium 😦

paro

Acabo ya con esto: algunos pensarán que la culpa es de Mariano y otros pensarán que la culpa es de la herencia de Zapatero. Pues miren. Pues no. La culpa es de todo el sistema,  y me remonto a todos los gobiernos de la democracia sin excepción e incluso a los 40 años del Generalisimo y sus políticas sociales que tanto nos gustaban y que nos han llevado a esta mentalidad actual de subvención y oligopolios, que no dejan de ser las políticas sociales de antaño con un baño de democracia. Esto que voy a decir es muy duro pero quizá la cuestión es que si ningún gobierno en la democracia ha querido (o podido) cambiar el sistema es que quizás el pueblo (usted incluido) no hemos querido que cambie el sistema. Ya nos debe ir bien así.  Piénselo aunque duela.

El mensaje para Albert y Pablo es que muchísima gente está poniendo su esperanza en ellos…pero ya ves a Varoufakis. Prometer  en campaña es fácil. Cambiar la mentalidad de una nación es muy difícil. Lo primero y antes de hacer inventos del Tebeo es ver que hacen las naciones que tienen niveles de desempleo bajos o moderados: Estados Unidos, Inglaterra, Francia, Alemania, Canadá…. Aquí empezaríamos el debate de cómo de fácil o difícil es crear una empresa, qué fiscalidad tienen los emprendedores (cuotas Seguridad Social etc) y mil medidas más….y nos olvidamos de una característica primordial de todos estos países: la educación.

En general tiene bajos niveles de fracaso escolar (mejor ni entrar aquí porque también lideramos rankings), presupuesto público importante dedicado a esta parcela (aquí si hay que meter pasta de verdad y no en Aves infrautilizados o aeropuertos de provincias), exigencia para ser maestro y prestigio por serlo…¿qué lejos estamos verdad?

Hoy me he desviado de la linea editorial tradicional pero es que analizando la EPA no he podido resistirme. En cuanto a los mercados paciencia. Mi sugerencia es que aguanten la volatilidad: nadie gana absolutamente nada con la salida de Grecia del Euro y en un mecanismo de mercado si no hay incentivos claros para que pase algo… no suele pasar. Mi escenario más probable es que unos y otros escenificarán una ópera bufa, le darán patada a seguir a la deuda griega y la música seguirá sonando (y nosotros bailando con ella). Pero ojo, es solo uno de los escenarios posibles, tambien cabe la posibilidad de que la sargento Angela apague el tocadiscos.

Buena inversión ¡¡
PD: Ya saben que estoy en plena promoción de «Invertir tus ahorros y multiplicar tu dinero para Dummies» asi que no se priven de hacer un buen regalo a un amigo.

La bolsa no es para débiles o porque sigo pensando que la bolsa euro va a dar alegrias

Hace unos días, el pasado 10 de abril, Ismael Vargas me hizo una entrevista en Rankia de la que les dejo el link (gracias Ismael) y les adjunto al final del post, un breve extracto en la que destacaban un titular “Soy partidario de bolsa zona euro”.

http://www.rankia.com/blog/bolsa-al-dia/2739623-soy-partidario-bolsa-zona-euro-entrevista-angel-faustino

En los últimos días y ante una corrección de apenas el 1.70% algunas personas, tanto inversores, como profesionales de la inversión, me están diciendo «que si estoy seguro de esto», «qué si sigo pensando que la renta variable de la zona euro sigue siendo una buena inversión» y me miran con cara rara ya que están convencidos que:

  1. Grecia va a salir del Euro y la que viene, ni nos la imaginamos
  2. Ya ha subido mucho
  3. Está caro
  4. Syriza va a convocar nuevas elecciones
  5. Ojo con Podemos
  6. Cuidaó con el separatismo catalán
  7. Sell in May
  8. Berlusconi ha vuelto

Mi respuesta, es la de siempre: nadie conoce el futuro y aunque los analistas financieros nos pasemos el día haciendo predicciones sobre lo que va a ocurrir –que profesión más triste- lo mejor que se me ocurre es analizar hechos y no dar opiniones a diestro y siniestro sin razonamiento alguno que las respalde.

Estarán de acuerdo conmigo que una de las principales fuerzas que  impactan en las bolsas es la mejora de los beneficios empresariales. Si las empresas  que cotizan en bolsa ganan más, las bolsas deberían subir. La relación no es tan inmediata en el tiempo como pensamos pero se da. El Eurostoxx cotizaba a un PER promedio en 2014 de 19x veces aprox y la previsión para 2015 es de bajar a 16.5x veces. Eso son bolsas arriba y no es una ciencia difusa: las proyecciones de las cuentas de resultados de las 50 mayores empresas europeas a un año vista no es algo imposible de hacer. De hecho, aunque la impresión del público en general es que “la bolsa está cara”, está ligeramente cara en términos de comparativo histórico, pero en modo alguno están radicalmente caras. Nuestro Ibex cerró 2014 con un PER de algo más de 22 veces, pero el forecast (mola más «forecast» que «previsión» ¿o no?) 2015 no llega a 17 veces….eso es mucha mejora del BPA (no me refiero a la Banca Privada de Andorra sino al Beneficio Por Acción que nos interesa más). De hecho, ni siquiera las bolsas americanas dan miedo en ese sentido (Dow Industrials 16.5x S&P 500 en 20.47x, Nasdaq 100 en 22.99x y Russell en 69.39x). Conclusión: grosso modo podríamos decir de las bolsas que “están en precio”, no baratas, pero en modo alguno, disparatadamente caras.

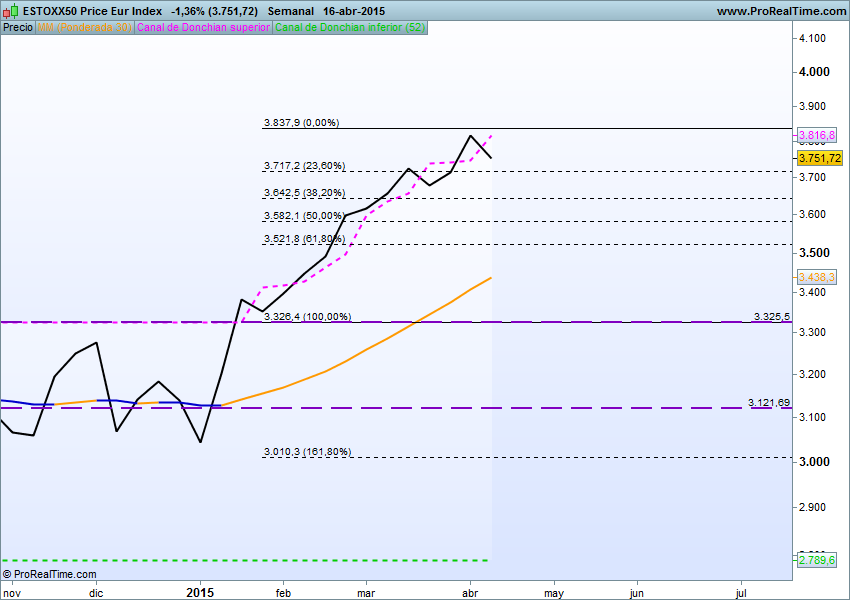
Vamos a mi análisis favorito; al análisis técnico. HOY la bolsa europea es alcista. Les adjunto un gráfico semanal con lupa donde incluyo los retrocesos de Fibonacci desde la ruptura del rango lateral reciente (si no saben lo que es no se preocupen, sepan no obstante que tienen legión de seguidores y funcionan mejor de lo que ciencia en mano deberían funcionar). Puede amplicar clickando.

eurostoxx lupa

Mire usted, el Eurostoxx podría caer a su primer nivel de Fibonacci que es una corrección sanísima y estaríamos hablando de que debería caer un 2.70% más (se entiende que es sanísima cuando rebota, si sigue cayendo, la cosa ya no es tan sana). Podría caer a un segundo nivel de Fibonacci (retroceso del 50% del movimiento) y nos caería un 5% (redondeado). Y seguiría siendo un nivel sano.

Voy más allá. Mire el gráfico mensual, insisto mensual: cada vela es un mes. Es alcista se mire como se mire, pues bien, podría caer hasta los 3.400 puntos aprox…y la tendencia primaria seguiría siendo alcista. Eso se llama caída del 10%.

eurostoxx mensual

¿Eres capaz de ver caer tu inversión en bolsa un mísero 10%?

Ya sabes lo que dice el maestro Buffet

“Si no puede ver caer un 50 % de su inversión sin pánico, no invierta en el mercado de valores”….yo no pido tanto, pero si el mínimo, y si no…al calcetín.

Y voy a ir más allá. La vena de Mago Merlín me hace pensar que al final Grecia no saldrá del euro….pero si sale y la bolsa cae fuerte….a comprar se ha dicho que la ocasión la pintan calva.

Buena inversión ¡¡

Le dejo el link de la entrevista y el extracto citado. Y ya saben. Si tienen interés por la inversión les invito a profundizar a través de mi nuevo libro:  “Invertir tus ahorros y multiplicar tu dinero para Dummies”

 Soy partidario de bolsa zona euro. Entrevista a Ángel Faustino

Publicado por Ismael Vargas el 10 de abril de 2015

  1. ¿Qué opina sobre la actual situación bancaria y la baja rentabilidad que ofrecen los productos de ahorro para las personas más aversas al riesgo? ¿Hacía qué producto deberían irse para poder obtener rentabilidades que ronden el 3% sin asumir demasiado riesgo?

 Uff ¡¡ es difícil pero tenemos que cambiar el chip. Hace unos años un 3.00% era una broma pero hoy es una muy buena rentabilidad para un inversor conservador. La primera comparación es si es mejor un 5% con una inflación del 3.00% como hace pocos años  o un 3.00% de rentabilidad con una inflación negativa del -1.00%. Da que pensar. Sin entrar en debates económicos y yendo a cosas concretas hay que olvidarse de los activos con menos riesgo (depósitos, deuda pública a corto plazo, deuda privada de calidad) y pensar en activos con más riesgo (todo en su justa medida): bonos de calidad pero con mayor duración, bonos high yield (es decir, los que no son grado de inversión), bonos de países emergentes, acciones de calidad de empresas con alta rentabilidad por dividendo, etc etc, se trata de ir subiendo por la escalera del riesgo hasta encontrar el nivel de rentabilidad y riesgo que te encaje. Una opción poco utilizada todavía son los seguros de ahorro, donde es posible encontrar rentabilidades interesantes, la única pega es que para que sean interesantes suelen requerir una permanencia elevada y no siempre es posible ni recomendable.

 ¿Es recomendable ir pasando progresivamente a bolsa a los niveles actuales?

 Aquí entramos en el terreno de la opinión. Hoy (y recalco lo de hoy) soy partidario de bolsa zona euro (la mejora económica es patente y el QE del plan Draghi se notará a la fuerza (aunque quizá no con la contundencia de lo que ha pasado en Estados Unidos). En Estados Unidos la sensación es que el mercado, si no corregir  al menos va a consolidar (son seis años subiendo de forma ininterrumpida) por lo que es un mercado que miraría con reservas y aunque los gurús no recomienden emergentes soy de los que siempre quieren tener una parte de las carteras en mundo emergente y no tanto en Bric –que también- sino en mercados frontera y alguna pequeña economía asiática.

 Por otra parte no estaría mal poner un ojo en commodities: llevan mucho tiempo bajando (oro, petróleo, metales básicos, agrícolas) y ni que sea por reversión a la media en algún momento van a girar al alza.

 ¿Qué opina de los depósitos estructurados? ¿Qué diferencia hay entre un estructurado vinculado a acciones o a índices que descuentan el dividendo como el Ibex 35? 

 Lo explico en el libro. Los estructurados son interesantes con capital garantizado o quasi garantizado (90% del capital asegurado). Si no es así es preferible la inversión via fondos (u otros productos financieros líquidos). El interés en invertir en un estructurado es que me ofrezca garantía total o muy elevada del capital invertido y una promesa de rentabilidad razonable. Si no cumple esos mínimos no hay ni que valorarlos.

Si el burro quiere alfalfa…dale alfalfa

Vuelta de las vacaciones de Semana Santa. Como bien saben, el año laboral del adulto español promedio se divide en tres periodos. A saber:

  • Desde Navidades hasta Semana Santa
  • De Semana Santa a las vacaciones de verano, y
  • De las vacaciones de verano a las Navidades. Y vuelta a empezar.

Ya hemos cubierto el primer tercio del año. Momento de ver cómo pinta la cosa.

Pues yo les diría que pinta que el burro –los mercados- siguen con voracidad monetaria y siguen pidiendo su ración de alfalfa diaria. Los mercados quieren dinero fresco. Y como Draghi, Kuroda (el jefe del Banco del Japón) y Yellen son muy buena gente, parece que van a seguir cuidando que el burro siga ganando peso.

Recordemos el cuadro:

  • Plan Draghi son 60.000 millones de euros al mes con la excusa de salir de la deflación y consolidar la recuperación y esas zarandajas (si un tío gana 1.227,34 euros al mes, pueden hacer todo lo que quieran que no va a consumir más, pero en fin).
  • Plan Kuroda, lo voy a decir en yenes que mola más: 80 trillones de yenes al año. Debe ser algo así como vaciar la piscina de Berlusconi en Villa Certosa y llenarla de billetes de yen japonés y aún así faltar piscina…por vaciarla me refiero a vaciarla de agua y de las Mama Chicho claro está…
  • Yellen, bajo el aspecto de abuelita que prepara un fantástico pastel de manzana o una tostada con mantequilla de cacahuete para los nietecitos (no he tomado en mi vida la mantequilla o crema de cacahuete pero en las pelis americanas sale y tiene buena pinta) hay realmente una gran banquera de la escuela Bernanke -que también lo es- y si bien ya le ha quitado la alfalfa al burro (ya dejó de emitir dinero nuevo), no da la sensación de que le vaya a imponer un régimen estricto. Le quitará las patatas fritas y la coca cola pero poco más.

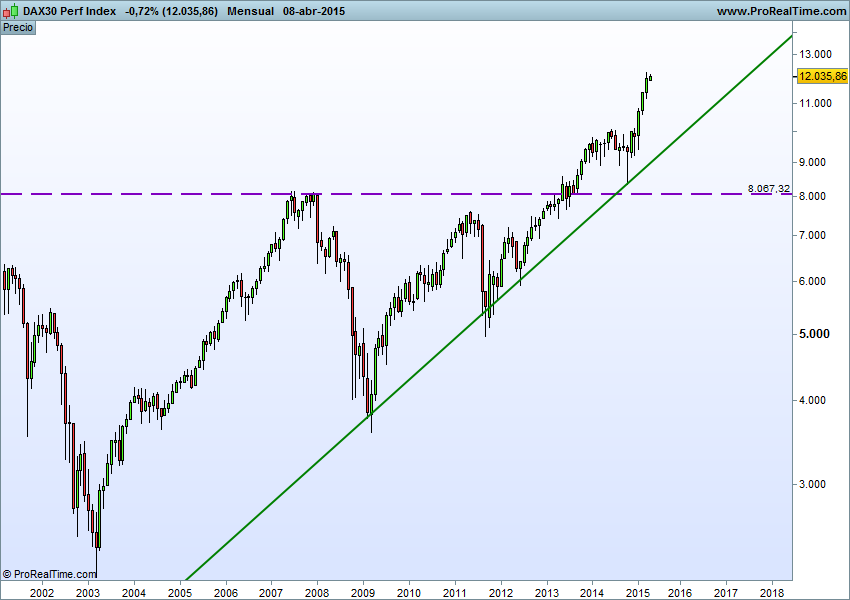
Este cuadro mola para invertir en activos de riesgo. Y mola mucho. A continuación vamos a ver el gráfico del DAX que es un índice total return y es el que marca la pauta. Alcista sin discusión. Es más; puede corregir hasta un 20% y seguiría siendo alcista, así que piensen como van a ajustar sus stops cuando venga una corrección (que vendrá, por Varoufakis o por los islamistas o por un nuevo conato en Luis Enrique y Messi…pero vendrá). Puede ampliar los gráficos clickando.

Dax largo

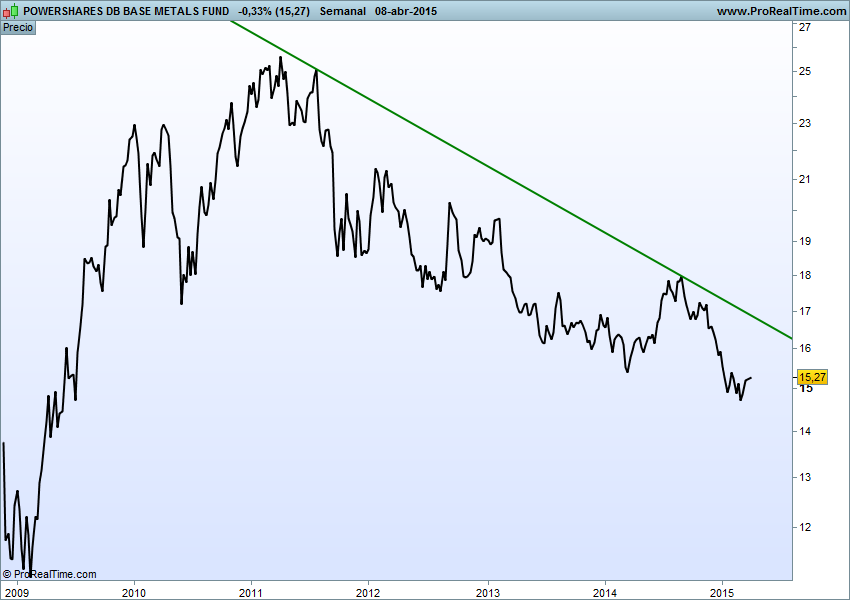
Vean también que los metales básicos, que son un indicador clave y anticipatorio de la marcha de la economía siguen cayendo (el grafico muestra un tracker con un agregado de metales básicos). Esto, que puede ser malo para la economía real, es bueno para la economía financiera. Le van a seguir dando alfalfa al burrito.

metales

Pero, on the other hand (ya saben que siempre pongo un “in the other hand”) el dólar ya ha caído todo lo que tenía que caer (al menos a corto plazo) y se ha pasado tres pueblos. Si las empresas USA sobreviven con este dólar, en vez de darnos una tostada con mantequilla de cacahuete, Miss Yellen nos dará una subida de tipos; seguramente suave, pero subida al fin y al cabo. Si el mal ya está hecho (apreciación del dolar)…qué más da subir un poquito los tipos.

eurodolar

Y para acabar una de alfalfa. O de burros.

¿Ustedes entienden que una pobre economía como la de Estados Unidos tenga que pagar a sus acreedores para que les compren sus bonos a dos años y una potencia mundial de primer orden como Portugal –país rescatado por la Troika recuerdo- haya emitido bonos a dos años con tasas negativas?   ….

Quizá es que la indigestión de alfalfa no me deja ver las cosas claras, pero muy normal, yo no lo acabo de ver.

La semana que viene más. Buena inversión ¡¡
Ah¡¡ me olvidaba…no se vayan todavía. Recuerden que pueden hacer un inolvidable regalo a sus familiares y amigos: “Invertir tus ahorros y multiplicar tu dinero para Dummies” de un servidor. En relación al post de hoy, explico la importancia de la curva de tipos y como tiene que ser el faro de largo alcance en sus inversiones. Háganme el favor y recomiéndenmelo 🙂

Qué tienen en común Meryl Streep y los hedge funds

Vienen avisados. La semana pasada ya les dije que esta semana tocaba autobombo.

La pregunta del encabezamiento es una de las muchas que se van a encontrar en mi nuevo libro: Invertir tus ahorros y multiplicar tu dinero para DUMMIES que ayer salió a la venta.

A diferencia del anterior “Todo lo que tu banco debería contarte antes de invertir” que fue editado por Gestión 2000, en esta ocasión se ha encuadrado dentro de la colección “para DUMMIES” que probablemente es la colección de mayor relevancia mundial en cuanto a libros de divulgación general  (hay DUMMIES de todo: guitarra, ajedrez, chino….hasta de sexo).

 Para Dummies

¿Qué se van a encontrar?

Si deciden comprarlo –o mejor aún regalárselo alguien a quien le haga más falta que a usted- va a encontrar un libro dividido en seis partes cuyo objetivo es ser una “enciclopedia” de la inversión. Y sobretodo lo que he intentado es que sea divertido (o al menos todo lo divertido que puede ser un libro de finanzas).

La primera parte se llama “Empieza a pensar como un inversor” y para los más novatos es la más importante. Mucho más que los contenidos más técnicos.

La segunda parte es “La carta por favor, clases de activos”. Aquí explico todo lo necesario para moverse en la bolsa, en la renta fija y en las inversiones alternativas. Y doy un sistema objetivo para comprar acciones con mucho peso de los datos y poco del creismo (“yo creía…”).

La tercera parte se titula “Qué envoltorio te gusta más: productos financieros”. Explicados muy en profundidad (la verdad es que el libro profundiza mucho más de lo que un “Dummy” requiere) qué son y cómo funcionan los fondos de inversión, los planes de pensiones y los futuros financieros  y algo más por encima seguros, opciones y nuevas tendencias. Te estarás preguntando ¿qué es eso de nuevas tendencias? Pues ni más ni menos que banca ética, crowdfunding y bitcoin. El mundo cambia y las finanzas con él.

Los que seguís el blog os estaréis preguntando que por dónde aparecen los ETFs si son uno de mis vehículos de inversión favoritos. Aparecen y aparecen tanto que están aparte. El bloque cuarto se llama “Si no sabes que comprar…¡compra el índice!” que de hecho es el título de un post de este blog y en esta parte se tratan muy a fondo los mercados emergentes, cómo funcionan los índices y si: los ETF en todo su esplendor.

En la quinta parte se dan las bases para construir una cartera y he incluido un capítulo especial: aprender a invertir como Warren Buffet (si lo consigues acuérdate del que te enseñó…:)) y para que veas ejemplos reales de gestión de carteras verás que plan de inversión he diseñado para la familia Perez-Martinez con una edad e hijos mayores y que otro plan para Teresa y Manuel que son dos abogados que se ganan muy bien la vida pero no ahorraban demasiado…hasta que les he puesto deberes.

Y para finalizar, la sexta parte son los decálogos que son una tradición de la colección “para DUMMIES” y muy apreciados por los lectores dada su simplicidad pero a la vez la gran cantidad de información que transmiten.

Además como es un libro de una colección que exige un tono desenfadado hay continuas referencias y ejemplos con el mundo del futbol y por ejemplo para explicar el valor del dinero en el tiempo utilizo un juego:¿Cúal ha sido el fichaje más caro de la historia del futbol?, con Zizou, CR y Dios… perdón Diego quería decir peleando por el podio). Y te voy a contar un secreto: he creado un nuevo índice para invertir en emergentes, el DUMMIES Emerging Index.

El libro está en Amazon, Casa del Libro, Fnac etc etc y seriamente te digo que si a ti no te hace falta regálaselo a alguien: los objetos envejecen pero la cultura es eternamente joven.

Y las finanzas son cultura.

Gracias por vuestra atención y vuestro interés. Os dejo el link de la editorial:

http://www.planetadelibros.com/invertir-tus-ahorros-y-multiplicar-tu-dinero-para-dummies-libro-188989.html

La semana que viene vuelvo en serio (aunque alguna pinceladita de publirreportaje caerá seguro).